Statystyki bankructw krypto 2026: upadki giełd, straty inwestorów i czynniki ryzyka
Najważniejsze informacje
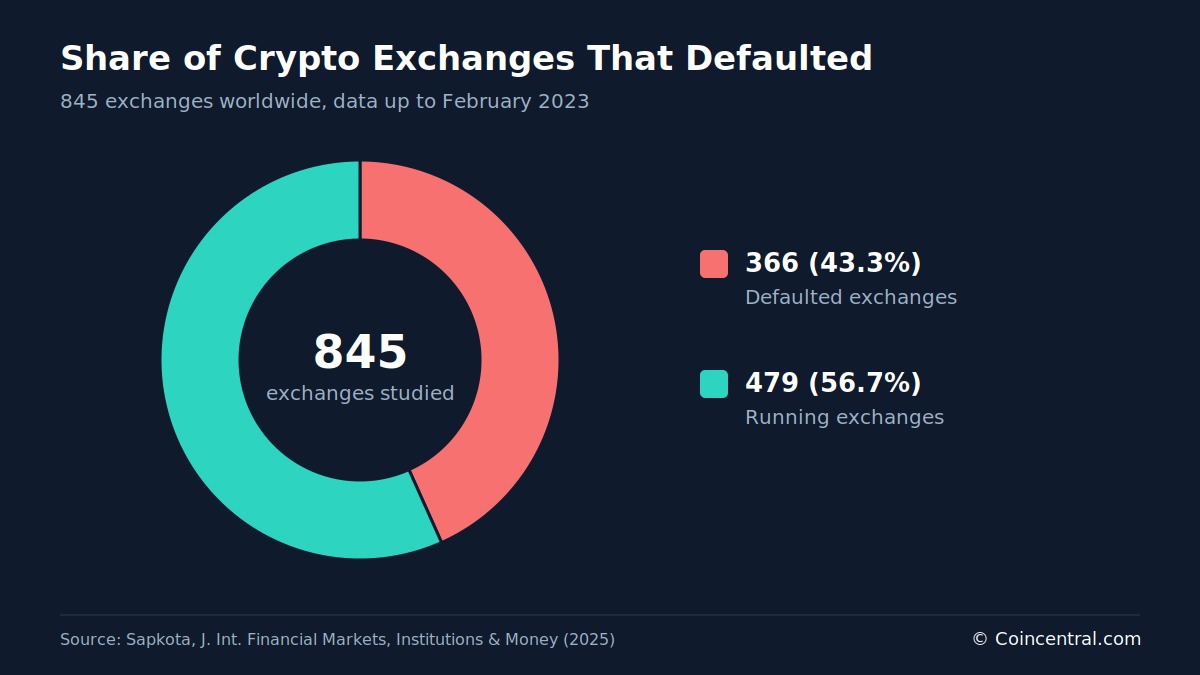
- •Badanie 845 giełd krypto zaliczyło 366, czyli 43,3%, do niewypłacalnych do lutego 2023 r., znacznie przekraczając roczne wskaźniki bankructw około 1% na tradycyjnych rynkach akcji.
- •BIS oszacował, że w 2022 r. zniknęło ponad 1,8 bln USD wartości rynkowej krypto, przy czym upadki TerraUSD i FTX odpowiadały za około 650 mld USD tej straty.
- •Dane BIS o korzystaniu z aplikacji sugerują, że większość nowych użytkowników weszła już po wzroście cen, a przy założeniach zakupowych mediana inwestorów straciła 431 USD z 900 USD zainwestowanych do grudnia 2022 r.
- •Giełdy działające istniały średnio 5,6 roku wobec 3,0 lat dla upadłych, a dłuższa historia działania, więcej notowanych walut i certyfikacja wiązały się z niższymi szansami niewypłacalności.
- •Raport podsumowujący zliczył 3,7 mln nieudanych tokenów z blisko 7 mln notowanych od 2021 r., wskaźnik porażek 52,7%, choć raport nie ujawnił metodologii.
Upadki w krypto dotknęły giełdy, tokeny i zwykłych inwestorów. Ten artykuł łączy ustalenia trzech prac badawczych i jednego raportu podsumowującego dotyczące częstości upadków, poniesionych strat oraz czynników związanych z zawaleniem.
Źródła analizują niewypłacalność giełd, straty wartości rynkowej krypto, wyniki handlu detalicznego oraz modele zaprojektowane do identyfikacji upadających giełd. Ich okresy, metody i definicje się różnią, więc danych nie należy sumować. Każda sekcja odzwierciedla wskazane badanie lub raport. Dla czytelników zapis ten mówi o ryzyku specyficznym dla krypto: wiele giełd przechowuje aktywa klientów bezpośrednio, więc upadek platformy może pozbawić użytkowników dostępu do środków, jak opisano w poniższych sekcjach.
Wskaźniki upadłości giełd i kryptowalut
Badanie autorstwa Niranjana Sapkoty objęło 845 giełd krypto na całym świecie, wykorzystując dane dostępne do lutego 2023 r. Zaliczyło ono 366 giełd do niewypłacalnych, a 479 do nadal działających, co oznacza, że 43,3% próby poniosło porażkę.
W badaniu niewypłacalność oznacza, że giełda zaprzestała działalności, napotkała problemy finansowe lub została uznana za bankruta. Dane zebrano z Coinmarketcap.com, Cryptowisser.com i Coingecko.com.
Sapkota napisał, że od upadku Mt. Gox, niegdyś największej giełdy bitcoinowej na świecie, w 2014 r. około 60% giełd krypto doświadczyło niewypłacalności. Przyczynami były oszustwa, cyberataki i regulacje rządowe. Dla porównania, bankructwa były znacznie rzadsze wśród spółek notowanych na tradycyjnych giełdachów wartościowych. Badanie przywołało badania pokazujące, że mniej niż 1% firm z NYSE-AMEX i nieco ponad 1% firm z NASDAQ bankrutuje w danym roku.
Osobny wskaźnik ilustruje, ile notowanych giełd może być nieaktywnych. W kwietniu 2023 r. CoinMarketCap wykazywał 609 giełd, ale tylko 237 odnotowało obrót o wartości co najmniej 1 USD w poprzedzających 24 godzinach.
Projekty kryptowalut również wykazywały wysokie wskaźniki porażek. Badanie z 2020 r. przywołane przez Sapkotę wykazało, że około 60% kryptowalut znalazło się w niewypłacalności między 2014 a 2018 r. z powodu oszustw, haków i niepowodzeń biznesowych.
Badanie odnotowało, że próbka krypto zawierała niemal równą liczbę niewypłacalności i przetrwałych giełd. To różni się od zbiorów danych z rynków akcji, gdzie bankrutujące firmy stanowią około 1% obserwacji i są tym samym trudniejsze do modelowania. Ponieważ próbka krypto była względnie zrównoważona, badacze nie musieli stosować technik balansowania danych.
Strata wartości rynkowej w 2022 r.
Bank Rozliczeń Międzynarodowych (BIS), instytucja z siedzibą w Bazylei należąca do banków centralnych krajów członkowskich, przeanalizował krach krypto 2022 r. w biuletynie BIS Bulletin No. 69, opublikowanym w lutym 2023 r. Ceny krypto osiągnęły szczyt w listopadzie 2021 r. W 2022 r. ceny wielu walut, w tym bitcoina i eteru, spadły o około 75% względem tych poziomów.
Ponad 1,8 bln USD wartości rynkowej krypto zniknęło wraz ze spadkiem cen. Dwa wydarzenia odpowiadały za znaczną część tej straty.
W maju 2022 r. algorytmiczny stablecoin TerraUSD, zaprojektowany tak, by utrzymywał wartość 1 USD za pomocą kodu i bodźców rynkowych, a nie rezerw gotówkowych, spadł z 1 USD do niemal zera w ciągu kilku dni. Między majem a czerwcem zniszczeniu uległo ponad 450 mld USD wartości krypto i zdecentralizowanych finansów (DeFi).
W listopadzie giełda FTX, wówczas jedna z największych platform handlu krypto, zawaliła się po runie wywołanym obawami o jej pozycję gotówkową i wypłacalność. Utracono kolejne 200 mld USD, a bitcoin, eter i inne kryptowaluty spadły o ponad 20% w ciągu kilku dni.
Razem wydarzenia TerraUSD i FTX odpowiadały za około 650 mld USD, czyli około 36% całkowitej straty wartości rynkowej zmierzonej przez BIS.
Aktywność handlowa wzrosła podczas obu epizodów. Liczba dziennie aktywnych użytkowników na Binance, Coinbase i FTX wzrosła po pojawieniu się informacji o problemach. BIS ustalił, że duzi posiadacze, czyli „wieloryby”, zdefiniowani w biuletynie jako portfele zawierające ponad 1 000 bitcoin, zmniejszyli swoje udziały w dniach po każdym wstrząsie. Posiadacze z mniej niż jednym bitcoinem zwiększyli swoje udziały.
BIS stwierdził, że ten wzorzec sugerował, iż więksi inwestorzy sprzedali mniejszym przed najgwałtowniejszymi spadkami cen. Nie stwierdził też widocznego wpływu krachu krypto na szersze rynki finansowe poza sektorem krypto.
Gdzie dochodzi do upadków giełd
Upadki giełd przebiegały według kilku powtarzających się schematów. Niektóre platformy zamknęły się po działaniach prawnych, inne zostały zhakowane, a jeszcze inne zniknęły bez wyjaśnienia.
Między 2014 a lutym 2023 r. problemy biznesowe, trudności regulacyjne i oszustwa wiązały się z porażkami w zbliżonym tempie, według badania Sapkoty. Po 2018 r. jednak większość upadłych giełd po prostu zniknęła bez podania powodu, pozostawiając klientów bez jasnych informacji o ich środkach.
Dane geograficzne nie wskazują bezpośrednio najbardziej ryzykownych jurysdykcji, ponieważ są to liczby, a nie wskaźniki porażek. Singapur odnotował największą liczbę niewypłacalności, 41, ale miał też 55 działających giełd. Hongkong miał 29 niewypłacalności. Azja miała największą liczbę działających giełd, 129, podczas gdy Europa największą liczbę niewypłacalności, 60.
Wielka Brytania, Stany Zjednoczone i Australia miały po tyle samo giełd działających i niewypłacalnych. Te sumy wskazują, gdzie giełdy miały siedziby, ale nie dowodzą, że jedna lokalizacja miała wyższe prawdopodobieństwo porażki niż inna.
Giełdy powiernicze, które przechowują aktywa klientów, tworzą szczególne narażenie dla użytkowników. Przypadek QuadrigaCX, w którym założyciel kanadyjskiej giełdy zmarł w 2018 r., będąc jedynym posiadaczem kluczy do portfeli, pokazał, jak jedna osoba kontrolująca jedyne klucze może uniemożliwić tysiącom klientów dostęp do ich środków.
Giełdy papierów wartościowych rzadko upadają w podobny sposób, ponieważ zazwyczaj nie przechowują środków klientów na porównywalnych warunkach i działają w ścisłych systemach regulacyjnych. Wiele giełd krypto działa natomiast w prawnej szarej strefie, co utrudnia pociągnięcie ich do odpowiedzialności.
Osobny raport podsumowujący zliczył co najmniej 17 poważnych bankructw giełd od 2009 r. Stwierdzono w nim, że sam w 2022 r. zawaliło się ponad pięć giełd, po upadkach TerraUSD i FTX. Raport oszacował straty inwestorów z bankructw giełd na znacznie ponad 30 mld USD, z nagłówkowym zakresem od 30 mld do 50 mld USD.
Użytkownicy detaliczni i szacowane straty
BIS utworzył bazę danych dotyczącą korzystania z aplikacji giełd krypto w 95 krajach, obejmującą okres od sierpnia 2015 r. do połowy grudnia 2022 r. Baza obejmowała ponad 200 aplikacji i wykorzystywała pobrania jako wskaźnik liczby nowych użytkowników.
Między sierpniem 2015 a listopadem 2021 r. cena bitcoina wzrosła z 250 USD do 69 000 USD. W tym samym okresie globalna miesięczna średnia dziennie aktywnych użytkowników wzrosła z około 100 000 do ponad 30 mln.
Nowi użytkownicy generally przybywali już po wzroście cen. Średnio liczby użytkowników opóźniały się o dwa miesiące względem wzrostów cen. Prawie trzy czwarte użytkowników pobrało aplikację krypto, gdy bitcoin notowany był powyżej 20 000 USD, co oznacza, że wielu weszło na stosunkowo wysokich poziomach przed spadkami w 2022 r.
Aby oszacować wyniki inwestorów, BIS założył, że każdy nowy użytkownik kupił bitcoiny za 100 USD w miesiącu pierwszego pobrania i kontynuował zakupy po 100 USD każdego miesiąca. Przy tym założeniu mediana inwestorów straciłaby 431 USD do grudnia 2022 r., czyli prawie połowę z zainwestowanych 900 USD. Szacunek przekłada opisany powyżej wzorzec wejścia na wartości dolarowe dla typowego użytkownika.
W prawie wszystkich krajach w zbiorze danych szacowano, że większość użytkowników straciła pieniądze. Odsetek był wyższy na rynkach wschodzących, w tym w Brazylii, Indiach, Pakistanie, Tajlandii i Turcji. Gdyby użytkownicy kontynuowali inwestowanie co miesiąc, ponad cztery piąte szacowano na straty.
BIS podkreślił, że były to szacunki oparte na danych z aplikacji, a nie na indywidualnych zapisach kont. Korzystanie z aplikacji różniło się też znacznie w zależności od kraju. Niektóre lokalizacje miały mniej niż jednego miesięcznego użytkownika na 100 000 mieszkańców, inne co najmniej 1 500.
Kraje z wysokimi liczbami pobrań to Australia, Kanada, Holandia, Wielka Brytania, Stany Zjednoczone, Singapur, Turcja i Zjednoczone Emiraty Arabskie.
BIS zbadał także czynniki związane z dołączaniem nowych użytkowników do platform krypto. Cena bitcoina była znacznie silniejszym predyktorem aktywności nowych użytkowników niż wyniki rynku akcji, ceny złota czy globalna niepewność. W praktyce użytkownicy wchodzili zwykle, gdy ceny były już wysokie i rosły, po czym następował spadek w badanym okresie.
Bitcoin i prawdopodobieństwo bankructwa
Praca z 2022 r. autorstwa Serhija Kozlovskyiego i współpracowników badała inne pytanie: jak prawdopodobne jest bankructwo inwestora trzymającego bitcoiny. Autorzy użyli symulacji Monte Carlo, które wykonują liczne losowe scenariusze, na danych obejmujących okres od 1 września 2014 r. do 1 lipca 2022 r. W odróżnieniu od omawianych w artykule upadków platform, praca dotyczyła finansowej ruiny pojedynczych posiadaczy.
Badacze wybrali bitcoina, ponieważ opisali go jako pierwszą zdecentralizowaną kryptowalutę i aktywo o najdłuższej historii cen. Ich wyniki wskazywały, że długoterminowy zakres prawdopodobieństwa bankructwa był poniżej krótkoterminowego. Autorzy stwierdzili, że przeczy to powszechnemu przekonaniu, i napisali, że inwestorzy chcący uniknąć bankructwa powinni preferować podejście długoterminowe.
Sugerowali też, że naprzemienne długie i krótkie okresy inwestycyjne to najlepsza metoda ochrony dla inwestorów krypto. Badanie zdefiniowało bankructwo jako wynik zdarzeń ogonowych: rzad, ale gwałtownych ruchów cen zdolnych zetrzeć środki inwestora.
Praca oszacowała, że bitcoin ma około 25 mln posiadaczy, reprezentujących 42,2% rynku krypto, i stwierdziła, że istnieje ponad 10 000 rodzajów kryptowalut. Autorzy podali, że prawie wszystkie waluty, jak wykazano, podążają za bitcoinem.
Autorzy odnotowali też, że aktywa krypto nie są regulowane tak jak wiele innych instrumentów finansowych. Inwestorzy nie otrzymują takich samych ochron jak przy akcjach czy obligacjach, a badanie mówiło, że każdy inwestor musi wybrać strategię zgodną z celami i limitami.
Cechy związane z przetrwaniem giełd
Sapkota porównał średnie cechy giełd działających i niewypłacalnych. Niektóre różnice były znaczne, inne zbyt małe, by odróżnić je od przypadku.
Giełdy działające notowały więcej walut, otrzymywały wyższe oceny i istniały dłużej. Giełdy niewypłacalne znacznie częściej nie miały certyfikacji i programów poleceń.
Wiek był najwyraźniejszą różnicą. Giełdy działające były otwarte średnio około 5,6 roku, wobec 3,0 lat dla giełd, które upadły.
Opłaty transakcyjne dały inny wynik. Średnie opłaty maker i taker nie różniły się w stopniu dającym się odróżnić od przypadku. To samo dotyczyło średniego wyniku transparentności krajów macierzystych giełd.
Badanie użyło też modeli logitowych i probitowych do oszacowania, jak poszczególne czynniki wpływają na prawdopodobieństwo niewypłacalności przy pozostających stałych pozostałych zmiennych. Oba modele dały te same główne wyniki: szanse niewypłacalności spadały wraz z rosnącą liczbą lat działania i liczbą notowanych walut. Te relacje opisują tendencje w próbie, a nie gwarancje; w zapisie znajdują się upadki dużych, długo działających miejsc, takich jak Mt. Gox.
Autor zalecał ostrożność przy interpretacji innych wyników. Proste porównanie nie wykazało wyraźnej różnicy między giełdami zdecentralizowanymi a scentralizowanymi. Giełdy zdecentralizowane stanowiły 12% grupy niewypłacalnych i 18% grupy działających.
Wyniki związane z dostępem do USA i transparentnością mogły odzwierciedlać różnice w nadzorze. Giełdy obsługujące klientów z USA lub działające w krajach z silniejszymi zasadami ujawniania informacji mogły częściej mieć upadki wykrywane i rejestrowane. W podziale według przyczyny dostęp do rynku USA wiązał się tylko z niewypłacalnościami przypisywanymi oszustwom. Autor sugerował, że otwarte, dobrze uregulowane rynki mogą również przyciągać działalność oszukańczą.
Modele przewidywania upadków giełd
Badanie Sapkoty testowało, czy publicznie dostępne informacje mogą odróżnić upadające giełdy od działających. Model logitowy osiągnął dokładność 81,18%, a model probitowy 81,42%.
Autor przetestował też techniki uczenia maszynowego. Wynikiniły się w zależności od części danych użytej do trenowania każdego modelu. Random forest początkowo uzyskał najwyższy wynik, ale jego dokładność gwałtownie spadła, gdy 90% próby użyto do trenowania, co sugeruje, że wydajność była wrażliwa na podział danych.
Pięciokrotna walidacja krzyżowa dała stabilniejsze wyniki. Random forest osiągnął dokładność 81,7%, maszyna wektorów nośnych 80,5%, a gradient boosting 78,9%.
XGBoost odnotował 100% dokładności w jednym z testów. Ponieważ próba zawierała tylko 845 giełd, autor potraktował ten wynik jako dowód, że model mógł zapamiętać dane zamiast uogólniać. Naive Bayes dał najniższy wynik, między 59% a 63%.
Model stacking łączący wszystkie pięć metod uczenia maszynowego osiągnął dokładność między 81,7% a 83,4%. Większość jego siły predykcyjnej pochodziła z komponentu gradient boosting, co wskazuje, że dodatkowe metody wniosły stosunkowo niewiele.
Badanie wnioskuje, że tradycyjne modele o dokładności około 81% wypadały dobrze na tle bardziej złożonych narzędzi. Informacje publiczne mogą wskazywać wskaźniki związane z ryzykiem, ale nie mogą przewidzieć każdego upadku giełdy.
Nieudane tokeny i ograniczenia danych
Giełdy to tylko część zapisu porażek w krypto. Raport podsumowujący zliczył też tokeny, które przestały być notowane lub zostały porzucone. Podaje on, że z blisko 7 mln kryptowalut notowanych od 2021 r. 3,7 mln poniosło porażkę, co odpowiada 52,7% wszystkich projektów.
Raport przypisał 1,8 mln porażek samemu pierwszemu kwartałowi 2025 r. Wśród przyczyn wymienił brak użytkowania, słabe zabezpieczenia, rug pull i oszustwa, zmienność rynku oraz presję regulacyjną; rug pull to schematy, w których twórcy projektu porzucają token i uciekają ze środkami inwestorów.
Szacowano, że porażki tokenów w pierwszym kwartale 2025 r. stanowiły blisko 250 mld USD, a całkowite straty inwestorów przekroczyły 2 bln USD. Raport jednak nie ujawnił metodologii. Te dane wymagają więc większej ostrożności niż przywołane powyżej recenzowane szacunki.
Wcześniejsze badanie przywołane przez Sapkotę wykazało, że nowsze waluty częściej ponoszą porażkę niż starsze. Łącznie źródła wskazują, że upadki były częste wśród giełd i tokenów, a użytkownicy detaliczni ponosili znaczną część strat.
Wiek giełdy, liczba notowanych walut i certyfikacja były wszystkie związane z przetrwaniem w danych Sapkoty. BIS ustalił, że krach 2022 r. pozostał w dużej mierze wewnątrz rynków krypto i miał niewielki widoczny wpływ na szersze rynki finansowe.
Wnioski mają istotne ograniczenia. W dużym stopniu opierają się na publicznie dostępnych zapisach, używają różnych definicji i okresów, obejmują giełdy tylko do lutego 2023 r. i nie mogą ustalić związku przyczynowego w każdej relacji. Ponieważ zbiór danych o giełdach kończy się w lutym 2023 r., a raport o tokenach obejmuje tylko pierwszy kwartał 2025 r., upadki po tych datach nie są tu ujęte; zaktualizowaneje tych zbiorów danych lub nowe badania stosujące te same metody pokażą, jak zapis zmienił się od tego czasu.
Źródła
- Ocena prawdopodobieństwa bankructwa przy inwestowaniu w kryptowaluty.2022.26) (Kozlovskyi et al., 2022)
- Wstrząsy krypto i straty detaliczne, BIS Bulletin No. 69 (Cornelli, Doerr, Frost i Gambacorta, 2023)
- Kroniki upadku krypto: rozszyfrowanie niewypłacalności giełd kryptowalut (Sapkota, 2025)
- Oryginalny artykuł na CoinCentral

