JPMorgan podnosi rekomendację CoreWeave do Overweight z ceną docelową 125 USD mimo ryzyk technicznych
Najważniejsze informacje
- •JPMorgan oczekuje, że korzystne ceny GPU i pozycja CoreWeave w segmencie neocloud wesprą potencjalną odbicie akcji.
- •CoreWeave odnotował 112-procentowy wzrost przychodów w drugim kwartale i netto zaległości zamówień przekraczające 104 mld USD.
- •Spółka planuje wydać w tym roku od 35 do 39 mld USD w związku ze wzrostem kosztów pamięci, GPU i serwerów.
- •CoreWeave zakończył ostatni kwartał z ponad 29 mld USD długu, a liczba akcji w obrocie wzrosła do 457 mln z 317 mln w momencie IPO.
- •Akcje są notowane blisko wsparcia 67,98 USD po spadku poniżej 50-okresowej EMA, a przełamanie tego poziomu może sygnalizować ruch w kierunku 50 USD.
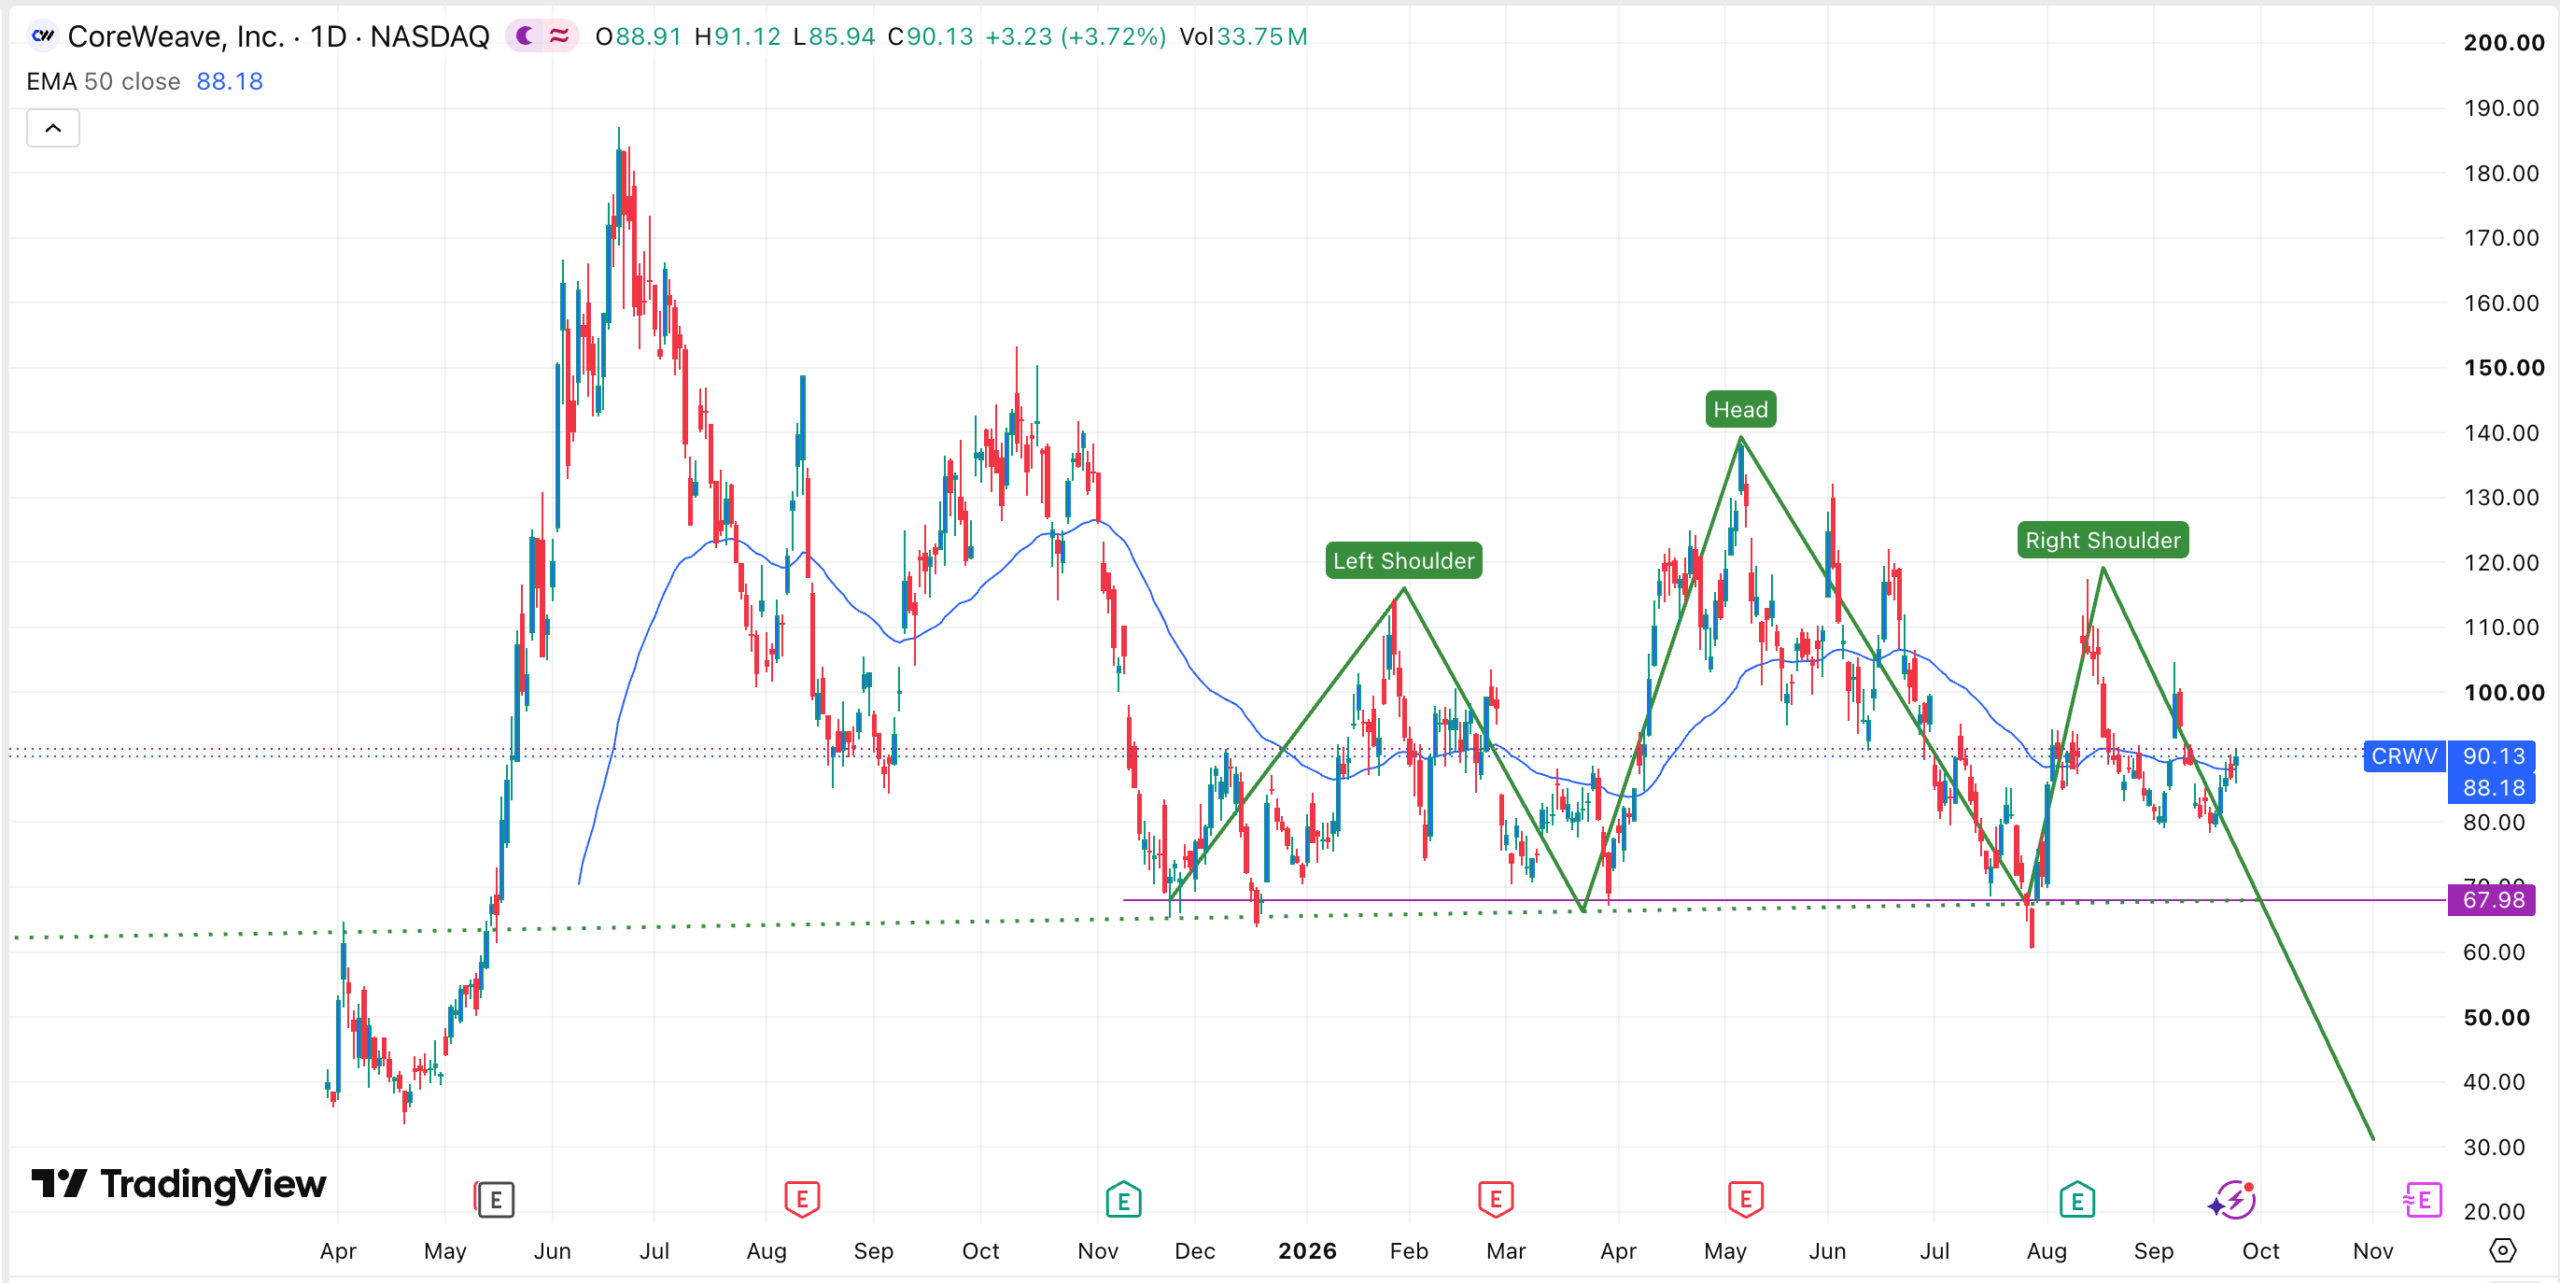
CoreWeave (CRWV) zamknął się 24 września na poziomie 90,13 USD po tym, jak JPMorgan podniósł rekomendację dla spółki z branży infrastruktury AI. Bank zwiększył rekomendację z Neutral do Overweight i podniósł cenę docelową na grudzień 2027 do 125 USD — poziomu o około 38,7% powyżej ostatniego kursu zamknięcia.
Podniesienie rekomendacji nastąpiło po miesiącach zmiennej konkurencji giełdowej. CRWV osiągnął w maju maksimum 2026 roku na poziomie około 138,25 USD, po czym latem mocno spadł. Akcje pozostają pod presją w ostatnich miesiącach, mimo że analitycy stali się bardziej optymistyczni, wskazując na silny udział rynkowy CoreWeave; spółka w międzyczasie nadal odnotowuje szybki wzrost przychodów i wyższe ceny mocy obliczeniowych.
JPMorgan wskazuje na korzystne ceny i przewagę w segmencie neocloud
CRWV cofnął się w ostatnich miesiącach, ale analitycy JPMorgan uważają, że akcje mogą w krótkim terminie odbić. W notatce badawczej bank podniósł rekomendację z neutral do overweight i zwiększył cenę docelową z 120 do 125 USD, co oznacza około 42% potencjału wzrostu od obecnego poziomu.
JPMorgan wskazał na liczne katalizatory, które z czasem mogą wspierać kurs. Jednym z nich są ceny, które bank oczekuje pozostaną korzystne; najnowsze dane pokazują, że firmy AI są skłonne wydawać znaczne kwoty na wynajem GPU. Analitycy uważają również, że CoreWeave zajął cłową pozycję w branży neocloud — nowej kategorii dostawców skoncentrowanych na GPU, którzy wynajmują surową moc obliczeniową programistom AI, odrębnych od uniwersalnych platform chmurowych — wyprzedzając czołowych rywali, takich jak Nebius i IREN.
Spółka podpisała już duże umowy z Microsoft, OpenAI i Anthropic. W ostatnim raporcie finansowym CoreWeave poinformował, że jego działalność generuje netto zaległości zamówień przekraczające 106 mld USD — wskaźnik skontraktowanych przyszłych przychodów, który stał się kluczową miarą widoczności popytu w całym sektorze infrastruktury AI.
JPMorgan dołącza do grona największych instytucji, które podniosły prognozy dla CoreWeave. UBS rozpoczął obejcie z rekomendacją kupuj i ceną docelową 120 USD, podczas gdy Rosenblatt podniósł swoją do 250 USD. Truist Securities i Goldman Sachs mają cele odpowiednio 165 i 139 USD. Mimo tego optymizmu spółka utrzymuje wysokie krótkie pozycje — znak, że wielu inwestorów nadal oczekuje spadków kursu. Ta rozbieżność między niektórymi najbardziej agresywnymi celami analityków a trwałymi zakładami na spadki pokazuje, jak podzielony jest rynek wobec transakcji na infrastrukturę AI.
Silny wzrost ma swoją cenę
Najnowsze wyniki CoreWeave pokazały, że wzrost przychodów w tym roku przyspiesza, wraz z nabieraniem rozpędu boomu na sztuczną inteligencję. Przychody wzrosły o 112% w drugim kwartale, znacznie powyżej wskazań spółki i oczekiwań analityków.
Zaległości zamówień nadal rosły, napędzane klientami z różnych sektorów. Chociaż firmy technologiczne pozostają największymi klientami, CoreWeave przyciągnął także klientów spoza branży, w tym Jane Street, giganta handlu wysokiej częstotliwości (HFT). Te zamówienia zwiększyły zaległości zamówień do ponad 104 mld USD.
Ryzykiem jest jednak to, że wzrost ten ma swoją cenę. CoreWeave planuje wydać w tym roku od 35 do 39 mld USD, więcej niż wcześniej przewidywano, przy czym wzrost wynika częściowo z trwających kosztów pamięci, GPU i serwerów. Liczby te uwypuklają intensywność kapitałową modelu neocloud, w którym dostawcy muszą zainwestować miliardy w centra danych i sprzęt, zanim kontrakty stojące za zaległościami zamówień przekształcą się w przychody.
W rezultacie CoreWeave znacznie zwiększył swoje zadłużenie. Na koniec ostatniego kwartału miał ponad 29 mld USD długu, znacznie więcej niż rok wcześniej. Kontynuowana jest również dylucja akcjonariuszy, a łączna liczba akcji w obrocie gwałtownie wzrosła do 457 mln z 317 mln w momencie IPO w zeszłym roku. To, jak zarząd zównoważy potrzebę finansowania ze skontraktowanymi zaległościami zamówień, pozostanie kluczowym pytaniem w nadchodzących raportach spółki.
Spółka zmaga się również z wysoce konkurencyjną branżą, w której podmioty takie jak Nscale i SpaceX zdobywają część udziałów rynkowych.
Obraz techniczny sygnalizuje dalsze spadki
CoreWeave stoi również w obliczu poważnych ryzyk technicznych. Akcje utworzyły formację głowa i ramiona, częsty sygnał odwrócenia spadkowego w analizie technicznej. Kurs waha się obecnie nieco powyżej ważnego poziomu wsparcia 67,98 USD — dołka, który wyznaczał dna w listopadzie i grudniu zeszłego roku oraz ponownie w marcu i lipcu tego roku.
Akcje spadły także poniżej 50-okresowej wykładniczej średniej kroczącej (EMA). W związku z tym istnieje ryzyko silnego przebicia spadkowego, potencjalnie w kierunku 50 USD. Taki scenariusz zostałby potwierdzony, gdy kurs spadnie poniżej linii szyi na poziomie 67,98 USD.
Przy fundamentalnych przepływach sprzecznych i obecnej sytuacji technicznej, wskaźnikami do obserwacji od tej pory są utrzymanie się poziomu 67,98 USD oraz to, czy prognozy cenowe JPMorganu i plany wydatkowe CoreWeave potwierdzą się w kolejnym raporcie finansowym spółki.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Cele analityków i prognozy techniczne mogą się nie zrealizować.
Niniejszy raport został pierwotnie opublikowany przez The Market Periodical.

