Inwestor CoreWeave broni góry długu AI "neochmury", gdy rentowność obligacji rośnie, a obawy o bańkę narastają
Najważniejsze informacje
- •Akcje CoreWeave spadły w środę o 15,46%, a po zamknięciu sesji o kolejne 5,62%, po tym jak Chamath Palihapitiya udostępnił wykres pokazujący rentowność obligacji spółki sięgającą 15%, choć w czwartek kurs częściowo odbił.
- •Raporty CoreWeave za drugi kwartał pokazują 35,6 mld USD łącznego długu i 16,3 mld USD zobowiązań z leasingu operacyjnego przy stracie netto 1,4 mld USD przy 4,6 mld USD przychodów za pierwszą połowę roku.
- •Spółka posiada 103,7 mld USD nieodwołalnych pozostałych zobowiązań z tytułu świadczeń, z czego 41% ma zostać wypłacone do 2028 roku, co inwestor Evan Schlossman uważa za skuteczne zabezpieczenie pożyczek.
- •Microsoft i OpenAI to główni klienci CoreWeave, a trzej najwięksi klienci generowali 72% przychodów w drugim kwartale na podstawie kontraktów take-or-pay wymagających zapłaty nawet bez korzystania z usług.
- •Według szacunków Gartner 80% dostawców neochmur zaprzestanie samodzielnej działalności do 2030 roku, ponieważ ich przychody nie pokryją wydatków.
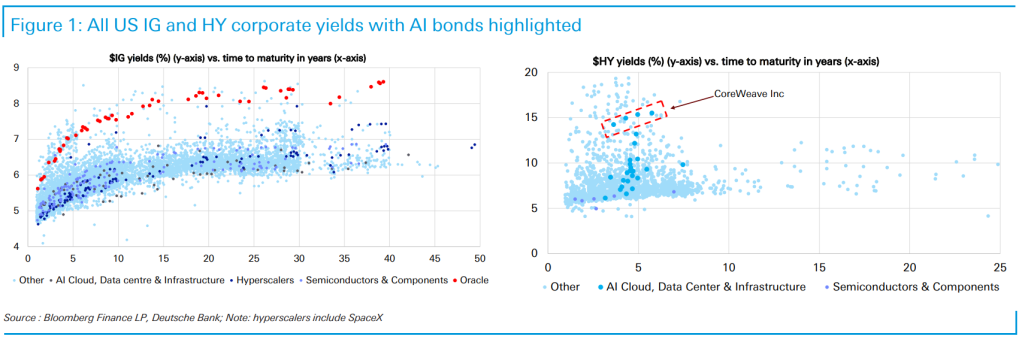
Akcje CoreWeave, finansowanego długiem dostawcy "neochmury" AI — jednej z nowej klasy wyspecjalizowanych firm chmurowych, które wynajmują moc obliczeniową GPU, na której buduje się i uruchamia modele AI — spadły w środę o 15,46%, a po zamknięciu sesji o kolejne 5,62%, po tym jak venture kapitalista Chamath Palihapitiya opublikował na X wykres pokazujący, że rentowność obligacji spółki sięgnęła 15% — co wskazuje, że inwestorzy żądali wysokiej premii za utrzymywanie jej długu. "Czy budowa infrastruktury AI tworzy bańkę private credit?" — zapytał Palihapitiya. (W czwartek kurs nieco odbił.)
Spadki zbiegły się z wywiadem dla Financial Times, w którym współzałożyciel CoreWeave i szef finansów Brannin McBee powiedział, że chce pożyczać jeszcze więcej pieniędzy — od firm ubezpieczeniowych. Dostęp sektora ubezpieczeniowego do kapitału "jest nieograniczony" — powiedział gazecie. "No cóż, to wszystkie pieniądze świata, które leżą w segmencie ubezpieczeniowym."
Ogromny dług CoreWeave budzi kontrowersje od dawna. W 2025 roku analiza Fortune finansów spółki doszła do wniosku, że firma może stać się "punktem zero przyszłego załamania finansowego w AI".
Długi firm usługowych AI ostatnio też dominowały w nagłówkach. Oracle powołał się na klauzulę "siły wyższej" wobec Blue Owl, dewelopera ogromnego centrum danych w Nowym Meksyku, z obaw, że obiekt nie zostanie ukończony w 2028 roku, kiedy ma ruszyć — co wskazuje, klienci mogą mieć prawną możliwość wycofania się ze zobowiązań, jeśli warunki się pogorszą. A według szacunków Gartner 80% dostawców neochmur zaprzestanie samodzielnej działalności do 2030 roku, ponieważ ich przychody nie pokryją wydatków.
Ale krytycy się mylą — uważa Evan Schlossman, partner w Neostellar Capital Corp., notowanej na giełdzie funduszu VC dającego inwestorom detalicznym ekspozycję na akcje startupów przed IPO. (Neostellar kupiła w 2024 roku udział wart 25 mln USD w CoreWeave i sprzedała 40% go z zyskiem 15 mln USD w drugim kwartale 2025 roku, według dokumentów inwestorskich funduszu.)
CoreWeave niewątpliwie zaciągnęło ogromny dług i zobowiązania leasingowe. Według raportu za drugi kwartał spółka miała zobowiązania z tytułu leasingu operacyjnego w wysokości 16,3 mld USD i łączny dług 35,6 mld USD. W pierwszych sześciu miesiącach roku wygenerowała 4,6 mld USD przychodów, ale koszty operacyjne przewyższyły sprzedaż, pozostawiając stratę netto 1,4 mld USD za pierwszą połowę roku.
Mówiąc prosto: jak firma, która nie zarabia, spłaci 52 mld USD łącznego długu i zobowiązań leasingowych?
"Take or pay"
Krótka odpowiedź brzmi: spółka posiada 103,7 mld USD "pozostałych zobowiązań z tytułu świadczeń" (RPO), z czego 41% ma zostać wypłacone CoreWeave do 2028 roku — wynika z raportu za drugi kwartał. To oznacza, że CoreWeave jest wypłacalne — powiedział Schlossmanowi Fortune.
RPO to umowy o świadczenie usług, za które firma wie, że zapłata nadejdzie w przyszłości — przychody po prostu jeszcze nie zostały zrealizowane. Firmy mogą je ujawniać tylko wtedy, gdy umowy są nieodwołalne. To kontrakty "take-or-pay" z "klientami o bardzo wysokiej wiarygodności kredytowej" — powiedział Schlossman.
Kontrakt take-or-pay zobowiązuje klienta do zapłaty za usługę, nawet jeśli z niej nie skorzysta. Głównymi klientami CoreWeave są Microsoft i OpenAI, a trzej najwięksi klienci — trzeci nie został ujawniony — wygenerowali 72% przychodów w drugim kwartale — poinformowała spółka.
Mało prawdopodobne, żeby Microsoft zbankrutował i zostawił CoreWeave z niezapłaconymi rachunkami — powiedział Schlossman. W rzeczywistości, zgodnie z umową między firmami, jednym z niewielu sposobów, w jaki Microsoft może wyjść z kontraktów, jest zdarzenie na wzór oraclowskiej "siły wyższej", które uniemożliwi CoreWeave świadczenie usług.
DlategoWeave może tak dużo pożyczać. Pożyczkodawcy widzą, że jego kredyt jest zabezpieczony nieodwołalnymi RPO od firm z "pierwszorzędowym bilansem, który to gwarantuje" — powiedział Schlossman.
"Jesteśmy pewni naszego portfela zamówień, który w pełni zabezpiecza wszystkie nasze zobowiązania dłużne" — przekazało CoreWeave Fortune. "98% naszych przychodów pochodzi z wiążących kontraktów take-or-pay. Strukturyzujemy większość naszego finansowania tak, aby przepływy pieniężne z kontraktów z klientami spłacały związany z nimi dług i generowały dodatkowy wolny przepływ pieniężny."
"Jeśli coś pójdzie nie tak, sądzę, że okaże się, iż znacząco ma znaczenie, kto jest twoim dłużnikiem"
Choć bilans OpenAI nie jest tak solidny jak Microsoftu, jego zobowiązania RPO wobec CoreWeave są same zabezpieczone RPO, które OpenAI posiada od innych firm o jakości Microsoftu — powiedział Schlossman: "Wiele z tych kontraktów jest zabezpieczonych przez inne firmy."
"Rozumiem, jak zostaną spłacone te pieniądze; ile na tym zarobią; i jakie są konkretne z tym związane ryzyka" — powiedział.
Poza tym nawet gdyby OpenAI nagle zniknęło, kontrakty na moc obliczeniową są dziś warte więcej niż w momencie podpisania — co oznacza, że CoreWeave mogłoby sprzedać tę moc innym klientom.
Schlossman przyznaje jednak, że nie każdy element ekosystemu AI przejdzie test obciążeniowy. Mniejsze firmy wspierane przez venture capital, których klientami są również firmy z wczesnych rund seed finansowane przez VC, mogą nie przeżyć spowolnienia rynku. "Jeśli coś pójdzie nie tak, sądzę, że okaże się, iż znacząco ma znaczenie, kto jest twoim dłużnikiem, jak w większości biznesów" — powiedział.
"Microsoft jest bezwzględny i zje CoreWeave na śniadanie"
Krytycy CoreWeave raczej nie będą usatysfakcjonowani tym argumentem. Francine McKenna, księgowa i dziennikarka śledcza, która wykładała na Wharton School i w Cambridge, a obecnie pisze The Dig, ceniony Substack o księgowości, nie wierzy, że Microsoft dotrzyma RPO CoreWeave, jeśli popyt na moc obliczeniową osłabnie.
"Jeśli CoreWeave liczy na to, że Microsoft dotrzyma kontraktów i uratuje je od skrajnego długu i strat, to mam most w Brooklynie, który chętnie im sprzedam" — powiedziała Fortune. "Microsoft jest bezwzględny, zje CoreWeave na śniadanie i rzuci kości swoim psom, jeśli będzie to dla niego korzystne."
Microsoft odmówił komentarza.
Spór pozostawia zestaw obserwowalnych wskaźników do śledzenia: dokąd zmierzy rentowność obligacji CoreWeave po sięgnięciu 15%, czy plan McBee pozyskiwania środków od firm ubezpieczeniowych się ziści, jak zakończy się spór o siłę wyższą między Oracle a Blue Owl oraz czy i inni klienci dotrzymają zobowiązań take-or-pay przez cały okres portfela zamówień CoreWeave wartego 103,7 mld USD — pytania, na którym ostatecznie opierają się przeciwne tezy Schlossmana i McKenny.
Ta historia pierwotnie ukazała się w Fortune.com.

