Miedź oddala się od rekordów, gdy napięcia USA-Iran przeważają nad mocnym sezonem wyników
Najważniejsze informacje
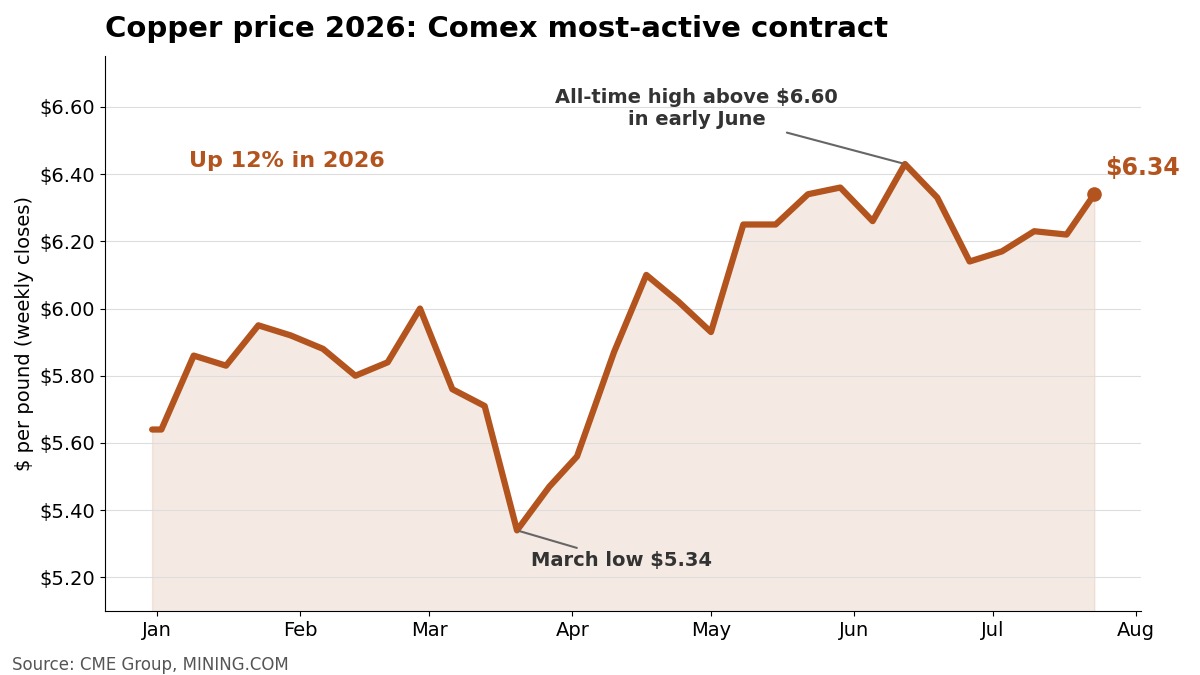
- •Wrześniowy kontrakt na miedź na Comex spadł o 2.4% do $6.34 za funt, pod presją ryzyka geopolitycznego mimo solidnych warunków fundamentalnych rynku.
- •Teck Resources, Freeport-McMoRan i Southern Copper podały mocne wyniki kwartalne, wspierane przez wyższe ceny miedzi i wzrost produkcji.
- •Panama rozważa opcje współpracy z First Quantum Minerals przy potencjalnym ponownym uruchomieniu kopalni Cobre Panama, a decyzja jest oczekiwana przed końcem roku.
- •Zapasy miedzi na LME spadły do 284,175 tonnes, podczas gdy zapasy dostępne do dostawy na Shanghai Futures Exchange zmniejszyły się od początku maja o 82%.
- •Magazyny Comex posiadają ponad 630,000 tonnes miedzi po ośmiu kolejnych kwartałach wzrostu zapasów, co w dużej mierze wiąże się z oczekiwaniami możliwych amerykańskich ceł importowych.
Ceny miedzi spadły w czwartek wraz z szerszym kompleksem metali, ponieważ narastające obawy związane z konfliktem USA-Iran zachwiały rynkami i ograniczyły apetyt inwestorów, mimo serii pozytywnych informacji dla czerwonego metalu, w tym solidnych kwartalnych wyników Teck Resources i Freeport-McMoRan oraz ponownego impetu wokół wznowienia pracy nieczynnej kopalni Cobre Panama.
Ruch ten uwypuklił napięcie między krótkoterminowym ryzykiem makroekonomicznym a wciąż sprzyjającym tłem dla miedzi. Choć lepsze wyniki producentów, niskie zapasy giełdowe poza Stanami Zjednoczonymi i chiński popyt importowy wskazują na mocne fundamenty, stres geopolityczny może szybko ograniczyć apetyt na ryzyko wśród metali przemysłowych.
Wrześniowe kontrakty na miedź na Comex spadły nawet o 2.5% do $6.33 za funt i były notowane po $6.34, niżej o 2.4%, o 11:45 a.m. w Nowym Jorku. Amerykański benchmark znajduje się obecnie około 5% poniżej rekordowego poziomu ustanowionego na początku czerwca, choć od początku roku wciąż zyskuje ponad 12%, wspierany przez ograniczoną podaż, oczekiwane amerykańskie cła na miedź i solidny popyt z Chin.
Najważniejsze informacje z sezonu wyników
Teck Resources poinformował, że skorygowana EBITDA za drugi kwartał potroiła się rok do roku do C$2.19 billion ($1.6 billion), z C$722 million, przy wzroście przychodów o 78% do C$3.61 billion. Produkcja miedzi wzrosła o 25% do 135,900 tonnes, a zrealizowane ceny wyniosły średnio $6.05 za funt wobec $4.32 rok wcześniej. Kopalnia Quebrada Blanca w Chile odnotowała trzeci z rzędu kwartał stabilnej produkcji na poziomie 55,800 tonnes, a całoroczne prognozy pozostały bez zmian. Akcje Teck wzrosły w Toronto nawet o 5.2%.
"We see a clear path to the combined Anglo-Teck being a go-to copper major over the next 12 months," napisali w nocie analitycy Jefferies kierowani przez Christophera LaFeminę. Proponowana fuzja z Anglo American uzyskała zgody regulacyjne w Kanadzie, Chile i Japonii, a kluczową nierozstrzygniętą zgodą pozostają Chiny. Zamknięcie transakcji nadal jest oczekiwane w ciągu 12 do 18 miesięcy od wrześniowego ogłoszenia.
Freeport-McMoRan przebił oczekiwania, wykazując skorygowany zysk netto za drugi kwartał w wysokości $1.1 billion, czyli $0.74 na akcję, przy przychodach $7 billion. Sprzedaż miedzi sięgnęła 710 million pounds (około 322,000 tonnes), przekraczając kwietniowe wytyczne spółki dzięki harmonogramowi wysyłek, przy średniej zrealizowanej cenie $6.17 za funt. Spółka poinformowała także o stałych postępach w zwiększaniu produkcji w kopalni Grasberg Block Cave po śmiertelnym osuwisku błota z ubiegłego roku, choć pełne wznowienie działalności przesunięto na początek 2028.
Freeport prognozuje sprzedaż miedzi w 2026 na poziomie 3.1 billion pounds (około 1.4 million tonnes), przy jednostkowych kosztach gotówkowych netto $1.90 za funt. Akcje spółki spadły o 2.2% zgodnie z ruchem ceny miedzi. Anglo American zyskał w Nowym Jorku prawie 4% po publikacji własnych wyników za pierwsze półrocze, które obejmowały obniżenie prognozy jednostkowych kosztów miedzi.
Southern Copper również podał mocne wyniki, osiągając rekordową skorygowaną EBITDA w wysokości $2.86 billion oraz zysk netto $1.67 billion za kwartał. Spółka przedstawiła ścieżkę do przekroczenia jednego miliona ton rocznej produkcji do 2029, podczas gdy jej projekt Tia Maria w Peru zbliża się do połowy etapu budowy. Zarząd podniósł prognozę produkcji na 2026 do 917,000 tonnes i przewiduje w tym roku niewielki globalny deficyt, wskazując, że zapasy giełdowe pokrywają obecnie tylko około 15 dni światowego popytu. Akcje Southern Copper spadły w czwartek o 3.8%, podążając za niższą ceną metalu.
Odbudowa w Chile i negocjacje w Panamie
Chile wychodzi ze skutków zimowej burzy, która pochłonęła 13 ofiar i doprowadziła do ogłoszenia stanu katastrofy w regionach Coquimbo i Atacama. W najbardziej dotkniętych obszarach nie prognozuje się opadów przez najbliższe pięć dni. Główne okręgi produkujące miedź położone dalej na północ w dużej mierze uniknęły szkód, a porty w regionie centralnym stopniowo wznawiają normalną działalność, choć część ograniczeń terminalowych nadal obowiązuje.
Antofagasta skierowała ciężki sprzęt do oczyszczania dróg w pobliżu swojej operacji Los Pelambres. Kopalnia Caserones należąca do Lundin Mining pozostaje zawieszona od July 18, przy utrzymaniu całorocznych prognoz. Teck poinformował, że jego operacja Carmen de Andacollo jest częściowo zawieszona od July 17.
W Panamie Reuters podał, że rząd rozważa utworzenie państwowego przedsiębiorstwa górniczego, które miałoby współpracować z First Quantum Minerals przy ponownym uruchomieniu kopalni Cobre Panama, zamkniętej od końca 2023. Rozważane struktury dałyby First Quantum udział od 60% do 65%, przy pozostawieniu reszty państwu, albo przewidywałyby wydzierżawienie operacji kanadyjskiemu górnikowi w zamian za tantiemy i wpływy podatkowe. Decyzja w sprawie długoterminowej przyszłości kopalni jest oczekiwana przed końcem roku. First Quantum, który wstrzymał roszczenie arbitrażowe o wartości $20 billion i rozpoczął przetwarzanie zgromadzonej rudy na miejscu, zakończył środowe notowania w Toronto spadkiem o 0.7%.
Rozmowy w Panamie pozostają kluczowym punktem obserwacji operacyjnej dla podaży, ponieważ ewentualne wznowienie zależałoby nie tylko od warunków handlowych, ale także od wybranej przez rząd struktury własności lub dzierżawy. Na razie dalsze zamknięcie kopalni utrzymuje uwagę na prognozach obecnych producentów i krótkoterminowych zakłóceniach w Chile.
Malejące globalne zapasy
Spadek cen następuje na tle szybko kurczących się zapasów giełdowych poza Stanami Zjednoczonymi. Zapasy miedzi w magazynach zarejestrowanych na LME spadły w czwartkowym raporcie dziennym o kolejne 6,750 tonnes do 284,175 tonnes — najniższego poziomu od marca i około 20% poniżej poziomu z końca czerwca. Kolejne partie metalu są przeznaczone do odbioru, a na początku tygodnia ponad połowa pozostałych zapasów znajdowała się na anulowanych warrantach oczekujących na dostawę.
Zapasy dostępne do dostawy w magazynach monitorowanych przez Shanghai Futures Exchange spadły od początku maja o 82%. Premia Yangshan, którą importerzy płacą za sprowadzenie miedzi do Chin, wyniosła $103 za tonę, pozostając blisko najwyższego poziomu od ponad roku. Znaczna część tego metalu trafiła zamiast tego do Stanów Zjednoczonych, gdzie magazyny Comex posiadają obecnie rekordowe ponad 630,000 tonnes po ośmiu kolejnych kwartałach wzrostu zapasów — zapas zgromadzony w dużej mierze w oczekiwaniu na potencjalne cło na import miedzi rafinowanej, którego decyzja nadal pozostaje w gestii Białego Domu.
Ten rozdźwięk między malejącymi zapasami LME i Szanghaju a rekordowymi zapasami Comex sprawił, że regionalne dane magazynowe stały się szczególnie istotne dla traderów oceniających dostępną podaż. Oczekiwana decyzja USA w sprawie ceł pozostaje kluczową zmienną polityczną, ponieważ ostatni wzrost zapasów w magazynach Comex był w dużej mierze powiązany z oczekiwaniami potencjalnego cła na import miedzi rafinowanej.
(Z materiałami Bloomberg i Reuters)

