Szef CBO: „Prawdopodobnie nie jest to realne”, by samo silne wzrostem gospodarcze ustabilizowało dług USA — potrzeba 5%-6% wzrostu, więcej niż zakłada Bessent (3%)
Najważniejsze informacje
- •Dyrektor CBO Phillip Swagel stwierdził, że prawdopodobnie nie jest realne, by sam szybszy wzrost ustabilizował trajektorię fiskalną USA, ponieważ wyższy wzrost podnosi też płace, wydatki na ubezpieczenie społeczne i stopy procentowe, zwiększając koszty obsługi długu.
- •Przy założeniu stóp procentowych 4%-5% Swagel oszacował, że ustabilizowanie długu wymagałoby nominalnego wzrostu PKB o 7%-8% i realnego wzrostu o 5%-6%, znacznie powyżej najnowszego kwartalnego tempa realnego wynoszącego 2,2%, a nawet optymistycznych prognoz Wall Street zakładających 2,5%.
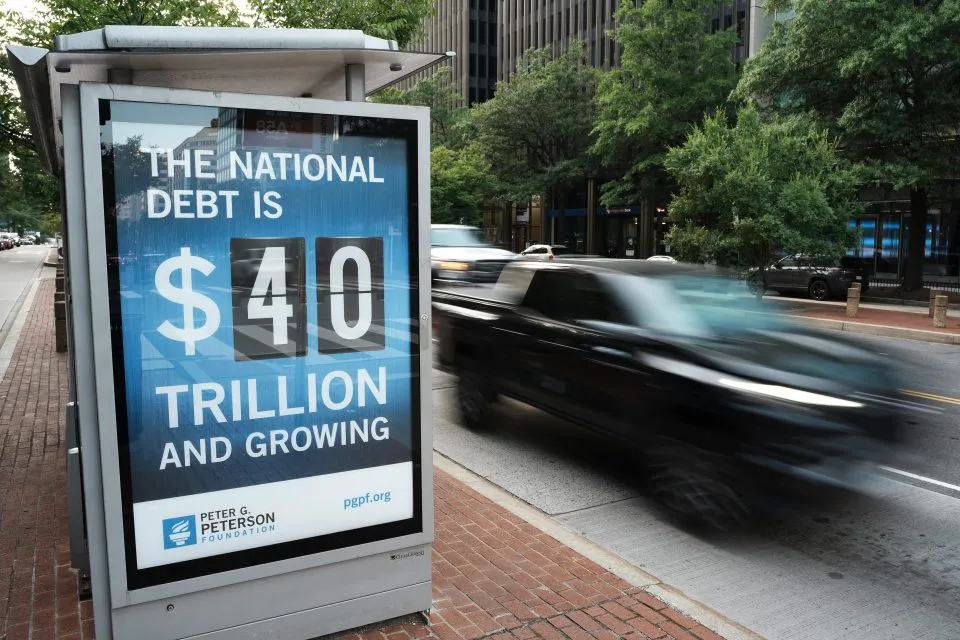
- •Łączny dług federalny wynosi obecnie 40 bln USD, dług utrzymywany przez publiczność równa się 100% PKB, a CBO prognozuje, że wskaźnik długu do PKB wzrośnie do 120% do 2036 roku.
- •Sekretarz skarbu Scott Bessent twierdził, że 3% wzrost pozwoliłoby USA „wyrosnąć” z ciężaru długu, natomiast Penn Wharton Budget Model szacuje, że potrzebny byłby średni wzrost o 3,5%-4% przez dekadę, aby utrzymać wskaźnik na stałym poziomie.
- •Swagel ostrzegł, że nagły szok stóp procentowych mógłby uruchomić cykl, w którym wyższe stopy powiększają deficyt i dług, oddziałując z powrotem na stopy, choć obecnie wpływ długu na rentowności długoterminowe pozostaje umiarkowany — 0,015 punktu procentowego na każdy 1-punktowy wzrost wskaźnika długu.
Dyrektor Kongresowego Biura Budżetowego (CBO) Phillip Swagel, którego agencja przygotowuje bezstronne prognozy budżetowe i gospodarcze wykorzystywane przez Kongres, stwierdził, że jest „prawdopodobnie nie realne”, by sam szybszy wzrost gospodarczy ustabilizował trajektorię fiskalną Stanów Zjednoczonych, nawet jeśli produkcja rósłaby ponad dwukrotnie szybciej niż obecnie.
Mówiąc w czwartek podczas konferencji banku Fed w Minneapolis, Swagel powiedział, że silniejszy wzrost pomógłby poprzez zwiększenie dochodów federalnych, ale mechanika gospodarki działa przeciwko prostemu rozwiązaniu. Sam wydatki federalne napędzają wzrost, który podnosi płace, a tym samym zwiększa wydatki na świadczenia z ubezpieczenia społecznego, zauważył. Silna gospodarka sprzyja również wzrostowi stóp procentowych, co zwiększa koszty obsługi długu rządu.
„Więc wzrost pomoże, ale prawdopodobnie nie jest realne, by sam wzrost ustabilizował naszą trajektorię fiskalną” — dodał Swagel. „Pozostają nam więc zmiany w dochodach i zmiany w wydatkach, a te są z natury wyborami politycznymi.”
Stawka jest znaczna. Łączny dług federalny — najszersza miara, obejmująca papiery skarbowe trzymane przez fundusze powiernicze rządu oraz przez inwestorów zewnętrznych — wynosi obecnie 40 bln USD, podczas gdy dług utrzymywany przez publiczność, wskaźnik najczęściej używany do oceny zdolności rządu do obsługi zobowiązań, równa się 100% PKB. Samo utrzymanie tego wskaźnika na stałym poziomie — a tym bardziej jego obniżenie — wymagałoby masywnego i utrzymującego się boomu. CBO prognozuje obecnie, że wskaźnik długu do PKB wzśnie do 120% do 2036 roku.
Prezes banku Fed w Minneapolis Neel Kashkari zapytał, czy sztuczna inteligencja mogłaby na tyle przyspieszyć wzrost, by zmienić te rachunki. Swagel odpowiedział, że CBO wykryło wzrost łącznej produktywności czynników produkcji, mierzącej efektywność pracy, kapitału i innych nakładów. Kolejna paczka prognoz gospodarczych agencji, przewidywana na początek przyszłego roku, uwzględni jej poglądy na temat AI i założy silniejszy wzrost w przyszłości, powiedział. Mimo to ostrzegł, że deficyt budżetowy jest tak głęboki, że nawet dodatkowy wzrost napędzany AI nie wystarczy.
Pytany przez Kashkari'ego, o ile szybszy musiałby być wzrost, aby ustabilizować dług, Swagel przestrzegł przed robieniem rachunków na szybko, ale podał przybliżone liczby. Przy założeniu stóp procentowych na poziomie 4%-5% oszacował, że nominalny wzrost PKB musiałby sięgnąć 7%-8%, a realny wzrost PKB musiałby osiągnąć 5%-6%. Ta para liczb odzwierciedla arytmetykę dynamiki długu: tylko wtedy, gdy wzrost nominalny przewyższa stopę pożyczkową rządu, wzrost zaczyna zmniejszać ciężar długu względem wielkości gospodarki. To ponad dwukrotność najnowszego realnego tempa wzrostu PKB wynoszącego 2,2% w drugim kwartale, i więcej niż nawet optymistyczne prognozy Wall Street, które zakładają wzrost za cały rok na poziomie 2,5%.
Przybliżone liczby Swagela znacznie przewyższają też to, co sekretarz skarbu Scott Bessent mówił, że jest potrzebne do pokonania długu. „Przy 3% wzrostu wyrośliśmy z tego problemu” — powiedział Bessent na Southern Methodist University w zeszłym miesiącu. „Przejdziemy na drugą stronę tego konfliktu z Iranem, a podstawowa gospodarka jest bardzo, bardzo silna i, jak sądzę, przyspiesza ponownie.” Inne szacunki mieszczą się gdzieś pomiędzy: według Penn Wharton Budget Model wzrost musiałby średnio wynosić 3,5%-4% przez dekadę, aby utrzymać wskaźnik długu do PKB na stałym poziomie. Rozbieżność między tymi szacunkami ma praktyczne znaczenie: im niższą stopę wzrostu zakłada urzędnik, tym większa część dostosowania spada na wybory podatkowe i wydatkowe, które Swagel określił jako z natury polityczne.
Swagel zwrócił też uwagę na niebezpieczeństwo szoku gospodarczego, który gwałtownie podniósłby stopy procentowe, uruchamiając to, co opisał jako błędne koło fiskalne. „To działa niemal jak turbosprężarka” — wyjaśnił. „Szok stóp procentowych zasila deficyt, zasila dług, a ten z powrotem zasila stopy procentowe.”
Jak dotąd rynek obligacji absorbuje cały dług, jaki amerykański Skarb emituje w celu sfinansowania deficytu budżetowego, ale rentowności długoterminowe gwałtownie wzrosły do najwyższych poziomów od 24 lat. Częściowozwierciedla to silną gospodarkę, oczekiwania podwyżek stóp przez Fed, wysokie ceny ropy utrzymujące inflację na podwyższonym poziomie, a także falę długu hiperskalerów AI konkurującego o popyt na rynku obligacji. Ale ogromna skala amerykańskiego długu również jest czynnikiem. Swagel powiedział, że na razie efekt jest niewielki — wzrost wskaźnika długu o 1 punkt procentowy prowadzi do wzrostu długoterminowych stóp procentowych o 0,015 punktu procentowego.
„Więc jest to umiarkowane, ale trajektoria fiskalna jest naprawdę bardzo wymagająca” — dodał. „To się sumuje, i oczywiście jest ten efekt typu turbosprężarki, o którym wspomniałem, gdzie to z powrotem zasila deficyty.”
Nagranie wideo z dyskusji można obejrzeć na YouTube.
Ta historia pierwotnie ukazała się na łamach Fortune.

