Wdrożenie CashAfrica w Chicken Republic uwypukla bariery rozwoju płatności zbliżeniowych w Nigerii
Najważniejsze informacje
- •CashAfrica nawiązało partnerstwo z Food Concepts w celu wprowadzenia mobilnych płatności zbliżeniowych w ponad 350 restauracjach Chicken Republic w Nigerii.
- •Wcześniejsze inicjatywy zbliżeniowe, w tym PayAttitude od Unified Payments w 2015 roku i Tap to Phone od Access Bank z Visa w marcu 2025 roku, rozszerzyły akceptację u sprzedawców bez zmiany konsumenckich zachowań płatniczych na dużą skalę.
- •Wytyczne Centralnego Banku Nigerii z 2023 roku dopuszczają transakcje zbliżeniowe do 15 000 ₦ bez dodatkowej weryfikacji, przy skumulowanym dziennym limicie 50 000 ₦.
- •Transakcje gotówkowe wii spadły o 59% w latach 2014–2024, a w 2024 roku terminale POS przetworzyły 1,38 miliarda transakcji o wartości 18,32 biliona ₦ (13,5 miliarda dolarów).
- •Adopcja płatności zbliżeniowych mogłaby wykorzystać 8,3 miliona zarejestrowanych terminali POS w Nigerii, z których część już obsługuje NFC, ale sukces zależy od tego, czy klienci wybiorą przyłożenie karty zamiast znajomych przelewów bankowych.
13 października CashAfrica ogłosiło partnerstwo z Food Concepts, firmą zajmującą się restauracjami typu quick-service, w celu wprowadzenia mobilnych płatności zbliżeniowych w ponad 350 lokalach Chicken Republic, jako część wysiłku na rzecz szerszej adopcji płatności bezstykowych w Nigerii.
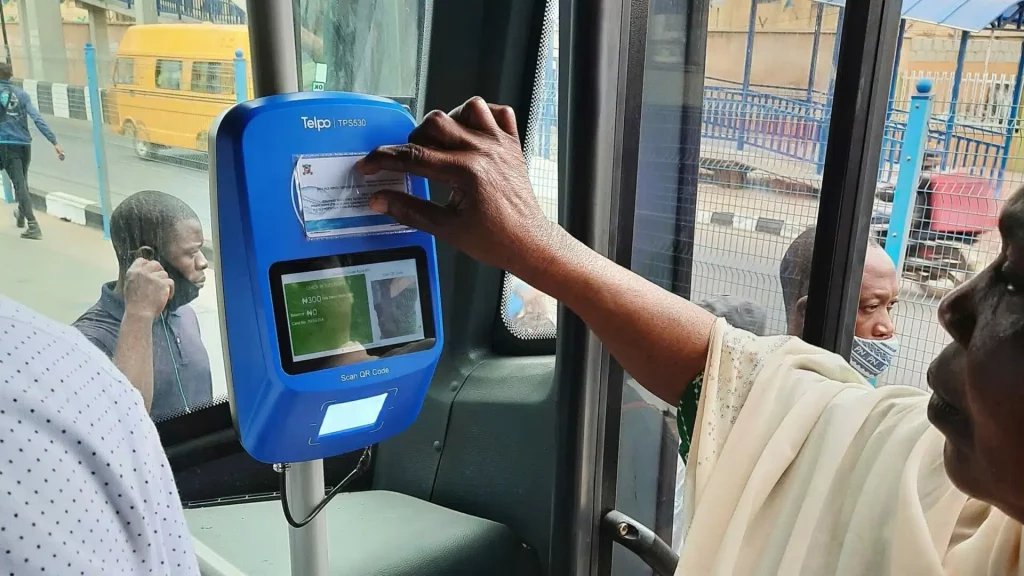
Wielu pasażerów lagoskiej komunikacji miało już styczność z tą technologią. Niebieska karta Cowry, obsługiwana przez Touch and Pay Technologies (TAP) dla lagoskiego organu transportowego, działa w całej sieci drogowej, kolejowej i promowej miasta. Według TAP ma ona ponad 300 000 aktywnych użytkowników i przetworzyła ponad 56 milionów transakcji. System działa, ponieważ karta i technologia zostały stworzone specjalnie do płatności za transport, a proces płatności zbliżeniowej jest zintegrowany z samą podróżą: pasażerowie muszą przyłożyć kartę, aby zapłacić przed wejściem do autobusu.
Ta integracja stanowi punkt wyjścia do zrozumienia wyzwań, przed którymi stoją płatności zbliżeniowe w Nigerii. Technologia nie jest nowa. Płatność zbliżeniowa wymaga klienta posiadającego kartę zbliżeniową lub urządzenie z technologią near-field communication (NFC), sprzedawcy z kompatybilnym terminalem oraz infrastruktury płatniczej łączącej transakcję z bankiem lub dostawcą płatności klienta.
Dane z Nigeria Inter-Bank Settlement System (NIBSS) pokazują, że w 2024 roku terminale POS przetworzyły 1,38 miliarda transakcji o wartości 18,32 biliona ₦ (13,5 miliarda dolarów). Gotówka historycznie dominowała w sposobie płatności Nigerijczyków, ale jej udział się kurczy. W latach 2014–2024 transakcje gotówkowe w Nigerii spadły o 59%, a ich miejsce zajęły płatności elektroniczne. Oznacza to, że Nigerijczyków nie trzeba przekonywać do możliwości płatności cyfrowych — już to robią. Nie są natomiast przekonani, dlaczego mieliby płacić właśnie w ten sposób.
Nigeria Już Tu Była
Partnerstwo CashAfrica z Chicken Republic nie jest pierwszą próbą uczynienia płatności zbliżeniowych normalnym elementem procesu płatności w Nigerii. W2015 roku Unified Payments, nigeryjska firma infrastruktury płatniczej, uruchomiła PayAttitude z sześcioma bankami, w tym Access Bank, UBA, Zenith Bank, Skye Bank, Diamond Bank i FirstBank. Usługa oparta na NFC pozwalała klientom płacić przez przyłożenie tagu NFC do kompatybilnego terminala POS. Tag można było przymocować do telefonu lub nosić osobno, a transakcje były powiązane z portfelem przedpłaconym.
W marcu 2025 roku Access Bank uruchomił Tap to Phone we współpracy z Visa, umożliwiając sprzedawcom przyjmowanie zbliżeniowych płatności kartą i urządzeniem bezpośrednio na telefonach z Androidem obsługujących NFC, bez tradycyjnego terminala POS.
Każda z tych prób rozwiązała część problemu podaży — albo ułatwiając dystrybucję kompatybilnych urządzeń, albo ułatwiając wdrażanie punktów akceptacji u sprzedawców. Mimo to żadna nie stworzyła wystarczająco przekonującego powodu, aby konsumenci i sprzedawcy na dużą skalę zmienili swoje zachowania płatnicze. Umowa z Chicken Republic działa na stronę podażową z innego kierunku: jedna umowa wprowadza akceptację od razu w ponad 350 lokalizacjach, pozostawiając trudniejszą połowę problemu — czy klienci faktycznie z niej skorzystają — po stronie popytu.
Istnieje również problem zaufania. W niskim stopniem zaufania rynku jak Nigeria, gdzie konsumenci obawiają się oszustw płatniczych, usunięcie znajomego etapu zabezpieczeń w postaci uwierzytelniania PIN może budzić wątpliwości co do bezpieczeństwa płatności zbliżeniowych. Nigeryjskie zasady dotyczące płatności zbliżeniowych wyznaczają obecnie pewne granice tego ryzyka. W 2023 roku Centralny Bank Nigerii wydał wytyczne obejmujące wymagania dotyczące uwierzytelniania i zarządzania ryzykiem dla płatności bezstykowych. Zasady dopuszczają transakcje do 15 000 ₦ (11,28 dolara) bez dodatkowej weryfikacji oraz skumulowany dzienny limit 50 000 ₦ (37,60 dolara). Dla wdrożenia w restauracjach limity te wyznaczają praktyczny zakres zastosowania technologii: szybkie zakupy są niewielkie i częste, więc płatność przy ladzie Chicken Republic zazwyczaj mieści się w zakresie bez weryfikacji, a nie uruchamia dodatkowego uwierzytelniania.
Płatności zbliżeniowe konkurują także z przelewami, które stały się znaną metodą płatności w części kraju. Do lutego 2023 roku, w wyniku polityki projektu przeprojektowania nairy i spowodowanego nią niedoboru gotówki, pieniądze w obiegu spadły z 3,29 biliona ₦ (2,47 miliarda dolarów) w październiku 2022 roku do 982,09 miliarda ₦ (738 milionów dolarów). Kiedy Nigerijczycy z trudem uzyskiwali dostęp do fizycznej gotówki, płatności elektroniczne gwałtownie wzrosły do rekordowego poziomu 600 bilionów ₦ (451 miliardów dolarów) w 2023 roku — o 55% więcej niż rok wcześniej.
Niedobór gotówki zmusił Nigerijczyków do znalezienia innego sposobu płatności. Okoliczności uczyniły alternatywę koniecznością, a powtarzalne użycie — czymś znajomym. Płatności zbliżeniowe nie mają równoważnego czynnika wymuszającego. Inne opcje płatności pozostają dostępne, więc sama szybkość nie wystarczy. Technologia musi oferowaćagę, której nie mają przelewy, karty ani gotówka — i uczynić tę różnicę na tyle oczywistą, aby konsumenci i sprzedawcy mieli powód do zmiany.
Co Odblokowują Płatności Zbliżeniowe
Płatności zbliżeniowe mogą zyskiwać grunt w ramach już istniejącej sieci POS. Według NIBSS na marzec 2025 roku zarejestrowano 8,3 miliona terminali POS, z których część już obsługuje NFC. NIBSS odpowiada również za certyfikację terminali płatniczych i aplikacji wdrażanych w Nigerii, co tworzy wspólną warstwę infrastruktury w całej branży. Agent POS, który obecnie obsługuje przelewy, przetwarza transakcje kartowe lub wypłaca gotówkę, mógłby stać się częścią sieci dystrybucji płatności zbliżeniowych. Haczyk polega na tym, że terminal może akceptować płatności zbliżeniowe, a klienci i tak mogą wolać przelewy.
Płatności zbliżeniowe wpisują się również w nigeryjską agendę polityki bezgotówkowej. Gdy Centralny Bank Nigerii wprowadzał tę politykę, argumentował, że duże uzależnienie kraju od gotówki jest kosztowne w zarządzaniu, zwiększa ryzyko napadów i strat związanych z gotówką, utrzymuje pieniądze poza formalnym systemem finansowym i ogranicza skuteczność polityki pieniężnej. Jeśli płatności zbliżeniowe ułatwią płatności elektroniczne w punkcie zakupu, mogą pomóc w przeniesieniu większej liczby transakcji z gotówki do formalnej gospodarki cyfrowej, redukując koszty obsługi gotówki i wyciek przychodów.
Ta metoda płatności mogłaby również upowszechnić bardziej zaawansowane formy uwierzytelniania podczas płatności, w tym uwierzytelnianie biometryczne. Nigeryjskie firmy miały już doświadczenia w tej dziedzinie. Access Bank ogłosił system płatności biometrią twarzy w 2020 roku, a Accelerex, nigeryjska firma fintech, uruchomiła Pay with Fingerprint na certyfikowanych przez NIBSS biometrycznych urządzeniach POS w 2024 roku. Jednak, podobnie jak wcześniejsze próby płatności zbliżeniowych, te systemy miały niewiele miejsc, gdzie konsumenci mogliby z nich korzystać. Jeśli płatności zbliżeniowe uczynią uwierzytelnianie zbliżeniowe częścią codziennych transakcji, mogą pomóc w budowaniu zaufania konsumentów do tej metody płatności.
Wdrożenie w Chicken Republic to najnowszy test, czy płatności zbliżeniowe mogą wyjść poza pilotaże i częściowe pokrycie w Nigerii. Na podstawie dotychczasowych doświadczeń prawdziwa skala będzie wymagać przejścia od powierzchownych integracji do solidnej realizacji. Wynik testu będzie można odczytać ze zwyczajnych wskaźników: czy goście przyłożą kartę przy ladzie zamiast sięgać po przelew, czy korzystanie utrzyma się po okresie premiery w ponad 350 lokalach oraz czy inni sprzedawcy dostrzegą powód, aby włączyć funkcję NFC, którą część z 8,3 miliona zarejestrowanych terminali POS w Nigerii już posiada.

