ETF BTCI wypłaca 25,6% stopy dystrybucji, ale pozostaje w tyle za Bitcoinem pod względem całkowitego zwrotu
Najważniejsze informacje
- •BTCI oferuje stopę dystrybucji na poziomie 25,60% oraz stopę dystrybucji za ostatnie dwanaście miesięcy wynoszącą 36,5%, wypłacając inwestorom miesięczną dywidendę finansowaną z premii za opcje kupna, a nie z bezpośredniego posiadania Bitcoina.
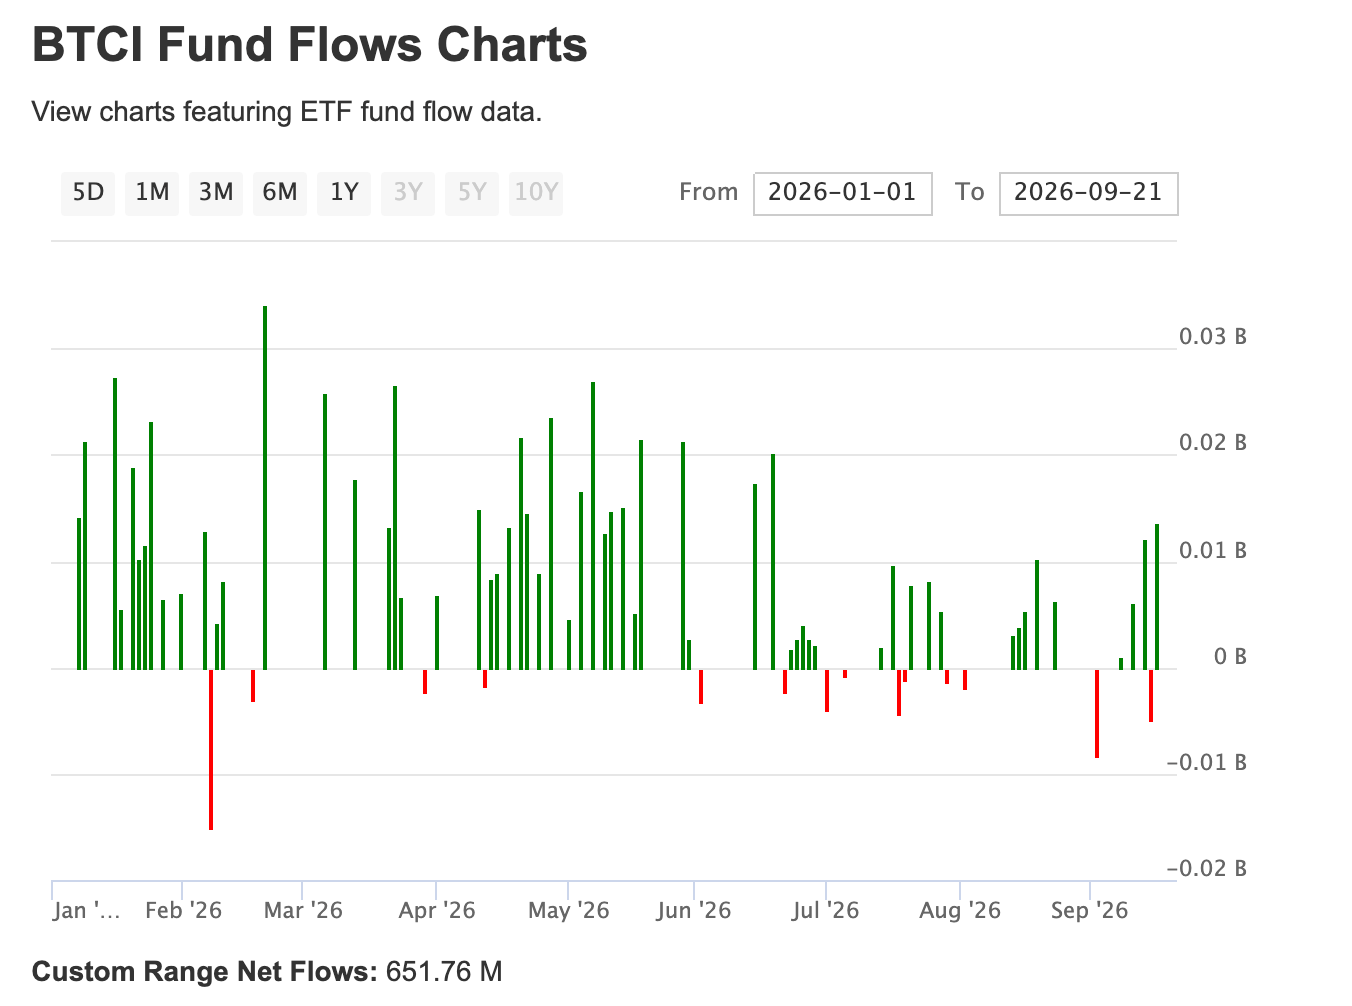
- •W tym roku fundusz przyciągnął ponad 651 mln USD napływów, zwiększając aktywa w zarządzaniu powyżej 1,39 mld USD od momentu uruchomienia w 2024 roku.
- •Zamiast bezpośrednio posiadać Bitcoina, BTCI inwestuje w iShares Bitcoin ETF (IBIT), VanEck Bitcoin Trust (HODL) oraz krótkoterminowe bony skarbowe USA.
- •BTCI pobiera wskaźnik kosztów na poziomie 0,98%, znacznie wyższy niż 0,25% w przypadku IBIT i 0,14% w przypadku MSBT Morgan Stanley.
- •Pomimo hojnych wypłat BTCI odnotował całkowity zwrot na poziomie -4,36% w tym roku i około -23% w ciągu dwunastu miesięcy, pozostając w tyle za Bitcoinem, który w tych samych okresach stracił odpowiednio 2,63% i 22%.
Bitcoinowe fundusze giełdowe radzą sobie w tym miesiącu dobrze, czemu sprzyja trwające ożywienie na rynkach aktywów cyfrowych. We wtorek fundusze zwiększyły wartość aktywów o ponad 774 mln USD, po napływie 998 mln USD w poniedziałek. Łączne napływy netto w tym miesiącu sięgnęły 2 mld USD, po 3,52 mld USD w poprzednim miesiącu.
Na tym tle wyróżnia się jeden fundusz: NEOS Bitcoin High Income ETF (BTCI), który wypłaca inwestorom miesięczną dywidendę.
Najważniejsze informacje
- BTCI to wyjątkowy bitcoinowy ETF oferujący stopę dystrybucji na poziomie 25,60%.
- Jego napływy gwałtownie wzrosły w ostatnich miesiącach, podnosząc wartość aktywów powyżej 1,39 mld USD.
- Wypłaty są finansowane z premii za wystawianie opcji kupna na aktywa związane z bitcoinowymi ETF-ami, a nie z bezpośredniego posiadania Bitcoina.
- Historia pokazuje, że fundusz ma tendencję do osiągania słabszych wyników niż Bitcoin pod względem całkowitego zwrotu.
Napływy zwiększyły wartość aktywów
NEOS, spółka przejmowana przez Goldman Sachs w transakcji o wartości 2,25 mld USD, uruchomiła NEOS Bitcoin High Income ETF w 2024 roku. Fundusz nadal przyciąga w tym roku znaczne napływy, nawet w obliczu pogłębiającej się krypto-zimy, a jego miesięczna dywidenda odróżnia go od konwencjonalnych funduszy bitcoinowych.
Dane zebrane przez ETFdb pokazują, że w tym roku fundusz odnotował napływy przekraczające 651 mln USD, zwiększając aktywa w zarządzaniu (AUM) do ponad 1,39 mld USD. Ten wzrost uczynił z BTCI istotną alternatywę nastawioną na dochód na rynku zdominowanym przez produkty spot na Bitcoina.
BTCI różni się od spotowych bitcoinowych ETF-ów oferowanych przez firmy takie jak BlackRock, Fidelity, Grayscale i Bitwise pod jednym fundamentalnym względem: nie posiada bezpośrednio Bitcoina. Zamiast tego fundusz inwestuje w iShares Bitcoin ETF (IBIT) oraz VanEck Bitcoin Trust (HODL), a także w krótkoterminowe bony skarbowe USA. Aktywa te pozwalają mu korzystać ze wzrostów Bitcoina. Ta struktura ma znaczenie dla inwestorów, ponieważ określa, co faktycznie posiadają udziałowcy: ekspozycję na istniejące bitcoinowe ETF-y i bony skarbowe, a nie bezpośrednie zasoby Bitcoina.
Jednocześnie fundusz wykorzystuje rynek opcji do generowania zwrotów. Sprzedaje (wystawia) opcje kupna na jedno lub więcej aktywów związanych z Bitcoinem, takich jak HODL lub IBIT, i pobiera premię, którą wypłaca inwestorom w formie dywidendy. Mechanizm ten wiąże się z wbudowanym kompromisem: w zamian za premię wystawiający opcję kupna rezygnuje ze wzrostu wartości aktywa bazowego powyżej ceny wykonania opcji. Z tego powodu strategie covered call zamieniają potencjał wzrostu na dochód.
Dane na stronie internetowej funduszu pokazują stopę dystrybucji na poziomie 25,60%, przy stopie dystrybucji za ostatnie dwanaście miesięcy (TTM) wynoszącej 36,5%. To znaczące wartości: inwestycja w wysokości 100 000 USD przyniosłaby około 36 000 USD dywidend w ciągu ostatnich dwunastu miesięcy.
Stopa ta wyróżnia się, ponieważ sam Bitcoin nie wypłaca regularnego dochodu, podobnie jak konwencjonalne bitcoinowe ETF-y, takie jak IBIT, FBTC i HODL. W przeciwieństwie do niektórych innych tokenów Bitcoin nie generuje stałych wypłat dla posiadaczy.
Ukryty koszt: wysokie opłaty i słabsze całkowite stopy zwrotu
Główną korzyścią z inwestowania w BTCI jest wysoka dywidenda. Fundusz wiąże się jednak z kilkoma istotnymi wadami.
Najważniejszą z nich są koszty. BTCI pobiera wskaźnik kosztów na poziomie 0,98%, co jest wysoką wartością, zważywszy że Vanguard S\u0026P 500 ETF (VOO) pobiera zaledwie 0,03% rocznie. ETF IBIT pobiera 0,25%, natomiast bitcoinowy ETF Morgan Stanley (MSBT) kosztuje tylko 0,14%. Z czasem różnica we wskaźnikach kosztów może być znacząca.
Kolejnym wyzwaniem jest to, że pomimo hojnych wypłat całkowity zwrot z BTCI był słaby. Całkowity zwrot mierzy wartość generowaną przez aktywo zarówno dzięki wzrostowi ceny, jak i dywidendom.
W tym roku fundusz odnotował całkowity zwrot na poziomie -4,36%, podczas gdy Bitcoin stracił 2,63% — oznacza to, że inwestor, który po prostu posiadał Bitcoina, osiągnął lepszy wynik ogólny. Ten sam trend wystąpił w ciągu ostatnich 12 miesięcy: BTCI przyniósł ujemny zwrot na poziomie 23%, podczas gdy Bitcoin spadł o 22%.
BTCI nie jest wyjątkiem od tego wzorca. Bliższa analiza innych ETF-ów covered call pokazuje, że mają one tendencję do osiągania słabszych wyników niż ich aktywa bazowe — co jest zgodne ze strukturą tej strategii, w której dochód z premii zastępuje część potencjalnego wzrostu aktywa bazowego. Godnym uwagi przykładem jest ETF MSTY, który śledzi spółkę Strategy Michaela Saylora i przez lata konsekwentnie pozostawał w tyle za aktywem bazowym.
Liczby pokazują kompromis leżący u podstaw BTCI: podwyższony miesięczny dochód w zamian za całkowite wyniki, które pozostawały słabsze niż w przypadku zwykłego posiadania Bitcoina. Konkretne dane, które warto śledzić, to każda kolejna informacja o miesięcznej dystrybucji, ujawniająca wysokość premii generowanej obecnie przez fundusz, a także finalizacja przejęcia NEOS przez Goldman Sachs za 2,25 mld USD — wydarzenie branżowe, które przesądzi o tym, kto ostatecznie będzie nadzorował fundusz.

