Bitcoin może dalej spadać bez paniki woltałnościowej: dlaczego najnowsze sygnały dna są niewystarczające
Najważniejsze informacje
- •Wskaźnik taker buy/sell dla Bitcoina na Binance spadł do 0,85, najniższego poziomu od ponad roku, co pokazuje, że sprzedający zainicjowali około 54% sklasyfikowanych transakcji na perpetual swap tej platformy.
- •Piątkowe likwidacje krypto osiągnęły 1,64 mld dolarów, z czego prawie 89% stanowiły pozycje long — mechanizm zamknięć margin przyczynił się więc do tape'u ciężkiego od sprzedaży stojącego za kontrariańskim sygnałem.
- •Indeks DVOL Deribit na poziomie 40,77 odzwierciedla stłumioną oczekiwaną woltałność, spójną z kontrolowanym powolnym spadkiem, ponieważ indeks mierzy szerokość przewidywanego ruchu cen, a nie jego kierunek.
- •Amerykańskie spot ETF-y na Bitcoina odnotowały odpływy w wysokości 1,44 mld dolarów w pięciu kolejnych sesjach od 5 do 11 listopada, co wskazuje na osłabienie popytu mimo około 1,3 mln BTC w śledzonych zasobach funduszy.
- •Bitcoin handlował poniżej 70 000 dolarów po raz pierwszy od sierpnia, a jednotygodniowy skew put 25-delta wzrósł do około 14% — kontrariańska teza o odbiciu pozostaje więc niepotwierdzona według standardu wchłaniania podaży opisanego w artykule.
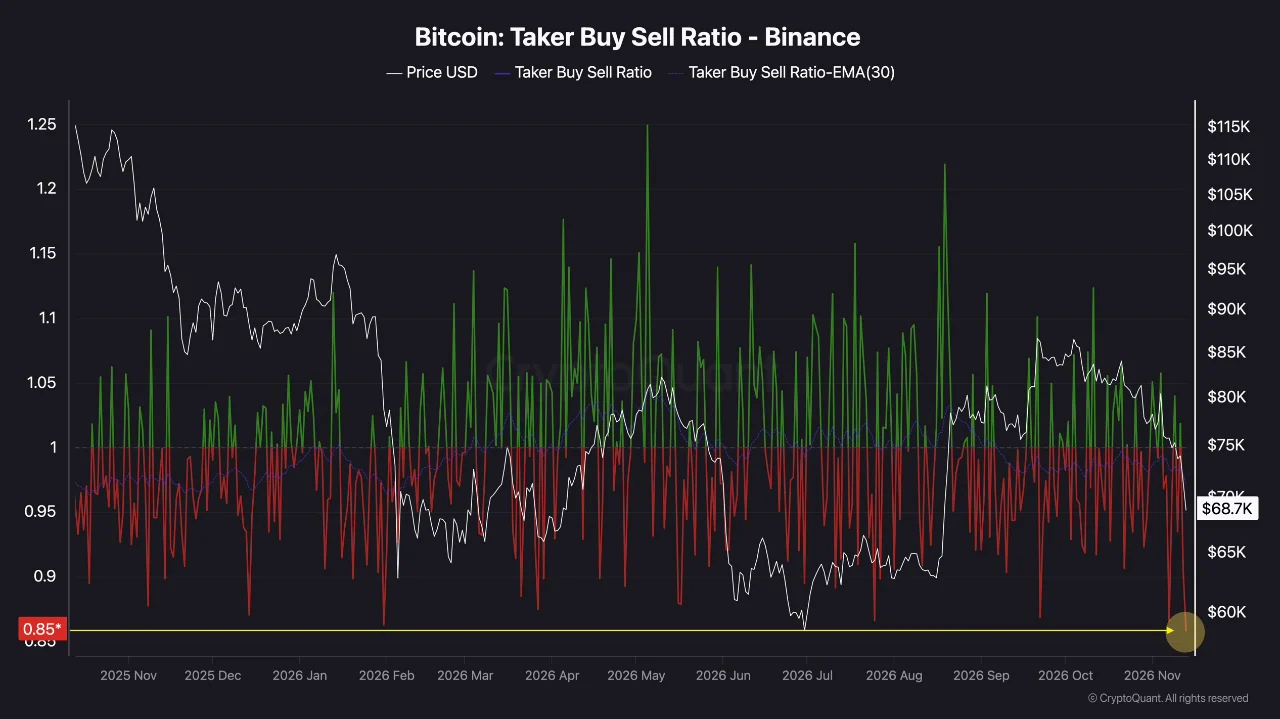
Dwa wpisy CryptoQuant opublikowane 13 listopada — Darkfost o wykonaniu zleceń na futures Binance oraz The Daily Digits o wycenie opcji — są przez część rynku odczytywane jako sygnały formowania dna. Obie analizy zasługują na lekturę. Żadna z nich jednak nie mierzy tego, co jest wymagane dla prawdziwego dna: kupujących wchłaniających podaż po cenie, która się utrzymuje.
Wskaźnik taker 0,85 mierzy pośpiech, a nie wyczerpanie
Darkfost informuje, że wskaźnik taker buy/sell dla Bitcoina na Binance spadł do 0,85 — najniższego poziomu od ponad roku — i sugeruje, że ten ekstremum może wyprzedzać krótkoterminowe odbicie. Matematyka stojąca za tą liczbą jest prosta: na każde 85 jednostek wolumenu inicjowanego zakupem przypadło 100 jednostek wolumenu inicjowanego sprzedażą, co oznacza, że sprzedający zainicjowali około 54% sklasyfikowanych transakcji.
Wskaźnik rejestruje to, kto przekroczył spread. Sprzedający, który trafia w leżące zlecenie kupna, płaci za natychmiastową realizację; kupujący po drugiej stronie złożył to zlecenie wcześniej i sam wybrał cenę. Odczyt pokazuje, że to po stronie sprzedaży obecnie leży niecierpliwość. Nie mówi jednak nic o tym, jak głęboka jest kolejka zleceń kupna ani jak szybko się uzupełnia.
Zakres pomiaru dodatkowo zawęża interpretację. Dokumentacja metryk CryptoQuant definiuje tę serię na podstawie wolumenu perpetual swap na pojedynczej platformie. Binance należy do największych rynku instrumentów pochodnych kryptowalut, a odczyty z jego książki zleceń są cytowane w całym rynku — sam pomiar obejmuje jednak wyłącznie tape tej jednej platformy. Transakcja inicjowana sprzedażą otwierająca nową pozycję short, zamykająca pozycję long oraz wywołana przez mechanizm likwidacji są liczone tak samo. To rozróżnienie ma znaczenie w tym tygodniu: piątkowy raport CoinDesk podaje likwidacje krypto na poziomie 1,64 mld dolarów, z czego prawie 89% stanowiły pozycje long, a same likwidacje futures Bitcoina wyniosły 916 milionów dolarów, w 95% pozycje long. Wymuszone zamknięcia pozycji long są zapisywane jako sprzedaż taker. Likwidacja jest mechanizmem, a nie decyzją dyskrecjonalną: gdy lewarowana pozycja long nie może już spełnić wymogu depozytu zabezpieczającego, platforma automatycznie zamyka ją poprzez sprzedaż w książce zleceń. Część „pośpiechu” widocznego we wskaźniku pochodziła więc z silników margin, a nie z przekonań.
Wskaźnik taker identyfikuje, kto jest niecierpliwy. Czy druga strona nadal wchłania tę niecierpliwość, to odrębny pomiar — i ta sama luka przenika sposób, w jaki wykorzystywany jest odczyt opcji.
Niski DVOL pasuje do powolnego dryfowania w dół, a nie do dna
The Daily Digits informuje, że indeks DVOL Deribit wynosi 40,77, przy czym Bitcoin jest 17,4% poniżej kroczącego 30-dniowego maksimum ceny zamknięcia, z ceną odniesienia w okolicach 68 667 dolarów w momencie migawki. Badanie porównuje ten odczyt z 290 podobnymi dniami obsunięcia od marca 2021 roku, a osobno z dniami obsunięcia wyłącznie z 2026 roku. Mediany są takie, jak podało The Daily Digits na CryptoQuant; luki procentowe wyliczył zespół Coindoo.com, a historyczna próba nie została niezależnie zrekonstruowana.
Dwie próby opowiadają różne historie, a druga jest bardziej uczciwa. Długa próba jest zdominowana przez reżimy z lat 2021 i 2022, gdy obsunięcia rutynowo wiązały się z dużo szerszymi oczekiwanymi wahaniami. Własna mediana badania dla 2026 roku pokazuje, że w tym roku spadki były wyceniane znacznie spokojniej, co zawęża lukę „połowy zwykłego strachu” do mniej niż jednej piątej. Mierzone względem standardów 2026 roku dzisiejszy odczyt jest łagodnie stłumiony, a nie anomalny.
Wielkość próby wymaga tej samej krytyki. Te 290 kwalifikujących się dni to dni kalendarzowe, a pojedyncze wielotygodniowe spadki mogą dostarczyć ich dziesiątki. Reprezentują one garść wyprzedaży obserwowanych wielokrotnie, a nie 290 niezależnych epizodów, z których można odczytać częstość odbicia.
Pozostaje kwestia tego, co DVOL faktycznie wycenia. Metodologia Deribit opisuje rocznizoną miarę oczekiwanej zmienności na kolejne 30 dni — szerokość zakresu, za który płaci rynek opcji, bez poglądu na kierunek. Szerokość i kierunek łatwo się rozchodzą. Aktywo, które traci 1% przez dziesięć kolejnych sesji, kończy około 9,6% niżej, nie notując ani jednego dnia większego niż 1%. To stylizowana ścieżka, a nie rzeczywista trajektoria Bitcoina, ale pokazuje, dlaczego tape ciężki od sprzedaży i spokojny indeks woltałności mogą z wygodą współistnieć w ramach kontrolowanego spadku. Niski DVOL przy obsunięciu o 17% to dokładnie to, jak wygląda powolne dryfowanie.
Testem jest to, czy cena przestaje spadać przy tej samej sprzedaży
Jeśli sprzedający nadal trafiają w zlecenia kupna, a cena przestaje ustanawiać nowe minima, to leżący kupujący wchłaniają podaż. Jeśli sprzedaż o podobnej skali nadal dociera do niższych cen, zlecenia kupna są wycofywane lub żądają większego dyskonta. Tylko to porównanie odróżnia dno od pauzy.
Jego odczytanie wymaga cierpliwości. Duże widoczne zlecenie kupna może zniknąć, zanim ktokolwiek będzie po drugiej stronie transakcji, a krótkotrwała stabilizacja może być niczym więcej niż zamykaniem pozycji przed wygaszeniem. Zrealizowane transakcje na kilku płynnych platformach, mierzone w skali dni, a nie godzin, są właściwym standardem, ponieważ rejestrują ceny, które kupujący faktycznie zaakceptowali.
Według tego standardu piątek nie pomógł tezie o odbiciu. Bitcoin handlował poniżej 70 000 dolarów po raz pierwszy od sierpnia, przy czym 51,9% wolumenu taker nadal pozostawało po stronie sprzedaży, według CoinDesk. Sprzedaż o znajomej skali dotarła do niższej ceny.
1,3 mln BTC w funduszach to zasób, a nie przepływ
Badanie opcji przywołuje również śledzone zasoby funduszy blisko 1,3 mln BTC jako znak odporności instytucjonalnej. Seria Fund Holdings CryptoQuant zlicza razem trusty, ETF-y i zamknięte fundusze inwestycyjne, a raportuje poziom. Popyt to zmiana tego poziomu — a zmiana w tym miesiącu była ujemna.
Tabela przepływów Farside Investors pokazuje, że amerykańskie spot ETF-y na Bitcoina odnotowały odpływy w pięciu kolejnych sesjach od 5 do 11 listopada, łącznie 1,44 mld dolarów, z czego 299,8 miliona dolarów wypłynęło samo 11 listopada. W momencie pisania odczyt z 12 listopada wyniósł wstępnie 47,7 miliona dolarów odpływu, przy czym IBIT BlackRocka i FBTC Fidelity jeszcze się nie raportowały. Codzienna częstotliwość sprawia, że tabela nadaje się jako niemal w czasie rzeczywistym kontrola popytu — roli, której wolno zmieniający się poziom zasobów nie może pełnić.
Przy cenach w okolicach 70 000 dolarów 1,44 mld dolarów to około 20 000 BTC, czyli około 1,5% salda 1,3 mln BTC. Zaokrąglona liczba zasobów „połyka” odpływ tej wielkości bez widocznego ruchu — dlatego saldo nie może służyć jako dowód, że popyt jest nienaruszony. Seria przepływów jest węższa niż wykres zasobów, a umorzenie jednostek funduszu nie jest natychmiastową sprzedażą na giełdzie, więc te dwie liczby nie są ze sobą sprzeczne. Odpowiadają na różne pytania, a tylko jedno z nich dotyczy popytu.
Wcześniejszy tekst Coindoo o kurczeniu się podażi gotówki w krypto w najszybszym tempie od 2022 roku opisuje drugą stronę tej księgi: pula płynności dostępnej do zaspokojenia tej sprzedaży kurczy się w tym samym czasie.
Czego wymagałby prawdziwy przypadek odbicia
Zacznij od księgi futures, bo odbicie z tego poziomu zaczęłoby się właśnie tam. Piątkowe dane CoinDesk pokazują umiarkowanie ujemny funding — czyli shorty płacą longom — po tym, jak w czwartek był on umiarkowanie dodatni. Ujemny funding w połączeniu z ciężkimi likwidacjami longów to układ sprzyjający odbiciu na pokryciu shortów. Taki ruch podnosi cenę, nie dowodząc popytu spot, a sposobem na ich rozróżnienie jest open interest. Open interest na futures Bitcoina spadł w piątek o 5,4% wobec 5,9% spadku ceny, co oznacza, że liczba kontraktów ledwo się zmieniła, a spadek w dolarach wynikał głównie z niższej ceny. Odbicie, które dodaje kontrakty, przy fundingzie tylko umiarkowanie dodatnim i utrzymującej się cenie, sygnalizowałoby świeże podejmowanie ryzyka. Odbicie, które „wypala” kontrakty, to shorty wychodzące.
Potem sprawdź tę część rynku opcji, której DVOL nie pokazuje. Jednotygodniowy skew 25-delta — premia, którą traderzy płacą za opcje put względem równoważnych calli — wynosił około 10% 10 listopada, około 11% 12 listopada i około 14% w piątek, według CoinDesk. Oczekiwana skala ruchu jest stłumiona; cena ochrony przed jego kierunkiem rosła przez cały tydzień. Prawdziwy przypadek odbicia wymagałby kurczenia się tej premii w dni, gdy cena się utrzymuje, a nie tylko w dni, gdy odbija.
Wreszcie zestaw woltałność implikowaną z zrealizowaną. Jednotygodniowa woltałność implikowana at-the-money obniżyła się w czwartek do około 35%, co przy przeliczeniu liczby rocznizonej na jeden dzień wycenia typowy dzienny ruch na poziomie około 1,8%. Piątkowy spadek o ponad 3% przed południem UTC był około dwukrotnie większy. Gdy zrealizowane ruchy wyprzedzają to, co wyceniły opcje, rynek goni ruch, a nie jest wobec niego spokojny — a „tanie” opcje mogą być po prostu opcjami, które jeszcze nie nadążyły.
Jeśli spot nadal będzie ustanawiał nowe minima, podczas gdy dominuje wolumen inicjowany sprzedażą, kontrariańska teza o odbiciu pozostaje niepotwierdzona — cokolwiek robi DVOL.
Kontekst danych: oba wpisy CryptoQuant zostały opublikowane 13 listopada 2026 roku i używają różnych migawek. Odczyty instrumentów pochodnych pochodzą z codziennych raportów rynkowych CoinDesk z 10–13 listopada i są aktualne na moment ich publikacji. Liczba dziennego ruchu około 1,8% to obliczenie Coindoo na podstawie podanej woltałności implikowanej 35%. Liczba Farside z 12 listopada była w momencie pisania wstępna.
Źródło: Coindoo
Zastrzeżenie: Ten artykuł jest analizą rynkową, a nie poradą inwestycyjną. Nie szacuje prawdopodobieństwa odbicia Bitcoina ani nie przewiduje żadnych ruchów cen. Każdy omawiany wskaźnik jest przypisany swojemu wydawcy, a opisane scenariusze są sposobami odczytywania bieżących danych, a nie prognozami. Rynki kryptowalut są zmienne, a pozycje lewarowane mogą być szybko zlikwidowane. Przeprowadź własne badania i skonsultuj się z licencjonowanym doradcą finansowym przed podjęciem jakiejkolwiek decyzji inwestycyjnej. Coindoo i autor nie ponoszą odpowiedzialności za straty wynikłe z decyzji opartych na tej treści.

