Dlaczego rajd Bitcoina jest niebezpieczny według nowych danych Fedu
Najważniejsze informacje
- •21 września Bitcoin dotknął 86 000 USD, ponad 10% powyżej zamknięcia z poprzedniej niedzieli, napędzany dodatnim przepływem takerów spot, rosnącym wolumenem i likwidacjami pozycji krótkich, przy otwartych pozycjach futures i opłatach finansowania płaconych przez pozycje długie powyżej wysokich pasm Glassnode oraz otwartych pozycjach na opcjach blisko 41 mld USD.
- •Wskaźnik Financial Vulnerability Index z analizy roboczej personelu Fedu pokazuje dźwignię finansową na poziomie 0,83 wewnątrz podwyższonego pasma, obok indeksu zagregowanego 0,65, presji wyceny 0,77 i ryzyka finansowania 0,62, przy zadłużeniu gospodarstw domowych i przedsiębiorstw niższym — 0,26.
- •FVI został zaprojektowany, by wychwytywać wolno narastającą podatność strukturalną, a nie bieżący stres rynkowy, a historyczny model analizy pokazuje, że ten sam szok cyklu koniunkturalnego powodował głębsze spadki konsumpcji i inwestycji długoterminowych w okresach wysokiego FVI.
- •Analiza Fedu oszacowała, że na wrzesień 2025 duże fundusze hedgingowe miały 4 bln USD brutto ekspozycji na obligacje skarbowe i 3 bln USD pożyczek repo, w tym około 830 mld USD w transakcjach basis cash-futures i 305 mld USD w transakcjach swap-spread.
- •Przeniesienie stresu finansowania repo na osłabiony popyt krypto i likwidacje zdźwigniętego Bitcoina pozostaje scenariuszem, którego przywołane dowody nie zaobserwowały, a zakończenie zestawu danych na 2025:Q4 pozostawia niejasne dane źródłowe odczytów z wykresu oznaczonych rokiem 2026, przy czym analiza nie reprezentuje poglądów Zarządu.
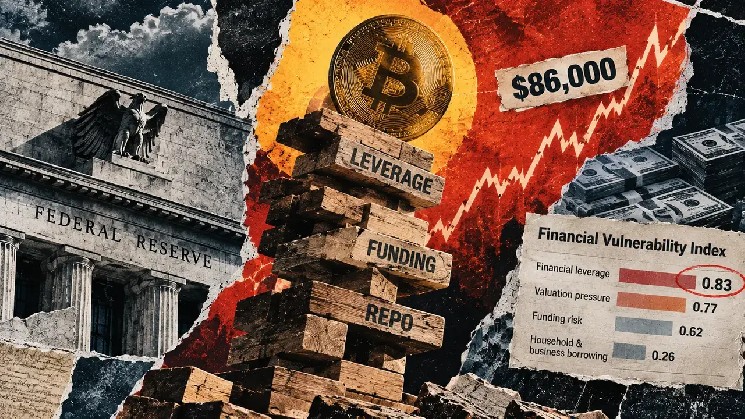
Najnowszy rajd Bitcoina i nowy wskaźnik ryzyka finansowego Rezerwy Federalnej opisują dwa różne horyzonty czasowe. Bitcoin ($BTC) odzwierciedla popyt i pozycjonowanie na dzisiejszym rynku, podczas gdy miernik Fedu śledzi strukturalne słabości, które mogą wzmocnić następny szok.
Financial Vulnerability Index (FVI) został zaprojektowany tak, by wychwytywać wolno narastającą podatność, a nie bieżący stres rynkowy. Na rysunku 2 analizy roboczej końcowa adnotacja dźwigni finansowej wynosi 0,83, wewnątrz pasma "podwyższonego" w jej rozkładzie historycznym. Indeks zagregowany jest oznaczony jako 0,65, presja wyceny 0,77, a ryzyko finansowania 0,62 — wszystkie określone jako "istotne". Zadłużenie gospodarstw domowych i przedsiębiorstw jest niższe i wynosi 0,26. Wskaźnik wpisuje się w szerszy zestaw narzędzi monitoringu Fedu, obejmujący także półroczny raport Financial Stability Report, choć same analizy robocze personelu nie mają rangi politycznej Zarządu.
Wykres oznacza cztery składowe jako Q1, a indeks zagregowany jako Q2, przy czym 2026 to ostatnia oznaczenie osi. Osobno analiza robocza stwierdza, że jej zestaw danych i kilka prób szacunkowych kończą się na 2025:Q4, bez wyjaśnienia, czy te punkty końcowe to obserwacje późniejszych danych, prognozy bieżące, czy kwestia etykietowania. Ogranicza to bezpieczny opis do etykiet kwartałów i wartości na rysunku , bez przypisywania im zweryfikowanej daty obserwacji z 2026 roku.
Rozróżnienie między podatnością a bieżącymi warunkami wyjaśnia pozorny rozdźwięk. Konwencjonalne indeksy warunków finansowych rosną, gdy kredyt się zaostrza i pojawia się widoczny stres. FVI może natomiast narastać w spokojniejszych okresach, gdy kumulują się dźwignia i podejmowanie ryzyka.
Obecny ruch Bitcoina ma własne przyczyny. 21 września $BTC dotknął 86 000 USD, ponad 10% powyżej zamknięcia z poprzedniej niedzieli, gdy przepływ takerów spot stał się dodatni, a wolumen rósł. Likwidacje pozycji krótkich pomogły w poniedziałkowym wzroście. Otwarte pozycje na kontraktach futures i opłaty finansowania płacone przez pozycje długie przekraczały wysokie pasma Glassnode, otwarte pozycje na opcjach wynosiły około 41 mld USD, a opcje wyceniały mniejsze zmienność, niż rynek ostatecznie dostarczył.
Jak stres na finansowaniu mógłby dotrzeć do Bitcoina
Czerwcowa analiza "Decomposing Hedge Funds' U.S. Treasury Exposures" oszacowała, że na wrzesień 2025 duże fundusze hedgingowe miały 4 bln USD brutto ekspozycji na obligacje skarbowe i 3 bln USD pożyczek repo — krótkoterminowego finansowania zabezpieczonego kolateralem skarbowym. Szacunki przybliżone obejmowały około 830 mld USD w transakcjach basis cash-futures, wykorzystujących lukę między futures na obligacje skarbowe a cenami obligacji gotówkowych, oraz 305 mld USD w transakcjach swap-spread, pozycjonowanych wokół różnicy między swapami stawkowymi a obligacjami skarbowymi.
Osobny przegląd Fedu rynków repo zabezpieczonych obligacjami rządowymi wykazał, że krótkoterminowe finansowanie, pośrednictwo dealerów, ponowne wykorzystanie kolateralu i niskie haircuty mogą przenosić stres między rynkami finansowania, gotówkowymi i instrumentami pochodnymi. Wyższe wezwania do uzupełnienia depozytu lub mniejsza przepustowość dealerów mogłyby wymusić sprzedaż aktywów płynnych, osłabić popyt spot na krypto i zlikwidować zdźwignięte pozycje $BTC. Ta międzyrynkowa sekwencja pozostaje jednak scenariuszem; przywołane dowody nie zaobserwowały całego łańcucha. Jego przesłanki są jednak możliwe do obserwacji w czasie rzeczywistym: czy otwarte pozycje futures i opłaty finansowaniałacone przez pozycje długie pozostaną powyżej wysokich pasm Glassnode, jak szacowane pożyczki repo funduszy hedgingowych będą ewoluować od poziomu z września 2025 oraz czy Fed później wyjaśni dane źródłowe stojące za odczytami FVI oznaczonymi rokiem 2026.
Historyczny model analizy roboczej pokazuje, dlaczego odczyt podatności ma znaczenie. W okresach wysokiego FVI ten sam modelowany szok cyklu koniunkturalnego powodował głębsze spadki konsumpcji i inwestycji długoterminowych niż w okresach niskiego FVI. Indeks najlepiej więc czytać jako miernik wzmacniacza: opisuje zdolność systemu do zamiany szoku w szersze szkody, podczas gdy bezpośrednia ścieżka Bitcoina pozostaje związana z przepływami, płynnością i pozycjonowaniem.
Analiza robocza odzwierciedla opinie jej autorów i nie oznacza stanowiska Zarządu Rezerwy Federalnej.
Źródło: CryptoSlate

