Ekonomista Apollo Torsten Slok: hossa na AI ma „podstawową wadę ekonomiczną
Najważniejsze informacje
- •Torsten Slok argumentował, że krańcowy koszt produkcji mocy obliczeniowej przewyższa krańcową korzyść, jaką przynosi użytkownikom, co podważa tezy o nieograniczonym popycie na centra danych.
- •Odkrył, że 80% najlepszych 1% wydawców na AI jest wspieranych przez fundusze venture, co sugeruje, że startupy opłacają rachunki za moc obliczeniową kapitałem venture, a nie organicznymi zyskami.
- •Według Sloka marże zysku i przychód na pracownika rosną w Wielkiej Siódemce, podczas gdy reszta S&P 500 nie odnotowała poprawy finansowej napędzanej przez AI.
- •Pięcioletnie swapy na ryzyko kredytowe Megy poszerzyły się o 7,6 punktu bazowego do rekordowych 114,79 punktu bazowego, podczas gdy akcje CoreWeave spadły w tym miesiącu o ponad 30%, a jego swapy osiągnęły 1 145 punktów bazowych.
- •Mark Habib z S&P Global ostrzegł, że współzależne struktury finansowania między hiperkwestorami a projektami centrów danych oznaczają, że może istnieć więcej długu związanego z AI, niż wskazują obecne ujawnienia.
Główny ekonomista Apollo Torsten Slok spędził miniony tydzień na wojennym szlaku, wydając serię ostrzeżeń o boomie na sztuczną inteligencję dokładnie w momencie, gdy Wall Street wycofywał się z tego sektora.
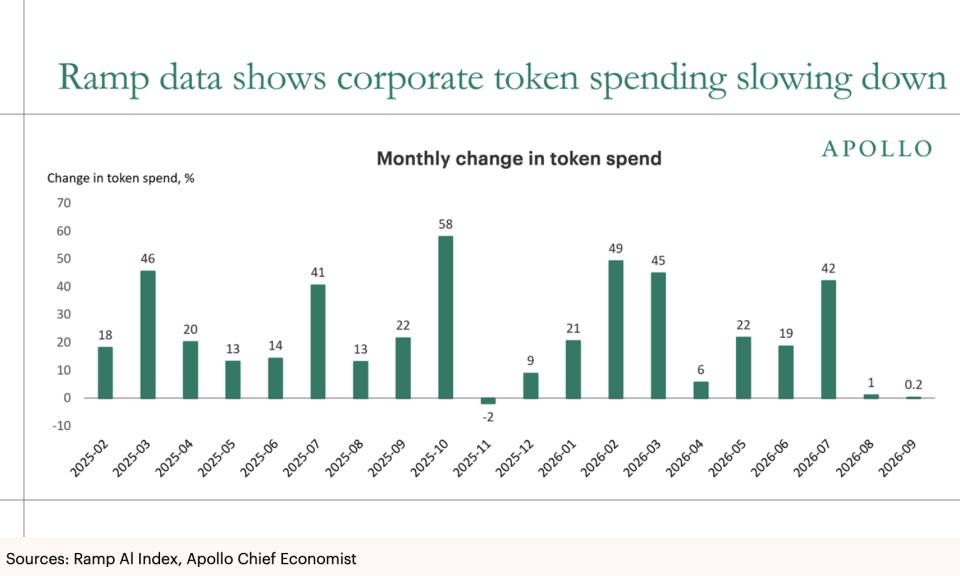
We wtorek Slok wskazał na ostatnie spowolnienie wzrostu wydatków na tokeny—opłatach za użytkowanie modeli AI—argumentując w notatce o spowolnieniu wydatków na tokeny, że krzywa popytu na moc obliczeniową jest płaska i silnie wrażliwa na zmiany cen. Większość firm inwestujących w tę technologię, dodał, wciąż nie odnotowała znaczących zwrotów z produktywności, przez co AI wygląda raczej jak centrum kosztów niż motor wzrostu.
"Podstawową wadą ekonomiczną w przypadku hossy na AI jest to, że krańcowy koszt produkcji mocy obliczeniowej przewyższa krańcową korzyść, jaką przynosi użytkownikom, co podważa tezy o nieograniczonym popycie na centra danych," wyjaśnił. "Ile mocy obliczeniowej i ile centrów danych jest potrzebnych, zależy od zwrotów, jakie firmy są w stanie wygenerować dzięki tej mocy. Jak dotąd korzyści finansowe z AI dla firm materializują się powoli, co oznacza rosnącą niechęć do płacenia za usługi AI."
Głównym wyznacznikiem w modelach budowy centrów danych, argumentował, nie jest fizyczna moc ani dostępność energii, lecz faktyczna cena, jaką użytkownicy są gotowi zapłacić za moc obliczeniową. Firmy zapłacą wysoką cenę tylko wtedy, gdy przełoży się ona na wyższy wzrost przychodów, większe zyski lub znaczne oszczędności— Slok napisał, że mało wskazuje na to, by cokolwiek z tego istniało w skali. "Może to nadejdzie w przyszłości. Może nie," ostrzegł.
W czwartek zasygnalizował alarm w sprawie "cyrkularności" w wydatkach na tokeny w kolejnej notatce. Firmy AI są już pod lupą za układy finansowe, w których dostarczają pieniądze lub gwarantują dług innym firmom, które są jednocześnie wśród ich najlepszych klientów, co budzi wątpliwości, jak zrównoważony jest ich wzrost. Slok zasugerował, że podobna dynamika istnieje między startupami AI a funduszami venture capital, które w nie inwestują, zauważając, że 80% najlepszych 1% wydawców na AI jest wspieranych przez VC. Jego zdaniem oznacza to, że startupy opłacają rachunki za moc obliczeniową kapitałem venture, a nie organicznymi zyskami.
W sobotę oświadczył, że AI przyniosła "zerowe korzyści finansowe" amerykańskim firmom poza największymi hiperkwestorami, pisząc, że podczas gdy marże zysku i przychód na pracownika rosną w tak zwanej Wielkiej Siódemce—gigantycznych spółkach technologicznych dominujących w S&P 500—reszta S&P 500 nie odnotowała takiej poprawy. Nawiązując do wcześniejszych notatek, Slok powiedział, że amerykańskie korporacje ogólnie nie potrzebują najnowszych modeli AI—i nie chcą za nie płacić. Nawet gdy AI staje się tańsza i coraz bardziej skomodytyzowana, główne firmy mogą mieć trudności z wykorzystaniem tej technologii do poprawy wyników finansowych.
"AI może być świetnym kalkulatorem, ale w biznesie inteligencja to w większości osąd," napisał. "Osąd zależy od kontekstu, a odpowiedź różni się w zależności od tego, którego człowieka lub którego modelu zapytasz. Być może najważniejsze jest to, że AI nie rozumie odpowiedzialności, zaufania, kultury, niepisanych zasad, dylematów etycznych ani sprawiedliwości, a to wszystko kształtuje ryzyko reputacyjne i ostatecznie napędza wzrost przychodów oraz marże zysku."
Jego seria notatek pojawiła się, gdy akcje związane z AI spadały—szczególnie spółki chipowe—a traderzy wątpili, jak długo jeszcze może trwać ta wyprawa kapitałowa. Kilka hiperkwestorów planuje wydać w tym roku szacunkowo 800 miliardów dolarów, a nakłady inwestycyjne w przyszłym roku mają przekroczyć 1 bilion dolarów.
Zdobycie takiego kapitału może jednak nie być łatwe. Meta już wydała sporo długu, a w tym tygodniu ogłosiła emisję nowej klasy akcji, częściowo aby pomóc CEO Markowi Zuckerbergowi opłacić możliwy podatek od majątku w Kalifornii. Przy planach wydatków giganta mediów społecznościowych na poziomie 135–145 miliardów dolarów w tym roku, koszt ubezpieczenia długu Megy przed niewypłacalnością osiągnął w czwartek rekord: pięcioletnie swapy na ryzyko kredytowe poszerzyły się o 7,6 punktu bazowego do rekordowych 114,79 punktu bazowego. Ponieważ te swapy działają jak ubezpieczenie obligacji korporacyjnych, rosnąca cena tej ochrony odzwiercla przypisanie przez rynek wyższego prawdopodobieństwa niewypłacalności.
Mniejsze firmy AI, takie jak "neochmury"—wyspecjalizowani dostawcy wynajmujący moc obliczeniową GPU programistom AI—również znalazły się pod presją. Akcje CoreWeave spadły w tym miesiącu o ponad 30%, a jego pięcioletnie swapy na ryzyko kredytowe skoczyły do 1 145 punktów bazowych, około dziesięć razy więcej niż w przypadku Megy.
Obawy się tutaj nie kończą. Mark Habib, szef infrastruktury cyfrowej w S&P Global, zasygnalizował "współzależne struktury finansowania" między hiperkwestorami a projektami centrów danych lub mniejszymi firmami AI.
"Bezpiecznie można założyć, że jest tam więcej (długu), którego nie widzimy," powiedział podczas rundy stołowej w Londynie, według Reuters. "Jeśli nie jest to raportowane, to nie jest częścią ujawnień hiperkwestorów. Ponadto, jeśli nie oceniamy transakcji, w których to zobowiązanie może powstać, to faktem jest, że możemy nie mieć wglądu."
Ta historia była pierwotnie opublikowana na Fortune.com.

