Wirtualna karta Airtela z wsparciem Mastercarda zagrozi dominacji Safaricomu w kenijskich płatnościach online
Najważniejsze informacje
- •Airtel Mobile Commerce N.V., oddział fintechowy Airtel Africa, przygotowuje wspieraną przez Mastercarda wirtualną kartę (VCN) dla Kenii, która połączy portfele Airtel Money z międzynarodowymi merchantami takimi jak Amazon i Netflix bez konieczności posiadania konta bankowego.
- •Nowa karta będzie konkurować z M-PESA GlobalPay Safaricomu — wirtualną kartą Visa z 2022 roku, która może korzystać z kredytu overdraftowego Fuliza — podczas gdy przedpłay produkt Airtela wymaga wcześniejszego zasilenia środkami.
- •Dane Communications Authority of Kenya pokazują spadek udziału mobilnych pieniędzy M-PESA do 88,8% w czerwcu 2026 roku z blisko 95% w 2023 roku, gdy udział Airtel Money wzrósł do 11,1%.
- •Globalna działalność płatnicza Safaricomu wygenerowała 4,76 mld KES (37,2 mln USD) w roku obrotowym zakończonym w marcu 2026 roku, o 22,3% więcej rok do roku, co podkreśla potencjał przychodowy międzynarodowych wydatków online.
- •Airtel wydał ponad 875 000 wirtualnych kart w Ugandzie, Zambii i Tanzanii od 2025 roku i planuje rozszerzyć usługę na Kenię, Demokratyczną Republikę Konga i Gabon, choć nie opublikował jeszcze kenijskiego cennika ani terminu premiery.
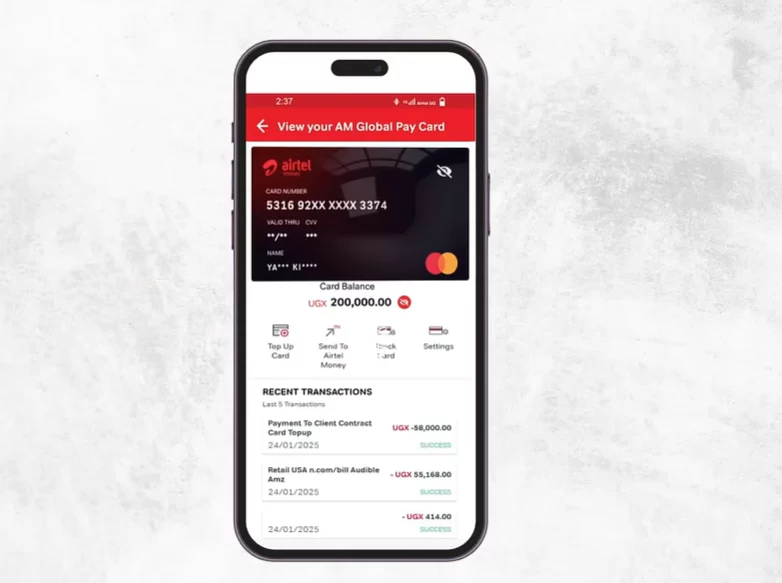
Airtel Mobile Commerce N.V., fintechowy oddział Airtel Africa z siedzibą w Holandii, przygotowuje się do uruchomienia w Kenii wirtualnej karty płatniczej, otwierając nowy front rywalizacji z Safaricomem o międzynarodowe wydatki online.
Produkt, wirtualny numer karty (VCN) opracowany we współpracy z Mastercardem, zostanie zintegrowany z portfelami Airtel Money i umożliwi klientom płatność za usługi na globalnych platformach takich jak Amazon i Netflix bez posiadania tradycyjnego konta bankowego. W przeciwieństwie do karty fizycznej, VCN istnieje wyłącznie jako dane karty do użytku online, co pozwala mobilnemu portfelowi dokonywać transakcji z merchantami i platformami subskrypcyjnymi rozliczanymi poprzez sieci kartowe.
Premiera pozycjonuje Airtel Money Global Pay w bezpośredniej konkurencji z M-PESA GlobalPay, wirtualną kartą Visa wprowadzoną przez Safaricom w 2022 roku, i łączy rywalizację mobilnych usług finansowych z wieloletnim współzawodnictwem Mastercarda i Visy, dwóch największych sieci kartowych. Airtel wchodzi na rynek, na którym Safaricom ma ugruntowaną przewagę, opartą na usłudze M-PESA działającej w Kenii od 2007 roku, jednak rywalizacja wykracza poza sieci płatnicze stojące za kartami. Dotyczy ona również tego, jak klienci finansują transakcje, zarządzają wydatkami online i uzyskują dostęp do kredytu, gdy saldo portfela jest niskie.
Karta M-PESA GlobalPay może korzystać z Fulizy, usługi kredytu overdraftowego pozwalającej uprawnionym klientom dokończyć płatności online, gdy saldo M-PESA jest niewystarczające. Przedpłacona karta Airtel Money nie ma tej funkcji i wymaga od klientów zasilenia jej przed zakupem.
Dane Komisji Komunikacyjnej Kenii (Communications Authority of Kenya) pokazują, że udział rynkowy mobilnych pieniędzy M-P spadł w czerwcu 2026 roku do 88,8% z blisko 95% w 2023 roku. Udział Airtel Money wzrósł w tym samym okresie do 11,1%. Liczby te wskazują na stopniową zmianę układu sił, choć przewaga Safaricomu pozostaje znaczna.
Globalny handel oferuje nowe źródło przychodów
Rosnące korzystanie z usług cyfrowych w Kenii daje obu operatorom powód do rywalizacji o płatności międzynarodowe. Subskrypcje streamingowe, usługi programowe i zagraniczne platformy e-commerce pozwalają dostawcom mobilnych pieniędzy docierać do wydatków, które w przeciwnym razie mogłyby płynąć przez karty bankowe.
Netflix, który wszedł do Afryki w 2016 roku, jest jednym z przykładów tego, jak międzynarodowe usługi cyfrowe stały się częścią codziennych wydatków. Karty wirtualne pozwalają klientom bez konta bankowego płacić tym merchantom za pośrednictwem mobilnych pieniędzy, rozszerzając zasięg portfeli poza przelewy krajowe i płatności u merchantów.
Dla operatorów poddanych presji na krajowe opłaty transakcyjne transakcje transgraniczne stanowią również sposób na zarabianie na międzynarodowym handlu. Przewalutowanie i płatności u merchantów mogą generować dochody wykraczające poza podstawową działalność polegającą na przenoszeniu pieniędzy między lokalnymi kontami.
Globalna działalność płatnicza Safaricomu, obejmująca przelewy transgraniczne, karty wirtualne i rozliczenia sklepów z aplikacjami, wygenerowała 4,76 mld KES (37,2 mln USD) w roku obrotowym zakończonym w marcu 2026 roku, o 22,3% więcej niż rok wcześniej. M-PESA wygenerowała 182,7 mld KES (323,1 mld) wartości transakcji w 46,4 mld transakcji.
Liczby te pokazują, dlaczego nawet stosunkowo niewielki fragment działalności M-PESA ma znaczenie. Płatności globalne mogą przyczyniać się do wzrostu przychodów bez konieczności zdobywania przez Safaricom porównywalnego udziału w kenijskim krajowym rynku mobilnych pieniędzy. Dla Airtela szansa tkwi w przechwyceniu części tych wydatków, gdy coraz więcej klientów korzysta z jego portfela do zakupów online.
W 14 afrykańskich rynkach działalność mobilnych pieniędzy Airtela wygenerowała 1,3 mld USD przychodu, w porównaniu z 747 mln USD. Firma wydała od 2025 roku ponad 875 000 wirtualnych kart w Ugandzie, Zambii i Tanzanii i planuje wprowadzić tę usługę w Kenii, Demokratycznej Republice Konga i Gabonie.
Kredyt i bezpieczeństwo różnicują karty
Oba produkty stosują różne podejścia do finansowania płatności online. M-PESA GlobalPay łączy się z portfelem M-PESA klienta. Model VCN Airtela wymaga natomiast przeniesienia środków z głównego portfela Airtel Money na kartę wirtualną przed dokonaniem zakupu.
Taki układ pozwala klientom Airtela odizolować środki przeznaczone na zakupy online, utrzymując resztę salda portfela oddzielnie od transakcji kartowych. Daje im to również więks kontrolę nad płatnościami subskrypcyjnymi i wydatkami online.
Klienci wciąż muszą chronić dane logowania do konta i monitorować transakcje. Zakres ochrony zależy również od dostępnych funkcji zamrażania lub zarządzania kartą, disputowania nieautoryzowanych płatności i zapobiegania dalszym obciążeniom.
Pierwotny projekt wirtualnej karty Visa Safaricomu wykorzystywał wartość weryfikacyjną karty (CVV) generowaną przez klientów w aplikacji M-PESA po wpisaniu kodu PIN. Każdy kod był ważny 30 minut i mógł być użyty tylko raz, co ograniczało okno czasowe na jego wykorzystanie w razie ujawnienia.
Safaricom ogłosił opcję kredytu overdraftowego dla GlobalPay w 2026 roku, pozwalając uprawnionym klientom dokończyć płatności online, gdy saldo portfela jest niewystarczające. Ta funkcja może pomóc uniknąć nieudanych płatności subskrypcyjnych, ale oznacza też, że automatyczne obciążenia mogą korzystać z kredytu, zostawiając klientowi do spłaty debet.
Przedpłacony model Airtela nie oferuje równoważnej usługi kredytu overdraftowego, więc klienci muszą posiadać wystarczające środki na karcie wirtualnej, aby dokończyć zakup. Może to być mniej wygodne, ale zapobiega także rozszerzaniu wydatków przez kartę poprzez równoważną linię kredytową.
Pretendent wciąż mierzy się z problemem skali
Duża baza klientów Safaricomu daje GlobalPay ugruntowaną publiczność, a znajomość M-PESA może sprawiać, że klienci będą mniej skłonni zmieniać metodę płatności. Karta Airtela może przyciągnąć klientów, którzy już korzystają z Airtel Money i chcą mieć bezpośrednią drogę do międzynarodowych merchantów. Regionalne wdrożenie daje firmie również doświadczenie, na którym może się oprzeć, wchodząc na kenijski rynek.
Klienci będą musieli porównać opłaty za przewalutowanie, limity transakcji, wskaźniki akceptacji, obsługę sporów i łatwość zarządzania danymi karty. Cennik Airtela będzie szczególnie istotny, ponieważ tańsza karta mogłaby przyciągnąć użytkowników wrażliwych na cenę, a niejasne opłaty mogłyby osłabić atrakcyjność przedpłaconego modelu.
Airtel nie ujawnił jeszcze wszystkich szczegółów, których kenijscy klienci będą potrzebować do oceny usługi, w tym opłat za przewalutowanie. GlobalPay Safaricomu stosuje marżę za przewalutowanie, co czyni łączny koszt zakupu istotnym punktem porównania. Dopóki Airtel opublikuje pełny cennik i potwierdzi termin premiery, porównanie obu kart będzie opierać się na funkcjach, a nie na łącznym koszcie.
Premiera nie zniweluje przewagi Safaricomu w mobilnych pieniądzach. Da jednak Airtelowi kolejny sposób na rywalizację o wydatki klientów — tym razem przy internetowej kasie, a nie poprzez przelewy krajowe.

