Liderzy filipińskiego rynku nieruchomości korporacyjnych widzą wpływ AI na strategie mimo luki we wdrażaniu
Najważniejsze informacje
- •Około 73% badanych organizacji oczekuje wzrostu zatrudnienia, podczas gdy 35% przewiduje pewne redukcje miejsc pracy wskutek automatyzacji.
- •Około 55% organizacji oczekuje, że wdrażanie AI będzie wymagać szybkiego przekwalifikowania pracowników i nowych kombinacji umiejętności.
- •Brak wiedzy specjalistycznej, trudności we współpracy międzyfunkcyjnej i ewoluująca krajowa strategia dotycząca AI są wskazywane jako główne przeszkody w tworzeniu wartości z AI.
- •Organizacje stawiają na zaawansowaną i niezawodną infrastrukturę technologiczną, elastyczne miejsca pracy oraz udogodnienia wspierające dobrostan, aby poprawić produktywność i doświadczenia pracowników.
- •JLL zaleca planowanie wielu modeli zatrudnienia, rozwijanie wewnętrznych kompetencji oraz wzmacnianie współpracy między zespołami nieruchomości, HR, IT, finansów i operacji.
Autor: Janlo de los Reyes
Około czterech na pięciu liderów biznesu i korporacyjnych nieruchomości (CRE) na Filipinach uważa, że sztuczna inteligencja (AI) w znacznym stopniu wpłynie na ich strategie dotyczące nieruchomości w ciągu najbliższych trzech do pięciu lat. Jednak tylko 18% organizacji wyszło poza etap monitorowania i wdrażania, aby w pełni zintegrować AI z działalnością operacyjną i przygotować się na zmiany związane z AI.
To jeden z kluczowych wniosków badania JLL 2026 Future of Work Survey, które analizuje, jak organizacje zarządzają transformacją opartą na AI, wymogami dotyczącymi produktywności, zarządzaniem ryzykiem i strategią portfelową. Globalne badanie przeprowadzone od stycznia do kwietnia tego roku objęło odpowiedzi 100 liderów i menedżerów korporacyjnych nieruchomości na Filipinach. Respondenci reprezentowali organizacje zatrudniające od co najmniej 500 do ponad 10 000 pracowników, działające w 20 branżach.
Bariera wdrażania AI
Mimo że 79% liderów przyznaje, iż AI wpłynie na ich portfele, wiele organizacji nadal pozostaje na etapie planowania. Luka ta odzwierciedla złożoność oceny wpływu AI na organizacje we wczesnych fazach wdrażania.
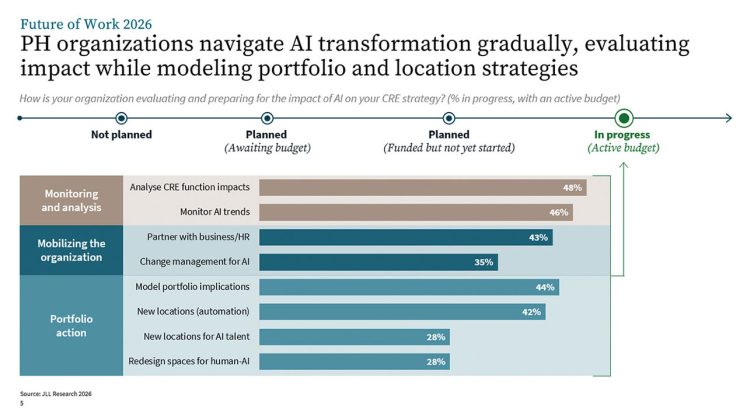
Wśród organizacji obecnie realizujących transformację opartą na AI 48% nadal analizuje wpływ na funkcje CRE, a 46% monitoruje trendy związane z AI. Około 44% modeluje wpływ AI na swoje portfele, natomiast 42% modeluje jego konsekwencje dla nowych lokalizacji. Kolejne 43% współpracuje z zespołami biznesowymi i działami zasobów ludzkich (HR) w celu mobilizacji organizacji.
Około 73% organizacji oczekuje wzrostu zatrudnienia w swoich firmach. Bankowość i pozostałe usługi finansowe zajęły pierwsze miejsce wśród branż o takich oczekiwaniach, a na kolejnych pozycjach znalazły się usługi profesjonalne i biznesowe oraz opieka zdrowotna. Z kolei firmy budowlane i inżynieryjne oraz przedsiębiorstwa produkcyjne oczekują redukcji zatrudnienia.
Jednocześnie 65% organizacji dostrzega, że AI przekształci role pracowników, podczas gdy 35% przewiduje pewne ograniczenie liczby stanowisk wskutek automatyzacji. Do branż najczęściej oczekujących przekształcenia ról należały bankowość i pozostałe usługi finansowe, opieka zdrowotna, produkcja oraz usługi profesjonalne i biznesowe. Grupę oczekującą redukcji wywołanych automatyzacją prowadziły budownictwo i inżynieria oraz bankowość i pozostałe usługi finansowe.
Wyniki rzucają dodatkowe światło na debatę dotyczącą tego, czy AI ograniczy liczbę miejsc pracy, czy stworzy nowe. Badanie wskazuje na możliwość redukcji zatrudnienia, ale także na tworzenie miejsc pracy i przeprojektowywanie ról jako konsekwencje wdrażania AI. Redukcja zatrudnienia może prowadzić do likwidacji stanowisk i zmniejszenia zapotrzebowania na powierzchnię biurową. Z drugiej strony wzrost zatrudnienia w sektorach takich jak bankowość i pozostałe usługi finansowe, opieka zdrowotna, produkcja oraz usługi profesjonalne i biznesowe może zwiększyć popyt na biura, prowadząc ogółem do dodatniego popytu netto na powierzchnię biurową.
Niedobór talentów również wyłonił się jako potencjalny problem. Około 55% organizacji uważa, że AI będzie wymagać szybkiego przekwalifikowania pracowników i nowych kombinacji umiejętności. Branże najczęściej przewidujące taką potrzebę to bankowość i pozostałe usługi finansowe, budownictwo i inżynieria, centra danych, opieka zdrowotna oraz usługi profesjonalne i biznesowe. Tymczasem 45% respondentów zgadza się, że rozszerzenie możliwości pracowników dzięki AI może poprawić dostęp do talentów, umożliwiając wykonywanie zadań o wyższej wartości. W tej grupie przodują firmy technologiczne i cyfrowe.
Luki kompetencyjne ważniejsze niż ograniczenia budżetowe
Ograniczenia budżetowe plasują się poza pierwszą piątką barier dla wdrażania AI i tworzenia wartości w ciągu najbliższych kilku lat. Może to wyjaśniać, dlaczego wiele organizacji pozostaje na etapie monitorowania i analizy. Nawet gdy budżety są dostępne, organizacje wskazują brak wiedzy specjalistycznej potrzebnej do przeprowadzenia zmian, trudności we współpracy między zespołami oraz wciąż rozwijającą się krajową strategię dotyczącą AI jako główne przeszkody w tworzeniu wartości.
Do głównych przyszłych priorytetów inwestycyjnych mających maksymalizować produktywność poszczególnych pracowników należą infrastruktura krytyczna, w szczególności zaawansowana technologia i wsparcie AI, a także niezawodna infrastruktura technologiczna. Elastyczne indywidualne przestrzenie oraz miejsca pracy oparte na aktywnościach zajęły odpowiednio trzecie i czwarte miejsce wśród czynników zwiększających produktywność. W obszarze wyróżników doświadczenia organizacje koncentrują się na udogodnieniach wspierających dobrostan oraz usługach pomagających zarządzać równowagą między pracą a życiem prywatnym.
Wnioski te podkreślają rolę nieruchomości w tworzeniu wartości. Po pandemii organizacje przykładają większą wagę do zdolności biur do wspierania produktywności pracowników.
Przystępność cenowa kształtuje realizację strategii portfelowej
Na poziomie budynków do pojawiających się priorytetów organizacji należą długoterminowe pozycjonowanie strategiczne, budynki wykorzystujące AI oraz jakość budynków i udogodnienia.
Jest to zgodne z obserwowanym na rynku trendem ucieczki do jakości, w ramach którego najemcy poszukują lepszych przestrzeni w nowych budynkach klasy premium i obiektach posiadających certyfikaty. Poza kwestiami kosztowymi na tę zmianę wpływają potrzeba — szczególnie wśród międzynarodowych korporacji (MNC) — dostosowania się do celów środowiskowych, społecznych i ładu korporacyjnego (ESG), rosnący popyt na biura wyposażone w technologie oraz chęć posiadania prestiżowego adresu, który może pomóc w przyciąganiu talentów.
Po stronie podaży trendy te wzmacniają argumenty za modernizacją aktywów, zwłaszcza z uwagi na dużą liczbę starzejących się zasobów w samym obszarze metropolitalnym. W związku z szybkim tempem zmian właściciele budynków muszą utrzymać ich znaczenie na rynku, w przeciwnym razie ryzykują utratę konkurencyjności.
Na poziomie miejsca pracy biuro zyskało na znaczeniu. Pytanie nie dotyczy już wyłącznie tego, ile powierzchni potrzebuje organizacja, lecz także tego, jakie środowisko chce stworzyć dla swoich pracowników. Biura stały się przestrzeniami zapewniającymi doświadczenia, podobnie jak inne klasy aktywów. Respondenci wskazali różnorodne przestrzenie do współpracy, usługi świadczone na poziomie hotelowym, spersonalizowane doświadczenia użytkowników oraz innowacyjne i eksperymentalne podejście jako najważniejsze nowe priorytety.
Transformacja oparta na AI wpływa na całkowity koszt zajmowania powierzchni (Total Cost of Occupancy), tworząc rozdźwięk między aspiracjami a przystępnością cenową. Choć organizacje dążą do wdrażania inteligentnych technologii budynkowych, automatyzacja zatrudnienia oparta na AI oraz wymagania dotyczące infrastruktury technologicznej pozostają głównymi obszarami obaw. Presja inflacyjna, rosnące koszty operacyjne oraz wydatki na energię i media również stanowią istotne źródła kosztów. Presja ta może ograniczać budżety dostępne na inne inwestycje ukierunkowane na długoterminowe pozycjonowanie strategiczne i transformację.
Strategiczne ramy działania
Wnioski JLL wskazują na trzy obszary działań.
Po pierwsze, organizacje muszą przygotować się na wiele możliwych modeli zatrudnienia w przyszłości. Ze względu na różnorodność sposobów organizacji pracy mogą planować różne modele, w tym pracę w pełni zdalną, hybrydową oraz pełny powrót do biura. Oczekuje się, że powierzchnia biurowa nadal będzie odgrywać kluczową rolę, dlatego ważne jest inwestowanie w miejsca pracy równoważące produktywność i dobrostan. Organizacje mogą również zachować elastyczność dzięki zróżnicowanym okresom najmu i modelom hub-and-spoke, wykorzystując tradycyjną powierzchnię biurową lub flexspace.
Po drugie, organizacje muszą uzupełniać luki kompetencyjne, zachowując jednocześnie elastyczność wyboru. Oznacza to budowanie wewnętrznych kompetencji oraz współpracę z ekspertami AI w sytuacji braku odpowiedniej wiedzy wewnątrz firmy.
Po trzecie, organizacje powinny stworzyć mechanizmy wykrywania zmian i zwiększyć elastyczność decyzyjną. Wymaga to zacieśnienia współpracy między zespołami CRE, HR, technologii informacyjnej (IT), finansów i operacji. Priorytetem powinno być także regularne monitorowanie wykorzystania powierzchni, wdrażania AI i preferencji pracowników, wraz z określeniem jasnych zasad dotyczących momentu inwestowania lub dostosowywania zasobów.
Ostatecznie wyprzedzą innych w transformacji CRE te organizacje, które zbudują zdolność adaptacji na przyszłość.
Janlo De Los Reyes jest dyrektorem ds. badań i doradztwa JLL Philippines.

