Centra danych AI 2026: Zużycie energii niemal się podwoi do 2030 roku, gdy nakłady zbliżają się do 900 miliardów dolarów
Najważniejsze informacje
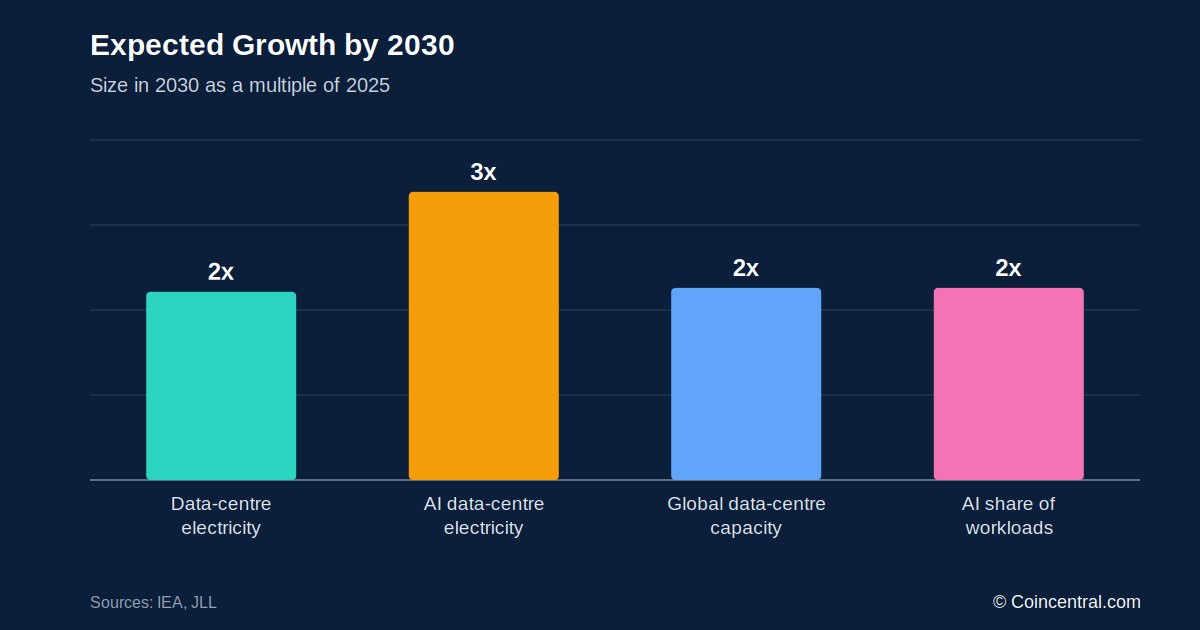
- •Międzynarodowa Agencja Energetyczna szacuje, że globalne centra danych zużyły około 485 TWh w 2025 roku i prognozuje, że popyt osiągnie około 950 TWh do 2030 roku — niemal dwukrotny wzrost w ciągu pięciu lat.
- •Zużycie energii przez centra danych nastawione na AI ma się potroić między 2025 a 2030 rokiem, przy czym serwery przyspieszające rosną o około 30% rocznie wobec około 9% dla serwerów konwencjonalnych.
- •JLL prognozuje niemal 100 GW nowej mocy centrów danych na świecie w latach 2026–2030 przy kosztach inwestycji około 3 bilionów dolarów; Ameryka Północna miała 66 GW w budowie w połowie 2026 roku, z czego około 95% już zaangażowanych najemcom.
- •TrendForce oczekuje około 2,8 miliona dostaw serwerów AI w 2026 roku, a łączne nakłady kapitałowe dziewięciu największych dostawców chmury mają przekroczyć 886,7 miliarda dolarów — wzrost o około 90% rok do roku.
- •Dostawy energii stają się głównym wąskim gardłem ekspansji AI, co skłania firmy takie jak Google i Microsoft do zabezpieczania dedykowanych źródeł energii obejmujących elektrownie jądrowe, OZE oraz projekty takie jak zakład ogniw paliwowych American Electric Power o wartości 4 miliardów dolarów w Wyoming.
Sztuczna inteligencja wywołała jeden z największych programów infrastrukturalnych w historii technologii. Obciążenia, które kiedyś działały na małych klastrach, dziś wymagają tysięcy układów, centrum danych na skalę magazynów oraz przyłączy sieciowych o mocach rzędu setek megawatów. Międzynarodowa Agencja Energetyczna (IEA) szacuje, że globalne centra danych zużyły w 2025 roku około 485 terawatogodzin (TWh) energii elektrycznej, a do 2030 roku wartość ta ma osiągnąć około 950 TWh. Dlatego też komunikaty dotyczące AI coraz częściej brzmią jak wiadomości z sektora energetycznego — umowy na energię i ograniczenia sieci dzielą nagłówki z premierami układów.
To zestawienie zbiera najważniejsze dane dotyczące zużycia energii, budownictwa, układów scalonych, wydatków oraz dostaw energii. Wszystkie liczby pochodzą ze źródeł przywołanych na końcu artykułu.
Ile energii elektrycznej zużywają centra danych?
Według IEA globalne centra danych zużyły w 2025 roku około 485 TWh, co odpowiada mniej więcej 1,5–2% światowego zużycia energii elektrycznej — więcej niż roczne zużycie wielu dużych gospodarek.
Według prognozy centralnej agencji popyt osiągnie około 950 TWh do 2030 roku, czyli około 3% globalnego zapotrzebowania na energię elektryczną — niemal dwukrotny wzrost w ciągu pięciu lat. Na tym wzrost się nie kończy: w scenariuszu bazowym IEA zużycie rośnie do około 1200 TWh do 2035 roku. Liczone jako produkcja potrzebna do zasilania centrów danych, wraz ze stratami systemowymi, wartość ta może sięgnąć 1300 TWh — blisko trzykrotność poziomu z 2025 roku.
Prognozy obarczone są dużą niepewnością. Niewielkie zmiany w efektywności AI, popycie na modele czy technologii układów scalonych, przemnożone przez miliony serwerów, przekładają się na duże różnice.
AI jest głównym motorem wzrostu
Nie każdy megawat w centrum danych obsługuje sztuczną inteligencję. Tradycyjne obiekty goszczą strony internetowe, pamięć masową w chmurze, bazy danych, streaming, oprogramowanie biznesowe, sieci społecznościowe, wyszukiwarki i systemy finansowe.
AI jest najszybciej rosnącym obciążeniem. IEA oczekuje, że zużycie energii przez serwery przyspieszające — sprzęt wykorzystywany głównie do AI — będzie rosło o około 30% rocznie do 2030 roku, wobec zaledwie około 9% rocznie dla serwerów konwencjonalnych. Serwery przyspieszające mogą odpowiadać za niemal połowę netto wzrostu globalnego zapotrzebowania centrów danych na energię elektryczną w tym okresie, a chłodzenie i sprzęt pomocniczy dodają kolejną dużą część. Łącznie zużycie energii przez centra danych nastawione na AI ma się potroić między 2025 a 2030 rokiem.
AI może stanowić połowę obciążeń centrów danych do 2030 roku
Według JLL sztuczna inteligencja odpowiadała za około 25% obciążeń centrów danych w 2025 roku, a jej udział może osiągnąć 50% do 2030 roku.
Zmienia się też charakter popytu. Pierwsza faza boomu była zdominowana przez trening dużych modeli; coraz więcej energii i mocy obliczeniowej pochłania inferencja — uruchamianie modeli AI dla użytkowników końcowych. Każde zapytanie do chatbota, wynik wyszukiwania oparty na AI, wygenerowany film czy agent oprogramowania wymaga mocy inferencyjnej. Gdy setki milionów osób i firm korzystają z AI każdego dnia, inferencja może ostatecznie wymagać większej łącznej mocy obliczeniowej niż trening.
Popyt na energię centrów danych w USA może się poczwórnić
Stany Zjednoczone są w centrum boomu budowlanego. Amerykańskie centra danych zużyły w 2024 roku około 177–192 TWh energii elektrycznej, a niektóre obecne prognozy sugerują, że do 2030 roku wartość ta może wzrosnąć do nawet 793 TWh — ponad czterokrotność poziomu z 2024 roku w ciągu sześciu lat.
IEA oczekuje, że centra danych będą odpowiadać za niemal połowę wzrostu popytu na energię elektryczną w USA do 2030 roku. Pod koniec dekady amerykańskie centra danych mogą zużywać więcej energii elektrycznej niż łączna produkcja w kraju aluminium, stali, cementu, chemii i innych energochłonnych dóbr.
Niemal 100 GW nowej mocy za 3 biliony dolarów
Zapotrzebowanie na energię przekłada się wprost na budownictwo. JLL oczekuje niemal 100 gigawatów (GW) nowej mocy centrów danych na świecie między 2026 a 2030 rokiem, co niemal podwoi moce globalne. Jej dostarczenie może wymagać około 3 bilionów dolarów inwestycji, a globalny rynek centrów danych będzie rósł o około 14% rocznie do 2030 roku.
Dla porównania: jeden kampus AI o mocy 1 GW może wymagać wydajności dużej konwencjonalnej elektrowni.
Ameryka Północna ma 66 GW w budowie
Ameryka Północna przewodzi boomowi. JLL odnotowało około 66 GW mocy w budowie w połowie 2026 roku, z czego około 95% już zaangażowanych najemcom — to główny powód, dla którego pustostany utrzymują się na poziomie około 1% mimo rekordowej budowy.
Absorpcja w Ameryce Północnej osiągnęła 25 GW w pierwszej połowie 2026 roku — dwukrotność poziomu z rok wcześniej i pięciokrotność poziomu sprzed dwóch lat. Hyperscalery odpowiadały za około 59% popytu najemców, dostawcy neochmury za 11%, a firmy czysto AI za 7%.
Atlanta wyprzedza Północną Wirginię w budownictwie
CBRE, koncentrując się na głównych hurtowych rynkach Ameryki Północnej, odnotowało 7,48 GW w budowie na rynkach podstawowych w pierwszej połowie 2026 roku, o 24,8% więcej niż rok wcześniej.
Atlanta wyprzedziła Północną Wirginię pod względem mocy w budowie, z 2,88 GW wobec 2,42 GW. Północna Wirginia pozostaje jednak największym istniejącym rynkiem, z około 4,50 GW mocy operacyjnej i wskaźnikiem pustostanów 0,2%. Około 80% mocy w budowie na rynkach podstawowych było już wydzierżawione z góry.
Europa rozszerza się poza tradycyjne węzły
Europa również rośnie szybko. Tradycyjne rynki FLAP-D — Frankfurt, Londyn, Amsterdam, Paryż i Dublin — miały około 3,8 GW aktywnej mocy do pierwszej połowy 2026 roku, z kolejnymi 1,4 GW w budowie i około 2 GW w planach.
Limity sieci przepychają duże projekty AI w stronę regionów z większą dostępną mocą, a wzrost rozprzestrzenia się na Skandynawię, Hiszpanię, Portugalię, Włochy i Europę Wschodnią, zamiast ograniczać się do historycznych węzłów.
Serwery AI, GPU i układy dedykowane
TrendForce szacuje, że globalne dostawy serwerów AI osiągną około 2,8 miliona sztuk w 2026 roku, co oznacza wzrost o 30–31% rok do roku. Serwery AI mogą wygenerować ponad 74% łącznej wartości branży serwerowej; kosztują znacznie więcej niż standardowe maszyny i mogą mieścić wiele zaawansowanych układów, zaawansowaną sieć, pamięć o dużej przepustowości oraz chłodzenie cieczą.
GPU mają stanowić 69,7% dostaw serwerów AI w 2026 roku. Serwery oparte na układach dedykowanych — ASIC — mają stanowić 27,8% i mogą zbliżyć się do 40% do 2030 roku. Przykłady to Google TPUs, Amazon Trainium, Microsoft Maia i Meta MTIA. Microsoft oświadczył w październiku 2026 roku, że może wdrożyć ponad milion układów Maia 300 w 2027 roku; szafa Maia 300 mieści 96 układów i pobiera około 167 kilowatów. Reuters poinformował, że wysiłek Microsoftu w zakresie układów ma częściowo na celu oszczędność kosztów — jedna z motywacji zmiany branży w stronę dedykowanych układów.
Nvidia Blackwell i przesunięcie w stronę inferencji
Nvidia pozostaje głównym dostawcą zaawansowanych układów AI. TrendForce oczekuje, że produkty Blackwell będą stanowić około 71% dostaw zaawansowanych GPU Nvidii w 2026 roku, w porównaniu z około 61%.
Pięć największych północnoamerykańskich firm chmurowych ma odpowiadać za ponad 60% globalnego popytu na systemy AI Nvidii z serii GB i VR w 2026 roku. Według TrendForce ich moc obliczeniowa do treningu AI może wzrosnąć o ponad 56% rok do roku, a moc inferencyjna o około 122% — ta różnica podkreśla rosnące znaczenie inferencji.
Chiny wdrażają miliony akceleratorów AI
Chiny są jednym z niewielu rynków z aktualnymi szacunkami akceleratorów na poziomie jednostek. Dane IDC przytaczane przez Reuters pokazują, że w pierwszej połowie 2026 roku do Chin wysłano ponad 2 miliony akceleratorów AI, z czego Nvidia około 678 000 sztuk, a Huawei około 572 000.
Udział Nvidii w chińskim rynku akceleratorów AI dla centrów danych spadł do około 34%, podczas gdy Huawei osiągnął około 28%. Przesunięcie w stronę krajowych układów odzwierciedla amerykańskie kontrole eksportu, które ograniczają chiński dostęp do najmocniejszych produktów Nvidii.
Nakłady kapitałowe chmur zbliżają się do 900 miliardów dolarów
TrendForce szacuje, że łączne nakłady kapitałowe Amazonu, Microsoftu, Alphabetu, Mety, Oracle, ByteDance, Alibaba, Tencent i Baidu w 2026 roku przekroczą 886,7 miliarda dolarów, co oznacza wzrost o około 90% rok do roku. Pięć północnoamerykańskich hyperscalerów odpowiada za niemal 90% tej sumy. Stanfordzki Indeks AI 2026 również pokazuje, że nakłady hyperscalerów more than podwoiły się od premiery ChatGPT.
W całej branży wydatki na infrastrukturę AI mogą osiągnąć około 811 miliardów dolarów w 2026 roku. Amazon, Microsoft, Alphabet i Meta razem mają wydać około 630 miliardów dolarów na infrastrukturę AI.
Budżety firm liczone są już w setkach miliardów dolarów. Amazon zapowiedział około 200 miliardów dolarów nakładów kapitałowych na 2026 rok, z których znaczna część trafi na infrastrukturę AI. Alphabet podniósł prognozę capex na 2026 rok do 195–205 miliardów dolarów, a Microsoft ma wydać ponad 175 miliardów dolarów w roku kalendarzowym 2026.
Energia może stać się największym ograniczeniem
Firmy AI najpierw martwiły się zdobyciem wystarczającej liczby GPU; coraz częściej granicą jest elektryczność. Nowy kampus AI może potrzebować ponad 1 GW mocy — to zapotrzebowanie setek tysięcy gospodarstw domowych — a przyłączenie do sieci może zająć lata. Inne wąskie gardła to transformatory, turbiny gazowe, linie przesyłowe, sprzęt chłodzący, grunty, pozwolenia, woda i wykwalifikowani pracownicy budowlani.
Dlatego firmy budują lub finansują własne źródła energii. W październiku 2026 roku American Electric Power ogłosił projekt ogniw paliwowych o wartości 4 miliardów dolarów i mocy 702 MW, aby zasilać operacje Google w Wyoming.
Ponieważ IEA publikuje kilka scenariuszy zamiast pojedynczej prognozy, tempo usuwania tych wąskich gardeł jest jedną z zmiennych, które zdecydują, która z jej projekcji okaże się najbliższa prawdy.
Co zasila centra danych AI?
IEA szacuje, że dzisiejsze dostawy energii dla centrów danych to około 30% z węgla, 27% z OZE, 26% z gazu ziemnego i 15% z energii jądrowej. Odnawialne źródła energii mają pokryć niemal połowę dodatkowego popytu centrów danych do 2030 roku. Dużą rolę ma odegrać również gaz ziemny, ponieważ może zapewniać stabilne dostawy, gdy produkcja OZE się waha, a energia jądrowa może zyskać na znaczeniu w kierunku 2030 roku i później.
Dlatego Microsoft, Google, Amazon i inni podpisali umowy obejmujące elektrownie jądrowe, reaktory nowej generacji, OZE i gaz.
Największą niepewnością jest efektywność
Prognozowanie zużycia energii przez AI jest trudne. Nowe układy poprawiają wydajność na wat, a modele stają się coraz efektywniejsze dzięki metodom takim jak kwantyzacja, destylacja czy architektury mieszanki ekspertów. Ale tańsze AI skłania do znacznie intensywniejszego korzystania — to zjawisko nazywane jest efektem odrzutu. Weźmy model, który staje się dziesięć razy tańszy w uruchamianiu: jeśli użycie wzrośnie pięćdziesięciokrotnie, łączne zużycie energii nadal rośnie pięciokrotnie. Dlatego IEA stosuje kilka scenariuszy zamiast jednej dokładnej liczby na 2030 rok.
Podsumowanie
Globalne centra danych zużyły około 485 TWh energii elektrycznej w 2025 roku, a IEA oczekuje, że do 2030 roku zużycie zbliży się do 950 TWh, przy czym obiekty nastawione na AI będą rosły znacznie szybciej niż tradycyjne obliczenia. Między 2026 a 2030 rokiem na świecie może być potrzebnych niemal 100 GW nowej mocy, za około 3 biliony dolarów. Ameryka Północna ma już około 66 GW w budowie, z czego około 95% jest zaangażowanych.
Sprzęt rozwija się w podobnym tempie: dostawy serwerów AI mają osiągnąć około 2,8 miliona sztuk w 2026 roku, układy dedykowane przejmują udział od GPU, a dziewięciu największych dostawców chmury ma wydać ponad 886 miliardów dolarów w 2026 roku.
Kluczowe pytanie może już nie brzmieć: czy firmy potrafią budować sprawniejsze modele. Chodzi o to, czy energia elektryczna, układy scalone, centra danych, transformatory, systemy chłodzenia i finansowanie nadążą.
Źródła
- Międzynarodowa Agencja Energetyczna: Key Questions on Energy and AI, 2026
- Międzynarodowa Agencja Energetyczna: Energy Demand From AI
- Międzynarodowa Agencja Energetyczna: Energy Supply for AI
- JLL: 2026 Global Data Center Market Outlook
- JLL: North America Data Center Report, Midyear 2026
- CBRE: North America Data Center Trends H1 2026
- JLL: EMEA Data Centre Mid-Year 2026
- TrendForce: Global AI Server Shipments 2026
- TrendForce: AI Server Shipments and CSP Capex, August 2026
- TrendForce: Nvidia Blackwell GPU Shipments
- Stanford University: 2026 AI Index Report, Economy Chapter
- Reuters: Microsoft plans huge deployment of its own AI chips
- Reuters: US AI boom faces electric shock
- Reuters: Data centers' flexible power usage could save grid billions
- Źródło: CoinCentral — AI Data Centre Statistics 2026

