Statystyki rynku chipów AI 2026: NVIDIA prowadzi, gdy AMD, Broadcom i niestandardowe chipy się rozwijają
Najważniejsze informacje
- •NVIDIA zgłosiła 75,2 mld USD przychodów z centrów danych w I kwitale fiskalnym 2027, o 92% więcej rok do roku, i prognozuje przychody Q2 na 91,0 mld USD przy założeniu braku przychodów z compute centrów danych z Chin.
- •Przychody AMD z centrów danych w Q2 2026 wzrosły o 107% do 6,7 mld USD przy 2,1 mld USD zysku operacyjnego, a przychody Broadcoma z półprzewodników AI w II kwitale fiskalnym 2026 wzrosły o 143% do 10,8 mld USD przy wskaźniku book-to-bill około 2,8 do 1.
- •Globalna sprzedaż chipów osiągnęła rekordowe 791,7 mld USD w 2025 roku, o 25,6% więcej, a MarketsandMarkets prognozuje wzrost rynku chipów AI z 203,24 mld USD w 2025 do 564,87 mld USD do 2032 przy średniorocznej stopie 15,7%.
- •CEO TSMC powiedział, że popyt na zaawansowane procesy był około trzykrotnie większy niż moce produkcyjne firmy, a podaż pamięci HBM nie ma się poprawić do otwarcia nowych cleanroomów na początku 2027 roku.
- •Presenc AI szacuje, że NVIDIA ma 80% do 85% przychodów z akceleratorów AI w centrach danych w 2026 roku, w dół z około 92% w 2023, w miarę przesuwania się w stronę niestandardowych chipów chmurowych i alternatywnego sprzętu dla inferencji.
Rynek chipów AI szybko rósł w 2026 roku, a niewielka grupa firm przejmuje obecnie większość przychodów. NVIDIA wciąż prowadzi z dużą przewagą, podczas gdy AMD, Broadcom i wielcy operatorzy chmur zajmują rosnącą część wydatków.
Niniejszy raport opiera się na czterech źródłach: Presenc AI, SQ Magazine, MarketsandMarkets i Zylos. Każde z nich mierzy rynek na własny sposób, więc niektóre dane się nie pokrywają. Dla każdej liczby podano źródło i okres.
Każda firma sprawozdaje również według własnego kalendarza fiskalnego. Dane dla NVIDII, AMD i Broadcoma obejmują różne kwartały, więc nie należy ich sumować.
Kluczowe dane w skrócie:
- Przychody NVIDIA z centrów danych, I kwartał fiskalny 2027: 75,2 mld USD, wzrost o 92% rok do roku
- Przychody AMD z centrów danych, Q2 2026: 6,7 mld USD, wzrost o 107%
- Przychody Broadcoma z półprzewodników AI, II kwartał fiskalny 2026: 10,8 mld USD, wzrost o 143%
- Globalna sprzedaż chipów w 2025 roku: 791,7 mld USD, wzrost o 25,6%
- Prognoza rynku chipów AI na 2032 rok: 564,87 mld USD
Globalna sprzedaż chipów jako tło
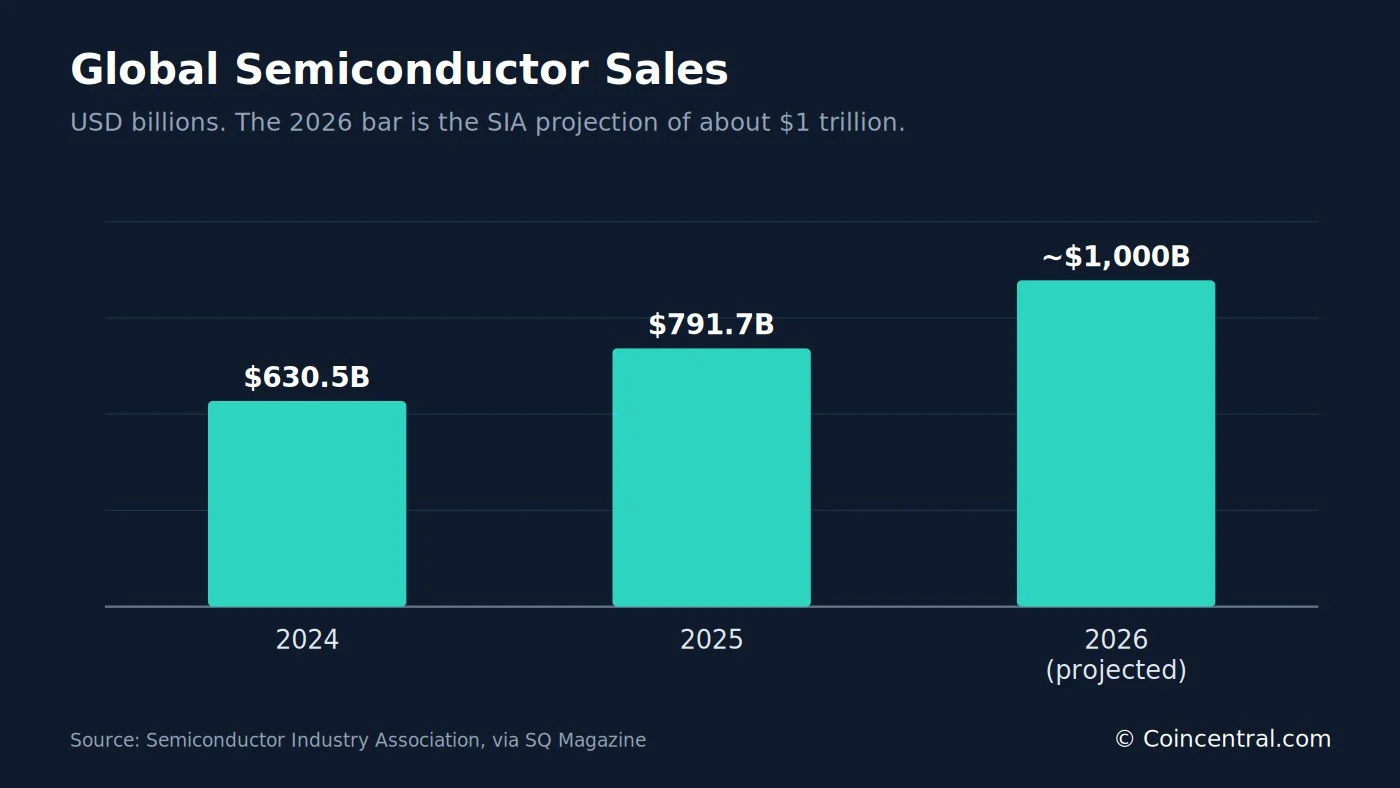
Stowarzyszenie Przemysłu Półprzewodników (SIA) podało globalną sprzedaż chipów w wysokości 791,7 mld USD w 2025 roku, o 25,6% więcej niż 630,5 mld USD w 2024 roku — rekord dla pełnego roku. SIA prognozuje sprzedaż na poziomie około 1 bln USD w 2026 roku.
Sama sprzedaż w IV kwartale 2025 wyniosła 236,6 mld USD — o 37,1% więcej niż w IV kwartale 2024 i o 13,6% więcej niż w III kwartale 2025.
Chipy logiczne, kategoria obejmująca akceleratory AI, wzrosły o 39,9% do 301,9 mld USD w 2025 roku i są obecnie największą kategorią produktową pod względem sprzedaży. Produkty pamięciowe wzrosły o 34,8% do 223,1 mld USD.
Chipyzne rosły szybciej niż cała branża, co SQ Magazine odczytuje jako sygnał, że akceleratory AI pochłonęły większość dodatkowych wydatków.
Według regionów Azja-Pacyfik (pozostałe) wzrosła o 45,0% w 2025 roku, najszybciej z pięciu regionów śledzonych przez SIA. Sprzedaż w obu Amerykach wzrosła o 30,5%.
Źródło: Semiconductor Industry Association, 6 lutego 2026, za SQ Magazine. Dorozumiane wartości z 2024 roku dla logiki, pamięci i kwartału wyliczono na podstawie podanych stóp wzrostu.
Wielkość rynku chipów AI i prognoza do 2032 roku
Raport MarketsandMarkets opublikowany 24 sierpnia 2026 szacuje globalny rynek chipów AI na 203,24 mld USD w 2025 roku i przewiduje 564,87 mld USD do 2032 roku, co oznacza średnioroczną stopę wzrostu (CAGR) 15,7% — rynek byłby wówczas około 2,8 razy większy niż w 2025 roku.
Ta liczba używa szerszej definicji niż samo liczenie akceleratorów — obejmuje produkty obliczeniowe, pamięciowe i sieciowe. Dlatego nie należy jej porównywać bezpośrednio z sumą SIA dla wszystkich chipów.
Ameryka Północna jest największym regionem z szacowanym udziałem 36,4% w 2025 roku. Oczekuje się, że Azja-Pacyfik będzie rosła najszybciej, a Chiny mają odnotować najwyższe tempo wzrostu spośród wszystkich krajów regionu.
Pod względem funkcji inferencja miała największy udział i ma rosnąć najszybciej. Generatywna AI ma przewodzić w kategorii technologii. Produkty sieciowe mają rosnąć o 26,7% rocznie — najszybciej ze wszystkich kategorii.
Źródło: MarketsandMarkets, 24 sierpnia 2026.
Raport wymienia też ograniczenia wzrostu, w tym wysokie zużycie energii, wyższe koszty chłodzenia, niedobór wykwalifikowanych pracowników i problemy z łańcuchami dostaw. Ograniczona podaż materiałów i mocy produkcyjnych może opóźniać dostawy i podnosić koszty.
NVIDIA: Przychody z centrów danych i prognozy
NVIDIA opublikowała wyniki za I kwartał fiskalny 2027 w dniu 20 maja 2026. Całkowity przychód był rekordowy — 81,6 mld USD, o 85% więcej rok do roku i o 20% więcej niż w poprzednim kwartale.
Przychody z centrów danych wyniosły 75,2 mld USD, o 92% więcej rok do roku. Compute przyniósł 60,4 mld USD, o 77% więcej, a sieciówka osiągnęła 14,8 mld USD, o 199% więcej.
Edge Computing, druga nowa platforma NVIDII, osiągnęła 6,4 mld USD, o 29% więcej. SQ Magazine zauważa, że nowy podział na Data Center i Edge Computing to pierwsza istotna zmiana w raportowaniu segmentów od 2019 roku.
Marża brutto GAAP wyniosła 74,9% wobec 60,5% rok wcześniej. NVIDIA zwróciła również około 20,0 mld USD akcjonariuszom w ramach skupu akcji i dywidend w tym kwartale.
Źródło: komunikat prasowy NVIDIA Q1 FY27, 20 maja 2026, za SQ Magazine.
Na II kwartał fiskalny 2027 NVIDIA prognozuje przychody w wysokości 91,0 mld USD, plus-minus 2%. Progno zakłada brak przychodów z compute dla centrów danych z Chin.
NVIDIA powiedziała także akcjonariuszom, że widzi ponad 1 bln USD przychodów z Blackwell i Rubin od początku 2025 do 2027 roku. SQ Magazine podkreśla, że to opinia zarządu, a nie podpisany portfel zamówień.
Jeśli chodzi o produkty, Presenc AI wymienia H100 i H200 jako dojrzałe, a B200 i GB200 NVL72 jako rozruchowe z ograniczoną podażą na górnym segmencie. Zylos podaje, że platforma Rubin weszła w pełną produkcję na początku 2026 roku, a produkty partnerów mają pojawić się w drugiej połowie. NVIDIA twierdzi, że Rubin obniża koszt tokenu inferencji 10-krotnie w porównaniu z Blackwell.
AMD: Instinct GPUs i rosnący biznes centrów danych
AMD opublikowało wyniki za II kwartał 2026 w dniu 4 sierpnia 2026. Przychód był rekordowy — 11,5 mld USD, o 50% więcej niż 7,7 mld USD rok wcześniej.
Przychody z centrów danych wyniosły 6,7 mld USD, o 107% więcej niż 3,2 mld USD, co stanowiło 58% przychodów firmy. AMD przypisuje to popytowi na procesory EPYC i GPU Instinct.
Zysk operacyjny segmentu centrów danych wyniósł 2,1 mld USD. Rok wcześniej segment ponosił stratę operacyjną 155 mln USD.
Źródło: raport wynikowy AMD Q2 2026, 4 sierpnia 2026, za SQ Magazine.
Presenc AI szacuje, że AMD ma około 5% do 7% przychodów z akceleratorów AI w centrach danych w 2026 roku, w porównaniu z około 2% w 2024 roku. Microsoft i Meta są wymieniani jako najwięksi odbiorcy MI300X i MI325X.
Zylos informuje, że seria MI400 zadebiutuje w 2026 roku, na czele z MI455X. Szafa Helios AMD mieści do 72 takich GPU. W październiku 2025 roku AMD ogłosiło umowę z OpenAI na 6 gigawatów GPU, przy czym pierwsza lokalizacja o mocy 1 gigawata wykorzystująca chipy MI450 ruszy w 2026 roku.
Broadcom: Niestandardowe chipy dla firm chmurowych
Broadcom projektuje niestandardowe chipy AI, często nazywane XPU, dla dużych firm chmurowych i AI. 3 czerwca 2026 podał przychody z półprzewodników AI w II kwitale fiskalnym 2026 w wysokości 10,8 mld USD, o 143% więcej rok do roku.
Całkowite przychody z rozwiązań półprzewodnikowych wyniosły 15 mld USD, o 79% więcej. Przychody firmy wyniosły 22,2 mld USD, o 48% więcej.
Broadcom ma sześciu kluczowych klientów chipów niestandardowych, w tym Google, Anthropic, Meta i OpenAI. Sieciówka stanowiła prawie 40% przychodów AI w kwartale.
Zamówienia na AI przekroczyły 30 mld USD wobec 10,8 mld USD dostarczonych — wskaźnik book-to-bill około 2,8 do 1; każdy wskaźnik powyżej 1 oznacza, że zamówienia napływają szybciej niż chipy są wysyłane.
Źródło: wyniki Broadcoma Q2 FY26, 3 czerwca 2026, za SQ Magazine.
Broadcom oczekuje przychodów AI w Q3 na poziomie 16,0 mld USD. Prognozuje 56 mld USD przychodów z chipów AI w roku fiskalnym 2026 i ponad 100 mld USD w roku fiskalnym 2027. Zylos dodaje, że Broadcom i Marvell wygrywają duże kontrakty od OpenAI, Meta i Google.
Udziały w rynku chipów AI według dostawcy
Udział w rynku zależy od sposobu pomiaru. Presenc AI szacuje, że NVIDIA ma80% do 85% przychodów z akceleratorów AI w centrach danych w 2026 roku, w porównaniu z około 92% w 2023 roku.
SQ Magazine stosuje inne podejście, porównując trzy zgłaszane linie przychodów: centra danych NVIDIA na 81%, półprzewodniki AI Broadcoma na 12% i centra danych AMD na 7% łącznej sumy. SQ Magazine ostrzega, że okresy i zakresy się różnią, więc nie jest to prawdziwy udział w rynku.
Żadna firma nie publikuje udziału w rynku komercyjnych chipów AI. Niestandardowe chipy Google, Amazon i Meta znajdują się poza danymi o udziałach GPU, a baza klientów Broadcoma obejmuje część tej aktywności.
Źródło: Presenc AI, maj 2026. Szacunki oparte na ujawnieniach spółek i raportach analityków. Udział TPU Google mierzony jest wg wdrożonej mocy obliczeniowej, więc wiersze nie sumują się dokładnie.
Presenc AI wymienia trzy siły kształtujące rynek. Oprogramowanie CUDA NVIDII utrzymuje wiele obciążeń na jej chipach. Duże firmy chmurowe budują własne układy, aby obniżyć koszty. Praca inferencyjna przenosi się też na inny sprzęt łatwiej niż trening — to jeden z powodów, dla których alternatywy dla NVIDII zyskują tam najpierw.
Inferencja, chipy niestandardowe i zmieniający się miks
Zylos szacuje, że inferencja stanowi obecnie około dwie trzecie mocy obliczeniowej AI w 2026 roku, w porównaniu z około jedną trzecią w 2023 i połową w 2025. Rynek chipów nastawionych na inferencję wycenia na ponad 50 mld USD.
Zylos oczekuje również, że własne ASIC dostawców chmury wzrosną o 44,6% w 2026 roku, wobec 16,1% dla GPU, i prognozuje wzrost udziału ASIC w rynku inferencji z 15% w 2024 do 40% w 2026 roku.
Sektor chipów inferencyjnych się też konsoliduje. Zylos podaje, że NVIDIA przejęła Groq za 20 mld USD, a Intel przejął SambaNova. Cerebras zakończyło IPO na początku 2026 roku.
Linia TPU Google to duża część historii chipów niestandardowych. Zylos oczekuje około 1,6 mln wysyłek TPU v6 w 2026 roku i podaje, że Anthropic planuje użyć do miliona TPU, uruchamiając ponad gigawat mocy w 2026 roku.
Źródło: Zylos, AI Chip Hardware Acceleration Trends 2026. To szacunki i prognozy.
Zylos dodaje kwestię kosztów. Systemy on-premises mogą stać się tańsze niż chmura, gdy koszty chmury osiągną 60% do 70% równoważnego zestawu on-premises. Dotyczy to głównie stabilnej, intensywnej pracy inferencyjnej.
TSMC i wąskie gardło foundry
Większość zaawansowanych akceleratorów AI powstaje na Tajwanie w TSMC. W I kwartale 2026 TSMC podała przychody 35,90 mld USD, o 40,6% więcej rok wcześniej. Marża brutto wyniosła 66,2%, w górę z 62,3% w IV kwartale 2025.
High-performance computing stanowił 61% przychodów — największą z sześciu platform. Zaawansowane węzły, czyli 7nm i mniejsze, to 74% przychodów z wafli.
TSMC oczekuje nakładów inwestycyjnych 52–56 mld USD w 2026 roku. Jej CEO powiedział w listopadzie 2025, że popyt na zaawansowane procesy jest około trzykrotnie większy niż możliwość produkcji firmy.
Źródło: wyniki TSMC Q1 2026, 16 kwietnia 2026, za SQ Magazine.
Presenc AI śledzi też alokację 2 w TSMC jako temat wart obserwacji. Według Zylos linie AMD MI400 i MI500 są planowane na tym procesie.
Pamięć HBM: drugie ograniczenie podażowe
Pamięć o dużej przepustowości (HBM) to drugie ograniczenie podaży dla chipów AI. SK hynix powiedział w wynikach Q2 2026, że popyt klientów przewyższa jego podaż i podpisał długoterminowe umowy dostaw z około 10 klientami.
Micron wyjaśnia problem we własnym zeznaniu: HBM wymaga więcej wafli i więcej przestrzeni cleanroom niż standardowy DRAM, by wyprodukować tę samą liczbę bitów. SK hynix oczekuje ulgi po otwarciu cleanroom Yongin Faza 1 na początku 2027 roku.
Zylos opisuje HBM4 jako kluczowy element następnej generacji chipów. Oferuje ponad 2 TB/s na stos, około 60% szybciej niż HBM3e, i jest o około 40% bardziej energooszczędny. SK hynix i Micron planują produkcję seryjną w 2026 roku, a Samsung przyspieszył pierwszą produkcję na luty 2026. SK hynix pokazał też 16-warstwowy, 48GB stos HBM4 na CES 2026.
Źródło: Zylos, AI Chip Hardware Acceleration Trends 2026.
Żaden producent pamięci nie publikuje tempa wzrostu popytu na HBM ani daty, kiedy podaż dogoni popyt. Termin uruchomienia nowych cleanroomów w 2027 roku to główny punkt odniesienia.
Edge AI i chipy motoryzacyjne
Nie wszystkie chipy AI znajdują się w centrach danych. Presenc AI szacuje rynek chipów AI na urządzeniach na około 25–35 mld USD w 2026 roku. Apple jest największym pojedynczym dostawcą, konkurują też Qualcomm, Intel i AMD.
Chip Apple M4 ma 16-rdzeniowy Neural Engine o wydajności do 38 bilionów operacji na sekundę, a seria AMD Ryzen AI 400 oferuje do 60 NPU TOPS. Te wartości nie są mierzone tak samo u różnych producentów, więc nie można ich bezpośrednio porównywać.
Samochody to kolejny obszar wzrostu. Global Market Insights oszacowało rynek chipów do jazdy autonomicznej na 24,22 mld USD w 2024 roku, prognozuje 29,73 mld USD w 2025 i 191,07 mld USD do 2034 roku — CAGR 23%.
Platformy NVIDIA DRIVE AGX Orin i DRIVE Thor oferują do 2 000 TOPS. Chipy EyeQ Mobileye znajdują się w ponad 100 milionach pojazdów.
Finansowanie z CHIPS Act i kontrole eksportowe
Ustawa CHIPS and Science Act została podpisana 9 sierpnia 2022 i stworzyła inwestycję 52 mld USD w amerykańską produkcję chipów. Na sierpień 2026 ogłoszono ponad 36 mld USD.
Intel osiągnął porozumienie o do 7,86 mld USD bezpośredniego finansowania projektów w Arizonie, Nowym Meksyku, Ohio i Oregonie. TSMC Arizona otrzymała do 6,6 mld USD, plus prawo do zaciągnięcia do 5 mld USD pożyczek.
SQ Magazine zauważa, że nagrody skłaniają się ku fabrykom logiki najnowszej generacji. Etapy pakowania i pamięci, które też ograniczają produkcję akceleratorów, otrzymują mniej bezpośredniego wsparcia.
Źródło: NIST CHIPS Program Office; Intel Newsroom; TSMC Form 20-F, za SQ Magazine.
Na rynek wpływają też zasady eksportowe. 9 kwietnia 2025 rząd USA poinformował NVIDĘ, że potrzebuje licencji na eksport chipów H20 do Chin. NVIDIA ujęła odpis 4,5 mld USD w I kwitale fiskalnym 2026. Odpis był niewielki w IV kwartale fiskalnym 2026 i zerowy w I kwartale fiskalnym 2027. Prognozy NVIDII zakładają obecnie brak przychodów z compute dla centrów danych w Chinach. Presenc AI podaje, że dostawcy tacy jak Huawei Ascend mają około 2% do 3% rynku, głównie w Chinach.
Co pokazują liczby
Dane wskazują na szybki wzrost z wyraźnym liderem. NVIDIA zgłosiła 75,2 mld USD przychodów z centrów danych w jednym kwartale, AMD 6,7 mld USD, a Broadcom 10,8 mld USD przychodów z chipów AI. Każda liczba obejmuje inny okres, więc opisują osobne wyniki.
Szerszy rynek jest też duży. Globalna sprzedaż chipów sięgnęła 791,7 mld USD w 2025 roku, a MarketsandMarkets oczekuje, że rynek chipów AI osiągnie 564,87 mld USD do 2032 roku.
Podaż pozostaje głównym ograniczeniem. Wafle TSMC i pamięć HBM nie nadążają za popytem, a nowa moc pamięciowa pojawi się w 2027 roku. Zasady eksportowe dodają niepewności, szczególnie dla sprzedaży do Chin.
Bliskie punkty odniesienia już wpisane w kalendarz dają czytelnikom stałe punkty do śledzenia: prognoza przychodów NVIDII Q2 FY27 na 91,0 mld USD, oczekiwane 16,0 mld USD przychodów AI Broadcoma w Q3, produkty partnerów na Rubinie w drugiej połowie 2026, premiera AMD MI400 i otwarcie cleanroomu Yongin Faza 1 SK hynix na początku 2027.
Szacunki udziałów w rynku różnią się w zależności od źródła, a wiele liczb to szacunki. Czytelnicy powinni sprawdzić okres i zakres stojący za każdą liczbą przed porównaniem.
Źródła
- AI Chip Market Share 2026 (Presenc AI)
- AI Chip Statistics 2026: Data Center Revenue, Vendor Share and Supply (SQ Magazine)
- AI Chip Market to Reach USD 564.87 Billion by 2032, Growing at 15.7% CAGR, Says MarketsandMarkets
- AI Chip Hardware Acceleration Trends 2026 (Zylos)
Ten artykuł po raz pierwszy ukazał się w Blockonomi.

