Perspektywy dla długu USA ciemnieją, gdy rentowności obligacji skaczą do najwyższych poziomów od dwóch dekad
Najważniejsze informacje
- •Rentowność 10-letnich obligacji skarbowych skoczyła w piątek do 5,23%, najwyższego poziomu od 2007 roku, a rentowność 30-letnich osiągnęła 5,49%, poziom ostatnio widziany w 2004 roku.
- •Obecne rentowności już przekroczyły lutowe prognozy CBO, które przewidywało w tym roku rentowność 10-letnich obligacji na zaledwie 4,1%.
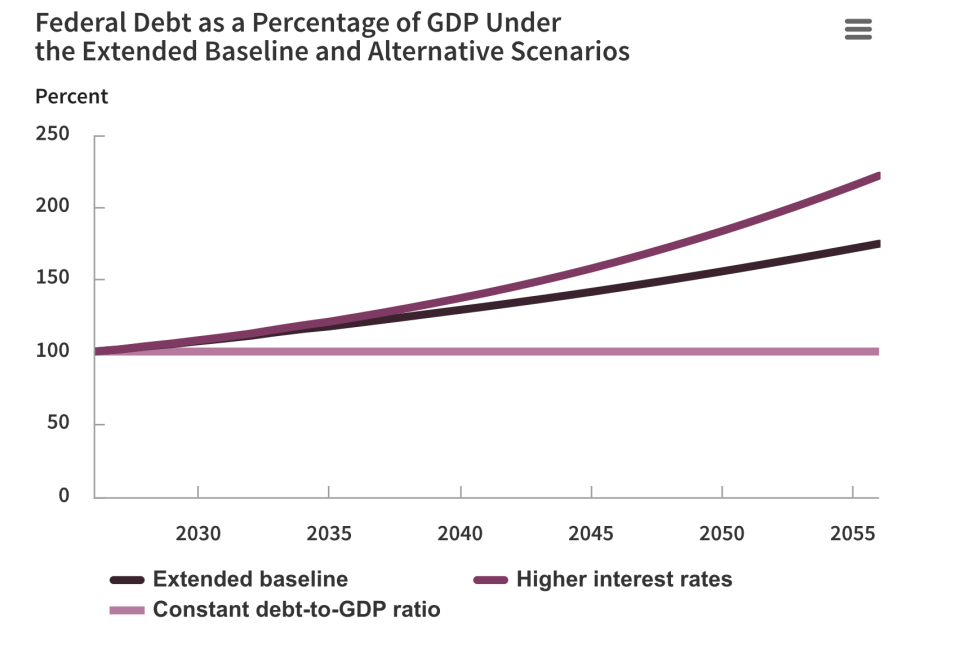
- •Na prośbę senatora Jeffa Merkleya CBO przeanalizowało hipotetyczny scenariusz ze stopami procentowymi o 1 punkt procentowy wyższymi od scenariusza bazowego, prognozując, że dług publiczny osiągnie 222% PKB do 2056 roku, w porównaniu z 101% obecnie.
- •W tym scenariuszu deficyt całkowity urósłby do 14% PKB do 2056 roku, przy rocznych wydatkach na odsetki już sięgających 1 biliona dolarów i deficycie budżetowym na kursie do 2 bilionów dolarów w tym roku.
- •CBO stwierdziło, że wzrost gospodarczy byłby o 0,1 punktu procentowy niższy od poziomu bazowego w scenariuszu wyższych stóp, a efekty makroekonomiczne pchnęłyby stopy procentowe i dług jeszcze wyżej.
Gwałtownie rosnące rentowności obligacji skarbowych budzą niepokój na Capitol Hill, ponieważ ich stromy wzrost w ostatnich miesiącach pogłębia pesymizm wokół perspektyw dla długu USA.
Rentowność 10-letnich obligacji skarbowych skoczyła w piątek do 5,23%, najwyższego poziomu od 2007 roku, o ponad pełny punkt procentowy powyżej poziomu sprzed rozpoczęcia wojny z Iranem. Rentowność 30-letnich obligacji osiągnęła tymczasem 5,49%, poziom ostatnio widziany w 2004 roku.
Ruch ten napędza kilka sił: ceny ropy podbite konfliktem na Bliskim Wschodzie, wydawane co roku setki miliardów dolarów przez gigantów AI, rozgrzana gospodarka oraz dług publiczny, który sięga obecnie 40 bilionów dolarów. Rentowności już dawno przekroczyły długoterminowe prognozy Kongresowego Biura Budżetowego (CBO), niezależnego analityka budżetowego Kongresu. W najnowszych prognozach, opublikowanych w lutym, CBO przewidywało rentowność 10-letnich obligacji na poziomie 4,1% w tym roku, 4,2% w 2027 roku, 4,3% w latach 2028–2031 oraz 4,4% w latach 2032–2036. Dziś te prognozy wyglądają anachronicznie, a różnica między nimi a rzeczywistością rynkową staje się miarą tempa, w jakim koszty pożyczkowe rządu wyprzedzają oficjalne prognozy.
Poza wyznacz poziomu innych kosztów pożyczkowych — od kredytów hipotecznych i samochodowych po obligacje korporacyjne — rentowności określają, ile Departament Skarbu musi zapłacić odsetek od długu publicznego, kwotę, która może rosnąć przyspieszonym tempem wraz ze wzrostem stóp. Roczne wydatki na obsługę długu sięgają już 1 biliona dolarów, a deficyt budżetowy jest na kursie, by w tym roku osiągnąć 2 biliony dolarów, bez żadnych oznak politycznej woli, by je opanować.
Nagły skok rentowności skłonił senatora Jeffa Merkleya, najwyżej rankingowego demokratę w Senackiej Komisji Budżetowej, do zwrócenia się do CBO o świeże dane. W liście odpowiadającym senatorowi]() dyrektor CBO Phillip Swagel przeanalizował scenariusz — ćwiczenie hipotetyczne, a nie prognozę — w którym stopy procentowe rosną, aż osiągną poziom o 1 punkt procentowy wyższy od scenariusza bazowego.
Przed uwzględnieniem efektów makroekonomicznych CBO oszacowało, że deficyt pierwotny — który nie obejmuje wydatków netto na odsetki — będzie do 2056 roku o 0,4 punktu procentowy większy niż w scenariuszu bazowym. Deficyt całkowity byłby jednak o 4,9 punktu procentowy większy, co pokazuje, jak dużym dodatkowym obciążeniem staną się wydatki na odsetki. Deficyt całkowity urósłby do 14% PKB, w porównaniu z oczekiwanymi w tym roku fiskalnym 5,8% i średnią 3,8% z lat 1976–2025.
Dług publiczny w rękach publicznych, tymczasem, eksplodowałby do 222% PKB do 2056 roku w scenariuszu, w którym stopy procentowe rosną o 1 punkt. To wzrost z obecnych 101% PKB i o 47 punktów procentowych więcej niż obecna prognoza bazowa CBO na 2056 rok.
W miarę jak dług rośnie, powiedziało CBO, gospodarka USA zwolni i nie będzie w stanie nadążyć za tempem zapożyczania, ponieważ kapitał jest kierowany do obligacji skarbowych zamiast do bardziej produktywnych zastosowań. Wzrost PKB będzie o 0,1 punktu procentowy niższy od poziomu bazowego, co osłabia nadzieje, że Stany Zjednoczone wyrosną z długu. Sekretarz Skarbu Scott Bessent powiedział, że to możliwe, jeśli wzrost osiągnie 3%.
CBO wskazało również, że jego liczby w tymariuszu byłyby jeszcze gorsze po uwzględnieniu efektów dla całej gospodarki. „Wynikający z tego wzrost długu jako odsetka PKB podnosi rentowności obligacji skarbowych jeszcze bardziej” — dodał Swagel. „Tym samym efekty makroekonomiczne popychają stopy procentowe powyżej początkowego wzrostu wbudowanego w scenariusz.”
Dla porównania CBO przedstawiło inny, choć fantastyczny, scenariusz, w którym relacja długu do PKB utrzymuje się w jakiś sposób na niezmiennym poziomie 101%. W tej utopii rozsądku i oszczędności fiskalnej deficyt pierwotny byłby do 2056 roku o 2 punkty procentowy mniejszy niż w scenariuszu bazowym CBO, deficyt całkowity o 5,6 punktu procentowy mniejszy, a dług publiczny o 74 punkty procentowy mniejszy. Choć wzrost PKB byłby tylko o 0,05 punktu procentowy wyższy niż w scenariuszu bazowym CBO, nie uwzględnia to dodatkowych makroekonomicznych efektów przenoszenia.
„Wyższy wzrost PKB zachęca do większych inwestycji, zwiększając ilość kapitału dostępnego dla pracowników” — napisał Swagel. „Ten wyższy zasób kapitału podnosi krańcową produktywność pracy, zachęcając do większej pracy, co skutkuje dalszym wzrostem PKB.”
Ta historia pierwotnie ukazała się na Fortune.com.

