Opwaarderingspotentieel van de yen raakt mogelijk uitgeput nu BoJ-verstraling al is ingeprijsd
Belangrijkste punten
- •De markten prijzen ongeveer 45 basispunten renteverhogingen van de BoJ in tegen het einde van het jaar, waarbij de beleidsrente binnen twaalf maand naar een neutrale 2% wordt verwacht.
- •Een renteverhoging van 50 basispunten in september, gevolgd door opeenvolgende verhogingen, wordt onwaarschijnlijk geacht gezien de zwakke Japanse consumptie en de invloed van de regering op het beleidstempo.
- •Speculatie dat het GPIF, dat circa 2 biljoen dollar beheert, zijn binnenlandse activa zou kunnen verhogen heeft de yen gesteund, maar een officiële aankondiging komt mogelijk pas eind oktober.
- •Het niveau van 155 is de belangrijkste technische steun voor USD/JPY, en consolidatie daaromtrent wordt waarschijnlijker geacht dan een onmiddellijke beweging naar het bereik van 150-152.
- •Verdere substantiële opwaardering van de yen zou ofwel een havish verrassing van de BoJ, ofwel een significante verandering in binnenlandse investeringsstromen vereisen.
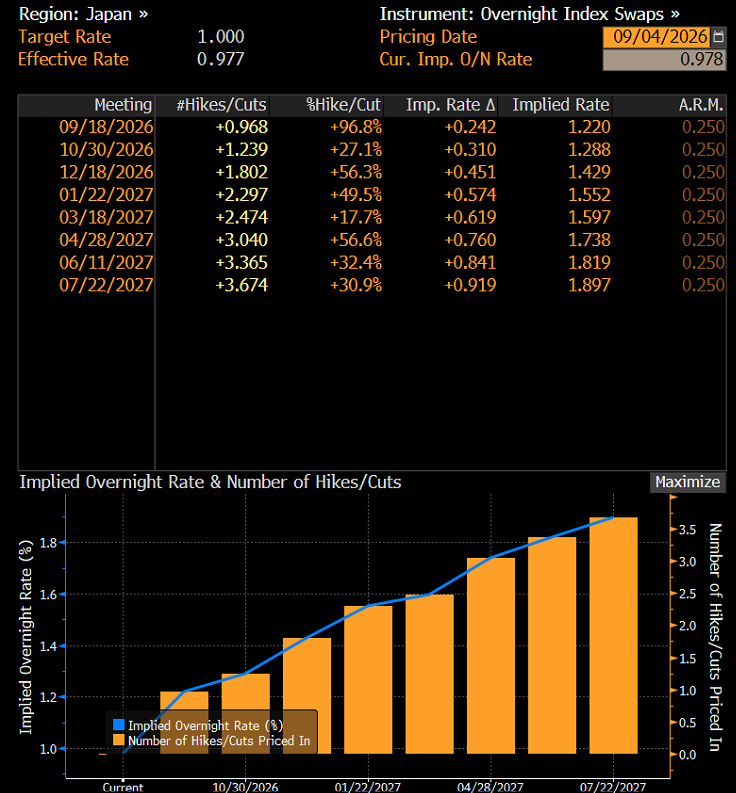
De yen beleefde opnieuw een week van hevige schommelingen, maar de omvang van de monetaire verstraling die momenteel van de Bank of Japan wordt verwacht, suggereert dat een groot deel van het positieve nieuws al in de waardering van de munt is verwerkt. De markten prijzen nu ongeveer 45 basispunten renteverhogingen in tegen het einde van het jaar, en binnen de komende twaalf maand wordt verwacht dat de beleidsrente nadert tot 2%, dat algemeen als een neutraal niveau wordt beschouwd. Een renteverhoging van 50 basispunten in september, gevolgd door opeenvolgende verhogingen, wordt onwaarschijnlijk geacht, terwijl mogelijke wijzigingen in de activa-allocatie van het GPIF de yen eveneens hebben gesteund. Het gebied rond 155 kan fungeren als belangrijkste steun voor USD/JPY.
Agressieve BoJ-verstraling al ingeprijsd
Een verdere aanhoudende daling van USD/JPY zou waarschijnlijk vereisen dat de verwachtingen verschuiven richting een nog agressiever verstralingscyclus van de BoJ. Een uiterst havish scenario zou inhouden: een verhoging van 50 basispunten in september, gevolgd door verdere stappen in oktober en december. Dit zou de beleidsrente vóór het einde van het jaar op 2% brengen, wat een totale verstraling van 100 basispunten betekent.
Zo'n scenario lijkt onwaarschijnlijk. De Japanse consumptie blijft zwak, wat het vermogen van de economie beperkt om een snelle stijging van de leenkosten op te vangen. De regering behoudt daarnaast aanzienlijke invloed op de richting van het economische beleid, wat de BoJ zou kunnen aansporen geleidelijker te werk te gaan. De waarschijnlijkheid van een stap van 50 basispunten in september, gevolgd door opeenvolgende renteverhogingen, is daarom laag.
Dit gradualisme reikt verder dan Japan. Omdat de yen lang heeft gediend als financieringsmunt met een laag rendement voor wereldwijde carry trades, hebben verwachtingen over het tempo van de normalisatie door de BoJ gevolgen voor positionering ver buiten USD/JPY zelf.
GPIF-speculatie steunt de munt
De yen heeft ook geprofiteerd van speculatie dat het Government Pension Investment Fund van Japan het aandeel binnenlandse activa in zijn portefeuille zou kunnen verhogen. Het GPIF beheert ongeveer 2 biljoen dollar, en elke verschuiving richting Japanse effecten zou extra vraag naar binnenlandse activa kunnen genereren, wat indirect de munt ondersteunt. Het fonds, een van 's werelds grootste institutionele beleggers, verdeelt zijn portefeuille momenteel over binnenlandse en buitenlandse obligaties en aandelen, waardoor elke herweging van zijn benchmarkposities een markt bewegend evenement is.
Deze verwachtingen zijn nog niet bevestigd. Een officiële aankondiging komt mogelijk pas eind oktober, wat betekent dat de markt een lange wachttijd tegemoet kan zien voordat een duidelijk signaal komt. Zonder bevestiging kan de speculatie rond het GPIF steeds minder steun aan de yen bieden.
USD/JPY kan stabiliseren nabij 155,00
De belangrijkste obstakel voor verdere yen-opwaardering is dat zowel de verwachte renteverhogingen van de BoJ als een mogelijke wijziging in de beleggingsstrategie van het GPIF grotendeels lijken te zijn ingeprijsd. Het niveau van 155 blijft een belangrijk steungebied voor USD/JPY. Op korte termijn is consolidatie rond dit niveau daarom waarschijnlijker dan een onmiddellijke beweging richting het bereik van 150-152.
Ook de positionering van speculatieve beleggers wijst op beperkter opwaarderingspotentieel. Shortposities in de yen zijn niet zo groot als twee jaar geleden. Bijgevolg is het sluiten van bearish posities onwaarschijnlijk een rally zal opleveren die vergelijkbaar is met die tijdens eerdere episoden van snelle yen-opwaardering.
Een nieuwe katalysator is nodig
Het middellange termijn vooruitzicht voor de yen blijft constructief nu de Bank of Japan het monetaire beleid blijft normaliseren. Na de recente opwaardering heeft de munt echter mogelijk een nieuwe katalysator nodig om zijn winsten uit te breiden.
Tenzij de BoJ een agressiever pad van renteverhogingen aankondigt of het GPIF een hogere allocatie aan binnenlandse activa bevestigt, kan USD/JPY een periode van consolidatie rond 155 ingaan. Een verdere substantiële versterking van de yen zou ofwel een havish verrassing van de centrale bank, ofwel een significante verandering in binnenlandse investeringsstromen vereisen.
Technische analyse USD/JPY
Eind juli brak USD/JPY onder zijn middellange termijn stijgende kanaal uit. De beweging werd veroorzaakt door interventie en de effecten van gecoördineerde actie van Japan en de Verenigde Staten. Het paar maakte vervolgens een opwaartse correctie richting het gebied rond 160, voordat het onder hernieuwde verkoopdruk kwam en terugviel naar 155.
Het niveau van 155 is nu de belangrijkste technische steun en voorlopig verdedigen kopers het met succes. Een periode van consolidatie of een nieuwe rebound kan zich daarom vanuit dit gebied ontwikkelen. Een breuk onder 155 kan echter niet worden uitgesloten. Indien bevestigd, kan dit de weg openen richting 152, waar de laagten van eind januari en februari 2026 liggen.
De meningen zijn die van de auteurs; niet noodzakelijk die van OANDA Business Information & Services, Inc. of een van haar gelieerde ondernemingen, dochtermaatschappijen, bestuurders of directeuren. De geleverde publicatie dient uitsluitend voor informatieve en educatieve doeleinden.
Bron: OANDA MarketPulse
