Zorgen de FOMC-Notulen Voor Nog Een RenteVerhoging Na Boom-PMI's en AI-Capex in Week 41?
Belangrijkste punten
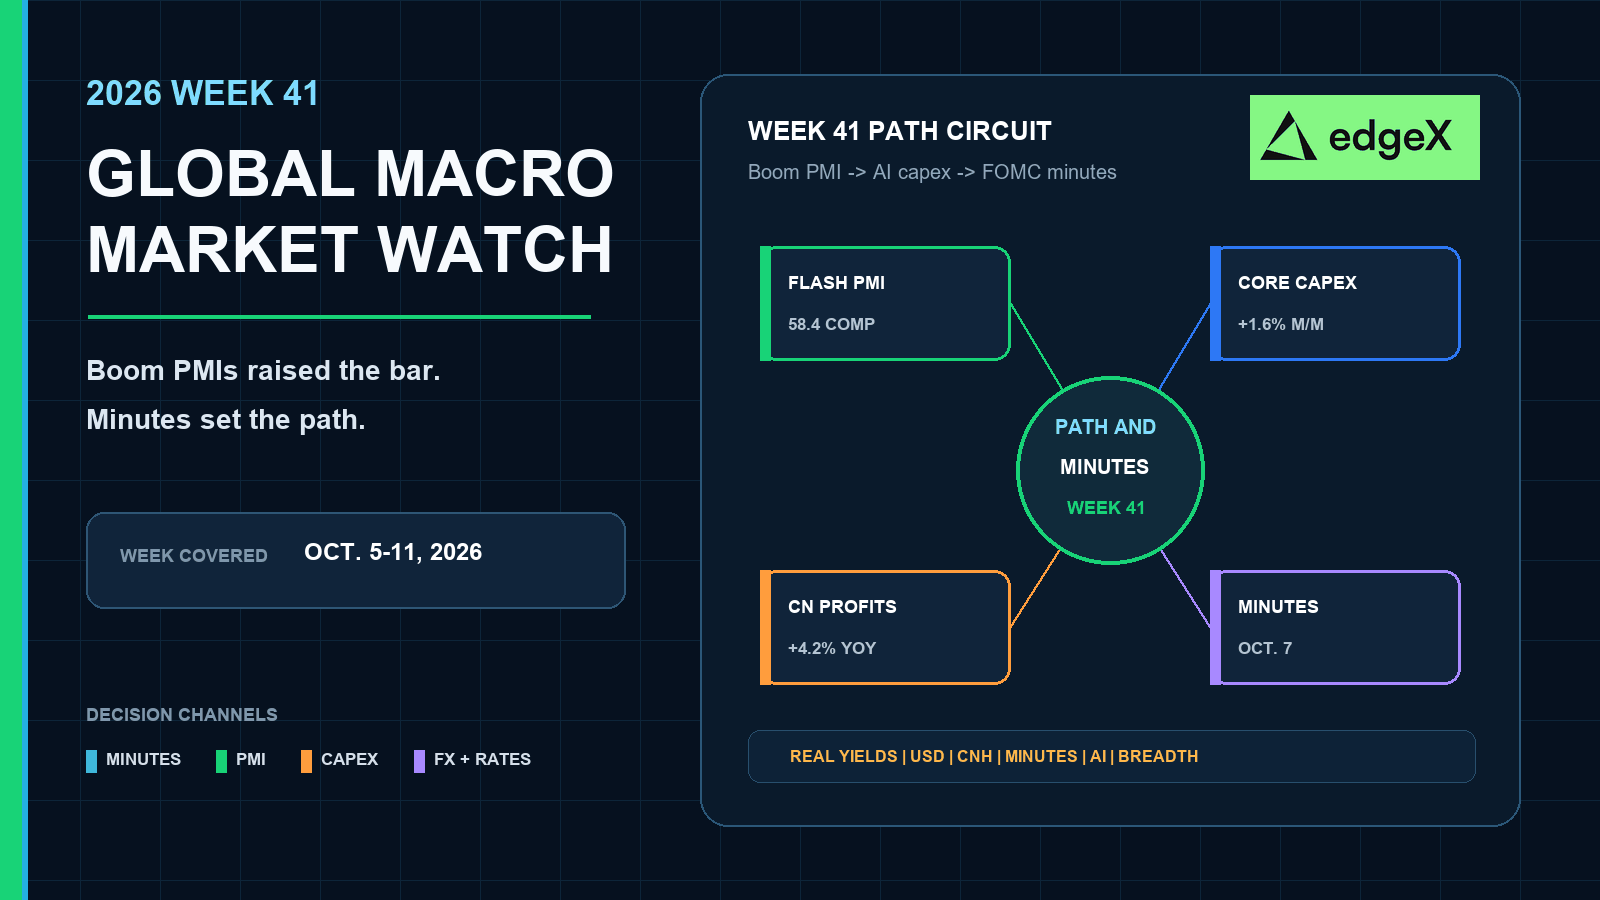
- •S&P Global's flash-schattingen van 23 september zetten de Amerikaanse Composiet-PMI op 58,4, het hoogste sinds juli 2021, en industrie op 57,0, met invoerprijzen op 66,4, nadat de Fed de rente al naar 3,75%–4,00% had verhoogd.
- •Algemene duurzame-goederenorders bleven onveranderd op ongeveer $338,6 miljard, maar kernkapitaalgoederenorders exclusief vliegtuigen stegen ,6% op maandbasis en 10,6% op jaarbasis, geleid door computers en communicatieapparatuur.
- •Het eindseptember-sentiment van de Universiteit van Michigan daalde naar 48,1 van 51,7 terwijl inflatieverwachtingen op één jaar stegen naar 4,6% van 4,0%, waardoor huishoudens angstiger waren dan bedrijven.
- •Het Amerikaanse tekort op de lopende rekening verbreedde met $33,4 miljard, of 15,7%, tot $246,0 miljard in het tweede kwartaal, terwijl de groei van China's industriële winsten in augustus vertraagde naar 4,2% op jaarbasis van 11,2% in juli.
- •Week 41 biedt ook eurozone-detailhandel en invoerprijzen op 5 oktober, Japan's BOJ Consumptie-Activiteitsindex en Regionaal Economisch Rapport op 7–8 oktober, en China's rapport over productiemiddelenprijzen op 9 oktober, vóór het G3-beleidscluster van 28–30 oktober.
Snel Antwoord
Week 41 is een mondiale beleidspad-week, geen puur Amerikaanse week. Week 39 leverde Amerikaanse flash-PMI's op meerjarige hoogten, een steviger eurozone-composiet rond 53,1, hevigere prijsdruk bij bedrijven en een nieuwe heropleving van op AI gerichte kapitaalgoederen op. Als de notulen van 7 oktober die combinatie van hausse en knelpunten zien als reden om de verkramping voort te zetten, blijven reële rendementen, de dollar en de kansen op een renteverhoging eind oktober stevig, waarbij EUR, JPY en CNH de overslag verhandelen. Als de notulen tweezijdige risico's benadrukken na vlakke algemene duurzame goederen, een groter tekort op de lopende rekening en vertraagde Chinese industriële winsten, krijgen markten meer ruimte om te verteren, zolang de onafgeronde Week 40-PCE, arbeidscijfers en Chinese PMI maar niet oververhitten. Beoordeel Europese detailhandels- en invoerprijsgegevens van 5 oktober en Japanse vraagrapporten van 7–8 oktober samen met de Amerikaanse notulen, niet erna.
Waarom Week 41 Een Notulen-En-Pad-Test Is
Week 38 leverde de eerste renteverhoging van de Fed in ruim drie jaar op. Week 39 beantwoordde daarna de verteringsvraag op de harde manier. Private activiteit versnelde. Toeleveringsketens werden strakker. Orders voor aan AI gekoppelde apparatuur bleven stevig, zelfs terwijl consumenten angstiger werden. Week 40 zou de eerste schone inflatie- en arbeidscontrole moeten zijn, maar die cijfers waren bij de deadline van 28 september nog niet afgerond. Week 41 wacht niet op de volgende rentebeslissing. Het stelt een eenvoudere vraag: vergrendelen de septembernotulen na het PMI-bewijs van de hausse een nieuw pad van renteverhogingen?
Handel de fasen apart. Een rentebeslissing kan de rendementen aan de voorkant in één middag herprijzen. Een blijvend beleidsstandpunt heeft de notulen nodig. Behandelden functionarissen vraag- en pijpleidendruk als eenzijdig? Of gaven ze nog gewicht aan Chinese margeproblemen, fabrieksrisico's en externe saldi? Week 41 is gemaakt voor die tweede fase.
De hausse van Week 39 verhoogde de lat opnieuw
Het flash-PMI-pakket van 23 september, behandeld in de Reuters-samenvatting via KELO, kwam nadat de Fed de fondsenrente-range al naar 3,75%–4,00% had verhoogd. Composiet op 58,4, industrie op 57,0 en invoerprijzen op 66,4 lieten markten drie levende boodschappen achter: vraag deed er nog toe, capaciteit was bindend, en het risico op bedrijfsinflatie was terug. Week 41 moet beslissen of de notulen die combinatie lezen als een groen licht voor nog een renteverhoging eind oktober.
Week 41 Globale Macro-Agenda
| Datum | Regio | Geplande Gebeurtenis | Waarom Markten Ertoe Doen |
|---|---|---|---|
| 5 oktober | Eurozone | Industriële invoerprijzen en detailhandel, augustus 2026 | Test of Europa's goederen- en winkelvraag de PMI-heropleving van Week 39 nog ondersteunt. |
| 5–11 oktober | Verenigde Staten | Wekelijkse aanvragen en secundaire high-frequency cijfers | Houden een doorlopende arbeids- en vraagcontrole tussen arbeidscijfers en CPI. |
| 7 oktober | Verenigde Staten | FOMC- notulen, vergadering van 15–16 september | Eerste volledige schriftelijke registratie van de eerste renteverhoging in ruim drie jaar, na boom-PMI's en AI-capex. |
| 7 oktober | Japan | Consumptie-Activiteitsindex van de BOJ | Zelfde-dag Japanse vraaginformatie terwijl de Amerikaanse notulen het verhogingspad herkalibreren. |
| 8 oktober | Japan | Regionaal Economisch Rapport van deJ | Controleert of het regionale vraagbeeld van Japan de yen-tape na de verhoging nog ondersteunt. |
| 9 oktober | China | NBS-rapport over productiemiddelenprijzen eind september | Vroege controle van Chinese pijpleijnprijzen na de industriële-winsten-adjacentie van 28 september. |
| 14 oktober | Verenigde Staten / China | Amerikaanse CPI; Chinese CPI en PPI, september 2026 | Aangrenzende inflatiecontrole van Week 42 nadat de notulen het paddebat hebben bepaald. |
| 15 oktober | Verenigde Staten | Detailhandelverkoop en PPI, september 2026 | Test of consumentenvraag en pijpleijnprijzen de hausse van Week 39 nog ondersteunen. |
| 28–30 oktober | Verenigde Staten / Eurozone / Japan | FOMC- beslissing; ECB-geldbeleidsvergadering; BOJ-geldbeleidsvergadering | Volgende levende G3-beleidscluster na het notulenvenster. |
FOMC-Notulen Herkalibreren De Reactiefunctie Na De Verhoging
De FOMC-kalender van de Federal Reserve, de Amerikaanse publicatiekalender van oktober 2026 en publicatieschema-tools voor notulen plaatsen de notulen van 15–16 september op 7 oktober om 14:00 uur Eastern. Dat is Week 41's meest heldere beleidskatalysator na de vraagsprong van Week 39 en vóór het G3-beslissingscluster eind oktober. De week is niet alleen Amerikaans: Eurostat heeft eurozone-detailhandel en invoerprijzen op 5 oktober, het BOJ-schema heeft Japan's Consumptie-Activiteitsindex op 7 oktober en het Regionaal Economisch Rapport op 8 oktober, en China's NBS-kalender plant het rapport over productiemiddelenprijzen eind september op 9 oktober.
De notulen zijn belangrijk omdat de cijfers al bewogen na de verhoging. Functionarissen strakkerden aan vóórdat Week 39 sterkere flash-PMI's, stijgende prijsdruk bij bedrijven en een nieuwe sprong in kernkapitaalgoederen-orders opleverde. Een havische toon die leunt op capaciteitsproblemen en opwaartse vraagsrisico's ondersteunt hogere reële rendementen en een stevigere dollar. Een meer gebalanceerde toon die nog tweezijdige risico's rond fabrieken,ne saldi en Chinese absorptie aanstipt, laat 28 oktober meer data-afhankelijk.
Notulen worden gelezen tegen onafgeronde Week 40-bevestiging
Op het moment dat de notulen verschijnen, zouden markten al de onafgeronde bevestigingsset van Week 40 in handen moeten hebben: JOLTS, augustus-PCE volgens het BEA-publicatieschema, de derde raming van het BBP van Q2, China's officiële PMI en september-arbeidscijfers volgens de BLS-kalender. Dat zijn bij de deadline van 28 september nog geen afgeronde Week 40-feiten, maar ze bepalen nog steeds hoe traders de notulen beoordelen. Hevigere PCE of oververhittingsarbeidscijfers maken havische notulen makkelijker te prijzen; zachtere arbeidsmarkt of koelere kern-PCE verhoogt de lat. Combineer de notulen met rendementen aan de voorkant en de dollar, niet met één aandeelopening.
Boom-PMI's En AI-Capex Houden De Vraag Levend
Week 39's afgeronde enquête- en ordercijfers zijn de reden dat Week 41 niet zomaar een technische Amerikaanse notulengebeurtenis is. S&P Global's flash-pakket voor de VS toonde een privéssector die na de verhoging versnelde, niet afkoelde. Nieuwe orders op 58,2 en invoerprijzen op 66,4 maakten het debat na de verhoging tot een vraag-plus-knelpuntenprobleem. De eurozone-composiet-PMI verstevigde ook naar ongeveer 53,1, dus de heropleving van geavanceerde economieën was breder dan één land, zelfs als de VS nog leidde.
Het duurzame-goederenrapport van de Census, behandeld in de Reuters-kapitaalgoederensamenvatting via KELO, splitste daarna de fabriekstape. Algemene duurzame-goederenorders bleven onveranderd op ongeveer $338,6 miljard na een herziene winst van 0,9% in juli. Kernkapitaalgoederenorders exclusief vliegtuigen sprongen 1,6% op maandbasis en 10,6% op jaarbasis, met computers en communicatieapparatuur nog steeds sterk. Dat is een AI- en apparatuur-hausse binnen een vlakker algemeen goederencijfer. Het is geen brede fabrieksinstorting. Week 41's eurozone-detailhandel en invoerprijspublicaties op 5 oktober testen of Europa's vraagbeeld die bredere PMI-heropleving nog ondersteunt terwijl de FOMC-notulen het dollarpad bepalen.
Sentiment verslechterde terwijl inflatieverwachtingen stegen
Het eindseptember-sentiment van de Universiteit van Michigan daalde naar 48, van 51,7. Inflatieverwachtingen op één jaar stegen naar 4,6% van 4,0%. Huishoudens leken angstiger, zelfs terwijl bedrijven boeiende orders meldden. Die splitsing kan op AI gerichte investeringen stevig houden en het beleid nog strakker herprijzen als de notulen havisch zijn, terwijl onafgeronde arbeidsgegevens van Week 40 een groeischrik levend houden.
Externe Saldi En Chinese Marges Sneden Nog Steeds Tegen Een Schone Hausse-Antwoord
De internationale-transacties-publicatie van de BEA toonde het Amerikaanse tekort op de lopende rekening met $33,4 miljard, of 15,7%, verbreden tot $246,0 miljard in het tweede kwartaal. Dat is op zichzelf geen katalysator voor Week 41. Het doet er nog steeds toe voor dollar- en tweedeficiet-debatten zodra de notulen het verhogingspad heropenen.
China is de andere onvolledige helft van het mondiale hausse-verhaal. Bij de opening van Week 40 toonde het industriële-winstenpakket van het NBS, getimed tegen de NBS-publicatiekalender van 2026, augustus-winsten slechts 4,2% hoger op jaarbasis na 11,2% in juli. Groei van januari–augustus verzaakte naar 15,7% van 17,6%. Tech-fabriekswinsten bleven extreem sterk. Consumentgerelateerde categorieën bleven achter. Beschouw die publicatie als vroege baseline-adjacentie, niet als afgeronde Week 40-review. De officiële PMI van 30 september was bij de deadline nog onvolledig. Beoordeel die later tegen dezelfde fabriek-huishoudens-splitsing.
Transmissie loopt nog steeds via EUR, JPY, CNH, metalen en AI-cyclische aandelen
Een door notulen geleide verhogingsvergrendeling met zwakke Chinese marges houdt CNH, koper en aan Azië gerelateerde aandelen selectiever dan een puur Amerikaanse hausse-tape. Japan's Consumptie-Activiteitsindex en Regionaal Economisch Rapport in dezelfde week zijn van belang voor JPY richting de BOJ-vergadering van 29–30 oktober. Europa's detailhandels- en invoerprijspublicaties van 5 oktober zijn van belang voor EUR en voor de vraag of de eurozone-PMI-heropleving van Week 39 echte goederenvraag achter zich had. Week 41 heeft geen enkele regio nodig die elke markt domineert. Het heeft Europa, Japan en China als levende risicofilters rond de Amerikaanse beleidspublicatie van 7 oktober nodig.
Week 39 Terugblik: Activiteit Bloeide, Knelpunten Straakkerden, En Cap Bleef AI-Zwaar
Week 39, 21–27 september, was het laatste afgeronde weekvenster beschikbaar bij de productiedeadline van 28 september. De kernboodschap was eenvoudig: post-verhogingsvertering koelde de vraag niet. Private-sector-activiteit versnelde. Enquête-prijsdruk herbouwde. Orders voor aan AI gerelateerde apparatuur bleven stevig, zelfs terwijl consumenten pessimistischer werden.
De week draaide om 23 september. S&P Global's flash-Amerikaanse Composiet-PMI steeg naar 58,4 van 56,0, het hoogste sinds juli 2021. Industrie klom naar 57,0 van 53,9. Nieuwe orders sprongen naar 58,2. Leveranciersvertragingen werden het meest wijdverspreid sinds juli 2022. Invoerprijzen stegen naar 66,4, het hoogste sinds oktober 2022. S&P Global koppelde capaciteitsproblemen en leveringsvertragingen deels aan het Midden-Oosten-conflict en toonde prijzdruk die via het bedrijfsenquête-kanaal herbouwde. De eurozone-composiet-PMI verstevigde ook naar ongeveer 53,1, dus de expansie van geavanceerde economieën verbreedde, zelfs als de VS nog leidde.
24–25 september vulden de externe en fabrieksdetail in. De BEA meldde een tekort op de lopende rekening van $246,0 miljard in Q2 na een verbreding van $33,4 miljard. Duurzame-goederenorders van de Census bleven onveranderd, maar kernkapitaalgoederenorders exclusief vliegtuigen sprongen 1,6% en 10,6% op jaarbasis. Computer- en communicatieapparatuur droeg nog steeds het AI-investeerdersverhaal. Michigan-sentiment daalde naar 48,1 en inflatieverwachtingen op één jaar stegen naar 4,6%, waardoor huishoudens angstiger waren dan bedrijven. Marktprijzingen rond ongeveer 68,6% kans op nog een nabije verhoging bleven deel van dezelfde week beleidskleur.
Bij de deadline van 28 september lieten het afgeronde Week 39-record en de Week 40-open Chinese winst-adjacentie vier levende boodschappen achter: Amerikaanse private vraag bloeide, knelpunten en prijsdruk bij bedrijven waren terug, op AI gerichte capex droeg nog steeds apparatuurinvesteringen, en Chinese margeproblemen plus een breder Amerikaans extern tekort hielden de mondiale combinatie onzuiver. Boom-PMI's en stevige kernkapitaalgoederen verhogen de lat voor een door notulen geleide opluchtingrally die een eenvoudig pauze-verhaal nodig heeft. Vlakke algemene duurzame goederen, zwakker sentiment en vertraagde Chinese winsten houden het twee-zijdige-risico-kanaal open als onafgeronde Week 40-PCE of arbeidscijfers teleurstellen.
Cross-Asset Beslissingskaart
| Week 41 Mix | Crypto | Aandelen | Grondstoffen | FX en Rendementen |
|---|---|---|---|---|
| Havische notulen na boom-PMI's en stevige kern-PCE/arbeidscijfers | Hogere re rendementen en strakkere liquiditeit drukken gelegerde crypto-posities. | Lange-duur- en hoog-bèta-aandelen onderpresteren; AI-leiders kunnen nog divergeren. | Goud krijgt rendementstegenwind; industriële metalen absorberen renterisico. | Reële rendementen en USD stijgen; voorkant-verhogingskansen richting 28 oktober steviger. |
| Gebalanceerde notulen met koelere onafgeronde Week 40-inflatie/arbeid | Minder pad- ruis kan BTC en ETH ondersteunen als spotvraag bevestigt. | Breedte kan verbeteren als cyclische aandelen deelnemen buiten AI-megacaps. | Industriële metalen winnen bij vertering; goud hangt af van reële rendementen. | USD verzaakt selectief; voorkant-volatiliteit vervaagt. |
| Notulen blijven havisch terwijl Chinese marges/PMI verslechteren | Aziatisch risico-uit kan hoog-bèta-crypto raken, zelfs als Amerikaanse AI stevig blijft. | China-gevoelige multinationals en industriële exporteurs blijven achter. | Koper en verwante metalen verzwakken bij absorptierisico; energie blijft twee-zijdig. | CNH verzaakt; grondstofvaluta's divergeren; safe-haven USD-vraag kan blijven. |
| Zachte arbeid na boom-PMI's, met notulen nog twee-zijdig | Pad- opluchting helpt alleen als deleveraging niet domineert. | Winst- herzieningen en magerisico worden centraal; defensieven kunnen cyclische aandelen verslaan. | Goud kan industriële grondstoffen verslaan. | Curves kunnen verdraaien; beleidspad-onzekerheid blijft verhoogd over USD en JPY. |
Wat Zou Het Week 41-Signaal Bevestigen?
Het basisscenario is pad-ruis, geen schone eenrichtingstrend. Week 41-bevestiging zou moeten verschijnen in de gezamenlijke beweging van de notulen van 7 oktober, eurozone-detailhandel en invoerprijzen, Japanse vraagrapporten, voorkant-rendementen, de dollar, EUR, JPY, onafgeronde Week 40-PCE en arbeidscijfers, CNH en industriële metalen. Een notulenmarkt die alleen de Amerikaanse tape beweegt is minder duurzaam dan een gesynchroniseerde mondiale aanpassing die het beleidsrecord van begin oktober overleeft.
China heeft zijn eigen checklist nodig. Lees de winst-adjacentie van 28 september en het rapport over productiemiddelenprijzen van 9 oktober tegen de onafgeronde officiële PMI van 30 september de eerdere fabriek-huishoudens-splitsing, niet in isolatie. Stabiele of stevigere Chinese signalen ondersteunen containment rond een havisch Amerikaans pad. Nog een marge- of PMI-verkramping houdt Azië selectief, zelfs als AI-capex sterk blijft. Een duurzaam risico-op-resultaat vereist niet-oververhitte Amerikaanse inflatie- en arbeidsbevestiging, notulen die geen onmiddellijke tweede-verhogingspaniek forceren, Europese vraag die niet omslaat, Japanse vraag die ordelijk blijft richting de BOJ-vergadering eind oktober, en Chinese signalen die stoppen dat de aanbod-vraag-onbalans mondiale cyclische aandelen domineert. Week 39 zette die lat al.
Handel Met Een Edge
In snel bewegende markten is executie net zo belangrijk als richting. Daarom kiezen meer traders voor gedecentraliseerde platforms zoals edgeX voor perpetuals- en spot-handel.
In tegenstelling tot traditionele gecentraliseerde platforms is edgeX gebouwd rond self-custody, wat betekent dat je de controle over je activa behoudt en fondsbewegingen zelf autoriseert. Voor actieve traders biedt dat een belangrijk voordeel: markttoegang zonder bewaring af te geven aan een exchange.
edgeX combineert ook de kernvoordelen van DeFi met een handelservaring ontworpen voor serieuze executie. Het platform benadrukt diepe liquiditeit, snelle order-matching en lage slippage, waardoor traders responsief blijven in volatiele omstandigheden. Met ondersteuning voor hoge hefboomwerking geeft het ervaren marktparticipanten meer flexibiliteit in hoe zij macrovisies uitdrukken en risico beheren.
Voorbij executie kan gedecentraliseerde handelsinfrastructuur structurele voordelen bieden: grotere transparantie, on-chain verificatie en minder afhankelijkheid van gecentraliseerde tussenpersonen. Voor traders die prestaties willen zonder controle op te geven, is dat model steeds aantrekkelijker.
edgeX is gebouwd voor die balans: een professionele handelservaring verenigen met de kernprincipes van gedecentraliseerde markten.
Traders die een kapitaalefficiëntere, self-custodial manier willen verkennen om te handelen, kunnen edgeX nader bekijken.
Veelgestelde Vragen
Wat is de grootste gebeurtenis in Global Macro Week 41?
De meest impactvolle katalysator is de publicatie op 7 oktober van de FOMC-notulen van de vergadering van 15–16 september. Markten zullen die notulen nog steeds lezen tegen een mondiale week: de Amerikaanse en eurozone-PMI-heropleving van Week 39, kracht in op AI gerichte kapitaalgoederen, onafgeronde Week 40-PCE, JOLTS, arbeidscijfers en Chinese PMI-bevestiging, plus Japanse vraagrapporten in dezelfde week en China's pijpleijnprijscontrole op 9 oktober.
Waarom Week 39 terugblikken in plaats van Week 40?
Productie sloot op 28 september, terwijl Week 40 nog bezig was. JOLTS, augustus-PCE, de derde raming van het Q2-BBP, China's officiële PMI en september-arbeidscijfers waren nog niet afgerond als defiintieve weekresult. Week 39, 21–27 september, was het laatste afgeronde weekvenster en wordt expliciet gelabeld.
Waarom doen boom-PMI's erna toe na de eerste verhoging?
S&P Global's flash-Amerikaanse Composiet-PMI steeg naar 58,4 en industrie naar 57,0 nadat de Fed al verkrapt had naar 3,75%–4,00%. Nieuwe orders en invoerprijzen sprongen ook, waardoor het debat na de verhoging een vraag-plus-knelpuntenprobleem werd in plaats van een eenvoudig afkoelingsverhaal.
Hoe kunnen de notulen van 7 oktober het pad richting 28 oktober veranderen?
Havische notulen die capaciteitsproblemen en opwaartse inflatierisico's benadrukken, kunnen reële rendementen en verhogingskansen verhoogd houden richting de volgende FOMC. Meer gebalanceerde notulen zouden de beslissing van 28 oktober meer afhankelijk maken van de onafgeronde Week 40-inflatie- en arbeidscluster.
Wat veranderde Week 39 voor de vooruitzichten van Week 41?
Week 39 leverde Amerikaanse flash-PMI's op meerjarige hoogten, hevigere prijsdruk bij bedrijven, onveranderde algemene duurzame goederen met een kernkapitaalgoederensprong van 1,6%, zwakker consumentensentiment en een breder Q2-tekort op de lopende rekening op. Die combinatie verhoogde de lat voor ongecompliceerde pauze-prijzing en maakte Week 41-bevestiging afhankelijk van de notulen en het onafgeronde Week 40-datapad.
Wat is het constructieve Week 41-scenario?
De constructieve combinatie is notulen die geen onmiddellijk tweede-verhogingspaniek forceren, onafgeronde Week 40-inflatie- en arbeidscijfers die stevig blijven zonder oververhitting, Europese vraag die niet omslaat, Japanse vraag die ordelijk blijft, en Chinese signalen die stoppen dat de fabriek-huishoudens-splitsing domineert. Bevestiging zou moeten verschijnen in beheerste voorkant-volatiliteit, selectief dollar/EUR/JPY/CNH-gedrag en stabielere industriële grondstoffen rond de door AI geleide aandelen-tape.

