Week 44: Klevende prijzen vs ongelijkmatige vraag — De G3-vonnisweek
Belangrijkste punten
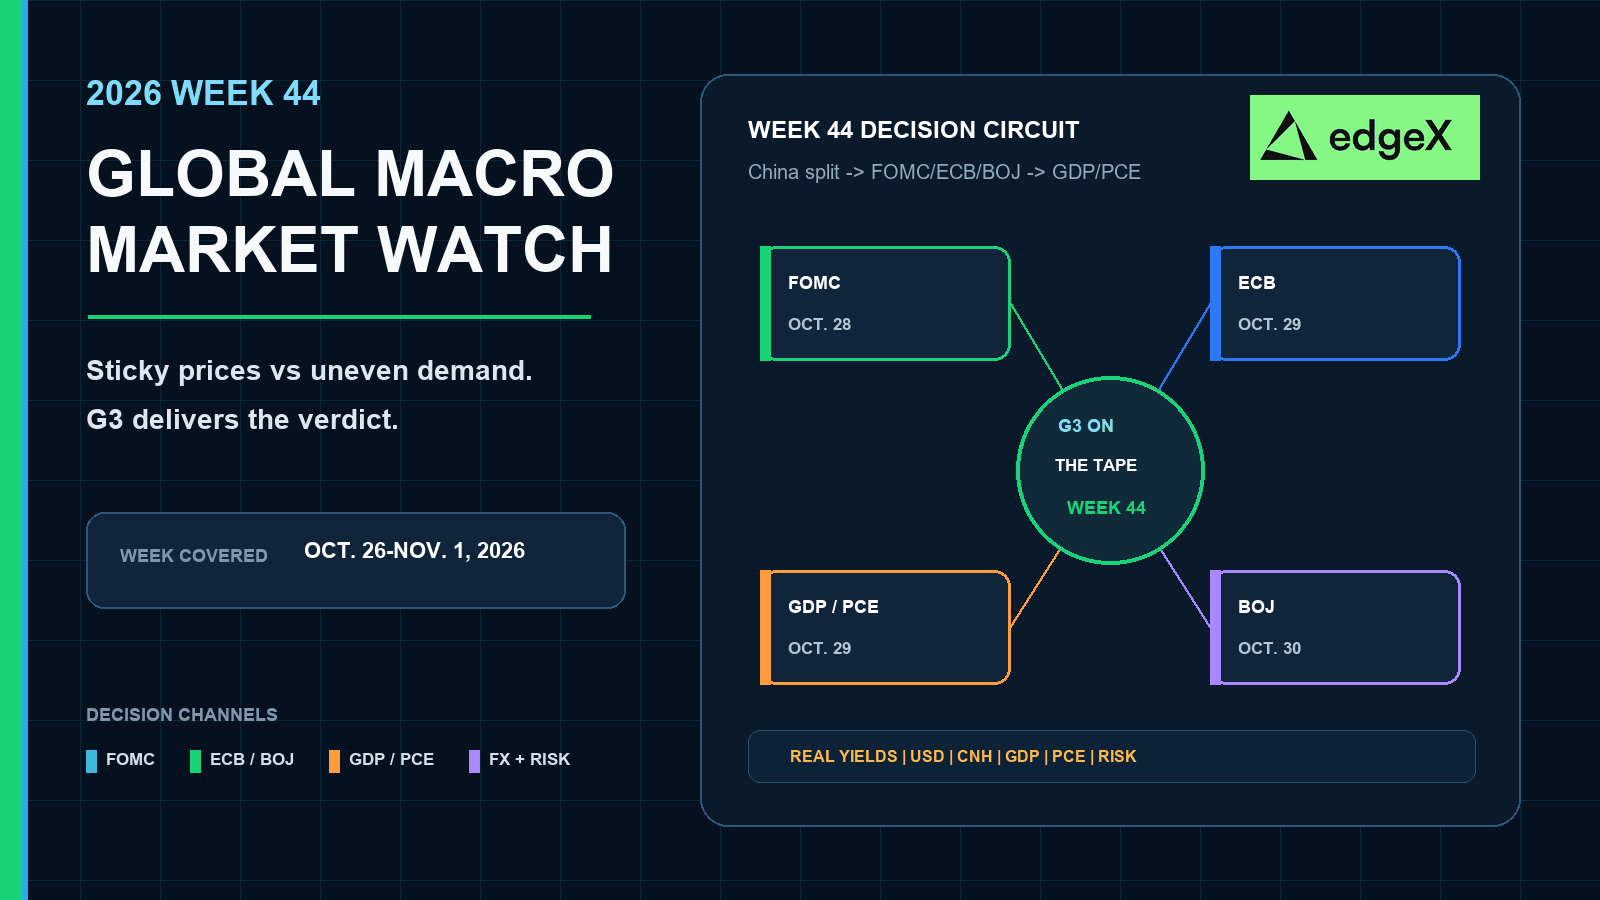
- •De FOMC-beslissing op 28 oktober, de ECB-beslissing op 29 oktober en de Bank of Japan-bijeenkomst op 29–30 oktober vallen allemaal in dezelfde week, samen met de Amerikaanse Q3-bbp- en september-PCE-gegevens op 29 oktober.
- •Het basisScenario wijst een waarschijnlijkheid van 65% toe aan het zegevieren van klevende prijzen, met 25% op een zacht-pauzepa d en 10% op een gemengde G3-splitsing zoals een havische Fed gepaard met een zachtere ECB.
- •Hete Amerikaanse CPI- en PPI-cijfers worden aangemerkt als de vers harde gegevens die centrale banken sturen, terwijl z arbeidsresultaten alleen als onvoldoende worden beschouwd om beleidsverwachtingen te verschuiven.
- •China's bbp in het derde kwartaal steeg met 4,5% jaar-op-jaar, maar de vastgoedinvesteringen daalden met 20,6%, de particuliere investeringen met 10,4% en de detailhandelverkoop groeide slechts met 1,1%, wat wijst op structureel zwakke binnenlandse vraag.
- •In het klevende-prijzen-basisScenario blijven de dollar en kortlopende rendementen gesteund terwijl Bitcoin, Ethereum en rentegevoelige groeiaandelen op de achtervoet blijven.
Kort antwoord
Behandel week 44 als een G3-beslis- en bevestigingsweek, niet als een nieuwe herhaling van het Chinese bbp en niet als een nieuwe CPI-uitdraai. De kernconflict is klevende prijzen versus ongelijkmatige vraag. Onze basisScenario is een overwinning van klevende prijzen met 65%: de Fed houdt de higher-for-longer-taal in leven, en genoeg van het G3-complex weigert zachte activiteit als schoon dekmantel te beschouwen. Dat bevoordeelt de dollar, kortlopende rendementen, olie en industriële metalen, en kwaliteitsaandelen; het houdt Bitcoin/Ethereum-bèta en dure groei op de achtervoet. Wijs ongeveer 25% toe aan het zachte-pauzepa d als bbp en PCE samen afkoelen en een of meer G3-banken geduldig worden. Houd ongeveer 10% over voor een gemengde G3-splitsing, meestal een havische Fed met een zachtere ECB of een nog levende BOJ-Outlook.
Waarom klevende prijzen nog steeds winnen van ongelijkmatige vraag
De titel is de trade. Prijzen versnelden opnieuw. De vraag stortte niet schoon genoeg in om die impuls teniet te doen. Zachte Amerikaanse arbeid verminderde één politieke schrik. Daarna drukten de Amerikaanse CPI en PPI opnieuw heet. China's pakket van 19 oktober hield de headlinegroei in leven op 4,5% y/y, maar de binnenlandse motor bleef kapot: vastgoedinvesteringen diep in contractie, particuliere investeringen zwak, detailhandel dun. Dat is ongelijkmatige vraag, geen bewijs van een zachte landing.
De 65% / 25% / 10%-stapeling is geen intuïtie. Ze komt uit drie al gebankte feiten. Ten eerste is de laatste Amerikaanse CPI- en PPI-impuls nog steeds heet, dus het inflatierisico blijft de vers harde cijferuitdraai vóór de FOMC, ECB en BOJ. Ten tweede hebben zachte arbeid en China's binnenlandse vraagsplitsing nog geen schone voorkeursinflatie-afkoeling opgeleverd, en in recente late-cyclusgevallen houdt die mix meestal de higher-for-longer-taal in leven totdat PCE of gelijkwaardige bevestiging uitblijft. Ten derde dragen Europa en Japan nog steeds klevende-prijzen- of hete handelsprijzen-restanten, dus een volledig gesynchroniseerde zachte pauze is de moeilijkere uitkomst. Daarom krijgen klevende prijzen 65%, een zachte pauze in dezelfde week 25%, en een gesplitst G3-vonnis 10%.
Week 44 is de vonnisweek. Positioneer voor het 65%-pad. Houd de andere twee takken als contingentie, niet als het startboek.
Week 44 wereldwijde macrokalender
| Datum | Regio | Geplande gebeurtenis | Waarom het ertoe doet voor de these |
|---|---|---|---|
| 27–28 okt | Verenigde Staten | FOMC- vergadering; beslissing 28 okt | Eerste vonnis over of klevende prijzen nog binden na zachte arbeid |
| 28–29 okt | Eurozone | ECB- Bestuursraad; beslissing 29 okt 14:15 CET | Test of zachte industrie een pauze afkoop tegen klevende inflatie |
| 29 okt | Verenigde Staten | Q3 bbp- voorraming; september PCE / persoonlijk inkomen | Controle op dezelfde dag of de vraag de prijsimpuls nog steeds voedt |
| 29–30 okt | Japan | BOJ MPM; Outlook-rapport 30 okt | Externe prijs warmte versus binnenlandse afkoeling in beleidstaal |
| 30 okt | Verenigde Staten | Employment Cost Index, Q3 | Arbeidskosten- filter na de FOMC-verklaring |
| 31 okt / 1 nov | Officieel PMI-venster rond de maandovergang | Latere vraagpuls na het G3-clusters, niet het middelpunt van de week |
Verenigde Staten: klevende prijzen ontmoeten zachte arbeid
De beslissingsvraag
CPI en PPI zijn al uit. Zachte arbeid is al bekend. De FOMC-verklaring van 28 oktober moet laten zien of de Fed klevende prijzen nog steeds als het levende risico beschouwt. De bbp/PCE-uitdraai van 29 oktober laat vervolgens zien of de vraag die impuls nog draagt. PCE is de voorkeursinflatiemaatstaf van de Fed.
BasisScenario-marktaanroep
De schonere Amerikaanse voorspelling is niet nog een zachte-banen-trade. Het is een Fed die nog steeds het opwaartse inflatierisico benadrukt, gevolgd door een bbp/PCE-set die er niet in slaagt zacht uit te pakken. In dat 65%-pad blijven kortlopende rendementen en de dollar gesteund, houden kwaliteitsaandelen met kasstromen zich beter dan dure groei, blijven olie en koper steviger zolang de groei niet breekt, en blijven pure liquiditeits-cryptotrades kwetsbaar. Zachte arbeid alleen is achtergrondlawaai, niet de override. De 25%-zachte-pauzetak heeft zowel een geduldige verklaring als een koelere PCE in dezelfde week nodig.
| Voorbereiding VS week 44 | Waarop te letten | Overwinning klevende prijzen (65%) | Overwinning zachte pauze (25%) |
|---|---|---|---|
| Al bekende prijzen | CPI/PPI al heet | Higher-for-longer blijft in leven | Heeft bbp/PCE-bewijs nodig om te verdwijnen |
| Verklaring en persconferentie | USD/rendementen gesteund; crypto/groei zacht | Zachte Fed heropent een risicobod | |
| 29 okt bbp / PCE | Groei versus voorkeursinflatie | Vraag voedt klevende prijzen nog steeds | Zachte groei + koelere PCE keert het risico |
Europa: zachte fabrieken zijn geen schone dekmantel
De beslissingsvraag
Europa heeft nog steeds zachte fabrieken en klevende inflatie. De ECB van 29 oktober kan activiteitszwakte niet als automatische disinflatie beschouwen. De onafgeronde flash-PMI-cluster van 23 oktober kan later de breedte verfijnen; het is geen gesloten bewijs op de afkapdatum van 23 oktober.
BasisScenario-marktaanroep
De scherpere Europese aanroep is dat zachte fabrieken op zichzelf nog steeds geen pauze afkopen. Binnen het 65%-pad houdt de ECB het inflatierisico in de verklaring, blijven EUR-rentes gevoelig, blijven Europese groeiaandelen begrensd, en blijft crypto-bèta onder een globale higher-for-longer-toon. De 25%-zachte-pauzetak heeft een duidelijk zachtere verklaring nodig, niet alleen zwakke industrie. De schonere 10% gemengde splitsing is een havische Fed met een zachtere ECB: lang USD versus EUR.
| Voorbereiding Europa week 44 | Waarop te letten | Overwinning klevende prijzen (65%) | Zachte pauze / gemengde tak |
|---|---|---|---|
| Al bekend scenario | Zachte industrie naast klevende inflatie | Zachte activiteit koopt nog steeds geen disinflatie | Zachte fabrieken kopen eindelijk een pauze |
| 29 okt ECB- beslissing | Verklaring en persconferentie Lagarde | EUR-rentes stevig; risico blijft begrensd | Zachte ECB helpt Europese risicoactiva |
| EUR-rentes na de beslissing | Korte-eind- prijsvorming versus USD | USD/EUR blijft klevende-prijzen-zwaar | EUR verzwakt; gemengde splitsing bevoordeelt USD/EUR |
Japan: hete handelsprijzen houden de BOJ levend
De beslissingsvraag
De binnenlandse CGPI koelde af, maar export- en importprijzen bleven stevig genoeg om de BOJ-bijeenkomst van eind oktober levend te houden. De bijeenkomst van 29–30 oktober en de Outlook van 30 oktober moeten laten zien of externe prijswarmte de beleidstaal nog steeds vormgeeft.
BasisScenario-marktaanroep
Japan's scherpere lezing is dat hete handelsprijzen de Outlook levend houden, zelfs na een zachtere binnenlandse PPI. In het 65%-pad blijft de JPY volatiel en blijft het Aziatische risico zenuwachtig, wat doorgaans een schone crypto- en Azië-aandelenopvolging begrenst. Zachte binnenlandse PPI alleen stelt Japan niet gerust. Een geduldige BOJ na hete handelsprijzen is een lokale yen-verzachtende reliëftrade. Gecombineerd met een zachte Fed wordt dat een van de schonere 10% gemengde-splitsingsopstellingen: Amerikaanse duration krijgt een bod terwijl JPY-volatiliteit verhoogd blijft.
| Voorbereiding Japan week 44 | Waarop te letten | Overwinning klevende prijzen (65%) | Zachte pauze / gemengde tak |
|---|---|---|---|
| Al bekende CGPI-mix | Binnenlandse afkoeling, hete handelsprijzen | BOJ-risico blijft levend voor JPY | Zachte binnenlandse PPI alleen stelt niets gerust |
| 29–30 okt MPM | Verklaring en Outlook 'Bank's View' | JPY- volatiliteit blijft hoog | Zachte BOJ doof het Japanse risicopremie |
| Prijsvorming na de Outlook | Aziatisch risico blijft zenuwachtig | Zachte sturing ontspant de yen; gemengde splitsing blijft ruisig |
China-erfenis: groei hield stand, binnenlandse vraag gesplitst
China is de ongelijkmatige-vraagkant van de these, niet de herhaling van week 44. Het NBS-pakket van 19 oktober toonde al een Q3-bbp van 4,5% y/y en 1,2% q/q. Die headline leek veerkrachtig onder een PPI-uitdraai van 5,0%. De structuur eronder niet. Houd de NBS English PressRelease-hub open als revisies halverwege de week binnenkomen.
De binnenlandse zwakte is structureel. Vastgoedontwikkelingsinvesteringen daalden met 20,6% over de eerste negen maanden, dus de vastgoedmotor die ooit huishoudvermogen en lokale activiteit droeg, krimpt nog steeds. Particuliere investeringen daalden met 10,4%, wat betekent dat niet-staatige kapitaaluitgaven het vastgoed niet vervangen. De detailhandelverkoop steeg slechts met 1,1% terwijl het huishoudinkomen nominaal met 5,3% steeg — een kloof die wijst op zwakke bestedingsvertrouwen in plaats van een simpele inkomensval. De stedelijke werkloosheid volgens enquête bleef op 5,2%. Het NBS zelf zei dat de binnenlandse vraag onvoldoende blijft. China exporteert en produceert nog genoeg om de industriële vraag in leven te houden, maar het geneest de huishoud-en-vastgoedkern niet die markten nodig hebben voor een schone zachte landing.
Daarom heft ongelijkmatige vraag niet automatisch klevende prijzen op. Exportgebonden industrie blijft olie, koper en industriële grondstofbèta steunen. Vastgoed, particuliere investeringen en huishoudvraag doen dat niet. Zacht China alleen beslist de Fed- of ECB-week niet. Het betekent dat een havisch G3-cluster landt op klevende prijzen plus een beschadigde binnenlandse Chinese motor.
| China-erfenis | Wat al uit is | Overdracht klevende prijzen | Overdracht zachte landing |
|---|---|---|---|
| Q3 bbp | +4,5% y/y; +1,2% q/q | Groei absorbeert producentenwarmte nog steeds | Zachte landing onder hete PPI |
| Sep industrie/ handel | IP +5,5%; goederenhandel nog stevig | Industrie en export draaien nog | Productie bukt onder kosten |
| FAI / detailhandel / vastgoed | FAI −7,2%; detailhandel +1,1%; RE −20,6% | Geen schone binnenlandse-vraagverlichting | Binnenlandse vraag fietst weg richting G3 |
Cross-asset impact richting G3-week
Het 65%-pad met klevende prijzen is het startboek: fade pure liquiditeits-Bitcoin/Ethereum-longs; verkiez kwaliteitsaandelen boven dure groei; houd olie en industriële metalen gesteund; blijf bij USD en korte-eind-rendementssteun. Het 25%-zachte-pauzepa d keert die kaart om: crypto kan een beleidsreliëfbod vangen, groeiaandelen herstellen, goud stijgt terwijl industriële metalen verzachten, en USD/korte-eind-rendementen verliezen steun. De 10% gemengde G3-splitsing is enger: een havische Fed met een zachtere ECB bevoordeelt USD versus EUR; een zachte Fed met een nog levende BOJ-Outlook houdt JPY-volatiliteit verhoogd, zelfs als het Amerikaanse risico stuitert.
Zachte prijzen met stevige groei blijft de zeldzaamste schone risico-op-mix. Bitcoin en Ethereum kunnen leiden. Brede aandelen verbeteren. Industriële metalen sluiten zich bij goud aan in plaats van lager te splitsen. De dollar verzacht slechts selectief naarmate de curve ophoudt bear-flatting.
| Week 44-mix | Crypto | Aandelen | Grondstoffen | Valuta en rentes |
|---|---|---|---|---|
| Hete prijzen + stevig G3/bbp-PCE (65%) | Koop dips alleen in BTC/ETH; fade pure liquiditeitstrades | Verkiez kwaliteitsbalansen boven rentegevoelige groei | Houd olie/industriële metalen gesteund | USD en korte-eind-rendementen blijven gevraagd |
| Hete prijzen + zachte G3-sturing | Eerst risico-af; verlaag bèta tot de breedte stabiliseert | Roteer richting defensieven en kasstroomnamen | Energie kan stevig blijven zelfs als cyclici wankelen | Gunstig voor kwaliteits-USD; schaadt hoog-bèta-valuta |
| Zachte prijzen + zachte groei (25%) | Beleidsreliëf- bod wordt weer beschikbaar | Rentengevoelige groei kan een bod vangen | Metalen splitsen: goud omhoog, industrie zacht | Korte-eind- rendementen dalen; USD verzacht |
| Zachte prijzen + stevige groei | Beste risico-op-mix: BTC/ETH leiden indien bevestigd | Brede aandelenrisicobereidheid verbetert | Goud en industriële metalen beide gevraagd | USD verzacht selectief; curve-druk neemt af |
Wat zou het week 44-signaal bevestigen?
Week 44 bevestigt een G3-pad met klevende prijzen als drie dingen samenvallen: de FOMC het opwaartse inflatierisico in leven houdt na zachte arbeid; ECB en BOJ weigeren zachte fabrieken of een koelere binnenlandse PPI als voldoende dekmantel te zien; en de bbp/PCE-set van 29 oktober laat zien dat vraag en voorkeursinflatie die impuls nog valideren. Dat is het 65%-pad: USD en rendementen blijven gesteund terwijl crypto en groei op de achtervoet blijven.
Het pad faalt als bbp/PCE hard afkoelen en een of meer G3-banken pauzeren met duidelijk zachtere sturing. Dan lijken de hete septemberprijzen laat in plaats van levend, en kunnen risicoactiva terugspringen naar de 25%-zachte-pauzetak. Een gesplitste G3-uitkomst houdt het 10% gemengde geval in leven via USD/EUR of JPY-volatiliteit in plaats van een schoon wereldwijd risico-op-signaal. Tot die controles schoon uitpakken, lost klevende prijzen versus ongelijkmatige vraag nog steeds op ten gunste van higher-for-longer — niet van zachte-landingzekerheid.
Terugblik week 43: groei hield stand, binnenlandse vraag gesplitst
Week 43 nog onvolledig op de afkapdatum van 23 oktober, maar het beslissende Chinese pakket staat al op de tape. Zachte arbeid en hete prijzen waren de overdracht van week 42. Op 19 oktober werd de eerste groei-controle beantwoord. Dat is de ongelijkmatige-vraagkant van de week 44-these, niet de week 44-voorspelling.
China's bbp in het derde kwartaal steeg met 4,5% y/y en 1,2% q/q, waarmee het tempo van januari–september naar 4,6% kwam. Headlinegroei hield stand onder hete producentenprijzen. De binnenlandse motor niet. De industriële productie in september steeg met 5,5% y/y en de goederenhandel bleef stevig, maar de vaste-activainvesteringen daalden met 7,2%, de vastgoedontwikkelingsinvesteringen met 20,6%, de particuliere investeringen met 10,4%, en de detailhandelverkoop steeg slechts met 1,1% ondanks een nominaal 5,3% hoger huishoudinkomen. De stedelijke werkloosheid volgens enquête bleef op 5,2%. Het NBS zelf zei dat de binnenlandse vraag onvoldoende blijft.
Dat pakket gaf de G3-week geen zachte-landingcertificaat. De onafgeronde items van 23–25 oktober — vooral de flash-PMI-cluster van 23 oktober in Japan, Europa, het VK en de Verenigde Staten — blijven onafgeronde omgeving op de afkapdatum van 23 oktober. Deze terugblik verzint die cijfers niet. Week 44 verschuift daarom van het al uitgebrachte Chinese pakket naar daadwerkelijke G3-beslissingen en Amerikaanse bbp/PCE-bevestiging.
| Al bekend scenario week 43 | Bewijs | Wat week 44 erft |
|---|---|---|
| China Q3 bbp | +4,5% y/y; +1,2% q/q; jan–sep +4,6% | Groei hield stand onder hete PPI |
| China activiteitssplitsing | Sep IP +5,5%; detailhandel +1,1%; FAI −7,2%; RE −20,6% | Geen schone binnenlandse-vraagverlichting |
| Prijs- druk | VS CPI/PPI al heet; China PPI +5,0% | Klevende-prijzen- basisScenario nog levend |
| Flash-PMI- cluster | Gepland 23 okt | Onafgeronde omgeving; geen verzonnen werkelijke cijfers |
| G3- bestemming | Fed/ECB/BOJ eind oktober | Week 44 bezit de beslissingen |
p>
Handel met een voorsprong
Na een G3-vonnisweek is het marktprobleem zelden de these alleen. Het gaat erom die these uit te drukken terwijl rendementen, de dollar, crypto-bèta en Aziatisch risico in dezelfde sessie herprijzen. Voor handelaren die dat soort schone, self-custodiale uitvoering nodig hebben, zijn gedecentraliseerde venues zoals edgeX een praktische manier geworden om bij de tape te blijven in perpetuals en spot.
In tegenstelling tot traditionele gecentraliseerde platforms is edgeX gebouwd rond self-custody, wat betekent dat u de controle over uw activa behoudt en fondsbewegingen zelf autoriseert. Voor actieve handelaren biedt dat een wezenlijk voordeel: markttoegang zonder bewaring aan een exchange over te dragen.
edgeX combineert ook de kerneisen van DeFi met een handelservaring die is ontworpen voor serieuze uitvoering. Het platform benadrukt diepe liquiditeit, snel ordermatching en lage slipperformance, waardoor handelaren responsief kunnen blijven bij volatiele omstandigheden. Met ondersteuning voor hoge hefboomwerking geeft het ervaren marktparticipanten meer flexibiliteit in hoe ze macroviews uiten en risico beheren.
Bovenop de uitvoering kan gedecentraliseerde handelsinfrastructuur structurele voordelen bieden: grotere transparantie, on-chain verificatie en verminderde afhankelijkheid van gecentraliseerde tussenpersonen. Voor handelaren die performance willen zonder controle op te geven, is dat model steeds overtuigender.
edgeX is gebouwd voor die balans: een professionele handelservaring verenigen met de kernprincipes van gedecentraliseerde markten.
Handelaren die een kapitaalefficiëntere, self-custodiale manier om te handelen willen verkennen, kunnen een naderende blik werpen op edgeX.
Veelgestelde vragen
Waarop moeten handelaren zich in week 44 voorbereiden?
Een G3-beslisweek plus Amerikaanse bevestiging op dezelfde dag: FOMC op 28 oktober, ECB op 29 oktober, BOJ op 29–30 oktober, en de Amerikaanse Q3-bbp-voorraming met september-PCE op 29 oktober. Die gebeurtenissen bepalen of klevende prijzen nog zwaarder wegen dan ongelijkmatige vraag over crypto, aandelen, grondstoffen en valuta.
Is week 44 opnieuw een China-week?
Nee. China's pakket van 19 oktober is al uit en hoort in de onvolledige terugblik van week 43. De voorspelwerk van week 44 betreft G3-beslissingen en Amerikaanse bbp/PCE-bevestiging, niet een nieuwe herhaling van het Chinese bbp.
Waarom week 43 terugblikken als de week nog niet voorbij is?
Omdat het beslissende Chinese pakket de ongelijkmatige-vraagkant van de these is, niet de voorspelling. De groei hield stand terwijl de binnenlandse vraag gesplitst bleef. Week 44 moet testen of klevende prijzen ondanks die overdracht nog binden. Resterende items van 23–25 oktober, waaronder flash-PMI, zijn onafgeronde omgeving.
Wat is de belangrijkste gebeurtenis van week 44?
De FOMC-beslissing op 28 oktober komt eerst omdat die de Amerikaanse beleidstoon bepaalt na hete CPI/PPI. De bbp/PCE-set van 29 oktober is de noodzakelijke bevestiging, en ECB/BOJ beslissen of dezelfde klevende-prijzensplitsing ook buiten de Verenigde Staten bindt.
Hoe moeten handelaren onafgeronde flash-PMI-cijfers behandelen?
Als onafgeronde week 43-omgeving, niet als gesloten bewijs. Verzin geen PMI-niveaus van 23 oktober. Beoordeel de G3-week tegen het al uitgebrachte Chinese pakket en de al bekende prijzdruk totdat primaire PMI-publicaties bevestigd zijn.

