Week 30 Grondstoffenmarktwatch: Olie doorbrak $100, Goud Verloor van Rentedruk, en Granen Zakten Richting Vrijdag
Belangrijkste punten
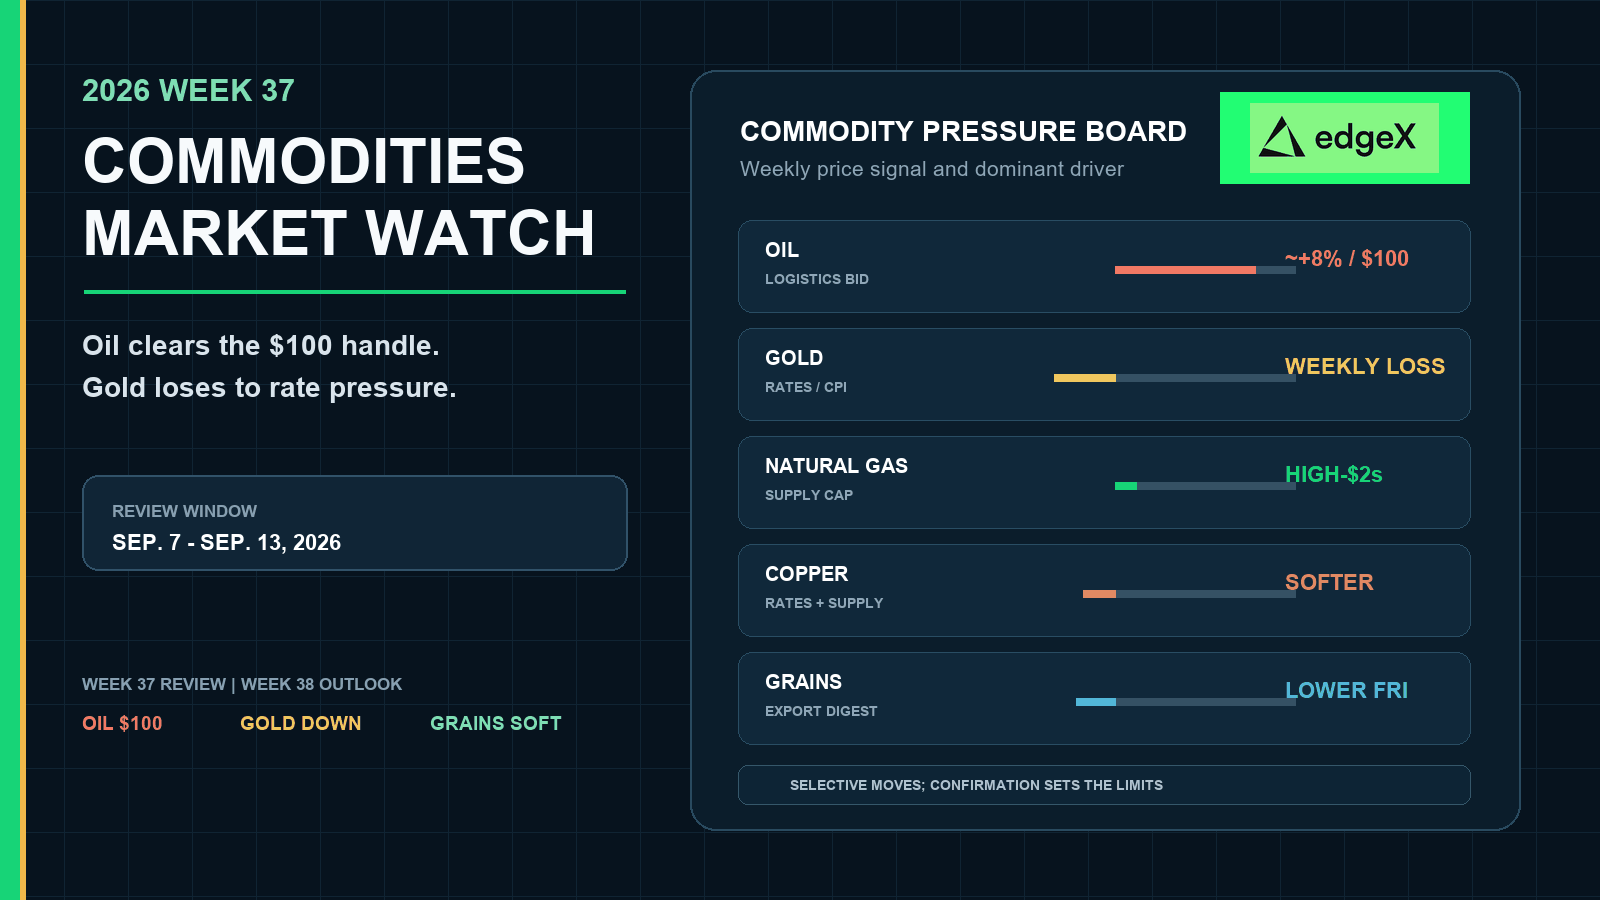
- •WTI ruwe olie sloot vrijdag af op $100.05 en Brent nabij $104.61, beide met wekelijkse winsten van ongeveer 8%, omdat risico's rond Midden-Oosten-installaties, tankers en scheepvaart zwaarder woegen dan een verkorte handelsweek.
- •Goud daalde meer dan 2% over de week, met december futures sluitend op $4.391,30, nu hete CPI- en PPI-cijfers de kansen op een FOMC-verhoging in september richting ongeveer 90% duwden en het 10-jaarsrendement nabij 4,975% brachten.
- •De Amerikaanse commerciële ruwe-olievoorraden daalden met 391.000 vaten in de week eindigend op 4 september, minder dan de verwachte onttrekking van ongeveer 1,4 miljoen vaten door analisten, terwijl de raffinagebenutting nabij 97,8% van capaciteit bleef.
- •Koper trok zich terug van week 36-niveaus nabij $6.55–$6.60 richting ongeveer $6.28 per pond, nu stijgende renteverwachtingen en ongelijkmatige Chinese vraadgegevens zwaarder woegen dan het nog steeds open structurele aanbodverhaal.
- •Maïs, sojabonen en tarwe sloten allemaal lager op vrijdag, aangevoerd door sojabonen die 35 3/4 cent daalden naar $12.96 1/2, wat toont dat de landbouw bleef handelen op weer- en exportfundamenten in plaats van op olie's momentum.
Sneldien Answer
Week 37 verwidde de splitsing in de grondstoffenmarkt in plaats van die te sluiten. Olie doorbrak het psychologische merkteken van $100 op aanhoudend logistiek risico in het Midden-Oosten en productdruk, maar zakte op vrijdag terug zonder de wekelijkse winst prijs te geven. Goud bewoog de andere kant op: stevige CPI- en PPI-cijfers, hogere obligatierentes en toenemende kansen op renteverhogingen overwogen de resterende hedgevraag, zelfs terwijl ruwe olie verhoogd bleef. Aardgas bleef aanbodbeperkt in de hoge $2's. Koper gleed zachter van zijn hoogtepunten in week 36, terwijl structureel aanbodrisico op de achtergrond aanwezig bleef. Granen sloten zwakker af richting vrijdag, vooral sojabonen, wat laat zien dat de landbouw nog steeds zijn eigen weer- en exportkalenders volgt. Week 38 begint daarom met energie nog steeds als luidruchtigste inflatiekanaal, metalen gevoeliger voor de FOMC-beslissing van 15–16 september, en granen die verse fundamentele bevestiging nodig hebben.
Week 37 Maakte Olie Weer de Inflatieanker
Na week 36, die een geopolitieke oliepremie opbouwde en goud door banencijfers beschadigd achterliet, testte week 37 of het energierisico door zou blijven stijgen richting de beleidsweek of onder voorraaddruk zou corrigeren. Olie steeg begin van de week, doorbrak $100 op WTI, en sloot ondanks een vrijdagcorrectie nog steeds scherp hoger. Het wekelijkse verlies van goud toonde de tegenovergestelde beperking: metalen die kunnen profiteren vanitieke spanning keren snel om wanneer inflatiecijfers de verwachtingen voor reële rentes verhogen. Koper en granen weigerden opnieuw het wekelijkse pad van olie te volgen.
Olie zette geopolitiek om in een driedekig koersbeeld
Vrijdagse termijnmarktsloten zetten oktober ruwe olie op $100.05, $2.43 lager op de dag, en Brent nabij $104.61, ongeveer $3.02 lager, volgens Brownfield Ag News en Investrade's marktreview van 11 september. Beide benchmarks boekten toch wekelijkse winsten van ongeveer 8% na meermaandshoogtepunten begin van de week, waarbij Brent kort de zone van $107–$108 naderde op nieuws over Houthi's, Saoedische installaties en tankers. Die reeks verlengde het herstel van week 36 vanuit de midden-$90's in plaats van een nieuwe vraagboom uit te vinden. De verkorte vakantieweek liet minder sessies voor middelinkomstecorrectie en meer ruimte voor logistiek nieuws om te domineren.
Beleid en fysieke markten bleven uiteenlopen binnen het complex
De wekelijkse daling van goud werd aangedreven door CPI, PPI, rentes en FOMC-verwachtingen in plaats van metaalspecifieke aanbodgebreken. Aardgas hield een gebied in de hoge $2's aan op weer en LNG zonder de doorbraak van ruwe olie te evenaren. Koper gleed zachter van de verhoogde niveaus van week 36, terwijl vergelijkingen met een jaar eerder sterk bleven. Granen sloten lager af richting vrijdag. Energie zat opnieuw in het centrum van het inflatiedebat, terwijl metalen en landbouw hun eigen bevestigingspaden nodig hadden richting week 38.
Grondstoffendashboard Week 37
| Markt | Voltooide bewijs uit week 37 | Wat betekent het resultaat |
|---|---|---|
| Brent ruwe olie | Ongeveer +8% wekelijks; vrijdagse slot nabij $104.61 na begin van de week in de zone $107–$108 | Logistiekpre breidde uit naar driedekig gebied, maar trok op vrijdag terug |
| WTI ruwe olie | Ongeveer +8% wekelijks; vrijdagse slot $100.05 | Amerikaanse ruwe olie sloot zich aan bij de wereldwijde risicovraag via het merkteken van $100 |
| Amerikaanse petroleumvoorraden | Ruwe olie −391k vaten week eindigend op 4 sep; raffinage nabij 97.8% capaciteit | Fysieke balans bleef stevig, maar de onttrekking was kleiner dan verwacht |
| Goud | Richting wekelijks verlies; december futures $4.391,30 op vrijdag | Kansen op renteverhogingen en rendementen heroverden de controle over de goudmarkt |
| Amerikaans aardgas | Gebied hoge $2's/mmBtu richting de overgang week 37/38 | Weer- en LNG-steun bleef beperkt door binnenlands aanbod |
| Koper | Zachter van ~$6.55–$6.60 richting hoge $6.20's | Verhoogde niveaus van een jaar eerder ontmoetten nabije rente- en vraagdruk |
| Maïs, sojabonen, tarwe | Lagere vrijdagse slots t.o.v. week 36; sojabonen −35 3/4¢ op de dag | Landbouw koelde verder af zonder een oliehandel te worden |
Olie en Producten Duwden het Inflatiekanaal Hoger
De wekelijkse winst van olie was groot genoeg om consumenten- en beleidsberekeningen te veranderen, en voorraden blokkeerden nog steeds een puur paniekbeeld. Berichtgeving van WSJ van 10 september meldde dat de Amerikaanse commerciële ruwe-olievoorraden voor de week eindigend op 4 september met 391.000 vaten daalden, minder dan de verwachte onttrekking van ongeveer 1,4 miljoen vaten door analisten. EIA-samenvattingen plaatsen de raffinageactiviteit nabij 17,6 miljoen vaten per dag bij ongeveer 97,8% capaciteitsbenutting. Berichtgeving over productmarkten richting de overgang week 37/38 hield diesel nabij recordretailstress en de landelijke benzinegemiddelden verhoogd, terwijl het logistiekrisico in het Midden-Oosten bleef bestaan.
De wekelijkse oliestijging was een risico- en balansverhaal, geen vraagboom
Week 36 toonde dat onopgeloste geopolitiek olie snel opnieuw kan opwaarderen na een gedeeltelijke premieterugloop. Week 37 toonde dat hetzelfde dossier kan uitgroeien tot driedekige prijzen wanneer nieuws over installaties, tankers en scheepvaart zich stapelt op nog steeds stevige raffinageactiviteit. De berichtgeving benadrukte logistiekrisico, productkrapte en inflatieoverdracht in plaats van een gesynchroniseerde wereldwijde vraagboom. De vrijdagcorrectie van $2–$3 toonde dat handelaren bereid waren hun blootstelling te verminderen richting het weekend zonder te bewijzen dat de logistiekpremie gesloten was.
Als het verkeer via Hormuz en de Rode Zee belemmerd blijft, Saoedische alternatieve routes beperkt blijven, of productvoorraden niet aanvullen in de komende EIA-publicaties, kan olie de hoogtepunten van begin van de week houden of opnieuw testen. Als de diplomatie verbetert en productvoorraden aanvullen, kan de wekelijkse winst snel omdraaien, zelfs vanaf een merkteken van $100.
Producten bleven de directere schakel naar consumenteninflatie
Diesel en benzine staan dichter bij vracht, voedseldistributie en huishoudelijke brandstofkosten dan ruwe olie in opslag. Recordstress op dieselgebied en stijgende pompprijzen houden energie binnen het CPI-pad dat de kansen op een septemberverhoging al verhoogd heeft. Dezelfde energieschok die ruwe olie ondersteunt kan de financiële voorwaarden aanscherpen via hogere verwachte beleidsrentes, wat helpt verklaren waarom goud niet automatisch met olie meerees. Week 37 liet olie achter als de luidruchtigste grondstoffeninflatie-invoer richting de Fed-beslissing.
Goud Verloor de Week aan Rendementen en Verhogingskansen
Goud verliet week 37 onder een rente- en inflatieschok in plaats van een safe-havenrally. Brownfield noteerde decembergoud op $4.391,30, $16,00 lager op vrijdag. Investrade plaatste spot nabij $4.408,90 richting de rustige vrijdagse afsluiting en telde goud en zilver nog steeds bij de wekelijkse verliezers. Berichtgeving van Barron's van de ochtend van 11 september meldde dat goud op een wekelijks verlies van meer dan 2% afstevende, belast door stijgende olieprijzen hogere obligatierentes en toenemende verwachtingen van renteverhogingen na de inflatiereeks.
CPI en PPI heroverden de controle over de goudmarkt
De Augustus CPI steeg 0,4% op maandbasis en 3,4% op jaarbasis, terwijl de kern-CPI met 0,3% en 2,4% steeg. Producentenprijzen toonden een heter jaarprint nabij 5,4%. Geldmarktprijzen bewogen richting ongeveer 90% kans op een FOMC-verhoging in september, het 10-jaarsrendement sloot vrijdag nabij 4,975%, en niet-rendement metaal verloor relatieve aantrekkelijkheid. Resterende geopolitieke hedging is geen automatische goudsteun zolang het rentekanaal vijandig is. Olie kan $100 doorbreken op logistiekrisico in dezelfde week dat goud daalt op inflatiecijfers, dus goud handelt het beleidspad meer dan het ruwe-oliepad.
Aardgas Bleef Aanbodbeperkt terwijl Olie Uitbrak
Amerikaans aardgas weigerde opnieuw zich te gedragen als een puur satelliet van ruwe olie. Trading Economics merkt richting de overgang week 37/38 op dat Henry Hub in het gebied van hoge $2's/mmBtu bleef, ongeveer $2.88 in vroege referenties van week 38, zonder een gecertificeerd volledig weekpercentage in de vrije bronnen die voor deze review gebruikt zijn. Dat gebied is stevig genoeg om te tonen dat weer- en LNG-vraag er nog toe doen, en zacht genoeg om te tonen dat productie en opslag nog steeds het plafond beschermen.
Weer en LNG hielpen; productie beschermde nog steeds het bereik
Heetere voorspellingen en exportfeedgas kunnen nabije contracten stabiliseren, maar bijna-record output in de Lower-48 en comfortabele voorraden vereisen nog steeds zwakkere productie, bullish opslagcijfers, of een diepere internationale schok voor een aanhoudende doorbraak. Logistiekstress in de Perzische Golf kan het wereldwijde energierisico steunen zonder Henry Hub door het $100-pad van olie te dwingen. Week 37 liet gas achter als een regionale fysieke markt met steviger steun en geen schaarstestampede.
Koper Gleed Zachter van Verhoogde Niveaus Zonder het Aanbodverhaal te Verliezen
Koper verliet week 37 zachter dan de slot van week 36, terwijl het historisch gezien duur bleef op een langere terugblik. Week 36 hield stand nabij $6.55–$6.60 per pond Koperopmerkingen van Trading Economics richting half september plaatsten futures nabij $6.28/lb na een meerdaagse zachte periode, met een beweging omlaag over de afgelopen maand, ook al bleef de jaarlijkse vergelijking sterk positief. Aanbodcommentaar van Forbes van 11 september hield het langetermijn-schaarste- en mijnverstoringverhaal in zicht, zelfs terwijl nabije tarief- en positioneringshandels vervaagden.
Rentedruk ontmoette nog open fysiek risico
Nabije zachtheid maakt structurele aanbodbeperkingen, scheepvaartknelpunten of de meerjarige schaarstethese niet ongedaan. Het toont wel dat industrieïële metalen terrein kunnen verliezen wanneer verhogingskansen stijgen en Chinese activiteitsgegevens ongelijkmatig blijven. De Augustus CPI van China op 0,8% op jaarbasis en PPI op 3,8% op jaarbasis waren energie-zwaar in plaats van bewijs van een zuiver herstel van huishoudelijke vraag, dus koper heeft nog steeds fysieke premies en industriële doorwerking nodig. Het aanbodverhaal blijft open; het nabije rente- en vraagkanaal drukte eerst.
Granen Zakten Verder Zonder een Oliehandel te Worden
De landbouw weigerde opnieuw het energiecomplex te kopiëren. Brownfield Ag News' sluitende futures voor 11 september zetten december maïs op $5.30 1/4, 3 1/2 cent lager op de dag; november sojabonen op $12.96 1/2, 35 3/4 cent lager; en december Chicago tarwe op $7.25 1/4, 16 cent lager. Vergeleken met vrijdagse slots van week 36 nabij $5.36 3/4 maïs, $13.09 3/4 sojabonen en $7.34 tarwe, sloten alle drie lager af. Marktrecaps van 11 september beschreven ook maïs, sojabonen en wintertarwe die lager bewogen richting het weekend.
Gewas-, export- en vraagkalenders domineren nog steeds
<>Late zomerweer kan nog steeds maïs- en sojaboonopbrengstveronderstellingen veranderen, terwijl tarwe gevoelig blijft voor wereldwijde aanbodnieuws en exportconcurrentie. Hogere energiekosten kunnen de langere-termijn bodem verhogen via diesel, kunstmest en vracht, maar de nabije richting hangt nog steeds af van productie- en exportbalansen. De vrijdagse sojaboondaling van week 37 toonde dat handelaren oliezaadrisk niet wilden houden richting het weekend, zelfs terwijl ruwe olie boven $100 stond. Dat is selectieve landbouwvertaling, geen voedselprijscollaps, en geen door olie aangedreven graanhandel voor week 38.Kruismarkt-impactkaart
| Grondstof signaal | Economische overdracht | Wat zou het bevestigen |
|---|---|---|
| Olie's ~8% wekelijkse winst door $100 | Sterker energie-inflatie- en vrachtkostenkanaal richting FOMC-week | Logistiekpad Hormuz/Rode Zee en de volgende productvoorraad- publicatie |
| Kleinere dan verwachte ruwe-olieonttrekking met hoge raffinage | Ondersteunende raffinagebalans zonder paniekschaarste | Voortgezette productkrapte in plaats van aanvulling in het volgende EIA- rapport |
| Goud's wekelijkse verlies onder verhogingskansen | Hogere reële-rendementsdruk en minder automatische safe-havensteun | Zachtere FOMC-communicatie, zwakkere dollar, of hernieuwde hedgevraag |
| Gas in de hoge $2's | Vraagsteun beperkt door productie en opslag | Bullish opslag of zwakkere Lower-48 output |
| Koper zachter van verhoogde niveaus | Rentegerichte industrieïële metaaldruk met open aanbodrisico | Chinese premies, fabrieksvraag en voorraadbevestiging |
| Lagere vrijdagse granen | Vertaling van weer-/exportpremie | Verslechtering van gewasomstandigheden of sterkere exportverkopen |
Wat Week 37 Veranderde
Week 37 verving de heropgebouwde oliepremie van week 36 door een hardere inflatieanker. Energierisico bewoog door het merkteken van $100 op logistiek- en productstress, maar trok terug richting vrijdag zonder de wekelijkse winst uit te wissen. Goud toonde opnieuw dat stevige inflatiecijfers en verhogingskansen de resterende hedgevraag kunnen overwinnen in dezelfde week dat olie stgt. Aardgas bleef aanbodbeperkt. Koper gleed zachter van verhoogde niveaus terwijl het structurele aanbodverhaal open bleef. Granen koelden verder af richting vrijdag, aangevoerd door sojabonen. Week 38 vereist nog steeds markt-specifieke bevestiging in plaats van één complexhandel.
Vooruitzicht Week 38: FOMC-Week Test Selectieve Bevestiging
Week 38 omvat 14–20 september. Het basisscenario is selectieve bevestiging onder een FOMC-lens in plaats van een uniforme grondstoffenrally. Olie begint boven $100 met logistiek- en productsteun nog steeds intact, maar de vrijdagcorrectie toonde dat de markt overmatig risico kan afbouwen richting een beleidsgebeurtenis. Goud begint na een tweede opeenvolgende rente-beschadigde afsluiting en heeft zachtere reële rendementen of minder havikse Fed-communicatie nodig. Koper komt zachter-verhoogd binnen en moet Chinese vraag bewijzen. Granen komen binnen na vrijdagse zwakte en hebben gewas- of exportdoorwerking nodig.
Olie en gas worden bepaald door logistiek, producten en opslag
Energie's eerste tests blijven fysiek. Volg nieuws over Hormuz, de Rode Zee en de Saoedische Oost-West-pijpleiding om te zien of de geopolitieke premie boven $100 houdt, en gebruik het volgende EIA Weekly Petroleum Status Report om te testen of benzine- en destillaatkrapte aanhoudt na de kleinere dan verwachte ruwe-olieonttrekking van 4 september. Als producten blijven afnemen terwijl de logistiek belemmerd blijft, kan olie de hoogtepunten van begin van de week opnieuw testen; als producten aanvullen en de diplomatie verbetert, kan de wekelijkse stijging snel omdraaien, zelfs vanaf een driedekig merkteken. Diesel- en benzineprijzen blijven de consumenteninflatie-overdracht die ruwe olie aan de Fed koppelt.
Voor Amerikaans gas blijven de volgende opslagpublicatie, productietrend en LNG-feedgaspad beslissend. Weer en exportvraag kunnen het gebied van hoge $2's steunen, maar recordnabije output en comfortabele voorraden beperken nog steeds de overtuiging, tenzij opslag duidelijk bullish wordt of productie verzacht.
Goud heeft nodig dat het rentekanaal stopt met tegenwerken
Het pad van goud in week 38 hangt minder af van het niveau van olie en meer van de FOMC-beslissing van 15–16 september, rendementen en de dollar. Een al ingeprijsde verhoging kan goud nog steeds schaden als de verklaring of persconferentie de reële rendementen hoger duwt; een minder havikspad, zwakkere dollar, of hernieuwde safe-havenvraag zou helpen de wekelijkse schade te herstellen. Resterend geopolitiek risico is geen automatische goudsteun zolang het rentekanaal vijandig is. BOE- en BOJ-bijeenkomsten kunnenutaruis toevoegen, maar de Fed blijft de belangrijkste reële-rendementdrijver voor goud.
Koper en granen moeten open risico's omzetten in vers bewijs
Koper draagt al een verhoogde jaarlijkse vergelijking en een open aanbodrisicoverhaal. Bevestiging in week 38 vereist Chinese fysieke premies, bredere industrieïele gegevens, en geen snelle voorraadaanvulling die krapte als puur positionering zou markeren. Zonder dat kan door FOMC aangedreven rentedruk domineren, zelfs als mijn- en logistiekbeperkingen echt blijven.
Granen hebben weer- en exportdoorwerking nodig na de zachtere vrijdagse slots. Verdere verslechtering van gewasomstandigheden of sterkere exportverkopen zouden de premie herbouwen; comfortabele productieveronderstellingen en zwakkere overzeese vraag niet. Hogere energiekosten kunnen de langere-termijn bodem steunen via diesel en vracht, maar alleen zijn ze niet genoeg na de sojaboondaling van 11 september.
Eén scheepvaartnieuws kan olie sneller herprijzen dan wekelijkse voorraden, terwijl één FOMC-paragraaf goud sneller kan herprijzen dan grondstofspecifieke stromen. Bevoordeel olie alleen zolang logistiek en productvoorraden krap blijven, goud alleen als rendementen na de Fed meewerken, koper als Chinese vraag zich aansluit bij het aanbodsignaal, en granen als weer of export de balans aanscherpt.
Handel Grondstoffen Perpetuals On-Chain met edgeX
Grondstoffenmarkten bewegen snel. Uw handelsinfrastructuur zou dat ook moeten doen.
edgeX is een gedecentraliseerde beurs gebouwd op EDGE chain, settleend op Ethereum via Arbitrum, die handelaren toegang geeft tot getokeniseerde RWA-grondstoffen perpetuals met institutionele uitvoering en echte zelfbewaring. Geen KYC. Geen gecentraliseerde bewaarder. Gewoon volledige controle over uw activa, uw privésleutels en uw posities.
Waarom handelaren edgeX kiezen voor grondstoffen:
- Ultra-diepe liquiditeit: $10 miljoen diepte binnen een spread van één basispunt, met slip van minder dan 0,1 basispunt op transacties boven $100.000, zelfs tijdens piekvolatiliteit.
- Hoogpresterende engine: Tot 200.000 orders per seconde met matching-latentie onder 10 milliseconden.
- Echte zelfbewaring: Opnames vereisen alleen uw portemonnee-autorisatie; geen platformgoedkeuring nodig.
- Geen KYC vereist: Begin met handelen in grondstoffen, getokeniseerde aandelen en crypto perpetuals zonder identiteitsverificatie.
- 100% handelsbeloningsvoordeel: edgeX's Trade to Own-programma geeft 100% van de handelskosten terug aan gebruikers in $EDGE-tokens.
- USDC-gesteunde afwikkeling: USDC is ontworpen door Circle om 1:1 inwisselbaar te zijn voor Amerikaanse dollars, wat handelaren een vertrouwde afwikkelingsbasis geeft.
Of u nu handelt in goud, olie of andere RWA-grondstoffen, edgeX geeft u de liquiditeitsdiepte van een gecentraliseerde beurs met de veiligheid van on-chain afwikkeling.
Het platform is beschikbaar op desktop en als native mobiele app op iOS en Android, zodat u posities kunt beheren en reageren op grondstoffenmarktbewegingen vanaf elke locatie.
Klaar om grondstoffenperpetuals te handelen zonder de beperkingen van een gecentraliseerde beurs? Begin met handelen op edgeX zonder KYC en zonder compromissen.
Veelgestelde Vragen
Welke data omvatte week 37 van 2026?
Deze review omvat 7 tot en met 13 september 2026. De voornaamste termijnmarktssluiting was vrijdag 11 september, na een door een Amerikaanse vakantie verkorte weekstart.
Waarom brak olie $100 in week 37?
Olie verlengde de geopolitieke en logistiekvraag van week 36, omdat het risico rond Midden-Oosten-installaties, tankers en scheepvaart bleef bestaan. Vrijdagse slots zetten WTI op $100.05 en Brent nabij $104.61, met wekelijkse winsten van ongeveer 8% na meermaandshoogtepunten begin van de week. De beweging was een risico- en balansverlenging, geen bewijs van een zuivere wereldwijde vraagboom.
Wat zeiden voorraden over de oliebalans?
Voor de week eindigend op 4 september daalden de Amerikaanse commerciële ruwe-olievoorraden met 391.000 vaten, minder dan de verwachte onttrekking van ongeveer 1,4 miljoen vaten door analisten. Raffinageactiviteit bleef hoog nabij 97,8% van capaciteit, wat de fysieke markt stevig hield zelfs zonder een paniek-achtige onttrekking.
Waarom verloor goud de week terwijl olie steeg?
Goud sloot af onder rentedruk nadat stevige CPI- en PPI-cijfers de kansen op een FOMC-verhoging in september richting ongeveer 90% verhoogden en rendementen hoger duwden. Decembergoud sloot vrijdag op $4.391,30, en wekelijkse berichtgeving plaatste goud op een verlies van meer dan 2%. Geitiek energierisico steunde het niet-rendement metaal niet automatisch zolang het rentekanaal vijandig was.
Wat is het grondstoffenvooruitzicht voor week 38?
Het basisscenario is selectieve bevestiging onder een FOMC-lens. Olie heeft logistiek- en productvoorraaddoorwerking boven $100 nodig, goud heeft zachtere rendementsdruk nodig na de Fed-beslissing van 15–16 september, koper heeft Chinese vraag nodig om nog steeds verhoogde aanbodrisicoprijzen te valideren, en granen hebben weer- of exportdoorwerking nodig. Een uniforme grondstoffenrally is niet het basisscenario.

