Hoe één USDC-collateralpool meerdere markten kan ondersteunen
Belangrijkste punten
- •Een gedeelde USDC-collateralpool laat één accountsaldo marge dekken voor crypto-, aandelen-, grondstof- en valutaderivaatposities op portefeuilleniveau.
- •Cross margin staat meerdere posities toe op één saldo terug te vallen, terwijl portefeuillemarge verder gaat door scenariorisico te meten en mogelijk goedgekeurde compensaties te erkennen.
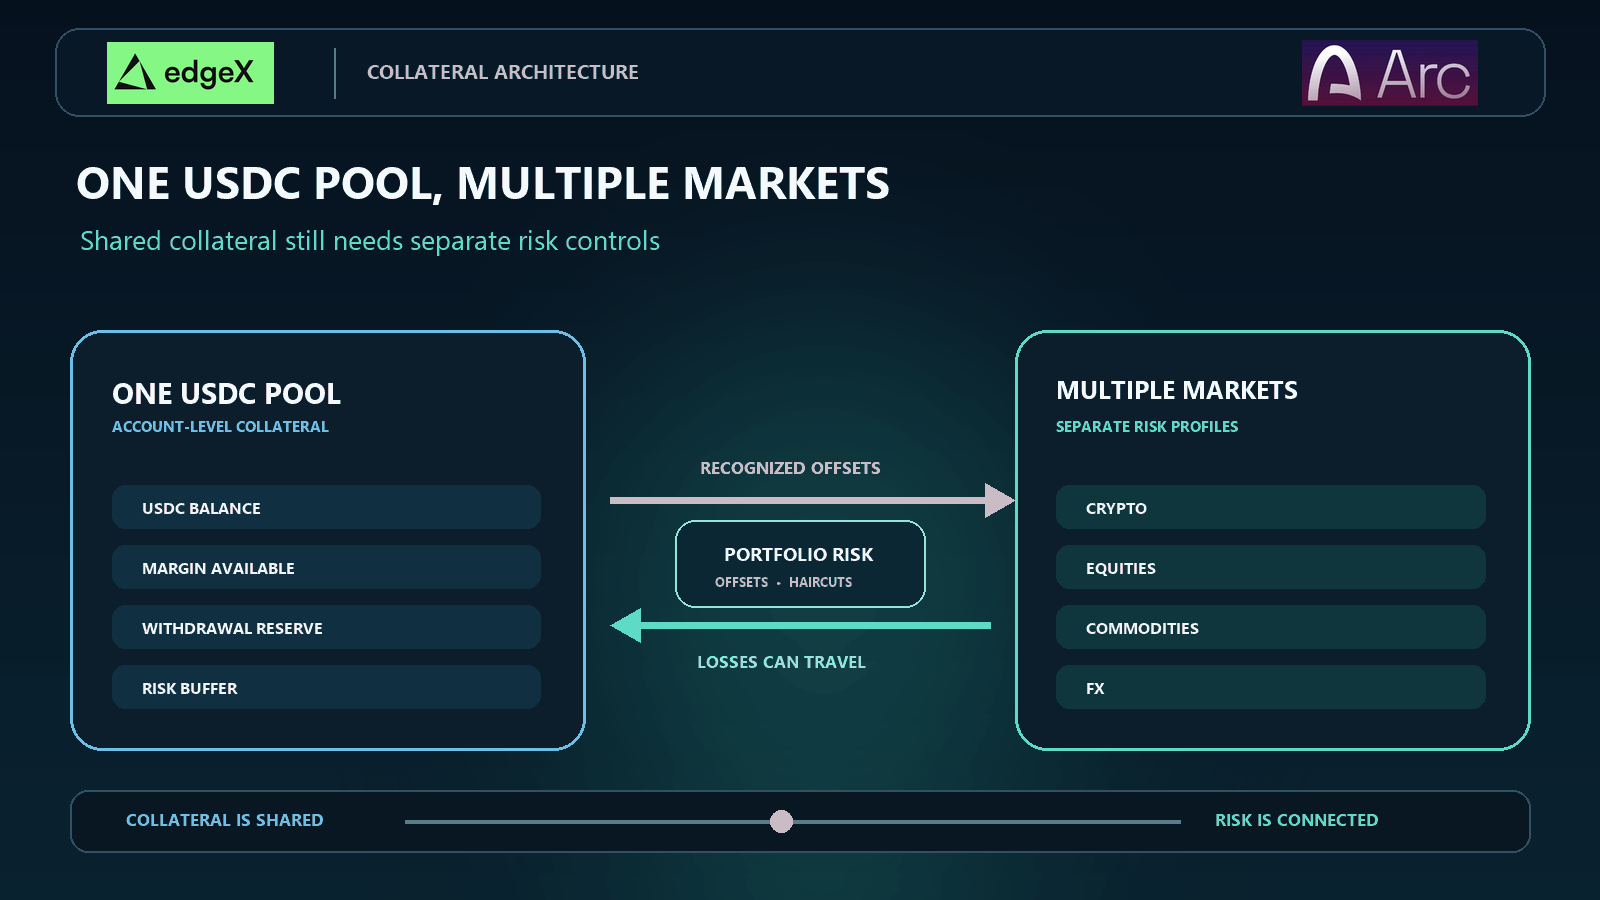
- •Gedeelde collateral verbetert kapitaalefficiëntie maar creëert transmissiekanalen, waardoor een verlies in de ene markt de margebescherming voor elke positie in de pool kan verzwakken.
- •Weergegeven, opneembare marge-beschikbare saldi kunnen verschillen doordat platforms waarderingsregels, haircuts, opnamereserves en beperkingen op openstaande stortingen toepassen.
- •edgeX plant nieuwe FX-perpetuals naast bestaande markten, met de Arc-mainnetlancering gepland voor 16 september 2026, waarbij marge en afwikkeling in native USDC blijven.
Kort antwoord
Eén USDC-collateralpool kan meerdere markten ondersteunen door te dienen als de gezamenlijke accountsaldus waartegen een handelsplatform het totale portefeuillerisico meet. Het platform converteert posities in crypto-, aandelen-, grondstof- of valutaderivaten naar een gedeelde collateralvereiste. Beschikbare USDC kan vervolgens de marge over die posities dekken in plaats van dat deze handmatig wordt verdeeld over aparte marktportemonnees.
Deze structuur kan inactieve saldi verminderen en hedging eenvoudiger maken. Het kan ook verliezen met elkaar verbinden die anders geïsoleerd zouden blijven. De centrale vraag is niet simpelweg hoeveel markten één storting kan bereiken. Het gaat erom hoe de risico-engine elke positie waardeert, compensaties herkent of afwijst, en bepaalt welke posities worden verminderd wanneer de account niet langer aan zijn vereiste voldoet.
Eén pool betekent één bron van collateral op accountniveau
Een collateralpool is het saldo dat een platform herkent als beschikbaar om handelsverplichtingen te ondersteunen. In een eenvoudige in USDC gedenomineerde account veranderen stortingen, gerealiseerde winst en verlies, kosten, funding en opnames dat saldo. Open posities creëren vervolgens initiële en onderhoudsmargevereisten daartegenover.
“Eén pool” betekent niet noodzakelijkerwijs dat elke USDC-token in één slim contract of op één blockchainadres staat. Het is primair een account- en risicoconcept. Een platform kan meerdere wallets, bewaarregelingen, grootboeken of afwikkelingsrekeningen gebruiken terwijl het één bruikbaar collateralsaldo aan de handelaar presenteert.
Het praktische verschil verschijnt wanneer een handelaar meer dan één markt opent. In geïsoleerde accounts kan de handelaar 2.000 USDC toewijzen aan een BTC-perpetual, 2.000 USDC aan een aandelenindexcontract en 1.000 USDC aan een FX-positie. Ongebruikte marge in één compartiment kan een ander niet beschermen. In een gedeelde ziet de risico-engine de 5.000 USDC samen en wijst capaciteit toe volgens de portefeuilleregels.
Cross margin deelt het saldo
Coinbase’s documentatie over derivatenmarge beschrijft cross margin als een structuur waarbij posities dezelfde collateral gebruiken in een derivatenportefeuille. Dit vangt het basisvoordeel en het basale risico: meer van de account kan elke positie ondersteunen, maar meer van de account kan ook worden verbruikt door een verliesgevende positie.
| Accountontwerp | Hoe collateral wordt toegewezen | Belangrijkste voordeel | Belangrijkste risico |
|---|---|---|---|
| Geïsoleerde marge | Een vast bedrag ondersteunt één positie | Verliezen kunnen worden ingedamd | Kapitaal kan elders inactief blijven |
| Cross margin | Eén saldo ondersteunt meerdere posities | Beschikbare collateral wordt hergebruikt | Eén verlies kan elke positie verzwakken |
| Portefeuillemarge | Scenariorisico wordt gemeten over in aanmerking komende posities | Erkende hedges kunnen vereisten verlagen | Model- en correlatiefouten wegen zwaarder |
De marge-engine zet posities om in één vereiste
Een platform kan niet simpelweg marktwaarden optellen en het resultaat veilig noemen. Het heeft een marge-engine nodig die verschillende posities omzet in een gemeenschappelijke risicomaat. Een BTC-perpetual, een goudcontract, een aandelenindexperpetual en een FX-positie kunnen allemaal in USDC worden afgewikkeld, maar ze hebben verschillende volatiliteit, liquiditeit, gap- en handelsurenkenmerken.
De engine waardeert eerst elke positie met een goedgekeurde prijs. Vervolgens schat zij hoeveel de portefeuille zou kunnen verliezen onder gedefinieerde scenario’s. Initiële marge bepaalt of nieuw risico kan worden geopend. Onderhoudsmarge bepaalt of bestaande posities open kunnen blijven. Kosten, funding, openstaande orders en ongerealiseerde winst of verlies kunnen het beschikbare saldo of deiste veranderen.
CME’s SPAN-methodologie illustreert het bredere principe: portefeuillerisico wordt getest over marktsenario’s in plaats van te worden gereduceerd tot één momentopname van de huidige prijs. Een crypto-venue kan een ander model gebruiken, maar dezelfde discipline geldt. Een gemeenschappelijke afwikkelingsvaluta maakt verschillende marktrisico’s niet identiek.
Elke input heeft een waarderingsregel nodig
USDC biedt een gemeenschappelijke denominatie, maar het platform heeft nog steeds expliciete waarderingsregels nodig. Het moet beslissen of gestort USDC volledige collateralwaarde ontvangt, hoe ongerealiseerde winst wordt meegeteld, wanneer funding definitief wordt en of openstaande opnames beschikbaar blijven. Als andere activa worden geaccepteerd, kan elk een haircut ontvangen.
Cross-collateral-documentatie onderscheidt de marktwaarde van een activum van de collateralwaarde die na platformregels wordt erkend. Dat onderscheid is belangrijk, zelfs wanneer USDC de primaire eenheid is. Een weergegeven saldo, opneembaar saldo en marge-beschikbaar saldo kunnen drie verschillende getallen zijn.
Gedeelde collateral verbetert kapitaalefficiëntie
Aparte marktportemonnees dwingen handelaars te voorspellen waar collateral nodig zal zijn. Ze kunnen een rustige markt overfinancieren terwijl een andere positie haar margedrempel nadert. Het verplaatsen van fondsen kan tijd kosten, netwerk- of operationele wrijving met zich meebrengen, en mislukken juist in de periode waarin de overdracht er het meest toe doet.
Een gedeelde USDC-pool vermindert die fragmentatie. Gerealiseerde winsten in één in aanmerking komende markt kunnen de elders beschikbare accountequiteit verhogen. Ongebruikte collateral hoeft niet handmatig te worden herverdeeld vóór elke transactie. Een handelaar kan een hedge toevoegen zonder eerst afwikkelingsactiva tussen productsilo’s te verplaatsen.
De waarde is duidelijk over markten die op dezelfde gebeurtenis op verschillende manieren reageren. Een desk kan crypto-exposure aanhouden, een Amerikaans aandelencontract, grondstoffenrisico en een FX-hedge. Eén afwikkelingsdenominatie maakt winst, verlies, kosten en margeakkelijker vergelijkbaar. Het laat het platform ook één buffer op accountniveau monitoren.
Kapitaalefficiëntie moet worden gemeten ná beperkingen. Positielimieten, concentratietoeslagen, liquiditeitstoeslagen, opnamereserves en risicobuffers kunnen USDC onbeschikbaar maken voor nieuwe orders. De nuttige maatstaf is de collateral die overblijft nadat het platform zijn regels heeft toegepast.
Compensaties moeten worden verdiend, niet verondersteld
Cross margin en portefeuillemarge worden vaak als synoniemen behandeld, maar ze beantwoorden verschillende vragen. Cross margin vraagt of meerdere posities op één saldo kunnen terugvallen. Portefeuillemarge vraagt of het risicomodel herkent dat sommige posities het risico van andere verminderen.
Een lange positie en een korte positie lijken elkaar mogelijk te compenseren, maar de relatie kan breken. De contracten kunnen verschillende indices gebruiken, in verschillende uren handelen, verschillende liquiditeit hebben of tijdens stress anders reageren. Een hedge tegen normale dagelijkse bewegingen beschermt mogelijk niet tegen een weekend-gap, een storing van een oracle, een funding-schok of een marktspecifieke handelsstop.
CME’s materiaal over portefeuillemarge toont waarom erkende compensaties de collateralvereisten kunnen verlagen wanneer gerelateerde exposities samen worden beoordeeld. Het principe is nuttig, maar de korting moet worden beheerst. Een risico-engine moet compensaties beperken, correlaties onder stress testen en vereisten verhogen wanneer markten uiteenlopen.
Bruto-exposure blijft belangrijk
Twee compenserende posities kunnen een lage netto directionele exposure hebben terwijl ze een grote bruto exposure behouden. Beide benen kunnen kosten, funding, slippage en liquidatierisico genereren. Als één been moeilijk verhandelbaar wordt of de referentieprijs ervan uitvalt, kan de account met het andere been onbeschermd achterblijven.
Handelaars moeten daarom zowel netto risico als bruto nominale waarde volgen. Een laag portefeuillemargegetal is geen bewijs dat de portefeuille gemakkelijk te verlaten is. Het is een modelresultaat gebaseerd op gespecificeerde schokken, prijzen en relaties.
Een gedeelde pool creëert ook transmissiekanalen
Gedeelde collateral verandert marktdiversificatie in accountconnectiviteit. Wanneer één positie in waardealt, daalt de accountequiteit voor elke positie die die pool gebruikt. Een grondstoffengap kan de marge verminderen die een cryptotransactie beschermt. Een FX-liquidatie kan de sluiting afdwingen van een verder winstgevende aandelenpositie als het platform de accountbuffer moet herstellen.
Dit is de belangrijkste afweging. Geïsoleerde marge creëert brandgangen maar strandt kapitaal. Gedeelde marge mobiliseert kapitaal maar laat stress reizen.
| Stressgebeurtenis | Wat verandert er in de pool | Mogelijk accounteffect |
|---|---|---|
| Eén markt gapt | Ongerealiseerd verlies stijgt snel | Onderhoudsbuffer daalt over de hele account |
| Een hedge wijkt af | Verwachte compensatie verzwakt | Margevereiste kan toenemen |
| Funding wordt extreem | Kasoverdrachten verminderen equiteit | Ongerelateerde posities verliezen beschikbare collateral |
| Een index veroudert | Vertrouwen in de waardering daalt | Haircuts, limieten of pauzes kunnen aanscherpen |
| Opnames zijn in behandeling | Besteedbaar saldo kan dalen | Nieuwe orders kunnen worden geweigerd |
| Liquidatie begint | Posities worden verminderd volgens platformregels | Winstgevende benen kunnen samen met verliesgevende benen worden gesloten |
Concentratiecontroles zijn belangrijk omdat een gemeenschappelijke denominatie een geconcentreerde portefeuille kan verbergen. Tien markten creëren geen diversificatie als ze allemaal reageren op dezelfde dollar-, rente-, technologie- of risico-schok. Het platform moet gemeenschappelijke factoren meten, niet alleen symbolen tellen.
Ook de volgorde van liquidatie is belangrijk. Een risico-engine kan het grootste risico sluiten, de meest liquide positie, de slechtst presterende positie, of posities volgens een andere regel. Elke keuze beïnvloedt de uitvoeringskosten en de resterende hedge. Handelaars moeten weten of zij zelf risico kunnen verminderen voordat de automatische liquidatie begint.
Waardering en afwikkeling bepalen wat het saldo betekent
USDC kan de accountdenominatie vereenvoudigen omdat posities, collateral, kosten en afwikkeling één op de dollar gebaseerde eenheid kunnen gebruiken. Circle publiceert informatie over USDC en de transparantie van reserves. Die eigenschappen betreffen de stablecoin zelf. Ze verwderen geen risico’s van het handelsplatform, bewaring, slimme contracten, bridges, oracles of marktliquiditeit.
Het platform moet ook definiëren wanneer winsten herbruikbaar worden en wanneer verliezen bindend worden. Een ongerealiseerde winst kan de weergegeven equiteit verhogen zonder onmiddellijk opneembaar te zijn. Een voltooide transactie kan een positie veranderen voordat afwikkelingsregistraties of externe overboedingen zijn voltooid. Openstaande stortingen mogen geen risico ondersteunen voordat het platform een betrouwbare voltooiingsregel heeft.
Opnames creëren een andere grens. Als elke weergegeven USDC-eenheid kan worden opgenomen terwijl open posities ervan afhankelijk zijn, kan de account ondergecollateraliseerd raken. Platforms onderscheiden daarom totale equiteit van beschikbare marge en opneembaar saldo. Tijdens stress kunnen ze meer collateral reserveren, overboedingen vertragen of limieten verlagen.
Eén pool werkt het beste wanneer handels- en afwikkelingsstatussen gesynchroniseerd blijven. De account moet tonen welke waarde definitief is, welke geschat is, welke gereserveerd is en welke het platform kan verlaten.
Hoe handelaars een multi-marketpool moeten beoordelen
Begin met het accountmodel. Bepaal of het platform geïsoleerde marge, cross margin, portefeuillemarge of een combinatie gebruikt. Vraag welke producten collateral delen en of subaccounts operationele brandgangen kunnen creëren.
Inspecteer vervolgens de risico-inputs: afwaarderingsprijzen, indexbronnen, volatiliteitsschokken, correlatie-aannames, liquiditeitstoeslagen, concentratietoeslagen, funding-behandeling en vereisten voor openstaande orders. De verzoek om commentaar over portefeuillemarge van de CFTC en SEC weerspiegelt het bredere belang van het gezamenlijk beoordelen van marge-efficiëntie, collateralgebruik, liquiditeitseffecten en risico-uitkomsten.
Test tot slot de operationele paden. Controleer stortingen, opnames, overboekingsdeadlines, reduce-only-orders, positielimieten, liquidatiewaarschuwingen en incidentcommunicatie. Modelleer een geval waarin één markt gapt terwijl een andere sluit, de hedge afwijkt en het platform de margevereisten verhoogt.
De beste gedeelde pool is niet degene die de laagste marge rapporteert. Het is degene waarvan de vereiste begrijpelijk blijft en waarvan de controles geordende exits waarborgen wanneer marktrelaties veranderen.
Samenvatting voor investeerders
Eén USDC-collateralpool kan een multi-markthandelsaccount nuttiger maken door inactieve saldi te verminderen de denominatie te vereenvoudigen en in aanmerking komende posities accountequiteit te laten delen. Deze voordelen komen voort uit accountontwerp en risicometing, niet uit USDC alleen.
Investeerders moeten het volledige mechanisme beoordelen: collateralbewaring, waardering, margescenario’s, concentratie, compensatielimieten, liquidatievolgorde, opnames en afwikkeling. Een platform dat veel markten aanbiedt tegen één saldo, heeft een verbonden risicosysteem gebouwd. De kwaliteit ervan hangt af van hoe goed dat systeem zich onder stress gedraagt.
Belangrijkste conclusie
Eén enkel USDC-saldo kan crypto-, aandelen-, grondstof- en valutaderivaatposities ondersteunen wanneer een platform verplichtingen op portefeuilleniveau meet. Dit kan collateral mobieler en hedging praktischer maken.
Dezelfde structuur betekent dat elke markt dezelfde pool kan bereiken. Handelaars moeten gedeelde collateral gebruiken voor doelbewuste kapitaalallocatie, niet als toestemming om leverage te maximaliseren. De sterkste systemen maken beschikbare collateral, erkende compensaties, stresstoeslagen en liquidatiegevolgen zichtbaar voordat de omstandigheden verslechteren.
Handel in perpetuele markten op edgeX met Arc-afwikkeling
Zet je USDC in op een marktlagen gebouwd voor actieve handelaars. edgeX brengt een orderboek-handelservaring naar perpetuele markten in crypto, Amerikaanse aandelen, grondstoffen en FX, waarbij de white paper de executiestack achter het platform beschrijft. Arc is ontworpen om de onderliggende op stablecoins gebaseerde afwikkelingsomgeving te bieden. De aangekondigde integratie is ontworpen om marge en afwikkeling in native USDC te houden, zodat de handelsworkflow en het afwikkelingsactivum samenwerken in plaats van verdeeld te zijn over losse systemen.
Klaar om verder te handelen dan één markt? Verken edgeX om het platform en de beschikbare perpetuele markten te vinden. Voor het Arc-specifieke pad, zie edgeX op Arc en volg de aangekondigte uitrol. edgeX heeft plannen aangekondigd voor nieuwe FX-perpetuals naast zijn bestaande markten, met de Arc-mainnetlancing gepland voor 16 september 2026. Beschikbaarheid, markten en lanceringdetails kunnen veranderen.
Perpetuals zijn gebouwd voor handelaars die flexibele, altijd beschikbare markttoegang willen, maar het zijn geen passieve producten. Leverage, fundingtarieven, oracle-ontwerp, liquiditeit en liquidatie kunnen allemaal de resultaten beïnvloeden. Bekijk de productvoorwaarden en risicocontroles voordat je handelt.
Veelgestelde vragen
Betekent één USDC-pool dat elke markt hetzelfde risico gebruikt?
Nee. De collateraldenominatie kan gede zijn terwijl elke markt verschillende volatiliteits-, liquiditeits-, prijs- en concentratieparameters behoudt. De risico-engine zet die verschillende exposities om in één accountvereiste.
Wat is het verschil tussen cross margin en portefeuillemarge?
Cross margin staat meerdere posities toe één collateralsaldo te gebruiken. Portefeuillemarge gaat verder door gecombineerd scenariorisico te meten en kan goedgekeurde compensaties erkennen. Een platform kan cross margin aanbieden zonder voordelen op portefeuilleniveau te verlenen.
Kunnen winsten in de ene markt verliezen in een andere ondersteunen?
Dat kan als het platform die winsten in de accountequiteit opneemt en beide markten dezelfde collateralpool delen. Ongerealiseerde winsten kunnen anders worden behandeld dan gerealiseerde fondsen, dus handelaars moeten de waarderings- en opnameregels controleren.
Is een gedeelde collateralpool veiliger dan geïsoleerde marge?
Niet automatisch. Gedeelde collateral kan voorkomen dat een kleine positie wordt geliquideerd terwijl ongebruikte fondsen elders liggen, maar het kan ook toestaan dat één verlies de collateral verbruikt die elke positie ondersteunt. Het veiligere ontwerp hangt af van positiegrootte, diversificatie en de controles van het platform.
Wat moeten handelaars controleren voordat zij uniforme USDC-collateral gebruiken?
Beoordeel afwaarderingsprijzen, margeformules, compensatielimieten, concentratietoeslagen, liquidatievolgorde, funding, openstaande opnames, subaccountopties en incidentprocedures. Bevestig ook wanneer stortingen en winsten beschikbaar worden en wanneer ze kunnen worden opgenomen.

