Verkoop van bestaande Amerikaanse woningen daalt naar laagste punt in 16 jaar nu hypotheekrentes boven 7% blijven
Belangrijkste punten
- •De verkoop van bestaande woningen daalde in oktober maand-op-maand met 5,5% tot een seizoensgecorriveerd jaarlijks tempo van 3,75 miljoen, het laagste niveau sinds augustus 2010, en lag 8,8% onder het niveau van oktober 2025.
- •De gemiddelde hypotheekrente van Freddie Mac voor dertig jaar vast stond op 12 november op 7,11%, iets lager dan de 7,18% van een week eerder, maar 0,87 procentpunt hoger dan het gemiddelde van 6,24% van een jaar eerder.
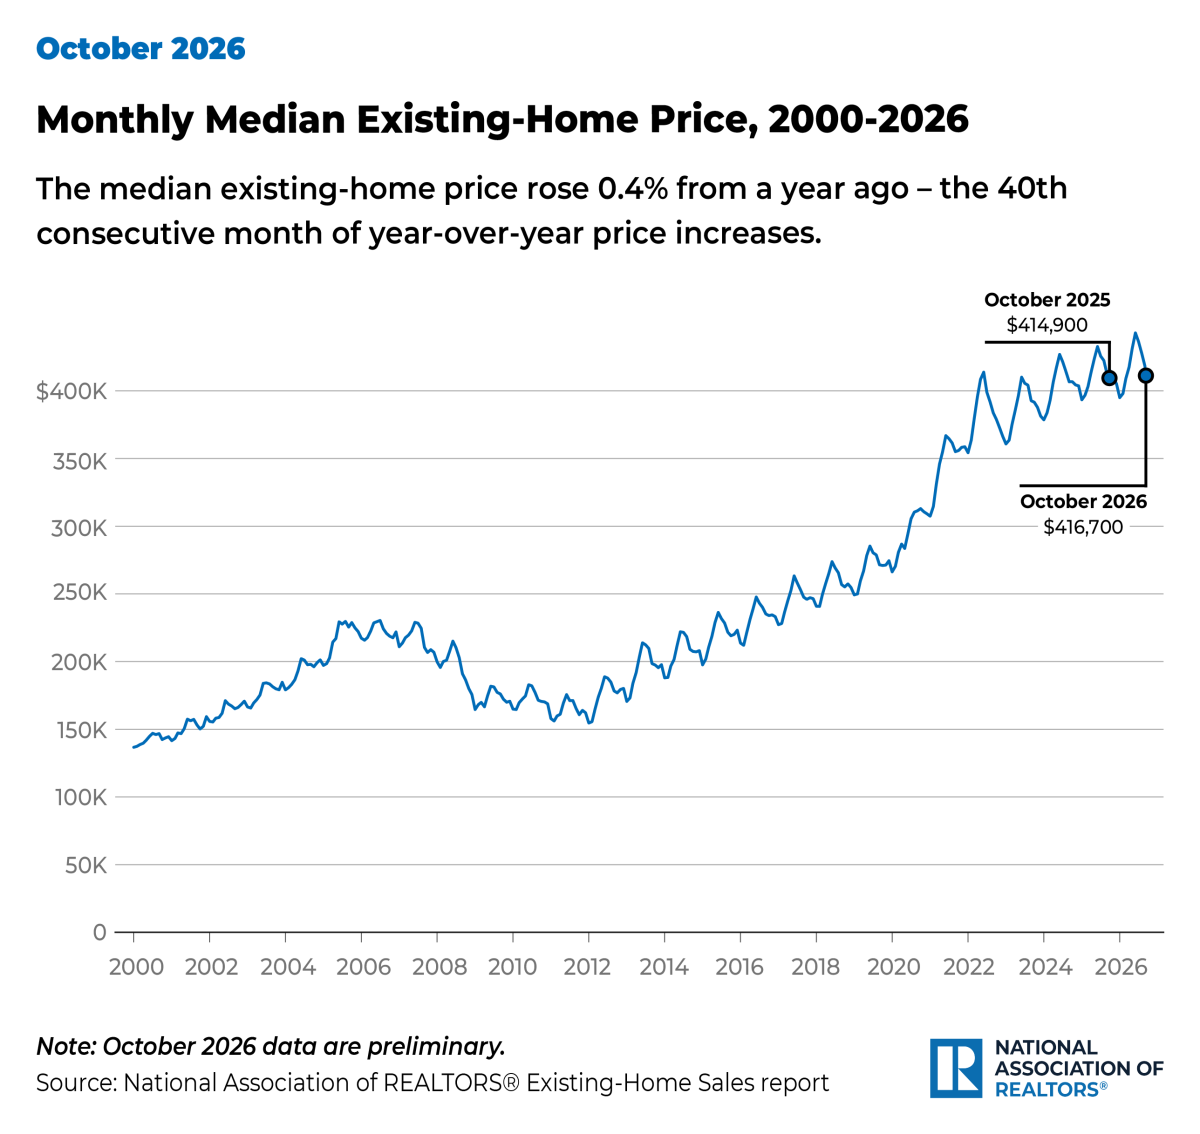
- •De voorraad bestaande woningen steeg met 1,3% van september naar 1,59 miljoen eenheden, overeenkomend met 5,1 maanden aanbod, maar de mediane prijs steeg desondanks jaar-op-jaar met 0,4% naar $416.700, de veertigste opeenvolgende maand met jaarlijkse prijstoenames.
- •Eerstekopers waren in oktober goed voor 29% van de aankopen, een daling van 31% in september en 32% een jaar eerder, terwijl contante kopers een aandeel van 29% van de transacties behielden.
De verkoop van bestaande woningen in de Verenigde Staten daalde in oktober met 5,5% tot een seizoensgecorriveerd jaarlijks tempo van 3,75 miljoen, het zwakste niveau sinds augustus 2010, volgens de National Association of Realtors. Afgeronde transacties lagen 8,8% onder het niveau van oktober 2025.
De neergang valt samen met nog steeds verhoogde financieringskosten, aangezien de gemiddelde hypotheekrente voor dertig jaar vast boven de 7% is gebleven. Freddie Mac zette het gemiddelde op 12 november op 7,11%, iets lager dan de 7,18% van een week eerder, maar ruim boven het gemiddelde van 6,24% van een jaar eerder. Samen genomen wijzen de cijfers op een markt waarin zelfs een bescheiden verbetering van het woningaanbod de betaalbaarheidsproblematiek niet heeft verzacht.
De prijzen bleven stijgen, zij het slechts marginaal in de meest recente jaarvergelijking, terwijl eerstekopers een kleiner aandeel van de aankopen vormden. Contante kopers, die minder gevoelig zijn voor schommelingen in de hypotheekrente, behielden een aanzienlijk deel van de markt.
Verkoop daalt naar het laagste jaarlijkse tempo in meer dan 16 jaar
Het geannualiseerde tempo van 3,75 miljoen weerspiegelt het verkoop-tempo na seizoenscorrectie en niet het letterlijke aantal verkochte woningen in oktober. Desondanks onderstreept de vergelijking met augustus 2010 hoe ver de activiteit is teruggelopen: het resultaat van oktober was het laagste in meer dan 16 jaar.
De maand-op-maand-daling van 5,5% volgde op een periode die al rustig was voor verkooptransacties. De daling van 8,8% jaar-op-jaar laat zien dat de verkoop zwakker was dan in oktober 2025, en niet slechts de normale seizoensvariatie weerspiegelde.
De verkoop van bestaande woningen is een veelgebruikte maatstaf voor de markt waar gewone kopers en verkopers mee te maken hebben, omdat deze afgeronde transacties van eerder bewoonde woningen telt. Omdat aankopen van eerder bewoonde woningen het grootste deel van de woningtransacties in de VS uitmaken, wordt de reeks niet alleen gezien als een maatstaf voor de woningvraag, maar ook als een indicator voor de verhuis-, renovatie- en inrichtingsactiviteit die doorgaans gepaard gaat met een verhuizing. De gegevens bewijzen niet dat de hypotheekrente alleen de daling in oktober heeft veroorzaakt. Maar het moment is relevant: de financieringskosten bleven hoog terwijl de prijzen verhoogd bleven, waardoor kopers die een hypotheek nodig hebben te maken kregen met een aanzienlijk andere berekening dan een jaar eerder.
Een hypotheekrente van 7,11% voor dertig jaar houdt de betaalbaarheidsdrempel hoog
Freddie Mac meldde dat de gemiddelde hypotheekrente voor dertig jaar vast op 12 november op 7,11% stond. De wekelijkse daling van 0,07 procentpunt biedt enige verlichting aan de marge, maar de rente lag 0,87 procentpunt hoger dan het gemiddelde van 6,24% dat een jaar eerder werd vastgesteld.
Voor een koper die een aankoop financiert, bepaalt de hypotheekrente de maandelijkse aflossings- en rentebetaling en daarmee hoeveel woning een huishouden zich binnen de kredietlimieten van een geldverstrekker kan veroorloven. Het verschil van 0,87 procentpunt met een jaar eerder is concreet voor huishoudbudgetten: bij een lening van $300.000 betekent dit ruwweg $170 extra per maand aan aflossing en rente, al hangt het exacte bedrag af van de grootte en voorwaarden van de lening. De rente die een individuele kredietnemer wordt aangeboden, kan afwijken van het enquêtegemiddelde, afhankelijk van factoren als leningsvoorwaarden en kwalificaties van de kredietnemer. Belastingen, verzekeringen, onderhoud en andere kosten van eigendom vallen ook buiten de publicitaire rente.
De verkoopcijfers van oktober en de rentestand van november komen niet van dezelfde dag, en woningaankopen nemen doorgaans tijd in beslag om af te ronden. Desondanks biedt het aanhouden van rentes boven de 7% belangrijke context voor het uitzonderlijk lage verkoop-tempo. Een kleine wekelijkse rentebeweging is niet hetzelfde als een terugkeer naar het aanzienlijk lagere financieringsklimaat van een jaar eerder.
Meer aanbod heeft de prijsstijging niet omgekeerd
Het aanbod verbeterde in oktober, maar niet genoeg om een jaar-op-jaar daling van de nationale mediane prijs te bewerkstelligen. De voorraad bestaande woningen steeg met 1,3% van september naar 1,59 miljoen eenheden, overeenkomend met 5,1 maanden aanbod, meldde Reuters. De voorraad lag 4,6% boven het niveau van een jaar eerder.
Een voorraadcijfer in maanden schat hoe lang de beschikbare voorraad zou meegaan bij het heersende verkoop-tempo. Die maatstaf kan toenemen omdat meer woningen op de markt komen, omdat woningen langzamer verkopen, of beide. In dit geval viel de hogere voorraad samen met een scherpe daling van afgeronde verkopen, dus het mag niet simpelweg worden gelezen als een toename van keuzemogelijkheden voor elke lokale koper.
Renteniveaus spelen ook een rol aan de aanbodzijde. Wanneer de heersende hypotheekrentes ver boven de rentes liggen van leningen die veel huidige eigenaren jaren eerder hebben afgesloten, hebben huiseigenaren die anders zouden verkopen minder prikkel om te ofereceren en een duurdere hypotheek op zich te nemen — een dynamiek die in de sector vaak het lock-in-effect wordt genoemd. De NAR-gegevens alleen kunnen niet isoleren hoeveel gewicht dat mechanisme in een bepaalde maand droeg, wat een reden is waarom voorraadcijfers worden gelezen naast verkoop- en prijscijfers.
Ondertussen steeg de mediane prijs van bestaande woningen jaar-op-jaar met 0,4% naar $416.700 in oktober, volgens het oktoberbericht van de NAR. Het was de veertigste opeenvolgende maand met jaarlijkse prijstoenames.
De mediaan is het middelpunt van transacties, niet de prijs van een typische woning in elke markt, en kan worden beïnvloed door de samenstelling van verkochte woningen en door veranderingen in de waarde van individuele woningen. Voor potentiële kopers is de combinatie echter duidelijk: een grotere voorraad vertaalt zich niet automatisch in lagere aankoopprijzen, zeker wanneer de mediane verkoopprijs nog steeds hoger is dan een jaar eerder.
Eerstekopers verliezen aandeel terwijl contante aankopen op 29% blijven
Eerstekopers vertegenwoordigden in oktober 29% van de aankopen van bestaande woningen, een daling van 31% in september en 32% een jaar eerder, aldus de NAR. Een verandering van één maand alleen bewijst geen duurzame trend, maar de jaarvergelijking is in overeenstemming met de druk die hoge prijzen en hypotheekrentes uitoefenen op kopers die de markt betreden zonder overwaarde uit een eerdere woningverkoop.
Contante kopers waren goed voor 29% van de transacties in oktober. Hun aanwezigheid betekent niet dat contante kopers ongevoelig zijn voor woningprijzen, maar ze worden niet op dezelfde manier blootgesteld aan het directe betalingseffect van een nieuwe hypotheekrente als kopers die financieren.
Aankomende gegevens zullen uitwijzen of die balans verschuift. De volgende maandelijkse publicatie van de NAR over de verkoop van bestaande woningen, de aparte index voor voorwaardelijke verkopen — die ondertekende contracten volgt vóór afronding — en het wekelijkse hypotheekrentenonderzoek van Freddie Mac zijn de maatstaven die waarnemers doorgaans volgen om te zien of aanbod, prijzen en financieringskosten dichter bij, of verder van, de niveaus van een jaar eerder bewegen.
De publiciteitscijfers laten daardoor een moeilijke balans zien voor huishoudens die een aankoop overwegen: het aanbod was bescheiden hoger en de rente nam week na week licht af, maar de verkoop van bestaande woningen daalde naar het laagste geannualiseerde tempo sinds 2010, de mediane prijs bereikte $416.700, en de gemiddelde hypotheekrente voor dertig jaar vast bleef op 7,11%.

