Bestaande woningverkopen in de VS dalen voor derde maand op rij terwijl aanbod meerjarige hoogtepunten bereikt
Belangrijkste punten
- •De verkoop van bestaande eengezinswoningen lag 25% onder het niveau van augustus 2019 en 1,1% onder het niveau van een jaar eerder.
- •De verkoop daalde in het Zuiden, het Midwesten en het Noordoosten, terwijl het Westen onveranderd bleef ten opzichte van het neerwaarts herziene niveau van juli.
- •De voorraad eengezinswoningen steeg tot 1,42 miljoen woningen en het aantal maanden aan aanbod nam toe tot 4,7.
- •De verkoop van appartementen en coöperatiewoningen daalde tot een geannualiseerd tempo van 360.000, gelijk aan het laagste niveau in de gegevens die teruggaan tot eind 2011.
- •Lokale woningmarkten liepen uiteen: in sommige markten daalden de prijzen van eengezinswoningen met maximaal 26%, terwijl ze in andere markten nieuwe recordhoogtes bereikten.
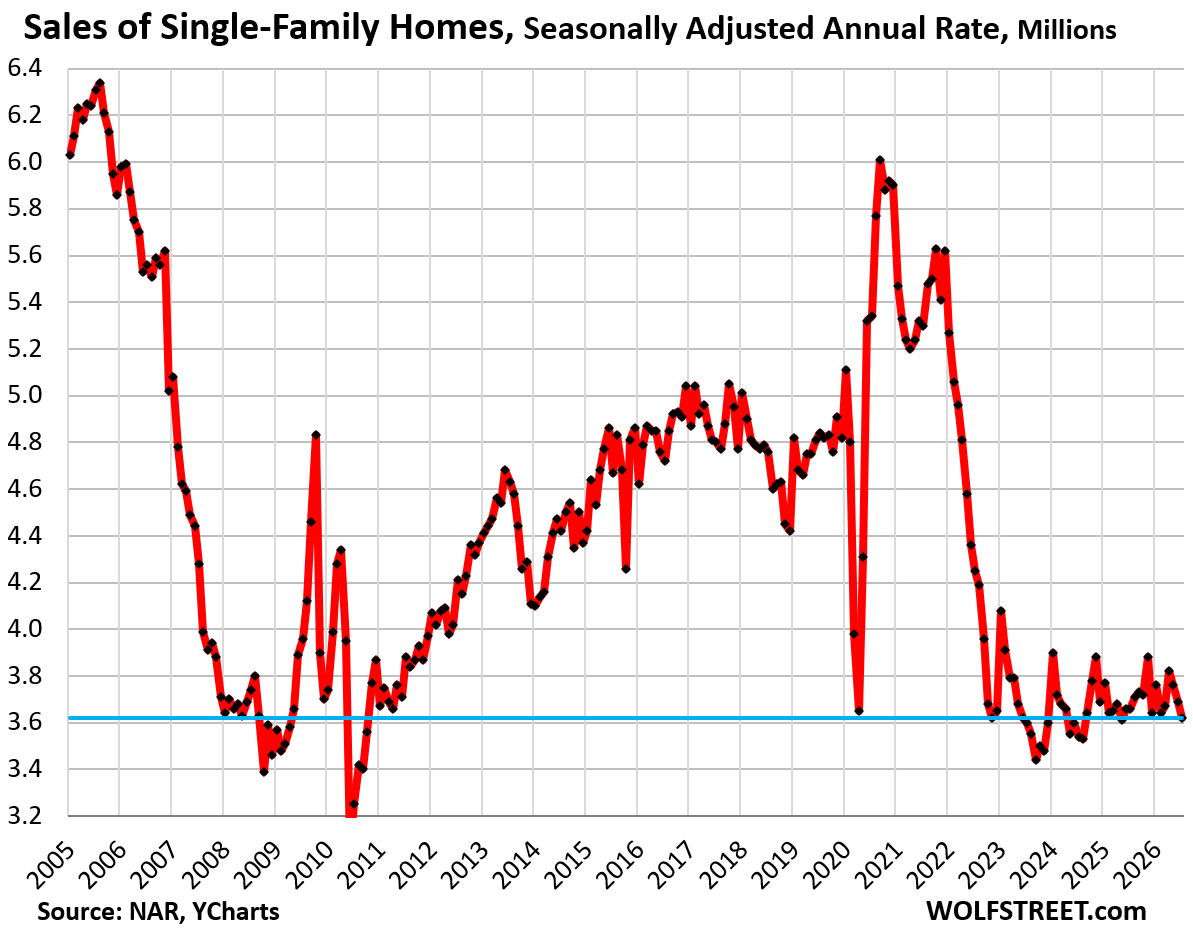
De verkoop van bestaande eengezinswoningen in de VS daalde in augustus voor de derde maand op rij, terwijl de voorraad en het aantal maanden aan woningaanbod opliepen tot het hoogste niveau in jaren, volgens gegevens van de National Association of Realtors.
De verkoop van bestaande eengezinswoningen daalde in augustus met 1,9% ten opzichte van juli, seizoengecorrigeerd, tot een seizoengecorrigeerd jaartempo van 3,62 miljoen woningen. De verkoop lag 1,1% onder het al sterk gedaalde niveau van een jaar eerder, 25% onder augustus 2019, 9% onder augustus 2009 tijdens de Housing Bust en 5% onder augustus 1996.
De voorraad eengezinswoningen nam toe tot 1,42 miljoen woningen die te koop stonden. Het aanbod steeg tot 4,7 maanden, gelijk aan het niveau in de zomer van 2016 en het hoogste sinds november 2015. Deze maatstaf weerspiegelt de hoeveelheid voorraad die aan het einde van de maand beschikbaar is in verhouding tot het verkooptempo gedurende die maand. Omdat de voorraad toenam terwijl de verkoop daalde, weerspiegelde de stijging van het aantal maanden aan aanbod zowel een groter beschikbare woningvoorraad als een lager verkooptempo. Toekomstige publicaties zullen laten zien of het hogere aanbod aanhoudt en of de regionale verkoopdalingen zich uitbreiden naar meer dan de drie regio’s die in augustus een daling lieten zien.
Ook de verkoop van appartementen en coöperatiewoningen verzwakte. De verkoop daalde met 2,7% ten opzichte van juli tot een seizoengecorrigeerd jaartempo van 360.000, gelijk aan het laagterecord in de gegevens die teruggaan tot eind 2011. De verkoop lag 2,7% onder augustus 2025, 39% onder augustus 2019 en 35% onder augustus 2012, de eerste augustus in de gegevensreeks.
Het aanbod van appartementen steeg tot 6,6 maanden, gelijk aan mei 2025 en het hoogste niveau sinds 2012.
Verkoop per regio
De verkoop van bestaande woningen, waaronder eengezinswoningen, appartementen en coöperatiewoningen, daalde van maand tot maand in drie van de vier Amerikaanse regio’s. In het Westen bleef de verkoop gelijk aan het neerwaarts herziene niveau van juli.
In het Zuiden daalde het seizoengecorrigeerde jaartempo van de verkoop in augustus met 1,6% ten opzichte van juli, de derde maandelijkse daling op rij. De verkoop kwam uit op 1,84 miljoen woningen. Vergeleken met augustus in voorgaande jaren waren de veranderingen:
- 2025: 0% op jaarbasis
- 2024: +4.0%
- 2023: 0%
- 2022: -12.4%
- 2019: -20.0%
- 2018: -18.2%
In het Westen bleef het seizoengecorrigeerde jaartempo gelijk op 720.000 woningen, in lijn met het neerwaarts herziene cijfer voor juli. Vergeleken met augustus in voorgaande jaren:
- 2025: -2.7% op jaarbasis
- 2024: -2.7%
- 2023: -2.7%
- 2022: -19.1%
- 2019: -36.8%
- 2018: -35.7%
In het Midwesten daalde het seizoengecorrigeerde jaartempo van de verkoop met 3,1% tot 940.000 woningen, de vierde maandelijkse daling op rij. Vergeleken met augustus in voorgaande jaren:
- 2025: +2.1% op jaarbasis
- 2024: +4.3%
- 2023: 0%
- 2022: -19.2%
- 2019: -23.6%
- 2018: -23.6%
In het Noordoosten daalde het seizoengecorrigeerde jaartempo met 4,0% tot 480.000 woningen. Vergeleken met augustus in voorgaande jaren:
- 2025: -2.0% op jaarbasis
- 2024: -2.0%
- 2023: 0%
- 2022: -22.6%
- 2019: -31.4%
- 2018: -31.4%
Hypotheekrentes, inflatie en huizenprijzen
De gemiddelde hypotheekrente voor een vaste lening met een looptijd van 30 jaar steeg naar 6,76%, volgens de wekelijkse meting van Freddie Mac. In de context van de afgelopen vijf decennia is die rente historisch gezien niet hoog. Wel is zij hoog in vergelijking met de periode van financiële repressie door de Federal Reserve, die in 2008 begon en na een onderbreking tot in 2022 voortduurde.
In die periode kocht de Federal Reserve voor biljoenen dollars aan Amerikaanse staatsobligaties en door hypotheken gedekte waardepapieren, oftewel MBS, met als doel hypotheekrentes en andere rentes te onderdrukken en tegelijkertijd hogere prijzen voor woningen en andere activa te ondersteunen.
Die periode eindigde in 2022, toen de inflatie van consumentenprijzen het hoogste niveau in 40 jaar bereikte en de huizenprijzen in twee jaar tijd historisch sterk stegen. Die stijging droeg vervolgens bij aan wat wordt omschreven als een “betaalbaarheidscrisis” en viel samen met een lage woningverkoop. Hypotheekrentes rond 7% bevinden zich aan de onderkant van de bandbreedte die werd gezien voordat de financiële repressie van de Fed begon.
Nationale en lokale huizenprijzen
De nationale mediane prijs van een eengezinswoning daalde in augustus volgens seizoenspatronen naar $434,800, niet seizoengecorrigeerd. De prijs lag 1,7% hoger dan een jaar eerder.
De betaalbaarheidscrisis volgde op een stijging van 40% van de nationale mediane prijs van eengezinswoningen in de twee jaar tot medio 2022, bovenop de al hoge prijzen. Sinds eind 2022 zijn de nationale lonen sneller gestegen dan de nationale mediane prijs van eengezinswoningen, waardoor de druk op de betaalbaarheid geleidelijk in de loop van de tijd afnam.
De stijging van de huizenprijzen eindigde in juni 2022. Over de ruim vier jaar sindsdien rapporteerde de bron de volgende veranderingen:
- Nationale mediane prijs van eengezinswoningen: +3.3% gedurende de gerapporteerde periode
- Gemiddelde uurlonen: +17.3% tot en met augustus
- Consumentenprijsindex (CPI): +12.8% tot en met juli
Nationale mediane prijzen weerspiegelen echter niet rechtstreeks de omstandigheden voor individuele kopers en verkopers, omdat lokale markten sterk van elkaar verschillen. In 15 grotere markten daalden de prijzen van eengezinswoningen met 11% tot 26%, waaronder:
- Austin, Texas: -26%
- Oakland, Californië: -24%
- Cape Coral, Florida: -22%
- New Orleans, Louisiana: -20%
In andere grote steden bleven de prijzen stijgen naar nieuwe recordhoogtes. De grootste stijgingen op jaarbasis van de genoemde markten waren:
- Chicago: +4.9%
- Rochester: +4.4%
- New York City: +4.1%
- Milwaukee: +3.5%
De nationale mediane prijs van appartementen en coöperatiewoningen daalde in augustus eveneens volgens seizoenspatronen, maar lag 1,5% hoger dan een jaar eerder. In veel lokale appartementenmarkten zijn de prijzen aanzienlijk vanaf hun piek gedaald. De bron noemde dalingen van 15% tot 33% vanaf de piekniveaus in 33 grotere markten, waarbij de prijzen in verschillende markten onder hun hoogtepunten uit 2006 zakten. Voorbeelden waren:
- Cape Coral, Florida: -33%
- Oakland, Californië: -32%
- Petersburg, Florida: -30%
- Austin, Texas: -28%
- Fort Myers, Florida: -27%
- Sarasota County, Florida: -24%
- Garland, Texas: -22%
- Tampa, Florida: -21%
De gerelateerde analyse van Wolf Street is beschikbaar in “Oh Dear, Condo Prices Fell by 15% to 33% in 33 Bigger Markets, Some Below 2006 Levels, as Historic Condo Bubbles Deflate”. De eerdere analyse van de prijzen van eengezinswoningen is hier beschikbaar.

