Tesla-aandeel riskeert daling naar $320 door stijgende uitgaven en druk uit China
Belangrijkste punten
- •Tesla sloot op 2 september op $357,01 nadat het herstel niet voorbij de regio boven de $360 kon worden uitgebreid; het aandeel noteert onder het 200-daagse voortschrijdend gemiddelde met een eerste technisch doel van $320.
- •Tesla's kapitaalsuitgaven stegen in Q2 met 142% naar $5,7 miljard, terwijl de vrije kasstroom met circa $1 miljard negatief werd en de aangepaste EBITDA-marge met 353 basispunten daalde naar 11,6%.
- •BYD waarschuwde dat toenemende concurrentie van Polestar, Nio, XPeng, Xiaomi en Li Auto, samen met stijgende kosten van koper, rubber, staal en aluminium, de Chinese EV-industrie onder druk zetten.
- •Waymo exploiteert meer dan 4.000 robotaxi's in de VS en breidt uit naar Duitsland met $3 miljard aan nieuwe schuldfinanciering, terwijl Tesla ruim een jaar na de lancering slechts 209 robotaxi's heeft ingezet.
- •Tesla zou overwegen een afsplitsing naar een zelfstandig bedrijf, deels om regelgevend toezicht te verminderen in het geval van een mogelijke fusie met SpaceX.
Belangrijkste inzichten
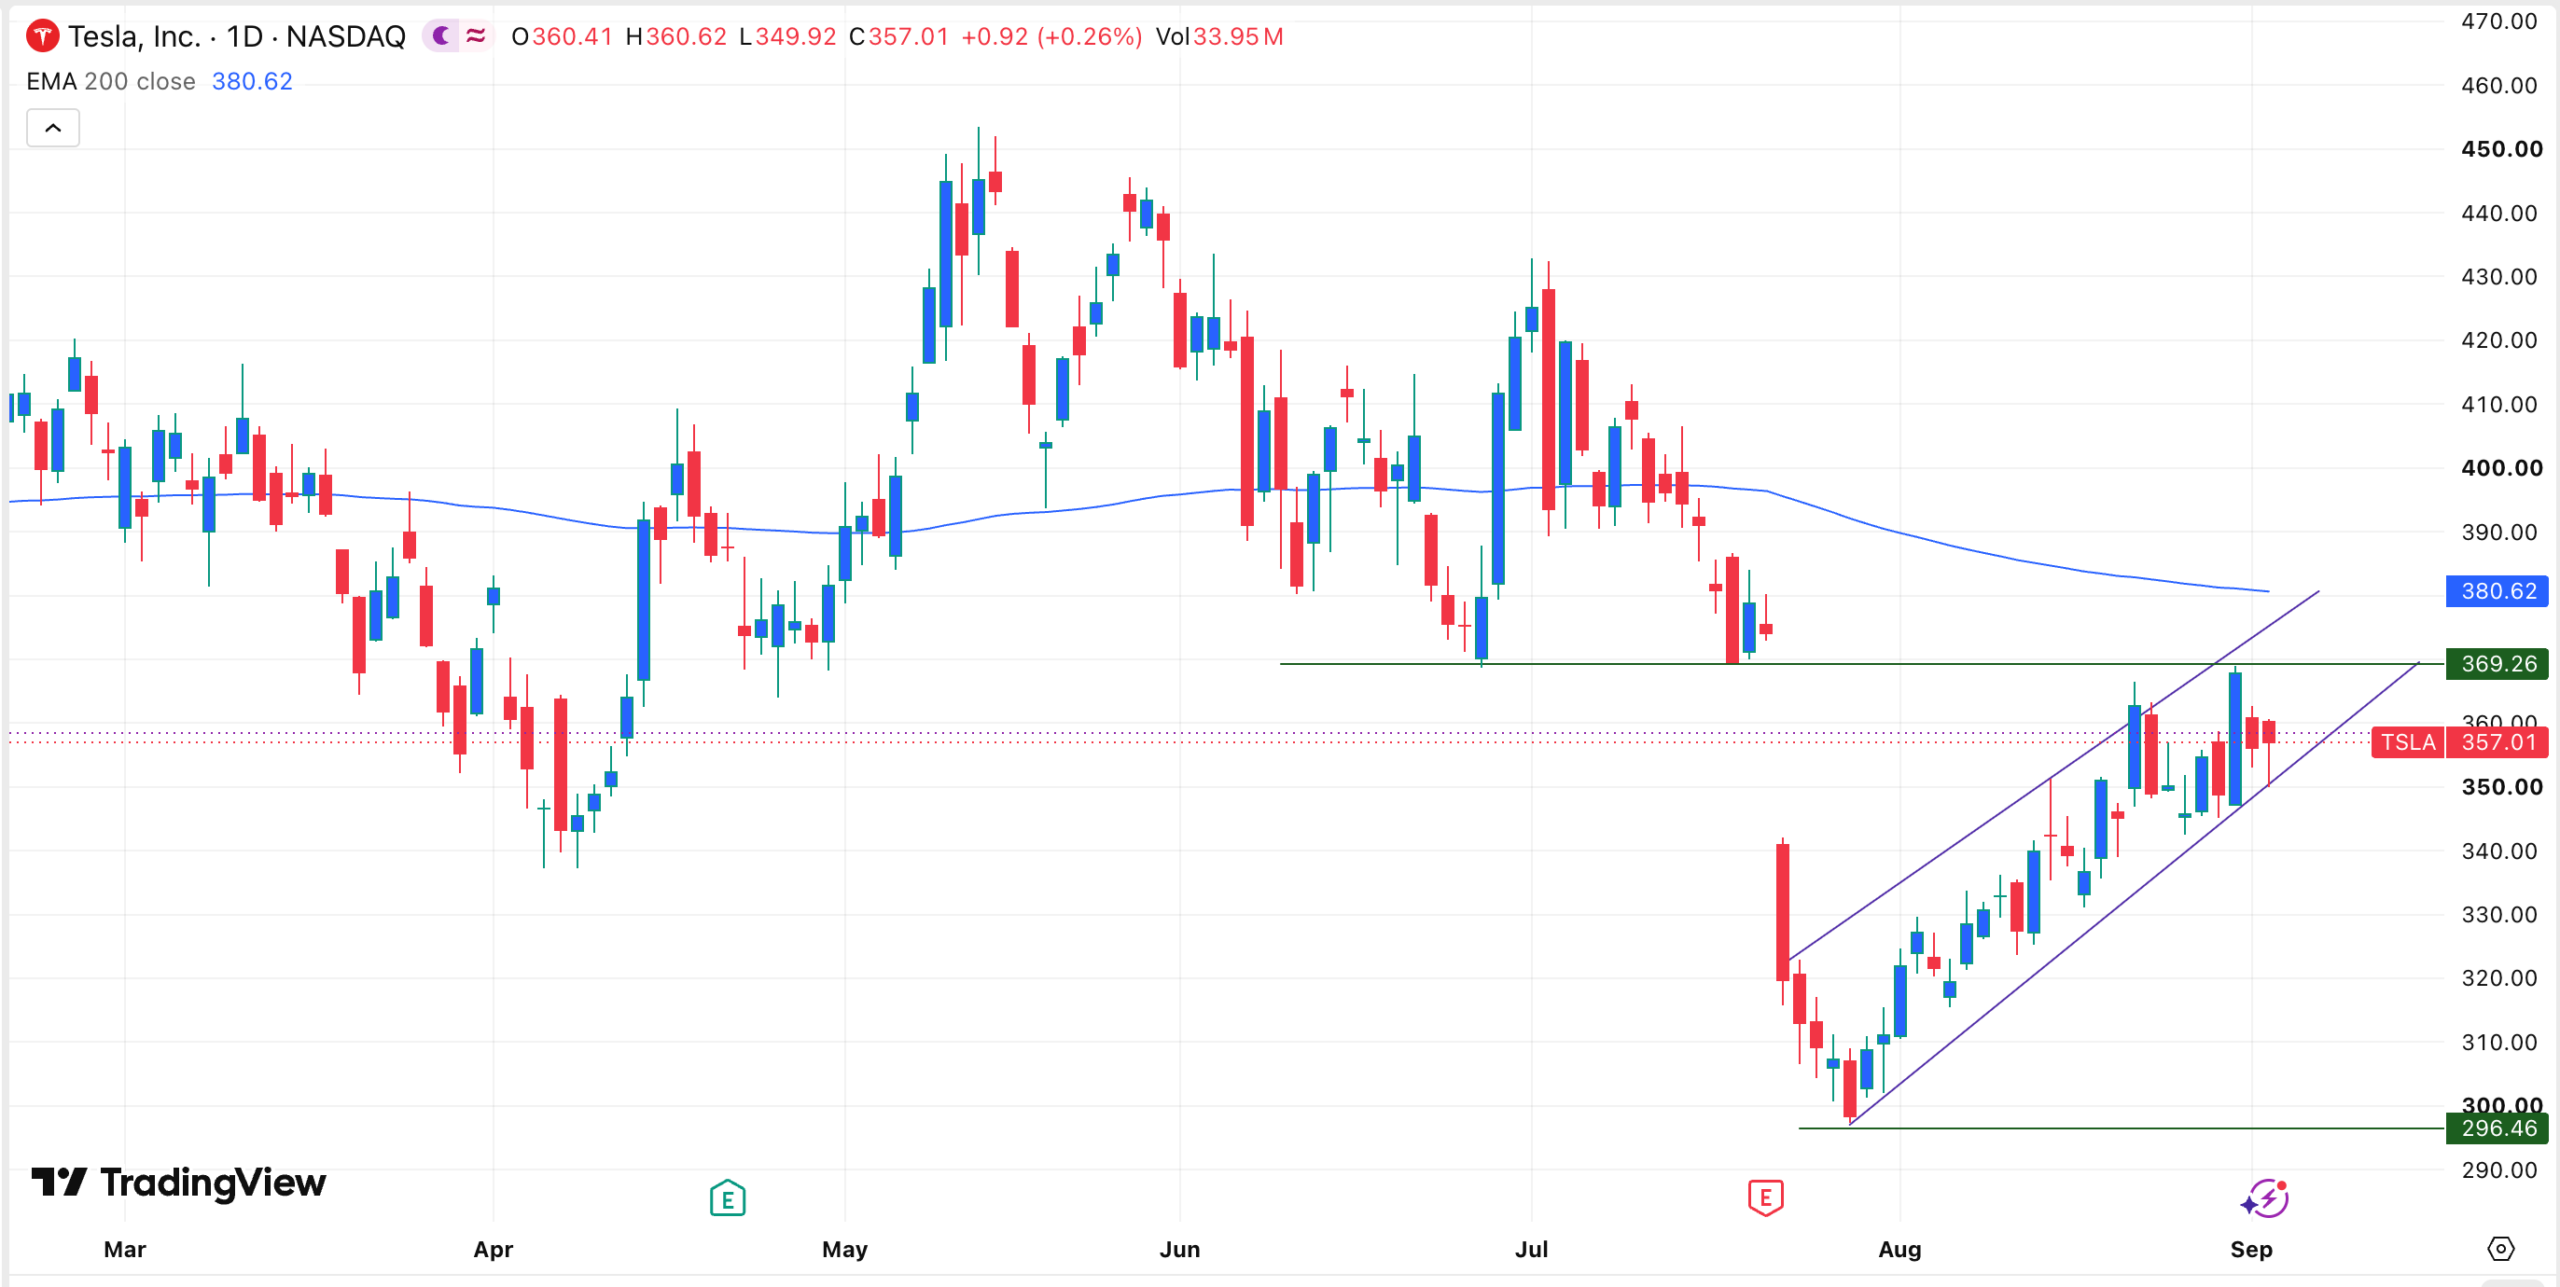
Het Tesla-aandeel heeft aan momentum verloren na de rebound eind augustus, waarbij de getoonde grafiek een zich ontwikkelende bearish technische structuur toont.
BYD waarschuwde dat felle concurrentie en hogere inputkosten de Chinese auto-industrie blijven onder druk zetten.
Tesla rapporteerde $5,8 miljard aan kapitaalsuitgaven in Q2 en een negatieve vrije kasstroom van $1,1 miljard, nu de uitgaven aan AI, robotica en productie werden opgevoerd.
TSLA noteerde rond $357 nu de laatste herstelpoging stokte, terwijl de concurrentie in China en zware investeringsuitgaven belangrijke risico's blijven voor investeerders. TSLA sloot op 2 september op $357,01 na een hoogtepunt van $367,95 op 31 augustus, waardoor het aandeel circa 20% boven zijn 52-wekenlaagte van rond $297 noteert maar het herstel niet voorbij de regio boven de $360 kon uitbreiden.
De technische vertraging valt samen met het opvoeren van de uitgaven door Tesla aan kunstmatige intelligentie, robotica en autonome voertuigen. Concurrentie in China en Waymo's aanzienlijk grotere robotaxi-inschaling vormen afzonderlijke risico's voor de langetermijngroeiverwachtingen van het bedrijf. Voor investeerders is deze combinatie relevant omdat Tesla's waardering al lang steunt op groei buiten de kernactiviteit in auto's, waardoor de uitvoering in China en robotaxi's een buitengewoon groot gewicht krijgt.
Tesla-aandeel verliest momentum na recente rebound
Tesla-aandelen herstelden zich scherp in augustus, nadat ze eerder in de zomer onder de $300 waren gevallen. Het aandeel klom richting $368 op 31 augustus, voordat het terugzakte naar $356,09 op 1 september en op $357,01 sloot op 2 september. Daarmee bleef TSLA onder zijn recente hoogtepunt, ondanks het behoud van een groot deel van het bredere zomerherstel.
De getoonde daggrafiek toont een koers die zich binnen een oplopende wigvormige structuur beweegt, en TSLA heeft geen aanhoudend momentum kunnen opbouwen boven het bovenste deel van het recente koersbereik. Dit creëert een voorzichtiger shortterm setup. Een beslissende breuk van de lagere trendsteun zou een sterkere bevestiging vormen dat de augustusrebound aan momentum verliest.
BYD waarschuwde voor grote uitdagingen in China's EV-industrie
BYD, een toonaangevend bedrijf in de elektrische-voertuigensector, waarschuwde dat de Chinese markt dit jaar grote uitdagingen doormaakt. Concreet wees het op de oplopende concurrentie nu bedrijven als Polestar, Nio, XPeng, Xiaomi en Li Auto in het land om groei strijden (CNBC).
Tegelijkertijd gaf BYD aan dat de kosten van zaken doen stijgen doordat belangrijke materialen fors toenemen te midden van de aanhoudende VS-Iran-spanningen. Koper, rubber, staal en aluminium zijn allemaal sterk gestegen tijdens de oorlog. Deze ontwikkelingen helpen verklaren waarom veel Chinese EV-aandelen de afgelopen maanden sterk zijn gedaald.
Tesla is een grote speler op de Chinese markt, die naar schatting zijn op een na grootste afzetmarkt is. Hoewel de Chinese verkopen de afgelopen maanden zijn gestabiliseerd, bestaat het risico dat de situatie verandert nu de risico's van BYD escaleren. De bredere context is een jarenlange prijzenoorlog in China's EV-sector, die herhaaldelijk de marges in de branche onder druk heeft gezet en zwakkere spelers heeft gedwongen prijzen te verlagen of segmenten te verlaten.
Dit wordt gezien als een van de redenen waarom Tesla overweegt het bedrijf af te splitsen naar een zelfstandige entiteit. Een andere reden is de hoop op minder regelgevend toezicht indien Elon Musk besluit het samen te voegen met SpaceX (The Market Periodical).
Waymo verslaat Tesla op belangrijke indicatoren
Een ander belangrijk risico voor de TSLA-koers is de robotaxi-activiteit, die aanzienlijke uitdagingen kent. Dit is relevant omdat Elon Musk zwaar in de sector heeft geïnvesteerd en de activiteit een van de belangrijkste factoren is die Tesla onderscheidt van andere autobedrijven.
Door RobotaxiTracker verzamelde gegevens tonen aan dat Tesla ruim een jaar na de lancering slechts 209 robotaxi's heeft. Ter vergelijking: Waymo heeft meer dan 4.000 voertuigen in de VS en plant nu uitbreiding naar Duitsland. Als onderdeel van die uitbreiding trekt het bedrijf $3 miljard aan schuldfinanciering aan, enkele maanden nadat het $16 miljard ophaalde (Waymo blog). Amazon's Zoox groeit eveneens sterk. Waymo's vermogen om steeds kapitaal op deze schaal aan te trekken weerspiegelt de stevige backing van moederbedrijf Alphabet en onderstreept de financieringskloof die Tesla's robotaxi-afdeling zou ervaren als deze ondermaats blijft.
Deze ontwikkelingen betekenen dat Tesla de investeringen in de divisie de komende maanden moet intensiveren.
Tesla's uitgaven zijn een grote zorg
De andere grote zorg die op de TSLA-koers kan drukken, zijn de uitgavenplannen van het bedrijf. In de meest recente resultaten meldde Tesla dat de omzet in het tweede kwartaal met 26% steeg door hogere leveringen, met ruim $28 miljard aan omzet in het kwartaal.
De hoge uitgaven zorgden er echter voor dat de aangepaste EBITDA-marge met 353 basispunten daalde naar 11,6%, terwijl de vrije kasstroom met 848% daalde naar minus $1 miljard. De kapitaalsuitgaven stegen in het kwartaal met 142% naar $5,7 miljard. Voor een bedrijf dat historisch ook in zware expansiefases positieve vrije kasstroom genereerde, zou een aanhoudend negatieve vrije kasstroom een opvallende omslag in het financiële profiel betekenen; investeerders volgen dan ook of de uitgaven vertalen naar omzetgenererende diensten.
Technische analyse van de Tesla-koers
De daggrafiek toont dat de TSLA-koers de afgelopen weken is hersteld, van $296 eind juli naar de huidige $357. De koers wist de fair value gap te vullen die op 23 juli ontstond bij de publicatie van de financiële resultaten. Nadere beschouwing toont dat het laagste punt vóór dat rapport opnieuw werd getest, wat een break-and-retest-patroon bevestigt. Daarnaast vormt zich langzaam een oplopende wigvorm.
TSLA noteert nog steeds onder het 200-daagse voortschrijdend gemiddelde, een teken dat de bears voorlopig de controle hebben. Daarom is de weg van de minste weerstand naar beneden gericht, met een eerste doel op $320, ongeveer 10% onder het huidige niveau.
Het bericht Tesla Stock Risks $320 Drop as Spending and China Pressure Rise verscheen eerst op The Market Periodical.

