Belangrijkste aandelenindices dalen nu staatsobligatierendementen historische pieken bereiken ondanks sterke Microncijfers
Belangrijkste punten
- •De Dow daalde circa 0,5%, ongeveer 328 punten, terwijl de S&P 500 en de Nasdaq elk zo'n 0,3% verloren doordat stijgende staatsobligatierendementen het positieve bedrijfsnieuws overschaduwden.
- •Het rendement op 10-jarige staatsobligaties klom donderdag naar 5,33%, het hoogste niveau in tientallen jaren, waarbij de 10-, 20- en 30-jaarsrendementen allemaal 24-jaarshoog bereikten.
- •De S&P Global Manufacturing PMI voor september kwam uit op 55,9, onder de voorlopige schatting van 57, terwijl ISM-data een aanzienlijke sprong in fabricage-in prijskosten liet zien die marges kan drukken en inflatiezorgen kan aanwakkeren.
- •Micron overtrof de verwachtingen voor het vierde kwartaal met een omzet van $54,23 miljard en een aangepaste EPS van $33,42, gaf prognoses voor het eerste kwartaal boven de consensus, maar het aandeel bewoog nauwelijks.
- •Eerste aanvragen voor werkloosheidsuitkeringen daalden voor de vierde achtereenvolgende week en aangekondigde ontslagen namen in september af, vlak voor het maandelijkse banenrapport van vrijdag dat de renteverwachtingen kan beïnvloeden.
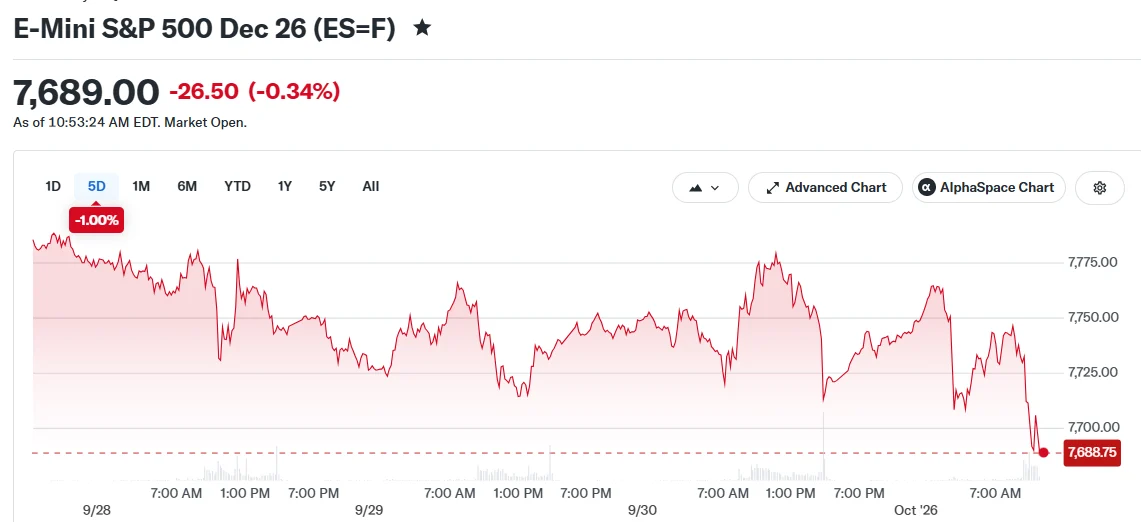
Amerikaanse aandelen sloten donderdag lager doordat een gestage stijging van de rendementen op staatsobligaties de marktsentiment domineerde, wat het positieve bedrijfsnieuws van geheugenchipfabrikant Micron overschaduwde. De terugval markeerde een voorzichtige start van de handel in oktober.
De Dow Jones Industrial Average verloor gedurende de handelssessie circa 0,5%. De S&P 500 daalde 0,3%, terwijl de Nasdaq Composite een vergelijkbaar verlies van 0,3% registreerde. Alle drie de belangrijkste indices handelden aanvankelijk in positief gebied, maar die winsten verdampten toen de druk op de obligatiemarkt gedurende de ochtendsessie toenam.
Rendementen staatsobligaties zetten onverbiddelijke opmars voort
Het rendement op de referentie-10-jarige staatsobligatie zette donderdag zijn klim voort en naderde de drempel van 5,3% — het hoogste niveau in tientallen jaren voor deze nauw gevolgde rente.
Zoals Bull Theory op X opmerkte:
$550 billion has been wiped out from US stocks in the last 45 minutes. Reasons: 1. US 10-year, 20-year, and 30-year Treasury yields all just hit a new 24-year high. 2. US Manufacturing PMI also came in below expectations. pic.twitter.com/38Fnouv1ja
— Bull Theory (@BullTheoryio), October 1, 2026
De stijging van de rendementen volgde op een bijzonder lastige periode van drie maanden voor begers in vastrentende producten, waarbij de obligatiemarkten bij het begin van oktober net een van hun slechtste kwartaalprestaties in de recente geschiedenis hadden afgesloten — een weerspiegeling van de omgekeerde relatie tussen obligatiekoersen en rendementen. Verhoogde rendementen verhogen de financieringskosten in de hele economie en verminderen tegelijkertijd de relatieve aantrekkelijkheid van aandelen ten opzichte van obligaties, omdat beleggers hogere rendementen kunnen behalen met minder risicovolle instrumenten. De 10-jaarsrente fungeert in het bijzonder als referentiepunt binnen het financiële stelsel en beïnvloedt alles van hypotheekprijzen tot de discontofte's die beleggers gebruiken om toekomstige bedrijfswinsten te waarderen.
Rentegevoelige marksegmenten droegen de brunt van de verkoopdruk op donderdag. Bedrijven in materialen, vastgoed en financiële dienstverlening boekten enkele van de steilste dalingen van de sessie, terwijl energie en technologie de enige sectoren waren die positief bleven. Op een bepaald moment tijdens de ochtendhandel handelde minder dan een derde van de S&P 500-constituenten in de plus.
Tegenvallende fabricagecijfers voegen zorgen toe
Twee fabricagerapporten die donderdag werden gepubliceerd schetsten een beeld van vertragende groei in combinatie met toenemende prijsdruk. De Inkoopmanagersindex (PMI) voor de fabricagesector van S&P Global registreerde 55,9 voor september, onder de voorlopige schatting van 57 — al bevond zich het cijfer nog steeds boven de grens van 50 die expansie van krimp in de sector scheidt. Daarnaast documenteerde het Institute for Supply Management een aanzienlijke sprong in de inkoopkosten van de fabricagesector in september. Stijgende grondstofkosten kunnen bedrijfsmarges drukken en inflatiezorgen opnieuw aanwakkeren.
De publicatie van deze gegevens volgde op een lastige afsluiting van het derde kwartaal, waarin de Dow zowel in september als over de volledige periode van drie maanden verlies boekte, hoewel de Nasdaq kwartaalwinsten wist te behalen.
Micron levert sterke cijfers af, maar aandeel blijft vlak
Micron kondigde kwartaalcijfers voor het vierde kwartaal aan die de analistenprognoses overtroffen en verhoogde zijn prognose voor het eerste kwartaal boven de marktverwachtingen. Als een van 's werelds grootste fabrikanten vanugenchips dienen Microns cijfers ook als graadmeter voor de vraag naar datacenters, pc's en smartphones, de markten die zijn producten afnemen.
MICRON $MU Q4'26 EARNINGS HIGHLIGHTS Revenue: $54.23B (Est. $51.07B) ; +379% YoY Adj. EPS: $33.42 (Est. $31.61) Adj. Gross Margin: 87.0% (Est. 86.1%) Q1 FY27 Guide: Revenue: $61.5B ± $1.5B (Est. $57.02B) Adj. EPS: $38.15 ± $1.00 (Est. $35.40) … pic.twitter.com/DvLalHRPYe
— Wall St Engine (@wallstengine), September 30, 2026
Verrassend genoeg bewoog het aandeel van Micron nauwelijks ondanks het bemoedigende nieuws, omdat marktparticipanten duidelijk meer gericht waren op de dynamiek op de obligatiemarkt dan op bedrijfsspecifieke ontwikkelingen. De prestaties van andere semiconductor- en technologieaandelen varieerden sterk: één vooraanstaande chipfabrikant boekte bescheiden winsten na een sterke septembermaand, terwijl een ander半geleiderbedrijf terugviel na vorige maand 30% te zijn gestegen.
Arbeidsmarkt toont aanhoudende veerkracht
Arbeidsmarktcijfers wezen op aanhoudende kracht van de arbeidsmarkt. Eerste aanvragen voor werkloosheidsuitkeringen daalden in de meest recente rapportageperiode voor de vierde achtereenvolgende week. Een aanvullend arbeidsmarktrapport van Challenger, Gray & Christmas toonde aan dat bedrijven in september minder ontslagen aankondigden, hoewel bedrijven hun wervingsactiviteit niet hebben versneld.
Deze arbeidsmarktindicatoren volgen vlak voor het uitgebreide maandelijkse banenrapport van vrijdag, dat bredere inzichten zal bieden in wervingstrends en werkloosheidsdynamiek — cijfers die routinematig de verwachtingen over het rentetraject vormgeven.
Nike staat gepland om kwartaalcijfers bekend te maken na de marktsluiting van donderdag. De aandelen van de sportkledinggigant bewegen al enige tijd nabij decenniumdieptepunten, wat extra aandacht vestigt op de prestatie-update van het bedrijf.
Gedurende de late ochtendhandel stond het rendement op 10-jarige staatsobligaties op 5,33%, terwijl het rendement op 2-jarige obligaties terugviel naar 4,852%. De Dow was circa 328 punten lager, met de S&P 500 die 0,36% verloor en de Nasdaq 0,31% zakte.
Bron: Blockonomi

