Van BTC naar aandelen, grondstoffen en FX: waarom steeds meer markten on-chain gaan
Belangrijkste punten
- •On-chain-instrumenten kunnen eigendom registreren, een vordering van een tussenpersoon vertegenwoordigen of blootstelling aan derivatenprijzen bieden. Beleggers moeten daarom rechten, bewaring en terugkoopvoorwaarden onderzoeken.
- •Een aandeel in getokeniseerde vorm kan de conventionele marktstructuur behouden, terwijl aandelentokens van derden economische blootstelling kunnen bieden zonder direct aandeelhouderschap.
- •Perpetual-contracten bieden blootstelling aan grondstoffen- en FX-prijzen zonder fysieke levering of overdracht van commerciële-bankdeposito’s, maar brengen financierings-, oracle-, basis- en liquidatierisico’s met zich mee.
- •Gedeelde blockchainrails kunnen de mobiliteit van onderpand verbeteren en reconciliatie verminderen, hoewel onmiddellijke bruto-afwikkeling de behoefte aan vooraf gefinancierde liquiditeit kan vergroten.
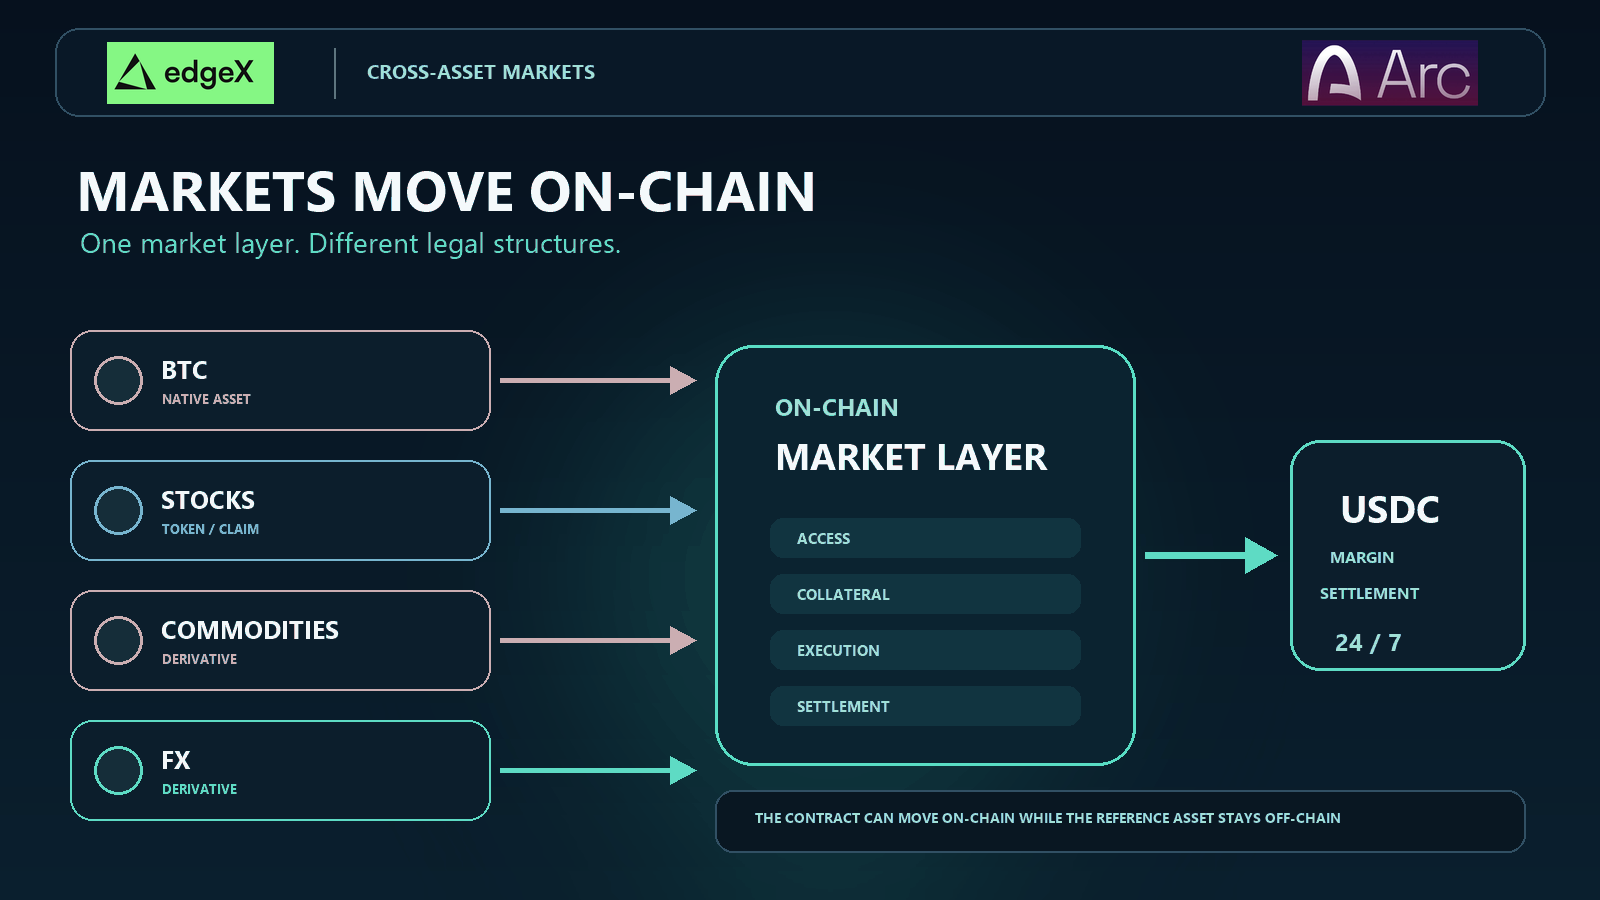
- •De geplande Arc-markten van edgeX brengen perpetual-contracten en onderpand on-chain, terwijl de genoemde aandelen, grondstoffen en valuta’s off-chain-activa blijven.
Kort antwoord
Steeds meer markten gaan on-chain omdat handelaren en marktbeheerders één programmeerbare omgeving willen voor toegang, onderpand, uitvoering en afwikkeling. Bitcoin liet zien dat een activum continu op zijn eigen ledger kan worden verhandeld en afgewikkeld. Aandelen, grondstoffen en valuta zijn ingewikkelder: het onderliggende activum kan bij een uitgever, bewaarder, bank of opslaglocatie blijven, terwijl een token of derivaat via blockchainrails wordt verhandeld. De kans ligt in een meer verbonden marktinfrastructuur. Het risico is de aanname dat elk on-chain-instrument dezelfde eigendomsrechten, liquiditeit of beleggersbescherming biedt.
“On-chain gaan” beschrijft verschillende marktstructuren
De uitdrukking klinkt eenvoudig, maar kan het belangrijkste feit over een product verhullen: wat bezit de koper daadwerkelijk? Een blockchain kan dienen als het gezaghebbende eigendomsregister, een vordering registreren die door een tussenpersoon is uitgegeven, of winsten en verliezen op een derivaat afwikkelen. Die regelingen kunnen vergelijkbare prijsgrafieken opleveren, terwijl ze zeer verschillende rechten creëren.
De verklaring van het SEC-personeel over getokeniseerde effecten maakt onderscheid tussen tokenisatie die door de uitgever wordt gesponsord en modellen van derden. Dat onderscheid is relevant buiten het Amerikaanse effectenrecht. Het laat zien waarom beleggers de relatie tussen de token, de uitgever, het onderliggende activum, de bewaarder en het terugkoopproces moeten onderzoeken, in plaats van “getokeniseerd” als een volledige productbeschrijving te beschouwen.
Native assets combineren het instrument en zijn ledger
Bitcoin is native aan de Bitcoin-ledger. Een geldige overdracht wijzigt het netwerkregister van de controle; er is geen afzonderlijk papieren Bitcoin dat bij een transferagent wordt aangehouden. De Bitcoin-whitepaper beschreef peer-to-peer elektronisch geld waarbij een netwerk transacties van een tijdstempel voorziet en hun volgorde vastlegt.
Dat model verkleint de afstand tussen het verhandelen van het activum en het verplaatsen ervan. Het elimineert beurzen, bewaarders of off-chain-orderboeken niet, maar het activum zelf kan worden opgenomen en geverifieerd op zijn native afwikkelingssysteem.
Tokens kunnen eigendom, een vordering of prijsblootstelling vertegenwoordigen
Een getokeniseerd aandeel kan hetzelfde effect zijn dat in een nieuwe vorm is geregistreerd. Een andere token kan worden uitgegeven door een vehikel dat aandelen aanhoudt en een gelijkwaardige economische waarde belooft. Een derde kan een derivaat zijn waarvan de uitbetaling de aandelenkoers volgt zonder de houder enige vordering op het bedrijf te geven.
| On-chain-structuur | Wat op de ledger bestaat | Wat off-chain blijft | Kernvraag voor de koper |
|---|---|---|---|
| Native cryptoactivum | Het activum en het overdrachtsregister | Een deel van de handel, bewaring en toegang tot fiat | Kan ik het activum zelf controleren en afwikkelen? |
| Getokeniseerd effect | Een effect of gezaghebbend eigendomsregister | Verplichtingen van de uitgever en delen van de gereguleerde markt infrastructuur | Ontvang ik dezelfde wettelijke rechten als een conventionele houder? |
| Gedekte token of vordering | Een inwisselbare token uitgegeven tegen aangehouden activa | Bewaring, corporate actions en handhaving | Wie houdt de dekking aan en wat kan ik inwisselen? |
| Derivaat of perpetual | Een contract en de bijbehorende onderpandboekhouding | Het referentieactivum en de primaire markt | Hoe wordt de referentieprijs gehandhaafd en het risico beheerd? |
Waarom Bitcoin een marktmodel bood
Bitcoin creëerde meer dan alleen een nieuw activum. Het toonde continue overdracht, een transparante transactiegeschiedenis, zelfbewaring en afwikkeling die niet hoefde te wachten op een effectenbewaarinstelling of bankvenster.
Traditionele markten merken dit operationele model op omdat hun infrastructuur per activaklasse en instelling is verdeeld. Bij een aandelentransactie kunnen een broker, beurs, clearinginstelling, bewaarder en transferagent betrokken zijn. Voor een grondstof kunnen magazijnbonnen en inspectie nodig zijn. FX wordt afgewikkeld via bankrekeningen en tijdzones heen. Elke laag heeft een functie, maar elke overdracht introduceert reconciliatie, openingstijden en vastgezet onderpand.
De aantrekkingskracht van blockchainrails is niet dat elke markt het juridische ontwerp van Bitcoin zou moeten kopiëren. Deelnemers kunnen in plaats daarvan het technische patroon hergebruiken: gedeelde status, programmeerbare overdrachten, zichtbaar onderpand en afwikkeling die de volgende actie in gang zet. De uitdaging is het behouden van de bescherming die de oude overdrachten boden.
Hoe aandelen blockchainmarkten bereiken
Aandelen zijn het duidelijkste voorbeeld van waarom de productstructuur ertoe doet. Een ticker op een walletscher m kan overeenkomen met een conventioneel aandeel in getokeniseerde vorm, een contractuele vordering die door aandelen wordt gedekt, of een derivaat. Deze producten mogen niet simpelweg worden samengevoegd omdat ze tokens gebruiken.
Een getokeniseerde vorm kan conventionele marktrechten behouden
In maart 2026 keurde de SEC een regelwijziging van Nasdaq goed voor een DTC-pilot met daarvoor in aanmerking komende effecten in getokeniseerde vorm. Volgens SEC Release No. 34-105047 kan een aandeel in getokeniseerde vorm op hetzelfde orderboek worden verhandeld, met dezelfde uitvoeringsprioriteit als zijn conventionele tegenhanger.
Dit is een beperkt maar belangrijk model. De getokeniseerde vorm is niet bedoeld om een schaduwticker met een afzonderlijke economische identiteit te creëren. Bestaande beursregels en bewaar-infrastructuur blijven centraal staan. Het laat zien dat tokenisatie de afwikkelingsrepresentatie kan veranderen terwijl de gevestigde marktstructuur behouden blijft.
Tokens van derden kunnen andere rechten creëren
Andere aandelentokens bieden blootstelling via een tussenpersoon. Robinhood zegt dat zijn Classic Stock Tokens derivaten zijn die op een blockchain worden gevolgd en beursgenoteerde aandelen en ETF’s volgen. Dat is prijsblootstelling, geen direct eigendom van de aandelen van het genoemde bedrijf.
De documentatie over Ondo Stocks beschrijft een ander model: tokens die zijn ontworpen voor economische blootstelling en terugkoop op basis van onderliggende activa. De juridische documentatie vermeldt dat de producten één-op-één plus een buffer gedekt zijn, terwijl houders geen stemrecht of wettelijke informatierechten van aandeelhouders ontvangen. Het product kan gedekt zijn zonder dat de tokenhouder de geregistreerde aandeelhouder wordt.
Geen van beide structuren is automatisch goed of slecht. Elk product moet worden beoordeeld op basis van de informatieverschaffing, bewaring, verificatie van de dekking, terugkoopregels, kosten, jurisdictie en de behandeling van dividenden en corporate actions. “Volgt Apple” en “is een Apple-aandeel” zijn geen uitwisselbare beweringen.
Waarom grondstoffen en FX vaak als derivaten komen
Het tokeniseren van een vat olie of een bankdeposito is moeilijker dan het tokeniseren van prijsblootstelling. Fysieke grondstoffen vereisen specificaties, opslag, inspectie, verzekering en levering. Valutahandel omvat vorderingen op valuta die binnen banksystemen worden aangehouden. Een blockchain kan de registratie- en overdrachtslaag verbeteren, maar kan deze externe verplichtingen niet laten verdwijnen.
Daarom zijn perpetual-contracten een veelgebruikte brug. Een perpetual is een derivaat zonder vaste vervaldatum. Een financieringsmechanisme stimuleert dat de marktprijs dicht bij de onderliggende spotprijs blijft. Het beleid van de CFTC voor perpetual-contracten uit 2026 en haar goedkeuring van een Bitcoin-perpetual illustreren hoe dit marktontwerp naar aanvullende gereguleerde omgevingen beweegt.
Prijsblootstelling kan bewegen zonder fysieke levering
Een gold perpetual kan veranderingen in goudprijzen weerspiegelen zonder de handelaar de eigendomstitel op toegewezen baren te geven. Een oliecontract kan winst en verlies afwikkelen zonder een tanker in te plannen. Een FX-perpetual kan een visie op een valutapaar uitdrukken zonder na elke transactie commerciële-bankdeposito’s in beide valuta over te boeken.
Die efficiëntie brengt basisrisico met zich mee. Het contract is afhankelijk van referentieprijzen, oracle-ontwerp, financiering en liquide arbitrage. Wanneer de onderliggende contante markt gesloten is maar de perpetual openblijft, kan nieuwe informatie eerst in het derivaat verschijnen. Spreads kunnen breder worden en het contract kan afwijken totdat de liquiditeit op de referentiemarkt terugkeert.
| Markt | Wat een on-chain-instrument kan verbeteren | Afhankelijkheid die blijft bestaan | Typische faalwijze |
|---|---|---|---|
| Aandelen | Overdraagbaarheid, gebruik als onderpand en programmeerbare afwikkeling | Aandeelhoudersregisters, bewaring, corporate actions en marktopeningstijden | Tokenrechten verschillen van het genoemde aandeel |
| Grondstoffen | Fractionele blootstelling en cash-settled handel | Opslag, inspectie, levering en integriteit van de benchmark | Zwakke dekking of verstoring van de prijsreferentie |
| FX | Gedeelde margin en continue handel in valutarisico | Bankliquiditeit, benchmarkmarkten en lokale regelgeving | Dunne liquiditeit buiten openingstijden of instabiele financiering |
| Crypto | Native afwikkeling en continue mobiliteit van onderpand | Venuecontroles, keuzes rond bewaring en oraclebronnen | Liquidatieketens of gefragmenteerde liquiditeit |
Waarom marktbeheerders gemeenschappelijke rails willen
De bredere beloning is een gemeenschappelijke omgeving waarin cash, onderpand en marktcontracten op elkaar kunnen inwerken. Een handelaar moet anders mogelijk afzonderlijk kapitaal aanhouden bij een aandelenbroker, futures-clearinginstelling, cryptobeurs en bank. On-chain-systemen maken saldi zichtbaar voor applicaties en laten afwikkelingsregels in software uitvoeren.
Het rapport van BIS en CPMI over tokenisatie benadrukt het potentieel voor nieuwe regelingen rond geld en andere activa, en onderstreept tegelijk governance en risicobeheer. Het BIS Annual Economic Report 2025 onderzoekt ook hoe getokeniseerde platforms geld en activa op programmeerbare ledgers kunnen combineren. In de praktijk komen de voordelen voort uit het verminderen van reconciliatie en het coördineren van levering tegen betaling, niet uit het koppelen van een token aan een ongewijzigde workflow.
Gemeenschappelijke rails kunnen ook de mobiliteit van onderpand verbeteren. Opbrengsten uit de ene markt kunnen sneller bruikbaar worden als margin in een andere markt wanneer beide compatibele afwikkelingsactiva en risicoregels delen. Ontwikkelaars kunnen rond die status geautomatiseerde herbalancering, voorwaardelijke betalingen en portefeuillemogelijkheden bouwen. Voor gebruikers kan het zichtbare effect één account zijn dat verschillende marktsoorten dekt, in plaats van een keten van overdrachten tussen gesloten systemen.
Snellere afwikkeling heeft nog steeds een prijs. Als elke verplichting onmiddellijk en bruto wordt afgewikkeld, hebben deelnemers mogelijk meer vooraf gefinancierde liquiditeit nodig dan in een systeem dat verplichtingen vóór afwikkeling saldeert. Goed ontwerp moet snelheid, saldering, krediet en liquiditeit tegen elkaar afwegen, in plaats van het kortste afwikkelingsinterval als universeel het beste te beschouwen.
Wat het label on-chain niet oplost
Blockchainuitvoering kan geen liquiditeit creëren en een zwakke referentieprijs niet betrouwbaar maken. Een markt kan de klok rond actief zijn en toch moeilijk tegen een eerlijke prijs te verhandelen zijn. Diepte, concentratie van market makers, liquidatiecapaciteit en het gedrag van prijzen tijdens stress zijn belangrijker dan een 24/7-label.
Tokenisatie beantwoordt evenmin zelfstandig de juridische vraag. Beleggers moeten weten of insolventie van een uitgever of bewaarder hun vordering beïnvloedt, wie upgrades en bevriezingen controleert, welke rechtbank of toezichthouder bevoegd is en of terugkoop in hun jurisdictie beschikbaar is. Smart contracts kunnen regels automatiseren, maar mensen en instellingen bepalen die regels nog steeds.
Interoperabiliteit creëert een andere afweging. Incompatibele chains, bridges en wrappers kunnen liquiditeit fragmenteren. Naar hetzelfde aandeel kan worden verwezen door meerdere tokens en derivaten met verschillende dekking en prijzen, waardoor best execution en geconsolideerd risico moeilijker te beoordelen zijn.
Tot slot blijft leverage leverage. Continue markten kunnen posities liquideren terwijl een handelaar slaapt of terwijl de referentiemarkt gesloten is. Financiering kan de kosten van het aanhouden van een positie opstapelen. Een bruikbare on-chain-markt heeft daarom transparante specificaties, veerkrachtige oracles, conservatieve onderpandcontroles, geloofwaardige bewaring of dekking en een duidelijke uitleg nodig van wat de koper bezit.
Samenvatting voor beleggers
De migratie van BTC naar aandelen, grondstoffen en FX is een beweging naar gedeelde marktinfrastructuur, geen uniforme vorm van tokenisatie. Native assets wikkelen zichzelf af. Getokeniseerde effecten en gedekte vorderingen verbinden blockchainregistraties met juridische en bewaringssystemen. Perpetuals verplaatsen prijsblootstelling en onderpand, terwijl het genoemde activum off-chain blijft.
Beleggers moeten instrumenten vergelijken op basis van rechten, terugkoop, bewaring, prijsvorming, liquiditeit en leverage. De sterkste producten maken die verschillen eenvoudiger te onderzoeken, in plaats van ze achter een vertrouwde ticker te verbergen.
Belangrijkste conclusie
Bitcoin bewees dat markten continue handel konden combineren met een programmeerbaar afwikkelingsactivum. De volgende fase past dat operationele model toe op activa die te maken hebben met uitgevers, opslaglocaties, banken, clearingsystemen en regelgeving.
Meer markten zullen on-chain gaan waar gemeenschappelijk onderpand en snellere coördinatie echte voordelen opleveren. Maar de winnende structuur zal per activum verschillen. De blijvende vraag is niet of een aandeel, grondstof of valuta een token heeft. Het gaat erom of het volledige instrument gebruikers afdwingbare rechten, betrouwbare prijzen, bruikbare liquiditeit en afwikkeling biedt die zij kunnen vertrouwen.
Verhandel cross-assetmarkten met edgeX op Arc
edgeX heeft plannen aangekondigd om zijn marktlaag naar Arc te brengen, met perpetualmarkten voor crypto, Amerikaanse aandelen, grondstoffen en FX, met margin en afwikkeling in native USDC. In deze structuur gaan het perpetual-contract en de workflow rond het onderpand on-chain; het genoemde aandeel, de grondstof of de valuta wordt geen native blockchainactivum.
Ontdek edgeX om het bredere handelsplatform te bekijken, of bezoek de edgeX Arc-pagina voor het productspecifieke Arc-traject. Beschikbaarheid en lanceringsdetails kunnen veranderen. Perpetuals brengen leverage-, financierings-, oracle-, liquiditeits- en liquidatierisico’s met zich mee en zijn niet geschikt voor elke handelaar.
Veelgestelde vragen
Wat is een on-chain-markt?
Een on-chain-markt gebruikt een blockchain voor een of meer kernfuncties, zoals het registreren van eigendom, het aanhouden van onderpand, het uitvoeren van contracten of het afwikkelen van transacties. Het onderliggende activum bestaat niet altijd op die blockchain.
Zijn getokeniseerde aandelen hetzelfde als gewone aandelen?
Soms kan een getokeniseerde vorm hetzelfde effect en dezelfde rechten behouden, maar andere producten zijn gedekte vorderingen of derivaten. Lees de juridische voorwaarden om stemrechten, dividendbehandeling, bewaring, terugkoop en de vordering vast te stellen die u zou hebben als een tussenpersoon failliet gaat.
Hoe kunnen grondstoffen on-chain worden verhandeld?
Een token kan de eigendomstitel van opgeslagen grondstoffen, een inwisselbare vordering of een cash-settled derivaat vertegenwoordigen. Perpetuals bieden prijsblootstelling zonder fysieke levering te vereisen, maar introduceren financierings-, oracle-, leverage-, en basisrisico.
Wat is on-chain FX?
On-chain FX kan staan voor spotwisseltransacties tussen getokeniseerde valuta’s of stablecoins, of voor derivaten die valutaparen volgen. Een perpetual wikkelt winsten en verliezen af tegen een referentieprijs; het levert niet noodzakelijk bankdeposito’s in beide valuta’s.
Garandeert 24/7-handel liquiditeit?
Nee. Een venue kan openblijven terwijl orderboeken dun zijn of de primaire referentiemarkt gesloten is. Beleggers moeten spreads, diepte, oracle-ontwerp, financieringsgedrag en liquidatiecapaciteit tijdens verschillende handelsuren onderzoeken.

