Hoe stablecoins en AI de wereldwijde betalingen tegen 2030 zouden kunnen hervormen
Belangrijkste punten
- •Panelleden zeiden dat herbruikbare identiteitscredentials tegen 2030 gebruikers één keer konden laten verifiëren, als vervanging van de repetitieve KYC-controles die momenteel vereist zijn bij wallets en bankplatforms.
- •Mastercard werkt aan een 'network of networks'-visie, waarbij het Mastercard Move-platform op stablecoins gebaseerde mogelijkheden integreert zodat issuers en acquirers verplichtingen buiten conventional bankuren kunnen afwikkelen.
- •Experts verwachtten geen snelle verschuiving weg van in Amerikaanse dollars gedenomineerde stablecoins tegen 2030, omdat regelgevende beperkingen en diepe dollarliquiditeit de expansie van tokens in alternatieve valuta beperken.
- •Het panel betoogde dat interoperabiliteit verder moet reiken dan het koppelen van blockchains en ook digitale asset-infrastructuur moet verbinden met banken en betalingsnetwerken, anders riskeert blockchain-afwikkeling een parallel spoor te blijven voor crypto-native bedrijven.
- •Autonome AI-betalingen roepen onopgeloste vragen op over autorisatie, fraude en aansprakelijkheid, waar initiatieven zoals Agent Pay for Machines (AP4M) zich op richten via verifiable intent en cryptografisch verifieerbare on-chain bonnen.
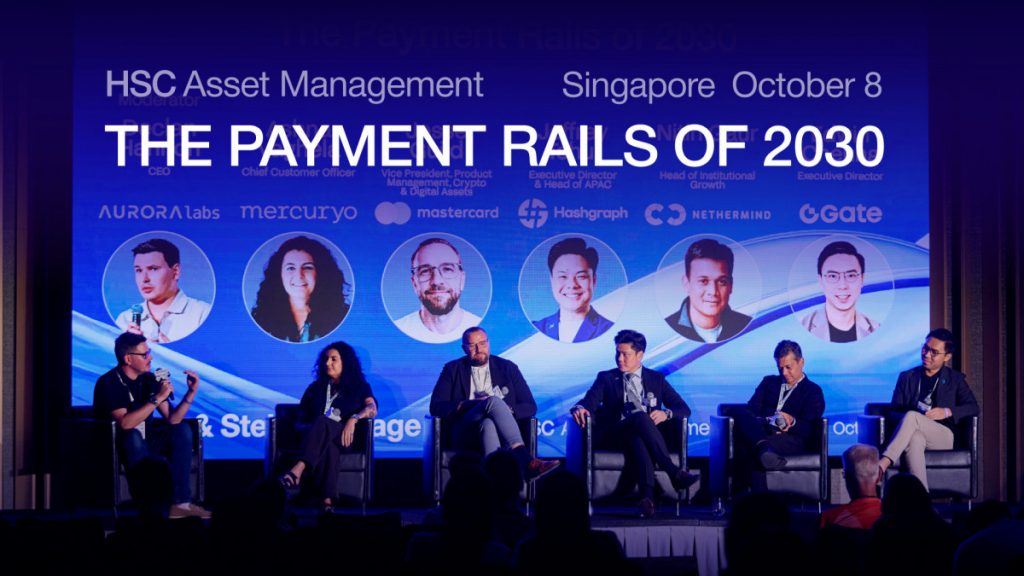
De toekomst van wereldwijde betalingen hangt mogelijk minder af van het bouwen van volledig nieuwe financiële infrastructuur dan van het naadloos samen laten werken van bestaande systemen. Dat was een centraal thema van 'The Payment Rails of 2030', een paneldiscussie gehouden bij HSC Asset Management in Singapore op 8 oktober 2026. Industrieleiders onderzochten hoe stablecoins, blockchain-infrastructuur, regelgevingskaders en kunstmatige intelligentie de geldstromen in de komende vier jaar zouden kunnen hervormen.
Onder leiding van Declan Hannon van Aurora Labs kwamen in de discussie Ashna Vaghela van Mercuryo, Jesse Guild van Mastercard, Jeffrey Tchui van Hashgraph, Nitin Gaur van Nethermind en Edwin Cheung van Gate samen.
Het panel onderzocht hoe betalingen er in 2030 uit zouden kunnen zien als stablecoins geld rond de klok verplaatsen, blockchainnetwerken transacties over landsgrenzen heen verbinden en AI-agenten beginnen met het doen van betalingen namens gebruikers. De discussie richtte zich op de technologieën en uitdagingen die de toekomst van de wereldwijde financiën zouden kunnen beïnvloeden. Stablecoins—op blockchain gebaseerde tokens die ontworpen zijn om een stabiele waarde te behouden ten opzichte van een referentievaluta, meestal de Amerikaanse dollar—staan centraal in dat gesprek omdat ze de continue werking van blockchainnetwerken combineren met een rekeneenheid die conventionele bedrijven al begrijpen.
Vereenvoudiging van betalingen begint bij identiteit en gebruikerservaring
Een van de kwesties die werd aangekaart, was de herhaaldelijke noodzaak van identiteitsverificatie. Know-your-customer (KYC)-procedures blijven onnodig repetitief over wallets, bankdiensten en andere platforms heen. Die herhaling bestaat vooral omdat van instellingen over het algemeen wordt verwacht dat ze klanten op eigen voorwaarden verifiëren in plaats van te vertrouwen op elders uitgevoerde controles, waardoor dezelfde persoonsgegevens steeds opnieuw worden verzameld. Elke overtollige controle voegt onboarding-frictie toe voor gebruikers en compliancekosten voor aanbieders, en daarom zijn herbruikbare credentials een terugkerend doel in betalingsontwerp geworden.
Tegen 2030 zouden gebruikers hun identiteit één keer kunnen kunnen verifiëren en die credentials bij meerdere diensten kunnen hergebruiken. De huidige staat van KYC werd vergeleken met faxapparaten: een proces dat uiteindelijk een verouderd kenmerk van financiële dienstverlening zou kunnen worden.
De uitdaging reikt verder dan identiteitsverificatie. Het beheren van fiatvaluta's, stablecoins en cryptovaluta blijft versnipperd over afzonderlijke applicaties. Gebruikers moeten mogelijk wisselen tussen een bankrekening, een exchange en een crypto-wallet om simpelweg hun financiële positie te begrijpen of te bepalen hoe ze een betaling moeten doen.
Er wordt gewerkt aan een meer uniforme ervaring die multicurrency-fiatbetaalrekeningen en stablecoins samenbrengt. De langetermijndoelstelling is het verbinden van traditionele betalingsnetwerken met op blockchain gebaseerde systemen, zodat gebruikers geld via verschillende kanalen kunnen verplaatsen zonder dat ze de infrastructuur achter elke transactie hoeven te begrijpen.
Een praktisch voorbeeld uit Zuidoost-Azië illustreerde de moeilijkheden van het afrekenen van een dinerrekening tussen mensen die verschillende betaalapplicaties, bankrekeningen en digitale assets gebruiken. Zelfs als iedereen wil betalen, kan het voltooien van de transactie meerdere applicaties, identiteitscontroles en beveiligingsprocedures met zich meebrengen.
De sprekers waren het erover eens dat deze obstakels niet noodzakelijkerwijs technologische beperkingen zijn. In veel gevallen weerspiegelen ze de versnippering van systemen die onafhankelijk van elkaar zijn ontwikkeld.
Stablecoins zouden betalingen buiten bankuren kunnen uitbreiden
De beschikbaarheid van betalingsinfrastructuur rond de klok was een ander belangrijk thema. Traditionele banksystemen opereren vaak volgens kantooruren, afwikkelingsschema's regionale beperkingen. Blockchainnetwerken kunnen daarentegen transacties continu verwerken. Het verschil is het meest zichtbaar bij grensoverschrijdende betalingen, waar overboekingen die via meerdere banken lopen moeten wachten op de sluitingstijden van elke schakel en in het weekend en tijdens feestdagen kunnen blijven staan.
Mastercard ziet een 'network of networks' voor zich dat fiat-betalingsinfrastructuur verbindt met blockchainrails. Als onderdeel van die visie integreert het grensoverschrijdende betalingsplatform van het bedrijf, Mastercard Move, op stablecoins gebaseerde betalingsmogelijkheden om de wereldwijde geldstromen uit te breiden.
De mogelijkheid om transacties in stablecoins af te wikkelen zou praktische voordelen kunnen bieden voor financiële instellingen. Omdat blockchainnetwerken continu opereren, zouden issuers en acquirers bepaalde verplichtingen buiten conventional bankuren kunnen afwikkelen, wat mogelijk het werkkapitaalbeheer verbetert en vertragingen vermindert.
Het panel benadrukte echter dat snellere afwikkeling alleen geen brede adoptie garandeert. Bedrijven hebben ook duidelijke complianceprocessen, voorspelbare conversiekosten, betrouwbare transactiesnelheden en ondersteuning nodig als er iets misgaat.
Deze vereisten zijn essentieel om stablecoinbetalingen naar de reguliere bedrijfsvoering te brengen. Bedrijven moeten erop kunnen vertrouwen dat hun transacties aan regelgevingsvereisten voldoen, dat conversiekosten economisch verantwoord zijn en dat iemand problemen kan oplossen wanneer die ontstaan. Adoptie zal afhangen van de betrouwbaarheid van de gehele betaalervaring in plaats van alleen de snelheid van de onderliggende technologie. Een richtpunt om tot 2030 in de gaten te houden, is of afwikkeling in stablecoins een vast onderdeel wordt van de operaties van issuers en acquirers in plaats van een incidentele mogelijkheid.
De Amerikaanse dollar blijft waarschijnlijk dominant in stablecoinbetalingen
Ondanks de groeiende belangstelling voor alternatieve valuta's en op blockchain gebaseerde afwikkeling verwachtten experts geen snelle verschuiving weg van in Amerikaanse dollars gedenomineerde stablecoins tegen 2030. Regelgevende beperkingen en verschillen tussen nationale financiële systemen zullen waarschijnlijk de expansie van stablecoinactiviteit buiten de Amerikaanse dollar blijven beperken. Die verwachting weerspiegelt de bredere rol van de dollar bij mondiale handelsfacturering en reserve-aanhoudingen, waar diepe liquiditeit aan aan de dollar gekoppelde tokens een voordeel geeft dat alternatieve valuta's nog moeten evenaren.
Lokale valuta's en regionale betaalregelingen kunnen aan populariteit winnen in specifieke gebruiksscenario's, maar een substantiële verandering in de dominante afwikkelingsvaluta zou waarschijnlijk aanzienlijke regelgevende ontwikkelingen vereisen.
Mogelijke kansen bestaan in handfinanciering, grondstoffen en de verplaatsing van getokeniseerde real-world assets. Scheepvaart biedt een relevant voorbeeld: vracht kan een aanzienlijke waarde vertegenwoordigen, terwijl vertragingen bij het afwikkelen van facturen kunnen verhinderen dat goederen verder reizen. Op blockchain gebaseerde afwikkeling kan deze knelpunten helpen aanpakken door geld meer continu te laten meebewegen met commerciële transacties.
Regionale adoptiepatronen kunnen verschillen. Stablecoinactiviteit in markten zoals Hong Kong en Singapore vertaalt zich niet noodzakelijk naar wijdverbreid dagelijks gebruik onder de algemene bevolking. Zuidoost-Aziatische markten, waaronder Thailand en de Filipijnen, tonen groei in op betalingen gerelateerde stablecoinactiviteit.
Dit benadrukt een belangrijk onderscheid: hoge transactievolumes wijzen niet automatisch op massale adoptie. Regelgevende duidelijkheid, lokale betaalgewoonten en praktische alledaagse toepassingen zullen allemaal bepalen of stablecoins een vast onderdeel worden van consumenten- en bedrijfsfinanciën.
Blockchain-infrastructuur beweegt richting interoperabiliteit
De discussie onderzocht ook of de proliferatie van blockchainnetwerken uiteindelijk zou wijken voor een meer uniforme financiële infrastructuur.
Het is niet noodzakelijk dat elke blockchain hetzelfde doel dient. Sommige netwerken kunnen zich specialiseren in transactieverwerking, terwijl andere afwikkelingsinfrastructuur bieden. Liquiditeit en stablecoinactiviteit zijn al geconcentreerd op een beperkt aantal grote netwerken, naast Layer 2-systemen en opkomende institutionele blockchains.
In plaats van te verwachten dat één enkele blockchain elke use case domineert, is de waarschijnlijke uitkomst een ecosysteem waarin meerdere netwerken naast elkaar bestaan en verschillende functies vervullen.
De grotere uitdaging is het integreren van op blockchain gebaseerde afwikkeling met het bestaande financiële systeem. Traditionele financiën scheiden betalingstransmissiemechanismen van de bankinfrastructuur die geldstromen registreert en verantwoordt. Stablecoins en blockchainsystemen combineren sommige van deze functies, wat nieuwe kansen biedt maar ook technische en operationele uitdagingen met zich meebrengt.
Interoperabiliteit moet zich daarom uitstrekken voorbij het verbinden van blockchains met elkaar. Het moet ook digitale asset-infrastructuur verbinden met banken, betalingsnetwerken en gevestigde financiële processen. Zonder die brug riskeert blockchain-afwikkeling een parallel spoor te blijven dat vooral door crypto-native bedrijven wordt gebruikt in plaats van onderdeel te worden van alledaagse zakelijke betalingen.
Voor gebruikers is het doel eenvoudig: betalingen zouden moeten werken zonder dat ze hoeven te begrijpen welke blockchain, wallet of afwikkelingsmechanisme erbij betrokken is. Het bereiken van die uitkomst vereistördinatie tussen netwerken, liquiditeitspools en dienstverleners.
AI-agenten roepen nieuwe vragen op over betalingen en verantwoordelijkheid
Toen het gesprek zich tot kunstmatige intelligentie wendde, onderzocht het panel hoe autonome agenten de manier waarop mensen en bedrijven transacties starten zouden kunnen veranderen.
AI-agenten zouden uiteindelijk producten kunnen ontdekken, prijzen kunnen vergelijken, diensten kunnen aanschaffen en betalingen namens gebruikers kunnen uitvoeren. Blockchain-infrastructuur en stablecoins zouden deze activiteiten kunnen ondersteunen door geautomatiseerde, programmeerbare transacties mogelijk te maken.
Autonome betalingen roepen echter nieuwe vragen op over autorisatie, identiteit, fraude en aansprakelijkheid. Er kan een onderscheid worden gemaakt tussen agentic commerce, agentic payments en agentic finance. Terwijl AI-gedreven handel en betalingen al opkomen, staan complexere financiële activiteiten met aandelen en kapitaalmarkten voor extra uitdagingen.
Bestaande commerciële platforms zijn niet noodzakelijk ontworpen voor autonome software-agenten, en verantwoordelijkheid moet duidelijk worden vastgesteld wanneer een agent een onjuiste of ongeautoriseerde beslissing neemt. Het gat is een bekend fenomeen: consumentenvertrouwen in eerdere vormen van onlinehandel ontwikkelde zich pas nadat kopersbescherming, verificatie van verkopers en geschillenprocedures waren volwassen geworden.
Eén initiatief dat zich op deze kwesties richt, is Agent Pay for Machines (AP4M). Een van de componenten, verifiable intent, is ontworpen om vast te stellen wat een gebruiker een agent heeft opgedragen en of de resulterende transactie overeenkwam met die instructie.
Een gebruiker zou bijvoorbeeld een agent kunnen machtigen om automatisch aankopen onder een bepaald bedrag te doen, terwijl voor grotere transacties extra goedkeuring vereist is. Cryptografisch verifieerbare on-chain bonnen kunnen ook bewijs leveren van de oorspronkelijke instructie en de resulterende actie. Dergelijke waarborgen kunnen helpen bij het vaststellen van verantwoordelijkheid naarmate geautomatiseerde betalingen vaker voorkomen.
Desalniettemin kunnen consumenten traditionele betaalmethoden blijven verkiezen voor aankopen van hogere waarde of met een persoonlijker karakter, zoals vluchten en hotelboekingen, waar gevestigde bescherming en chargeback-mechanismen belangrijk blijven. Sommige platforms hebben al agent-wallets en agent-handelsmogelijkheden geïntroduceerd, hoewel bredere adoptie afhangt van verbeteringen in infrastructuur en productfunctionaliteit.
Regelgeving, privacy en cybersecurity blijven cruciale uitdagingen
In de afsluitende discussie identificeerden deelnemers verschillende obstakels die de voortgang richting de voor 2030 vooropgestelde betalingssystemen zouden kunnen vertragen.
Regelgev versnippering tussen regio's, waarbij verschillende jurisdicties verschillende benaderingen van betalingen en digitale assets hanteren, vormt een aanzienlijke horde. Hoewel regelgevingskaders zich ontwikkelen, houden ze de technologische verandering mogelijk niet bij.
Privacy is een andere cruciale overweging, vooral nu bedrijven streven naar herbruikbaarere identiteitsverificatie en meer onderling verbonden betalingssystemen.
Cybersecurity is eveneens belangrijk. De toenemende automatisering van financiële transacties roept vragen op over hoe activiteit te monitoren, aanvallen te voorkomen en te reageren wanneer er iets misgaat. Snellere afwikkeling kan efficiëntie opleveren, maar verhoogt ook het belang van effectieve controles en incidentresponsmechanismen.
AI-agenten die zonder adequate waarborgen opereren, kunnen ernstige compliance-risico's creëren, vooral als ze in contact komen met gesanctioneerde entiteiten of verboden transacties uitvoeren. Zonder passende controles kunnen dergelijke incidenten het vertrouwen ondermijnen en regelgevend ingrijpen uitlokken.
Interoperabiliteit moet de algehele gebruikerservaring verbeteren in plaats van alleen individuele transacties te versnellen. Gasloze en bridge-loze interacties tussen blockchains en liquiditeitspools kunnen wrijving helpen wegnemen, maar technische connectiviteit alleen lost niet elk probleem op. Hoe snel grote jurisdicties hun benaderingen van stablecoin-uitgifte, agent-autorisatie en gegevensprivacy op elkaar afstemmen, zal grotendeels bepalen welke delen van de 2030-visie het eerst werkelijkheid worden.
Van betalingsinfrastructuur naar een naadloze financiële ervaring
De discussie van het panel wees richting een toekomst waarin traditionele betalingsnetwerken, stablecoins, blockchain-infrastructuur en AI-aangedreven applicaties steeds meer samenwerken.
De overgang zal niet worden gedefinieerd door één enkele technologie die het bestaande financiële systeem vervangt. In plaats daarvan zal de voortgang afhangen van het integreren van verschillende systemen, het vereenvoudigen van identiteitsverificatie, het verbeteren van grensoverschrijdende afwikkeling en het vaststellen van duidelijke regels voor geautomatiseerde transacties.
Tegen 2030 mogen gebruikers verwachten dat ze kunnen wisselen tussen fiatvaluta's en digitale assets zonder van applicatie te hoeven veranderen of door verschillende netwerken te hoeven navigeren. Bedrijven zouden betalingen buiten bankuren kunnen afwikkelen, terwijl AI-agenten routinematige transacties binnen duidelijk gedefinieerde autorisatielimieten kunnen afhandelen.
Het verwezenlijken van die visie vereist meer dan technologische innovatie. Regelgevingscoördinatie, privacybescherming, cybersecurity en betrouwbare klantenservice blijven essentieel voor het opbouwen van vertrouwen.
De centrale boodschap van het panel was dat de toekomst van betalingen niet simpelweg gaat over het sneller verplaatsen van geld. Het gaat over het toegankelijker, interoperabeler en intuïtiever maken van geldstromen in een steeds beter verbonden wereldwijd financieel systeem.
Bron: Metaverse Post

