Singapore's nieuwe stablecoinregels: wat ze betekenen voor handelen
Belangrijkste punten
- •De Monetary Authority of Singapore stelde haar stablecoinregeling vast in augustus 2023, met betrekking tot stablecoins in één munt die in Singapore worden uitgegeven, gekoppeld zijn aan de Singaporese dollar of een G10-valuta en een marktkapitalisatie van meer dan S$5 miljoen hebben.
- •In aanmerking komende uitgevers moeten alle tokens in omloop dekken met laagrisico, zeer liquide reserves die gescheiden zijn van hun eigen middelen, tokens binnen vijf werkdagen tegen pariteit inwisselen en regelmatig de reserveonderbouwing openbaar maken.
- •De regels beperken het label 'stablecoin' in Singapore tot tokens die aan de vastgestelde normen voldoen, waardoor gebruikers een duidelijkere basis hebben om te beoordelen wat erachter een in aanmerking komende token zit.
- •Het aanhouden van een gereguleerde stablecoin, het kopen van spot-cryptocurrency en het verhandelen van crypto-CFD's zijn verschillende activiteiten met andere eigendomsrechten en regelgevende behandelingen; OANDA Asia Pacific opereert bijvoorbeeld onder een MAS Capital Markets Services Licence, terwijl zijn crypto-CFD's hefboomproducten met hoog risico blijven.
- •Het raamwerk van Singapore maakt deel uit van een bredere mondiale inspanning, naast de MiCA-stablecoinregels van de EU die vanaf midden 2024 van toepassing zijn en het zich ontwikkelende licentieregime van Hong Kong, en het mag niet worden gelezen als een brede goedkeuring van speculatieve cryptospeculatie.
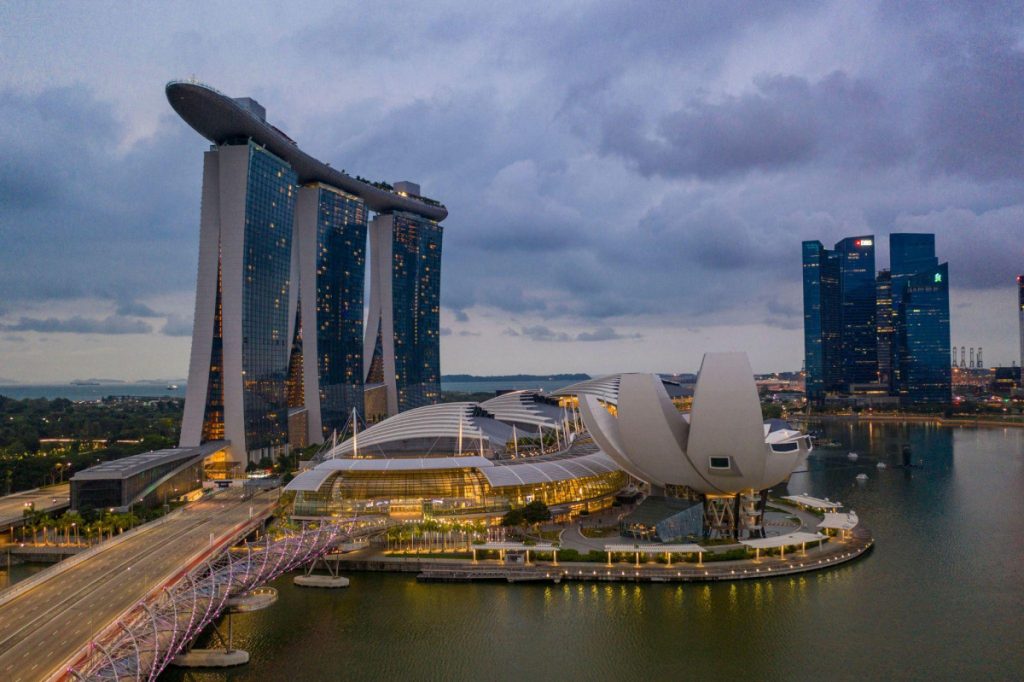
Singapore heeft jarenlang een digitale activamarkt opgebouwd die nuttige financiële technologie ondersteunt zonder elk cryptoproduct op dezelfde wijze te behandelen. De aanpak van het land ten aanzien van stablecoins is een volgende stap in die richting.
In plaats van de bredere cryptomarkt een regelgevende groene lucht te geven, trekt het raamwerk heldere grenzen rond welke stablecoins aan vastgestelde normen kunnen voldoen. Dat is van belang omdat deze tokens in toenemende mate tussen de conventionele financiële wereld en digitale markten staan, met name wanneer ze worden gebruikt om waarde over te dragen of afwikkeling te ondersteunen.
Voor handelaren maken de veranderingen het ook belangrijker om het verschil te begrijpen tussen het gebruikte activum, het verhandelde product en het bedrijf dat toegang tot de financiële markten biedt.
Wat het stablecoinraamwerk feitelijk verandert
Stablecoins zijn ontworpen om een relatief stabiele waarde te behouden door gekoppeld te zijn aan een ander activum, meestal een fiatvaluta. Toch zegt het woord 'stabiel' op zich weinig over de kwaliteit van de token erachter, en juist daar maakt regelgeving het verschil.
Het raamwerk van Singapore stelt eisen op gebieden zoals reserveactiva, inwisseling en openbaarmaking voor stablecoins die onder de reikwijdte vallen. De regeling, vastgesteld door de Monetary Authority of Singapore (MAS) in augustus 2023, heeft betrekking op stablecoins in één munt die in Singapore worden uitgegeven, gekoppeld zijn aan de Singaporese dollar of een G10-valuta en een marktkapitalisatie van meer dan S$5 miljoen overschrijden. Er zijn reserves vereist die gelijk zijn aan de tokens in omloop, aangehouden in laagrisico, zeer liquide activa gescheiden van de eigen middelen van de uitgever, inwisseling tegen pariteit binnen vijf werkdagen en regelmatige openbaarmaking van de reserveonderbouwing. De regels beperken bovendien het label 'stablecoin' in Singapore tot tokens die aan deze normen voen. Gebruikers hebben daarmee een duidelijker basis om te begrijpen wat erachter een in aanmerking komende token zit, in plaats van uitsluitend te vertrouwen op de beloften van een uitgever.
Voor de bredere sector van digitale activa is dat een belangrijke verschuiving. Stablecoins worden in toenemende mate besproken als financiële infrastructuur in plaats van slechts als een ander speculatieactivum. Ze kunnen een brug vormen tussen traditionele valuta's en op blockchain gebaseerde markten, een functie die ook relevant is voor mensen die actief zijn in valutahandel nu de grenzen tussen conventionele en digitale financiële markten zich blijven ontwikkelen.
Vertrouwen in hoe deze tokens gedekt en ingewisseld worden, wordt in deze context bijzonder belangrijk. Helderdere normen betekenen echter niet dat elke stablecoin of elk cryptoproduct plotseling in dezelfde regelgevende categorie valt.
Stablecoins en cryptohandel zijn niet hetzelfde
Dit is wellicht het belangrijkste onderscheid voor handelaren. Een stablecoin die aan een bepaalde regelgevende norm voldoet, is iets anders dan cryptocurrency kopen op een spotbeurs, en beide zijn opnieuw verschillend van het innemen van een positie op de prijs van een digitaal activum via een contract voor het verschil, of CFD.
Die verschillen bepalen wat gebruikers feitelijk bezitten en welke regelgevende eisen van toepassing zijn. Wie een token direct aanhoudt, moet mogelijk rekening houden met bewaarneming en de beveiliging van de wallet of beurs die het activum aanhoudt. Bij een CFD bezit de handelaar de onderliggende cryptocurrency daarentegen niet; het contract volgt in plaats daarvan de bewegingen in de prijs.
De zich ontwikkelende regelgevende structuur van Singapore neemt deze onderscheiden binnen digitale activa niet weg. Ze maakt ze moeilijker te negeren.
Waar gereguleerde brokers passen in het geheel
De veranderende omgeving legt ook meer nadruk op de bedrijven die toegang tot de financiële markten bieden. OANDA Asia Pacific beschikt over een Capital Markets Services Licence uitgegeven door MAS. Bewoners kunnen een account aanvragen bij de lokaal gereguleerde entiteit, hoewel aanvragen onderworpen blijven aan regelgevende eisen en individuele beoordeling.
Dit wordt relevant wanneer digitale activa naast gevestigde markten worden bezien. Nu aan crypto gerelateerde producten en stablecoins dichter bij traditionele financiële markten komen, wordt het begrijpen van de regelgevende status van zowel het product als de aanbieder steeds belangrijker. Maar de regulering van een broker mag niet worden verward met de regulering van elk onderliggend activum dat aan zijn producten is gekoppeld.
Het Singaporese aanbod van het bedrijf omvat cryptocurrency-CFD's, wat betekent dat handelaren speculeren op prijsschommelingen in plaats van de onderliggende digitale tokens te kopen en op te slaan. CFD's zijn hefboomproducten en brengen aanzienlijk risico met zich mee, dus de regelgevende status van de aanbieder neemt de risico's die aan de markt zelf verbonden zijn niet weg.
Het nuttigere onderscheid is dat de broker binnen een regelgevend kader opereert voor de activ die onder zijn licentie vallen. Dat helpt handelaren het bedrijf waarmee ze zaken doen te begrijpen, terwijl zij nog steeds het specifieke product moeten begrijpen dat zij kiezen om te verhandelen.
Regulering kan veranderen hoe handelaren platforms beoordelen
Jarenlang werden cryptoplatforms vaak vergeleken op het aantal tokens dat ze aanboden, hun kosten of hoe snel gebruikers konden beginnen met handelen. De aanpak van Singapore introduceert een andere overweging: precies welk regelgevend kader achter de dienst zit.
Dit wordt bijzonder relevant nu digitale activa nauwer overlappen met gevestigde financiële markten. Stablecoins kunnen mogelijk worden gebruikt voor betalingen en afwikkeling, terwijl cryptoprijzen ook toegankelijk zijn via instrumenten zoals CFD's. Deze activiteiten kunnen vanuit het perspectief van een gebruiker verbonden lijken, maar brengen niet noodzakelijk dezelfde juridische behandeling of bescherming met zich mee.
De regelgevende status van een platform vertelt handelaren iets belangrijks over het bedrijf dat de dienst verleent, maar het mag niet worden aangezien voor een garantie over het onderliggende activum. Voor OANDA biedt de MAS-licentie een duidelijke regelgevende positie. Wat handelaren nog steeds moeten vaststellen, is wat ze feitelijk verhandelen en hoe dat specifieke product werkt.
Stablecoins kunnen nuttiger worden als financiële infrastructuur
Het langetermijneffect van Singapore's regels heeft wellicht minder te maken met het aanmoedigen van speculatieve activiteit en meer met het geloofwaardiger maken van bepaalde stablecoins voor praktisch financieel gebruik. Singapore handelt bovendien niet in isolatie: het MiCA-regime van de Europese Unie paste zijn stablecoinregels toe vanaf midden 2024 en Hong Kong werkt aan een specifiek licentieregime, zodat het raamwerk van de stadstaat deel uitmaakt van een bredere beweging van financiële centra om de governance van deze tokens te formaliseren.
Betrouwbare inwisselings- en reserve-eisen worden relevant wanneer een token wordt gebruikt om waarde te verplaatsen tussen verschillende delen van het financiële systeem. Bedrijven en financiële instellingen moeten begrijpen wat een activum onderbouwt en hoe het kan worden omgezet terug in conventionele valuta.
Dat neemt markt- of operationeel risico niet weg. Wat het wel kan doen, is helderdere verwachtingen scheppen voor uitgevers die willen dat hun stablecoins worden erkend binnen Singapore's raamwerk.
Dit verklaart ook waarom de aanpak van het land niet moet worden gelezen als een brede goedkeuring van cryptocurrency. Toezichthouders kunnen potentiële waarde zien in op blockchain gebaseerde afwikkeling terwijl ze voorzichtig blijven ten aanzien van speculatieve activiteit in digitale activa. De twee posities zijn niet tegenstrijdig: een token dat als financiële infrastructuur wordt gebruikt dient een ander doel dan een activum dat primair wordt gekocht omdat iemand een stijging van de prijs verwacht.
Een duidelijker verdeelde markt voor digitale activa
Het raamwerk van Singapore wijst in de richting van een sector voor digitale activa waarin de lijnen tussen verschillende producten zichtbaarder worden in plaats van te verdwijnen. Stablecoins die aan vastgestelde eisen voldoen, kunnen één deel van die markt inn, terwijl spot-cryptocurrencies, tokenbewaring en hefboominstrumenten afzonderlijke activiteiten blijven met eigen overwegingen.
Handelaren moeten regulering op meer dan één niveau beschouwen: de status van het activum zelf, het type product dat wordt verhandeld en de regelgevende positie van het bedrijf dat er toegang toe biedt.
OANDA illustreert dat onderscheid goed. Zijn Asia Pacific-entiteit opereert onder een MAS Capital Markets Services Licence, terwijl crypto-CFD's hefboomproducten blijven die aanzienlijk risico met zich meebrengen. De regulering van de aanbieder mag daarom nooit worden geïnterpreteerd als het wegnemen van de risico's die aan de onderliggende markt verbonden zijn.
Slotgedachten
Naarmate Singapore zijn regels voor digitale activa verder ontwikkelt, kan het begrijpen van het verschil tussen de token, het handelsproduct en de aanbieder steeds belangrijker worden voor iedereen die zich op deze markt beweegt. Hoe uitgevers hun tokens binnen het raamwerk brengen, en hoe de normen van MAS zich verhouden tot regimes die elders vorm krijgen, behoren tot de ontwikkelingen die dit segment van de sector waarschijnlijk zullen vormgeven.
Dit artikel verscheen eerst op Metaverse Post.

