SEC-personeel verduidelijkt wanneer cryptotokens buiten de Howey-toets kunnen vallen
Belangrijkste punten
- •De Division of Corporation Finance van de SEC heeft FAQ's uitgegeven die verduidelijken wanneer activiteiten met crypto-activa en tokens buiten de Howey-toets kunnen vallen, voortbouwend op de interpretatieve publicatie van de commissie van 17 maart.
- •SEC-personeel stelde dat activiteiten zoals het beveiligen, onderhouden, verbeteren of uitbreiden van een functioneel cryptonetwerk geen essentiële manageriale inspanningen vormen, waardoor beloftes om die diensten voort te zetten niet aan de Howey-toets zouden voldoen.
- •Staking-receipt-tokens kunnen als digitale instrumenten of digitale grondstoffen kwalificeren wanneer ze een gedeponeerde digitale grondstof vertegenwoordigen die niet onder een beleggingsovereenkomst valt, zonder aanvullende financiële rechten te verlenen of de controle over het activum aan een emittent over te dragen.
- •Token-inkoopprogramma's op functionele netwerken vormen op zichzelf geen essentiële manageriale inspanningen, terwijl inkoopprogramma's op netwerken die nog niet functioneel zijn een aanmerking als beleggingsovereenkomst kunnen ondersteunen wanneer ze worden gepromoot als heteren van rendement of opbrengsten.
- •Het exploiteren van een secundaire markt maakt een handelsplatform niet automatisch tot promotor, en omdat de FAQ's standpunten van het personeel zijn in plaats van regels van de commissie, creëren ze geen nieuwe juridische verplichtingen en zijn ze gebaseerd op feiten en omstandigheden.
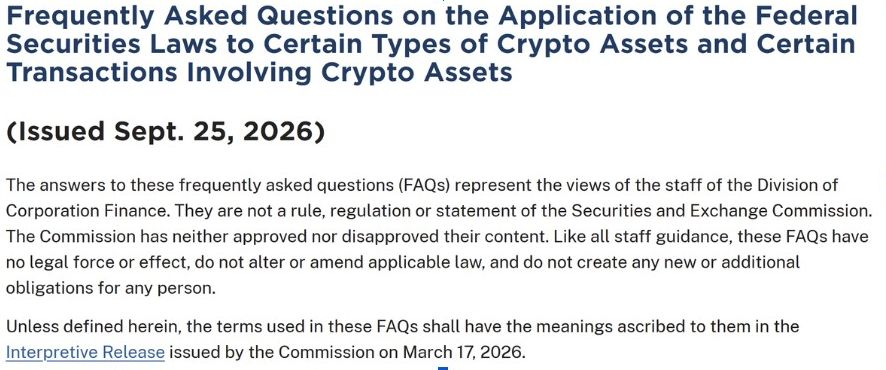
Het personeel van de Amerikaanse effectenwaakhond Securities and Exchange Commission (SEC) heeft nieuwe richtlijn uitgevaardigd over de toepassing van federale effectenwetgeving op bepaalde crypto-activa, waarin wordt uitgelegd wanneer specifieke activiteiten en tokens buiten de reikwijdte van de Howey-toets kunnen vallen, het kader dat wordt gebruikt om te bepalen of een transactie als beleggingsovereenkomst kwalificeert. Op grond van die toets, voortgekomen uit de uitspraak van het Amerikaanse Hooggerechtshof uit 1946 in SEC v. W.J. Howey Co., is een transactie een beleggingsovereenkomst wanneer deze een belegging van geld in een gemeenschappelijke onderneming inhoudt met een redelijke verwachting van winst die voortvloeit uit de inspanningen van anderen.
De veelgestelde vragen zijn gepubliceerd door de Division of Corporation Finance van de SEC en bouwen voort op de interpretatieve publicatie van de commissie van 17 maart. Het personeel benadrukte dat de FAQ's geen regels van de commissie zijn en geen nieuwe juridische verplichtingen creëren. De classificatie waarop ze betrekking hebben is van gewicht, omdat activa die als beleggingsovereenkomst worden aangemerkt onder het registratie- en informatieregime voor effecten de SEC vallen, terwijl activa buiten die definitie daarover het algemeen niet hoeven te voldoen.
Het document behandelt staking-receipt-tokens, token-inkoopprogramma's, marketinguitingen, netwerkontwikkeling en secundaire-handelsplatformen. Het richt zich op wanneer bepaalde transacties niet voldoen aan de elementen die worden gebruikt om een beleggingsovereenkomst te identificeren, en op wanneer die classificatie kan veranderen op basis van de structuur van een netwerk.
Functionele netwerken kunnen buiten de Howey-analyse vallen
SEC-personeel stelde dat bepaalde activiteiten op een functioneel cryptonetwerk geen essentiële manageriale inspanningen vormen. Denk hierbij aan het beveiligen, onderhouden, verbeteren of uitbreiden van het systeem nadat het functioneel is geworden. Onder de genoemde omstandigheden zouden beloftes om die diensten voort te zetten niet aan de Howey-toets voldoen.
Die functionele drempel loopt door het hele document heen en dient als scheidslijn voor de manier waarop het personeel kijkt naar staking-receipts, inkoopprogramma's en marketinguitingen. Het standpunt volgt op het augustusvoorstel van de commissie, Regulation Crypto Assets, dat betrekking had op beleggingsovereenkomsten met betrekking tot crypto-activa. De FAQ's gingen ook in op netwerken die zonder centrale partij opereren. Het personeel stelde dat uitingen van emittenten over dergelijke functionele systemen naar verwachting geen nieuwe beleggingsovereenkomst zouden creëren, omdat geen enkele persoon het systeem zodanig zou controleren dat deze het succes of falen ervan kan bepalen.
Staking-receipt-tokens krijgen helderdere classificatie
Het personeel stelde dat een staking-receipt-token onder bepaalde voorwaarden als digitaal instrument kan kwalificeren, en wel wanneer de token een digitaal grondstof vertegenwoordigt dat niet onder een beleggingsovereenkomst valt. In dat geval dient het receipt als bewijs van het eigendom van de houder van de gedeponeerde digitale grondstof. Het verstrekt geen aanvullende financiële rechten en draagt de controle over het gedeponeerde activum niet over aan de emittent.
Een staking-receipt-token kan in plaats daarvan als digitaal grondstof kwalificeren wanneer het wordt uitgegeven door een op protocol gebaseerde liquid staking-aanbieder. In dat scenario moet de waarde ervan gekoppeld zijn aan een functioneel cryptosysteem en aan marktvraag en -aanbod.
Inkoopprogramma's en marketing
Het personeel ging ook op token-inkoopprogramma's en stelde dat de behandeling ervan afhangt van het feit of een cryptonetwerk al dan niet al functioneel is. Een inkoopprogramma bij een functioneel netwerk zou op zichzelf geen essentiële manageriale inspanningen vormen. De analyse kan veranderen wanneer een netwerk nog niet functioneel is: een inkoopprogramma zou een aanmerking als beleggingsovereenkomst kunnen ondersteunen wanneer het wordt gepromoot als het genereren van rendement of opbrengsten voor tokenhouders.
Over marketing stelde het personeel dat het promoten van de bestaande bruikbaarheid van een netwerk doorgaans geen belofte van essentiële manageriale inspanningen vormt. Uitingen over mogelijke toekomstige functies kunnen vergelijkbaar worden behandeld wanneer ze geen winstverwachtingen bevorderen. Het personeel benadrukte echter dat elk geval afhangt van de specifieke feiten en omstandigheden.
Secundaire-handelsplatformen
Het personeel stelde verder dat het exploiteren van een secundaire markt een handelsplatform niet automatisch tot promotor maakt. Het platform moet nog steeds voldoen aan de definitie onder Rule 405 van de Securities Act.
Onder de Howey-toets blijft de analyse daarom verbonden aan de functionaliteit van het netwerk, beloftes van de emittent en winstverwachtingen voortvloeiend uit de manageriale inspanningen van anderen. Omdat de FAQ's standpunten van het personeel vertegenwoordigen in plaats van bindende regels, zal de praktische toepassing van deze standpunten afhangen van de feiten van elk afzonderlijk netwerk en aanbod — dezelfde feiten-en-omstandigheden-norm die het personeel in het hele document hanteerde.
Dit artikel is uitsluitend bedoeld voor informatieve doeleinden en vormt geen juridisch, financieel of beleggingsadvies.

