Rocket Lab gaat Iridium overnemen in een cash-and-stockdeal van $8 miljard
Belangrijkste punten
- •Het bod van Rocket Lab waardeert Iridium op $54 per aandeel, bestaande uit $27 in contanten en een variabel aantal Rocket Lab-aandelen.
- •Iridium haalde in het tweede kwartaal van 2026 72% van zijn omzet uit grotendeels terugkerende dienstverlening en rapporteerde 2,627 million factureerbare abonnees, een stijging van 6% op jaarbasis.
- •De overname zou de satellietconstellatie, het L-band-spectrum en het netwerk van meer dan 500 partners en klanten van Iridium toevoegen aan Rocket Lab.
- •Rocket Lab verwacht dat de hardware voor de eerste vlucht van Neutron in het vierde kwartaal van 2026 het lanceerplatform bereikt, terwijl de bedrijven de afronding van de fusie medio 2027 verwachten, afhankelijk van de vereiste goedkeuringen.
- •De aandeelhouders van Iridium stemmen volgens planning op 24 september 2026 over de transactie. De deal is daarnaast afhankelijk van goedkeuringen op het gebied van mededinging, buitenlandse investeringen en communicatie.
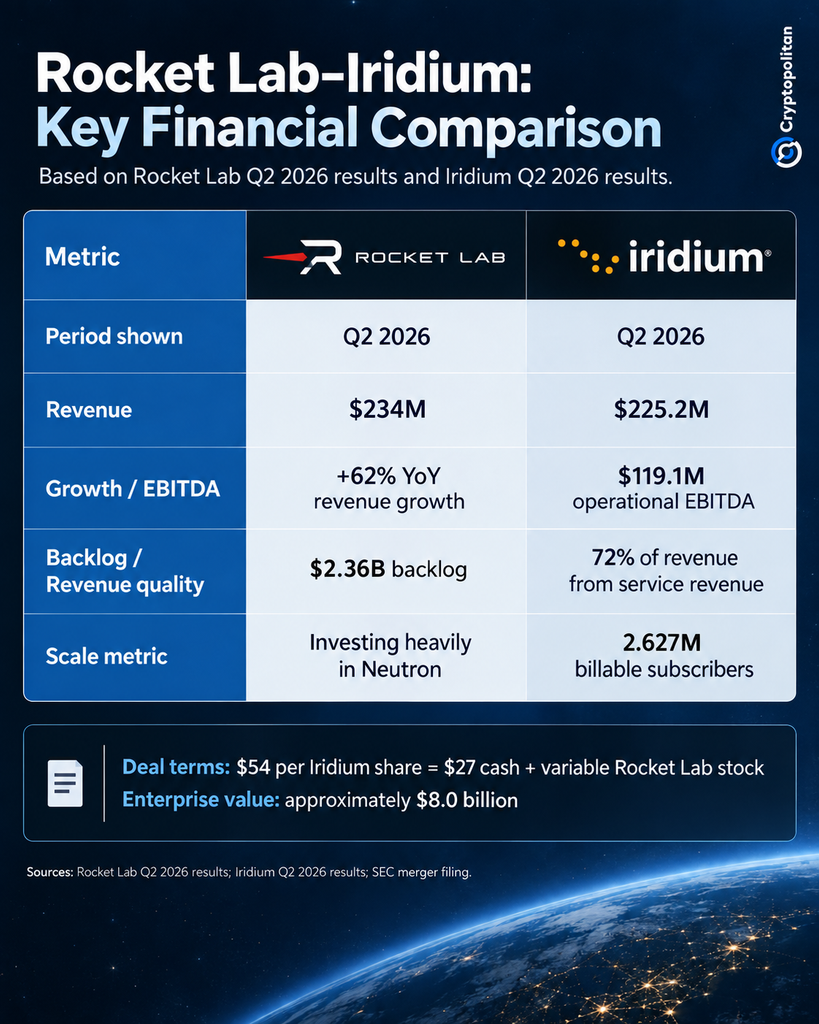
Rocket Lab (Nasdaq: RKLB) gaat Iridium Communications (Nasdaq: IRDM) overnemen in een cash-and-stocktransactie ter waarde van $8 miljard, oftewel $54 per aandeel van Iridium. De deal zou het op abonnementen gebaseerde satellietnetwerk van Iridium toevoegen aan de productie- en lanceeractiviteiten van Rocket Lab, waardoor een verticaal geïntegreerder ruimtevaartbedrijf met terugkerende inkomsten ontstaat.
Rocket Lab kondigde de transactie aan in een officiële update. De vergoeding van $54 per aandeel bestaat uit $27 in contanten en een variabel aantal Rocket Lab-aandelen.
Een netwerk dat kasstromen genereert naast de groei van Rocket Lab
Rocket Lab rapporteerde een recordomzet van $234 miljoen over het tweede fiscale kwartaal, een stijging van 62% ten opzichte van dezelfde periode een jaar eerder. Ook de orderportefeuille bereikte een record van $2.36 miljard, een groei op jaarbasis van 137%, volgens de resultaten over het tweede kwartaal van 2026 van het bedrijf.
Het bedrijf blijft zwaar investeren in Neutron, zijn herbruikbare raket voor middelzware ladingen. Rocket Lab verwacht nu dat de hardware voor de eerste vlucht van Neutron in het vierde kwartaal van 2026 het lanceerplatform zal bereiken, zonder zich vast te leggen op een daadwerkelijke lanceerdatum.
Iridium heeft een ander financieel profiel. In het tweede kwartaal van 2026 rapporteerde de satellietexploitant een omzet van $225.2 miljoen en een operationele EBITDA van $119.1 miljoen in zijn kwartaalresultaten. Iridium zei dat 72% van zijn omzet afkomstig was uit dienstverlening, die het bedrijf als grotendeels terugkerend beschouwt. Aan het einde van het kwartaal had het bedrijf 2,627 million factureerbare abonnees, een stijging van 6% ten opzichte van het voorgaande jaar.
De transactie zou daarmee de snelle groei en aanzienlijke orderportefeuille van Rocket Lab combineren met de winstgevendheid, abonnee-groei en terugkerende service-inkomsten van Iridium. Rocket Lab zou een bestaand netwerk dat kasstromen genereert overnemen in plaats van er een vanaf de grond op te bouwen.
Wat Iridium toevoegt
Rocket Lab neemt meer over dan alleen de al geïnstalleerde satellieten van Iridium. Het bedrijf brengt ook wereldwijd gesynchroniseerd L-band-spectrum, een satellietconstellatie in een lage baan om de aarde en toegang tot meer dan 500 partners en klanten wereldwijd in de maritieme, luchtvaart-, defensie- en overheidssectoren.
Dat klanten- en partnernetwerk zou Rocket Lab een bedrijfsmiddel geven waarover het momenteel niet beschikt. De Amerikaanse overheid blijft Iridiums grootste afzonderlijke klant en was in het tweede kwartaal goed voor bijna 17% van de service-inkomsten van het bedrijf. Iridium verwacht uiterlijk in maart 2027 een contract te ondertekenen voor een nieuwe Enhanced Mobile Satellite Service met de U.S. Space Force.
Rocket Lab zei dat het eigendom van het satellietnetwerk het gecombineerde bedrijf in staat zou stellen meer van de economische waarde van deze activiteit te behouden. In plaats van satellieten te bouwen en voor lanceringen afhankelijk te zijn van een ander bedrijf, zou de gefuseerde organisatie de meeste satellietsystemen intern kunnen ontwerpen, produceren, lanceren en exploiteren.
Vergelijking met SpaceX
De voorgestelde strategie heeft geleid tot vergelijkingen met SpaceX, hoewel de bedrijven verticale integratie op verschillende manieren nastreven. SpaceX bouwde zijn Starlink-netwerk vanaf nul op, terwijl Rocket Lab via de transactie met Iridium een bestaand netwerk en een bestaand klantenbestand probeert over te nemen.
Brian Gesuale, analist bij Raymond James, gaf Rocket Lab de beoordeling Outperform en stelde een koersdoel van $80 voor het bedrijf vast. Barron’s meldde dat Gesuale verwacht dat Rocket Lab tegen 2028 het break-evenpunt van de vrije kasstroom kan bereiken, mogelijk twee jaar eerder dan SpaceX. Hij wees ook op risico’s rond de ingebruikname van Neutron en de integratie van Iridium.
De bredere ruimtevaartmarkt zou de uitbreiding van Rocket Lab naar satellietdiensten kunnen ondersteunen. Het World Economic Forum schat dat de ruimtevaartindustrie tegen 2035 bijna $1.8 biljoen aan omzet kan genereren, naarmate de activiteit verschuift van eenmalige hardwareverkopen naar terugkerende diensten zoals connectiviteit, inlichtingen en monitoring. Iridium zou Rocket Lab toegang geven tot dat segment met hogere toegevoegde waarde.
Goedkeuring door aandeelhouders en toezichthouders nog vereist
De transactie heeft nog niet alle vereiste goedkeuringen van aandeelhouders en toezichthouders verkregen. De bijzondere aandeelhoudersvergadering van Iridium staat gepland voor 24 september 2026 en het bestuur beveelt unaniem aan dat aandeelhouders de deal goedkeuren. De bedrijven verwachten dat de fusie medio 2027 wordt afgerond, afhankelijk van goedkeuringen op het gebied van mededinging, buitenlandse investeringen en communicatie. De transactie wordt ook beschreven in de relevante SEC-filing.
De moeilijkere test zou na de afronding beginnen. Rocket Lab zou een overname van $8 miljard moeten integreren en tegelijkertijd Neutron en zijn bestaande lanceer- en ruimtevaartactiviteiten blijven financieren.
Een succesvolle integratie zou Rocket Lab een groot abonneebestand en een netwerk met terugkerende inkomsten geven, boven op zijn lanceer- en productieactiviteiten. Een moeizame integratie zou het bedrijf echter met aanzienlijk grotere financiële en operationele complexiteit kunnen opzadelen, net wanneer Neutron een van de veeleisendste ontwikkelingsfasen ingaat.

