Stijgende kosten van zorgverzekeringen ondermijnen stilletjes de loonstijgingen, zegt econoom
Belangrijkste punten
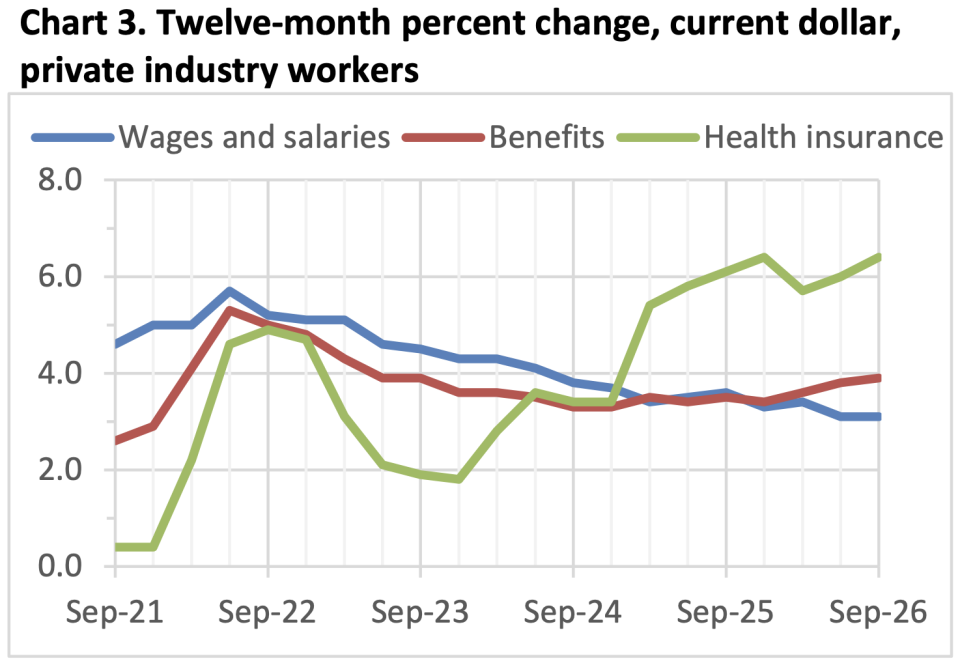
- •Lonen en salarissen stegen in het derde kwartaal met 3,1% op jaarbasis, terwijl de bijdragen van werkgevers aan zorgverzekeringen met 6,4% stegen—de snelste groei in twintig jaar.
- •Econoom Guy Berger schat dat als de bijdragen van werkgevers aan verzekeringen met 3% waren gegroeid, de loongroei vandaag ruwweg 0,2 tot 0,3 procentpunt hoger zou zijn.
- •De benchmarkpremies van de ACA stijgen in 2027 met 13% naar gemiddeld $704 per maand voor een 40-jarige in een tussenliggend plan, na een stijging van 26% in 2026.
- •Het aantal ACA-inschrijvingen daalde op jaarbasis met 12% naar circa 19,2 miljoen per februari, waarbij gezondere mensen afhaakten en een zieker overblijvend bestand de premies opdreef.
- •Verzekeraars trekken zich terug uit de ACA-marktplaats, met 31 vertrekken op staatsniveau tegenover slechts acht nieuwe toetredingen eind oktober, wat de keuzes voor consumenten beperkt.
De open inschrijfperiode voor zorgverzekeringen staat op het punt te beginnen, en veel Amerikanen krijgen mogelijk een schrikreactie wanneer ze zien hoeveel hun premies zullen stijgen. Maar de schade van stijgende verzekeringskosten reikt verder dan de gezinsbegroting: volgens één econoom ondermijnt deze stilletjes de loonstijgingen, waardoor werknemers geen grotere salarisverhogingen kunnen krijgen dan ze anders zouden ontvangen.
De kosten van zorgverzekeringen zijn uitgegroeid tot een belangrijk thema in de tussentijdse verkiezingen. Naast hogere benzineprijzen en energierekeningen hebben ze de zorgen van kiezers over de stijgende kosten van levensonderhoud aangewakkerd. Daarom zijn de indicatoren voor consumentenvertrouwen gedaald, ondanks aanhoudend stevige loonstijgingen en een arbeidsmarkt met volledige werkgelegenheid, nu de betaalbaarheid in het algemeen verslechtert.
Verse economische data illustreren waarom werknemers niet optimistisch zijn over meer loon. In het derde kwartaal stegen lonen en salarissen met 3,1% ten opzichte van een jaar eerder, volgens de employment cost index die vrijdag door het Bureau of Labor Statistics werd gepubliceerd. De index omvat zowel cashbetalingen als secundaire arbeidsvoorwaarden, waardoor de twee onderdelen van de totale beloning naast elkaar zichtbaar worden.
Tegelijkertijd sprongen de bijdragen van werkgevers aan zorgverzekeringen met 6,4%, even snel als het hoogste tempo in twintig jaar, volgens Guy Berger, senior fellow bij het Burning Glass Institute. In een Substack-post berekende hij dat als de bijdragen van werkgevers in plaats daarvan met 3% waren gegroeid—het tempo van enkele jaren geleden—de loongroei vandaag ongeveer 0,2 tot 0,3 procentpunt hoger zou zijn.
"Dat is niet veel, maar ook niets," schreef Berger.
Zelfs die kleine vooruitgang zou een wezenlijk verschil kunnen maken in een tijd waarin veel Amerikanen hun toevlucht nemen tot koop-nu, betaal-later-regelingen om benodigdheden te kopen.
Berger voegde eraan toe dat de data de druk waaronder werknemers staan waarschijnlijk onderschat, omdat de bijdragen van werkgevers mogelijk niet gelijke tred houden met de kosten van zorgverzekeringen. "Met andere woorden, werknemers betalen een groter deel van de premies," legde hij uit. Bovendien dekken de plannen zelf minder, waardoor werknemers meer kosten uit eigen zak moeten betalen, zei hij.
Amerikanen die via hun werkgever een zorgverzekering hebben, zijn niet de enigen die de pijn voelen. Werkgeversplannen zijn de meest voorkomende bron van ziektekostenverzekering voor Amerikanen op arbeidbare leeftijd, dus die druk raakt een breed deel van de huishoudens. Ook de kosten van dekking via Affordable Care Act-plannen, die vooral dienen voor mensen die zelf een verzekering kopen, zijn sterk gestegen.
De premies zullen in 2027 met 13% stijgen, volgens de non-profit onderzoeksorganisatie voor gezondheid KFF, die zich baseerde op vrijdag vrijgegeven federale data. Dat is de grootste stijging sinds 2018, na een sprong van 26% in 2026. De nieuwste verhoging betekent een gemiddelde maandpremie van $704 voor een 40-jarige die een tussenliggend Obamacare-plan koopt; dergelijke "benchmark"-premies waren $624 in 2026 en $497 in 2025.
Hoewel de uitgaven aan medicijnen en ziekenhuiszorg stijgen, staat de ACA-markt sinds 2025 onder bijzondere druk, omdat het Congres de versterkte subsidies die tijdens de pandemie zijn ingevoerd niet heeft verlengd. Die versterkte subsidies verlaagden de premies die inschrijvenden betaalden en breidden de toegang tot financiële hulp uit tot huishoudens die daarvoor niet in aanmerking kwamen.
Als gevolg daarvan zijn de ACA-inschrijvingen met miljoenen gedaald, nu mensen afzagen van hogere premiekosten. Aangezien de meesten die afhaakten gezonder waren, zijn de overgebleven deelnemers doorgaans zieker en drijven zij de premies op. In februari was het aantal inschrijvingen in ACA-plannen met 12% gedaald ten opzichte van een jaar eerder—naar ongeveer 19,2 miljoen mensen—and de sector heeft aangegeven dat sindsdien meer mensen zijn uitgeschreven.
Ondertussen besluiten verzekeraars niet deel te nemen aan de ACA-marktplaats, wat de keuzemogelijkheden voor consumenten beperkt. Volgens KFF waren er eind oktober 31 vertrekken van verzekeraars op staatsniveau, tegenover acht toetredingen.
"Vooruitkijkend naar 2027 hebben verschillende verzekeraars gezegd dat zij verwachten dat de markt zal blijven verslechteren als voortdurend gevolg van het aflopen van de versterkte premiekortingen," aldus KFF vrijdag. "Sommige inschrijvenden die in 2026 een verzekering konden behouden, kunnen mogelijk niet langer de eindjes aan elkaar knopen."
Aan de werkgeverskant zullen toekomstige publicaties van de employment cost index laten zien of de kosten van secundaire arbeidsvoorwaarden de lonen blijven ontgroeien; aan de ACA-kant zal de nu lopende open inschrijfperiode laten zien hoeveel dekking—en keuze—in 2027 overblijft.
Dit verhaal is oorspronkelijk verschenen op Fortune.com.

