Remita gaat verder dan betalingen met lancering van super fintech-app tijdens Nigeria Fintech Week
Belangrijkste punten
- •Remita lanceerde zijn alles-in-één mobiele app tijdens de Nigeria Fintech Week, waarmee een strategische verschuiving wordt gemarkeerd van back-end betalingsverwerking naar de consumentenmarkt voor financiële diensten.
- •Met de app kunnen gebruikers bankrekeningen van meerdere instellingen op één plek bekijken en beheren, waarmee accountaggregatie die voorheen voorbehouden was aan organisaties nu beschikbaar komt voor gewone consumenten.
- •Via een partnerschap met PAPSS, het grensoverschrijdende netwerk ontwikkeld door Afreximbank met het AfCFTA-secretariaat, maakt de app overboekingen van Nigeriaanse bankrekeningen naar elke Afrikaanse bankrekening in lokale valuta's mogelijk.
- •Het platform integreert een Loans Market voor realtime vergelijking van leningsaanbiedingen, beleggingsopties in aandelen en staatsobligaties, en AI-gestuurde budgetbewaking, meldingen en terugkerende betalingen.
- •Remita verwerkt momenteel jaarlijks meer dan 100 biljoen, grotendeels uit zakelijke betalingen, en de app heeft al duizenden bètagebruikers getrokken zonder enige advertentie- of promotie-uitgaven.
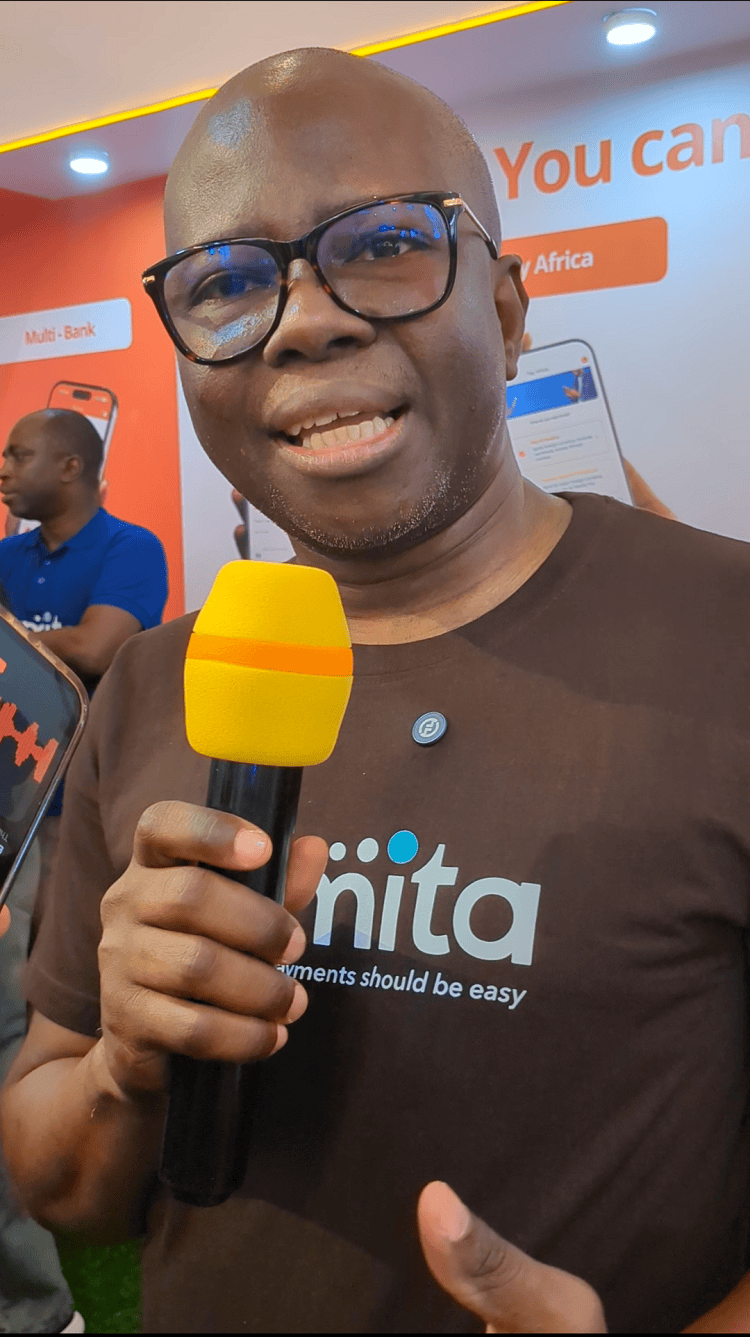
Het Nigeriaanse betalingsplatform Remita heeft een alles-in-één mobiele applicatie gelanceerd, waarmee het een strategische verschuiving markeert van puur betalingsverwerking naar een alomvattend platform voor financiële oplossingen. Het bedrijf kondigde het product aan tijdens de lopende Nigeria Fintech Week, de jaarlijkse branchebijeenkomst die toezichthouders, banken en startups uit het hele land trekt, en omschrijft de nieuwe app als een knooppunt voor financiële diensten.
Volgens Remita gaat de app veel verder dan betalingen. Gebruikers kunnen aandelen kopen, leningen afsluiten, nutsbetalingen doen, staatsobligaties aanschaffen en overboekingen en transacties uitvoeren van Nigeria naar verschillende Afrikaanse landen, naast tal van andere functies. Het platform stelt gebruikers ook in staat om meerdere fintech-apps te beheren vanuit de app zelf, waardoor het een echt alles-in-één aanbod is.
Tijdens de lancering zei Remita's managing director Deremi Atanda dat deze ontwikkeling de volgende stap van het bedrijf laat zien en zijn oplossing naar de wereld brengt.
"De meerderheid van de mensen die de afgelopen jaren met ons heeft gewerkt, kent ons via de webversie, maar vandaag presenteren we met plezier de Remita Mobile App, en dat is de volgende evolutie van de Remita-ervaring. We stappen gedurfd de consumentenmarkt op, en dit gaat veel verder dan betalingen. Dit gaat veel verder dan betalingen. Dit is een transformatie van levensstijl. Dit is de uitbreiding van de toegang tot financiële diensten. Dit is gemak," aldus de managing director.
De consumentenkoers marke een opmerkelijke wending voor een bedrijf wiens betalingsinfrastructuur al lang op de achtergrond werkt van het Nigeriaanse bedrijfsleven en de overheid, waaronder incasseringen onder de Treasury Single Account van de federale overheid. De app komt bovendien terecht in een van Afrika's meest competitieve consumenten-fintechmarkten, waar apps zoals OPay, Moniepoint en PalmPay grote gebruikersbases hebben opgebouwd rond mobiele betalingen en zich hebben uitgebreid naar krediet en andere diensten.\n## Een product van twee decennia
Atanda zei dat de app het product is van twintig jaar gewone mensen helpen met betalingen en daarbij leren wat mensen willen. Na twee decennia waarin het bedrijf zijn eigen toezichthouder tot zijn klanten rekende, is Remita volwassen geworden, veerkracht opgebouwd en het inzicht in de markt ontwikkeld dat nodig is om consumenten direct te bedienen, aldus Atanda. Het resultaat is, zo voegde hij toe, een product dat verandert hoe mensen hun financiën beheren.
"En het eerste ervan is, voor het eerst op schaal, wat organisaties of ondernemingen meemaken—in staat zijn om al je bankrekeningen in één app te zien. Dat is het eerste. Dat elke Nigerian, ongeacht waar hij of zij bankiert of geld aanhoudt, zijn of haar geld vanaf één plek kan gaan beheren," zei hij.
Accountaggregatie op die schaal raakt aan een langstaand beleidsprioriteit in Nigeria, waar de centrale bank al meer dan een decennium strategieën voor financiële inclusie promoot om meer volwassenen naar het formele financiële stelsel te brengen.
Hij merkte op dat deze mogelijkheid voorheen alleen voor organisaties beschikbaar was, totdat Remita deze toegankelijk maakte voor de gewone man. Deze prestatie, zei hij, was mogelijk gemaakt door partnerschappen met financiële instellingen, en voegde eraan toe dat het bedrijf zijn succes dankt aan het grote vertrouwen en geloof van het financiële ecosysteem.
"Ongeacht bij welke bank je rekeningen staan, je kunt ze zien, je saldi in de gaten houden en transacties uitvoeren. Het vertegenwoordigt de samenwerking van de hele industrie. En we zeggen tegen onszelf: terwijl anderen innen rond producten, innoveren wij het ecosysteem: iedereen samenbrengen om ervoor te zorgen dat de belangen van de klanten worden gediend," zei hij.
Krediet, beleggingen en rekeningen op één plek
Zodra gebruikers hun geld vanaf één plek kunnen beheren, kunnen ze meer dan alleen betalingen doen. De nieuwe mobiele app zal krediet democratiseren door gebruikers toegang te geven tot verschillende leningplatforms en hen in staat te stellen aanbiedingen in realtime te vergelijken via de Loans Market-functie. Op hun beurt krijgen leningplatforms de mogelijkheid om gebruikers nauwkeurig te beoordelen via één enkel platform.
De app biedt gebruikers ook een plek om te beleggen in aandelen, rekeningen te betalen en vliegtickets te kopen vanuit verschillende rekeningen op één plek.
"Dus je hoeft niet tussen verschillende apps te springen. Je kunt je verschillende bankrekeningen gebruiken om verschillende doelen te bereiken vanuit dezelfde plek. Dat is een van de dingen die wij financieel beheer in een doosje noemen," aldus de managing director.
Pan-Afrikaanse overboekingen via PAPSS
Naast lokale betalingen maakt de Remita-app overboekingen naar elke Afrikaanse bankrekening mogelijk. Deze mogelijkheid is gebouwd in samenwerking met het Pan-African Payment and Settlement System (PAPSS), het grensoverschrijdende betalingsnetwerk ontwikkeld door Africa Export-Import Bank (Afreximbank) in samenwerking met het secretariaat van de African Continental Free Trade Area (AfCFTA) om betalingen tussen Afrikaanse landen in lokale valuta's af te wikkelen. Vanuit de app kunnen gebruikers veilig elke lokale bankrekening debiteren, op basis van hun bestaande relaties met hun banken, en geld overmaken naar iedereen in Afrika.
AI-gestuurd geldbeheer
Remita positioneert de app ook als instrument voor intelligent geldbeheer. Met behulp van kunstmatige intelligentie kan de app budgetten en uitgaven bijhouden, signalen en meldingen geven en actiepunten aanreiken na intelligente analyse van trends. Gebruikers kunnen terugkerende betalingen instellen naar verschillende rekeningen en wallets, waardoor fysieke herinneringen overbodig worden, terwijl gebruikers die achterlopen op die betalingen intelligent advies krijgen dat hun eerdere perioden vergelijkt met de huidige.
"Dus wat we zeggen is: financiële diensten vanaf één plek. Gebruikmakend van de kracht van partnerschap in het ecosysteem, van het vertrouwen dat we door de jaren heen hebben opgebouwd, en ervoor zorgend dat financiële en economische inclus werkelijkheid wordt, een dagelijkse realiteit voor gewone Nigerianen," aldus Atanda.
Gericht op groei
Het bedrijf verwerkt momenteel jaarlijks meer dan 100 biljoen, grotendeels gedreven door zakelijke betalingen, aldus Atanda, die zei dat die transactiewaarde nu zal toenemen nu Remita de consumentenmarkt betreedt.
"We verwachten dat we in de komende zes maanden aanzienlijke adoptie zullen zien in termen van transacties, niet alleen directe overboekingen lokaal, maar ook Pan-Afrikaanse transacties. We zien ook adoptie die diensten zal aanjagen waar mensen voorheen niet van wisten dat ze er nu eenvoudig toegang toe hebben. Eén daarvan zal micro-pensioen zijn. Een andere zal krediet zijn voor mensen die al geverifieerd zijn. Veel mensen hebben nog steeds moeite om eenvoudig toegang te krijgen tot krediet, maar dankzij toegang tot de intelligentie van je data maakt Remita krediet beschikbaar voor gewone Nigerianen overal," zei hij.
De app bevindt zich al enige tijd in de bètafase en heeft al duizenden vroege gebruikers getrokken, ondanks dat het bedrijf geen advertenties of promoties heeft gedraaid, merkte Atanda op. Zonder marketingbudget achter die vroege cijfers zal de manier waarop de app zijn bètabasis omzet in blijvend mainstream gebruik een vroege maatstaf zijn voor de vraag of zijn ecosysteemgerichte aanpak het naar de alledaagse consumentenfinanciën kan dragen.

