Stablecoins Financieren Hypotheken Eenmaal en Worden Tweemaal Geleend
Belangrijkste punten
- •RWA.xyz rapporteerde het beheerde vermogen van PRIME op $534 miljoen per 4 november, en volgde waar de tokens zich bevinden, maar niet de schuld die erop is geleend.
- •De financieringsketen werkt met twee lagen: Figure Lending versterkt HELOC-batches aan zijn Prime-marktplaats om zijn YLDS-stablecoin te lenen en draait de pool in minder dan een maand om, terwijl PRIME-houders afzonderlijk USDC of PYUSD tegen hun tokens kunnen lenen op Morpho en Kamino.
- •Ongeveer 61,5% van het PRIME-aanbod — circa $245 miljoen op Morpho en $84 miljoen op Kamino — lag op het snapshotmoment in leencontracten, een distributiecijfer dat niet laat zien hoeveel schuld erop rust.
- •PRIME's 30-daagse netto APY was 6,1% op het snapshotmoment, en Hastra heeft zijn eerdere blended-yieldmodel vervangen door een op gebruik gebaseerde HELOC+-rente minus een jaarlijkse vergoeding van 0,50%.
- •De liquidatie-loan-to-value van de PRIME/PYUSD-markt staat op 86%, en de oracle van de markt prijst PRIME via zijn wisselkoers tot wYLDS in plaats van via een secundaire marktprijs.
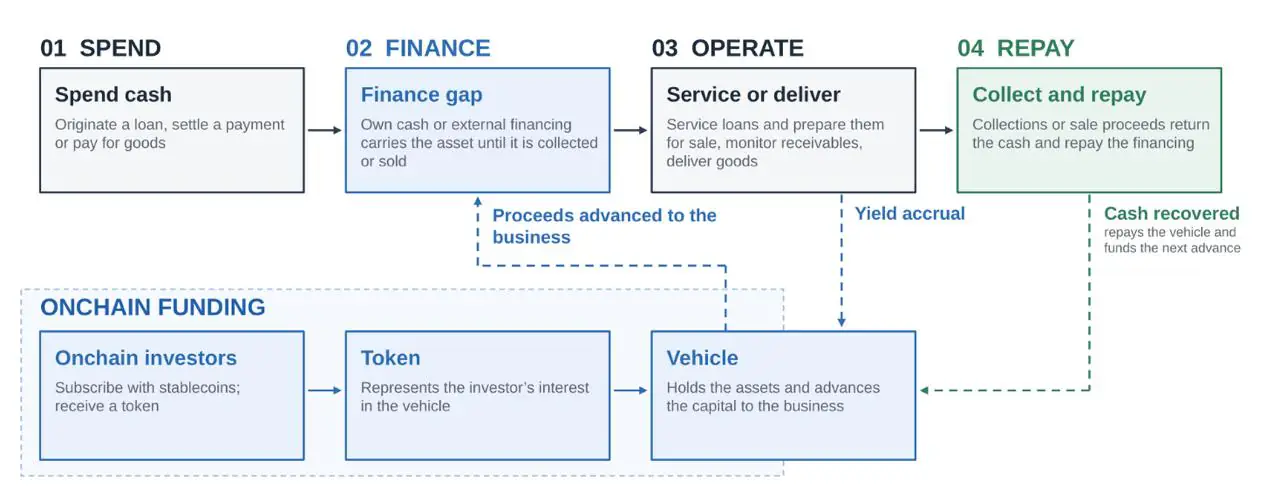
Een casestudy gepubliceerd door RWA.xyz, een dataprovider die getokeniseerde reële activa volgt, op 9 november schat het beheerde vermogen van PRIME, een rendementsdragende token uitgegeven door Hastra, op $534 miljoen per 4 november en registreert waar de tokens zich bevinden. Het registreert niet de schuld die erbovenop is gestapeld, en precies dat gat is het verhaal: een financieringsketen waarin stablecoins woningkredieten eenmaal financieren en daarna een tweede keer kunnen worden geleend. De keten is relevant omdat het crypto-native dollarliquiditeit naar Amerikaanse consumentenleningen leidt en vervolgens het ontvangstbewijs van die leningen terug naar cryptomarkten laat keren als leenbaar onderpand.
Schulden Eén: Figures Warehouse-lening
Een revolving krediet op woningoverwaarde, of HELOC, stelt een huiseigenaar in staat geld op te nemen tegen de waarde van zijn woning. De initiator financiert die opname op dag één en krijgt zijn geld pas terug wanneer de lening aan een belegger wordt verkocht of in een securitisatie wordt verpakt. Warehouse-financiering, de standaard kortlopende brug voor leninginitiators, overbrugt het gat daartussen.
RWA.xyz schat Figures houdperiode op minder dan een maand. Figure Lending versterkt een batch HELOC's aan zijn Prime-marktplaats — voorheen Democratized Prime genaamd — leent YLDS, Figures bij de SEC geregistreerde rendementsdragende stablecoin, eruit, verkoopt de leningen, lost de pool af en begint opnieuw. De huiseigenaren aan de andere kant lossen over jaren af; het geld van de pool draait om in weken. PRIME's rendement komt voort uit die korte cyclus, niet uit de lange.
Hastra's token bereikt die pool via twee wrappers. Een belegger op Ethereum wisselt USDC, Circle's stablecoin, om voor wYLDS, waarvan de reserves volgens Hastra bestaan uit YLDS die direct wordt aangehouden of is uitgezet in Figures Prime-pools, staked vervolgens de wYLDS en ontvangt PRIME, een rendementsdragend ontvangstbewijs voor de gestakte positie. Prime met een kleine letter is Figures marktplaats; PRIME met hoofdletters is Hastra's token. De naamgeving is onhandig, maar de rollen zijn duidelijk onderscheiden.
Die keten bepaalt ook wat de houder bezit. Figures Prime-financieringsvoorwaarden plaatsen hypotheekgerelateerd onderpand in trust- en agentschapsconstructies voor de kredietverstrekkers van de pool, en stellen dat onderpand geen garantie voor terugbetaling is en liquidatieopbrengsten kunnen tekortschieten. De vordering van een PRIME-houder loopt via Hastra's wrapper- en pooldocumenten voordat die voorwaarden van toepassing zijn, en daarom moet de juridische claim achter een token afzonderlijk van het referentieactivum worden gelezen. PRIME is een positie in een financieringspool, geen pandrecht op een huis.
Schulden Twee: De Lening van de Houder
Morpho's PRIME-casestudy beschrijft de tweede stap: een houder deponeert PRIME als onderpand en leent USDC of PYUSD, PayPal's stablecoin, van stablecoin-aanbieders, terwijl de versterkte PRIME zijn variabele rendement blijft oplopen. Morpho en Kamino, de on-chain leenprotocollen die deze PRIME-markten hosten, koppelen stablecoin-aanbieders aan leners die onderpand aanbieden. DefiLlama's onderzoeksnote over de Sentora PRIME-kluis, een samengestelde on-chain kluis rond getokeniseerde reële activa, stelt de liquidatie-loan-to-value van de PRIME/PYUSD-markt op 86% en zegt dat de oracle van de markt PRIME prijst via zijn wisselkoers tot wYLDS in plaats van via een handelsprijs. De positie is daardoor afgeschermd van secundaire marktschommelingen in PRIME, maar wel blootgesteld aan de peg van PYUSD zelf.
Niets in die lening raakt Figure. Volgens Morpho's liquidatieregels wordt een positie geliquideerd wanneer de schuld de drempel overschrijdt die door de LLTV en de onderpandwaardering van de markt wordt vastgesteld. Rente loopt op de geleende stablecoins elk block op, dus een houder die dicht bij de limiet leent en de positie laat staan, drijft vanzelf richting liquidatie op zijn eigen schuld, zelfs als elke HELOC in Figures pool naar behoren wordt terugbetaald.
De twee schuldlagen, naast elkaar:
| Schulden Eén | Schulden Twee | |
|---|---|---|
| Lener | Figure Lending | De PRIME-houder |
| Kredietverstrekker | Figures Prime-pool (YLDS-aanbieders) | Morpho- of Kamino-stablecoin-aanbieders |
| Onderpand | Versterkte HELOC's | PRIME-tokens |
| Looptijd | Minder dan een maand per batch | Open-eindig; rente loopt continu op |
| Terugbetaald door | Opbrengsten uit leningverkoop | De houder, of liquidatie |
| Verlies treft | Poolkredietverstrekkers, via PRIME-houders | Eerst de houder; aanbieders bij slechte schuld |
Wat het Rendement Is, en Wat Lenen Tegen het Kost
De 30-daagse netto APY van de casestudy op het snapshotmoment was 6,1%. Dat getal hoort bij begin november. Hastra's rentedocumentatie zegt dat het eerdere blended-yieldmodel is vervangen door een HELOC+-rente die meebeweegt met het gebruik — dat wil zeggen hoeveel van de poolaanbieding Figure op een gegeven moment daadwerkelijk leent — minus een jaarlijkse Hastra-vergoeding van 0,50%. Als Figure meer van de pool aantrekt, stijgt de rente; als leningen worden verkocht en kapitaal stil ligt, daalt ze.
Een houder die tegen PRIME leent om meer PRIME te kopen — een praktijk die in DeFi-markten bekend staat als looping — gokt op de spread tussen die bewegende rente en de Morpho-leenrente, die ook meebeweegt met het gebruik aan de stablecoin-kant. De rekenkunde is eenvoudig en genadeloos.
Eén omwenteling van hefboomwerking, in ronde getallen: $1.000 aan PRIME, $500 geleend en opnieuw belegd, $1.500 aan blootstelling. Bij een activarente van 6% verdient de positie $90; bij een leenrente van 5% betaalt ze $25 — netto $65 tegenover $60 zonder hefboom. Verhoog de leenrente naar 8% en het netto bedrag daalt naar $50, onder het onhefboomde rendement.
De rentes zijn indicatief, gekozen dicht bij het november-snapshot, geen PRIME- of Morpho-offertes, en gaan uit van één jaar, vlakke prijzen, en geen kosten, samensamengestelde rente, belastingen of liquidatieverliezen.
Vijf procentpunten extra rendement op een inleg van $1.000 koopt een open-eindige verplichting en een liquidatiedrempel. Of die handel het waard is, hangt af van twee rentes die geen van beide partijen beheerst.
Waarom 61,5% Geen Hefboomcijfer Is
Het meten van hefboomwerking vereist twee getallen op hetzelfde moment: versterkt onderpand en de schuld die erop is getrokken. De casestudy levert het eerste. Op het snapshotmoment van 4 november hield Morpho circa $245 miljoen aan PRIME en Kamino $84 miljoen, wat RWA.xyz rapporteert als 61,5% van het beheerde vermogen.
Zes van elke tien PRIME-tokens lagen in een leencontract. Dat is een distributiefeit. Het zegt niets over hoeveel van die tokens met een lening erop, hoe groot elke lening was, of of de geleende stablecoins naar meer PRIME, naar een ander protocol of terug naar een bankrekening zijn gegaan. Een houder die PRIME op Morpho parkeert zonder te lenen, wordt identiek geteld aan één die tot de limiet van 86% leent.
Twee samenhangende fouten volgen uit hetzelfde cijfer. Het optellen van de Morpho- en Kamino-saldi bij de $534 miljoen zou tot dubbeltelling leiden: een token dat naar een leencontract wordt verplaatst, is hetzelfde token, en het versterken ervan creëert geen nieuw kapitaal. Het lezen van $534 miljoen als HELOC-volume dat in de periode is ontstaan, verwart de omvang van het product met de activiteit die het financiert; Figures pool draait in minder dan een maand om, dus dezelfde dollars financieren veel batches.
De schuldkant is niet geheim. Morpho's marktpagina's tonen de totale leningen, het gebruik en de lenerslijst voor elke PRIME-markt, en Kamino publiceert equivalente gegevens, zodat een lezer beide kanten op één tijdstip kan vergelijken. De casestudy deed dat niet. Tot iemand dat doet, moet 61,5% worden geciteerd als waar de tokens zich bevinden, niet als hoeveel erop wordt geleend.
Het Getal Dat het Rapport Weglaat
RWA.xyz heeft een werkend kanaal gedocumenteerd: stablecoins financieren Figures warehouse, Figure draait de warehouse binnen een maand om, en het ontvangstbewijstoken kan elders als onderpand worden aangeboden. Wat het niet heeft gedocumenteerd, is het ene getal dat die beschrijving tot een risicobeoordeling zou maken: de openstaande stablecoinschuld tegen PRIME, genomen op dezelfde dag als de $534 miljoen. Zonder die tekst kijken lezers naar één leningportefeuille en gissen naar de tweede.

