Oorlogsgedreven volatiliteit en economische tegenwind drukten op de Filipijnse financiële markten in het tweede kwartaal
Belangrijkste punten
- •De PSEi sloot het tweede kwartaal af op 6.037,17, 1,48% hoger dan het voorgaande kwartaal maar 5,15% lager dan de slotstand van 6.364,94 een jaar eerder.
- •De peso eindigde juni op P61,36 per dollar en bereikte in het kwartaal zeven keer recorddieptepunten, tegen een slotstand van P56,33 een jaar eerder.
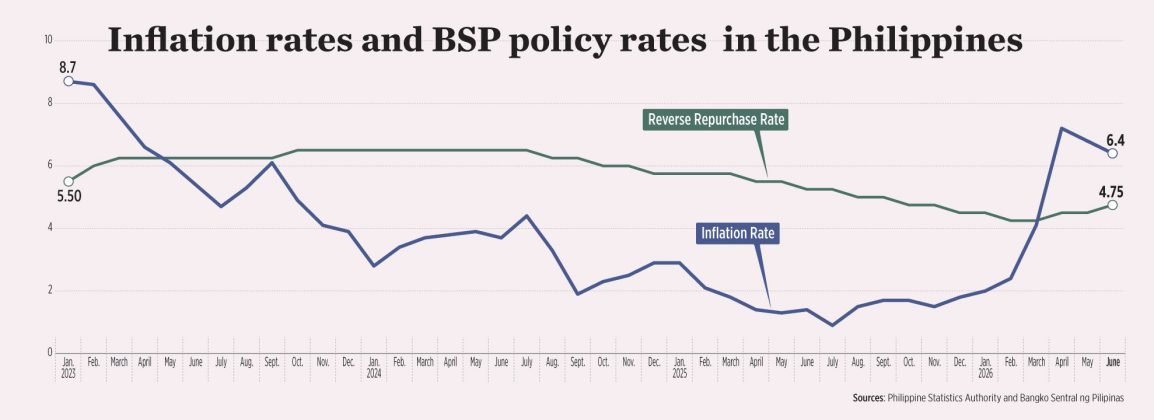
- •De BSP verhoogde haar streefrente voor reverse repurchase-overeenkomsten in het tweede kwartaal cumulatief met 50 basispunten naar 4,75% en voerde in augustus nog een verhoging naar 5% door.
- •De headline-inflatie bereikte in april een hoogtepunt van drie jaar met 7,% voordat ze in juni zakte naar 6,4%, ruim boven de comfortzone van 2%-4% van de BSP.
- •Chinabank Research schatte dat de BSP in de eerste helft van het jaar ongeveer $5,6 miljard aan valutainterventies uitgaf, meer dan het dubbele van de circa $2,5 miljard in heel 2025.
De Filipijnse financiële markten stonden het tweede kwartaal onder aanhoudende druk, gehinderd door volatiliteit als gevolg van de oorlog in het Midden-Oosten en een somber sentiment door binnenlandse macro-economische uitdagingen, terwijl de verwachting van een omgeving met langdurig hoge rente de vooruitzichten verder vertroebelde.
De marktleidende Philippine Stock Exchange index (PSEi), de belangrijkste graadmeter voor Filipijnse aandelen, sloot 30 juni af op 6.037,17, een daling ten opzichte van 6.364,94 een jaar eerder. De peso sloot eind juni af op P61,36 tegen de dollar, een scherpe verzwakking ten opzichte van de slotstand van P56,33 op 30 juni 2025. Ondertussen waren de rendementen op kortlopende staatsobligaties eind juni grotendeels lager dan een jaar eerder, terwijl looptijden in het middensegment en aan de lange kant hogere rendementen opleverden.
De financiële markten presteerden in het tweede kwartaal slechter dan in zowel het voorgaande kwartaal als het voorgaande jaar doordat het beleggerssentiment verslechterde door de situatie in het Midden-Oosten, die de inflatie heeft opgedreven, aldus Chinabank Research in een notitie.
"De Filipijnen waren bijzonder kwetsbaar voor de energiecrisis gezien de sterke afhankelijkheid van geïmporteerde olie", aldus de notitie. "De marktvolatiliteit in het kwartaal werd primair gedreven door ontwikkelingen in het conflict in het Midden-Oosten."
Als reactie hierop schakelde de Bangko Sentral ng Pilipinas (BSP) in april over op een verkrappingscyclus, een stap die de obligatierendementen opdreef en druk zette op aandelenwaarderingen. Het conflict in het Midden-Oosten leidde ook tot een vlucht naar veilige havens zoals de Amerikaanse dollar, en Chinabank Research stelde dat de renteverhogingen van de BSP slechts beperkte steun boden aan de peso te midden van aanhoudende externe tegenwind.
De BSP verhoogde de referentieleningkosten in het tweede kwartaal cumulatief met 50 basispunten (bps), via verhogingen van 25 bps in respectievelijk april en juni, waarmee de streefrente voor reverse repurchase-overeenkomsten op 4,75% kwam. Die streefrente is het belangrijkste beleidsinstrument van de BSP dat de leenkosten in de hele economie verankert. In augustus volgde nog een verhoging van 25 bps, waarmee de hoofdrente op 5% kwam.
De verkrapping vond plaats toen de headline-inflatie in april een hoogtepunt van drie jaar bereikte met 7,2%, aangedreven door de impact van de olieschok als gevolg van de oorlog in het Midden-Oosten op de consumentenprijzen. De prijsgroei vertraagde vervolgens naar 6,8% in mei en 6,4% in juni, al bleven deze ruim boven de streefwaarde van 3% van de BSP en diens comfortzone van 2%-4%.
Chinabank Research stelde dat zorgen over stagflatie ook op het marktsentiment drukten. "Tegelijkertijd namen de groeizorgen toe doordat de energiecrisis de economische impact van het flood control-schandaal verergerde."
De groei van het Filipijnse bruto binnenlands product (bbp) vertraagde in de periode april-juni naar een naoorlogs dieptepunt van 2,3%, van 5,4% in hetzelfde kwartaal een jaar eerder en 2,8% in het eerste kwartaal Over de eerste helft van het jaar bedroeg de bbp-groei gemiddeld 2,6%, onder de jaardoelstelling van de overheid van 3,5%-4,5%.
April Lynn L. Tan, Chief Investor Relations and Corporate Strategy en Chief Equity Strategist bij COL Financial Group, zei dat de markten de stijging van begin dit jaar, toen buitenlandse kapitaalstromen zich naar opkomende markten diversifieerden, omkeerden nadat de oorlog was uitgebroken.
"Vorig jaar hadden we in het tweede kwartaal bovendien zorgen over de tarieven van Trump en het flood control-schandaal (wat leidde tot teleurstellende bbp-groei doordat de overheidsbestedingen opdroogden), dus deed de markt het ook toen niet goed", voegde ze toe.
Jonathan L. Ravelas, Senior Adviser bij Reyes Tacandong & Co., karakteriseerde het tweede kwartaal als een aanpassingsperiode in plaats van een crisis. "De economie groeit nog steeds, het bankwezen is solide en de binnenlandse vraag houdt stand", zei hij.
Peso
De peso sloot in de periode april-juni zeven keer op recorddieptepunten te midden van escalerende vijandelijkheden in de Golfregio. Een zwakkere peso verhoogt de pesoprijs van in dollars geprijsde import, waaronder de olie waarvan het land sterk afhankelijk is. Ten opzichte van het voorgaande kwartaal daalde de munt met 61,2 centavos vanaf de slotstand van P60,748 op 31 maart. Op jaarbasis verloor de peso P5,03 vanaf de slotstand van P56,33 op 30 juni 2025.
Analisten zeiden dat de BSP in het tweede kwartaal vaker ingreep op de valutamarkt (FX) nu de peso nieuwe dieptepunten testte, onder druk van de sterkte van de dollar en zorgen over oorlogsgerelateerde inflatie en verkrapping.
"De BSP heeft de frequentie en omvang van haar spotmarktinterventies aanzienlijk vergroot om snelle valutadalingen te beteugelen, wat dagelijkse volatiliteit wist af te vlakken maar de brede dominantie van de Amerikaanse dollar niet volledig kon keren", zei Luis A. Limlingan, Head of Sales bij Regina Capital Development Corp.
"Nu de bruto internationale reserves zijn teruggebracht tot meerjaredieptepunten, zou de BSP kunnen overschakelen op beleidsrenteaanpassingen en liquiditeitsbeheer in plaats van uitsluitend te vertrouwen op directe reserveverkopingen om de peso te verdedigen", voegde hij toe.
Chinabank Research schatte dat in het tweede kwartaal ongeveer $1,2 miljard aan reserves werd ingezet ter ondersteuning van de peso, waarmee de totale interventie in de eerste helft van het jaar op $5,6 miljard kwam, meer dan het dubbele van de circa $2,5 miljard die in heel 2025 werd gebruikt.
"De BSP maakt de frequentie of omvang van haar valutainterventies niet openbaar bekend, waardoor het moeilijk is interventieactiviteit te kwantificeren. Wat duidelijk is uit officiële cijfers, is dat netto valutatransacties hebben bijgedragen aan de bewegingen in de reserves van het land in het kwartaal", aldus Ruben Carlo O. Asuncion, hoofdeconoom van Union Bank of the Philippines, in een Viber-bericht.
Aandelen
De PSEi herstelde zich in het tweede kwartaal met 1,48% vanaf de slotstand van 5.948,94 op 31 maart, maar bleef 5,15% lager dan de slotstand van 6.364,94 op 30 juni 2025.
"Het herstel op kwartaalbasis werd grotendeels gedreven door een verbeterd beleggerssentiment na de interim-vredesovereenkomst tussen de VS en Iran in juni", aldus China Bank Securities Corp. (Chinabank Securities).
"De daling op jaarbasis weerspiegelt intussen de verslechtering van de risicobereidheid tijdens het conflict tussen de VS en Iran, verergerd door netto buitenlandse verkopen en verlaagde winstverwachtingen, nu hogere olieprijzen en verhoogde geopolitieke onzekerheid druk zetten op consumptie en uitbreidingsplannen van bedrijven", aldus het huis. "Hogere olieprijzen verhoogden de inputkosten bij de meeste bedrijven, terwijl de inflatoire impact de omzetgroei drukte, nu consumenten hun uitgaven terugsnoerden."
Hogere leenkosten, zo voegde het brokeragehuis toe, vertroebelden de winstvooruitzichten van bedrijven en wogen op de aandelenmarkt.
"Escalaties van de spanningen in het Midden-Oosten en hogere olieprijzen voedden inflatiezorgen en verkleinden de risicobereidheid. Ondertussen verminderde de depreciatie van de peso de dollarwaarde van de rendementen van buitenlandse beleggers, waardoor lokale aandelen minder aantrekkelijk werden en kapitaaluitstromen werden aangewakkerd."
Vastrentende waarden
Analisten stelden dat de havikse koerswending van de BSP, samen met hogere rendementen op Amerikaanse staatsobligaties, in het tweede kwartaal leidde tot een sterke stijging van de rendementen op Filipijnse vastrentende waarden, waarbij beleggers een hogere risicopremie eisten vanwege toegenomen inflatiedruk.
Cristina S. Ulang, Head of Research bij First Metro Investment Corp., zei dat de hogere rentes samenvielen met "geopolitieke risico's, met name de oorlog tussen de VS en Iran die de wereldwijde en lokale olieprijzen naar recordhoogtes dree en de binnenlandse inflatie naar 7,2% [in april] en het rendement op tienjaarsobligaties naar 7,6%".
De heer Limlingan zei dat het rendement op tienjaarsobligaties, de referentie voor de langetermijnleenkosten op de binnenlandse markt, ook opliep onder zware verkoopdruk. De risicobereidheid verslechterde eveneens door aanhoudende volatiliteit op de wereldmarkten te midden van onzekerheid over de oorlog.
Vooruitzicht
Voor de rest van het jaar zullen de financiële markten blijven kampen met neerwaartse risico's door het vooruitzicht op een langdurig conflict in het Midden-Oosten, hoewel sterkere geldovermakingen in het vakantieseizoen — geld dat Filipijnse arbeiders in het buitenland naar huis sturen — steun kunnen bieden.
Fitch Ratings zei dat verdere verkrapping van het beleid een mogelijkheid blijft en druk op de markten kan zetten. Herstel, aldus het ratingsbureau, hangt af van het tempo van het herstel van de overheidsbestedingen en vervolgens van het investeringsklimaat voor het bedrijfsleven, alsmede van een oplossing van het conflict in het Midden-Oosten, die zou leiden tot verdere normalisering van de olieprijzen en de inflatie.
"Tegen deze achtergrond zijn risico's rond de activakwaliteit het bekijken waard, aangezien deze ook waarschijnlijk druk zullen zetten op de winstgevendheid van bedrijven en de bankensector", aldus Fitch. "Wat de wisselkoers betreft, heeft de BSP haar interventies tot nu toe beperkt tot gevallen van buitensporige volatiliteit of wanneer zij meent dat de depreciatie een wezenlijk inflatoir effect heeft, en wij verwachten dat dit zo blijft."
Chinabank Securities zei dat verwachtingen van economisch herstel de interesse in lokale aandelen kunnen ondersteunen, aangezien dit zich vertaalt in winstgroei die de PSEi tegen jaarinde bijna op het niveau van 6.400 kan brengen.
Ook mevrouw Tan stelde dat de aandelenmarkt de negatieve factoren grotendeels al heeft ingeprijsd. "Dit betekent alleen maar dat als er iets slechts gebeurt, dat al verwacht wordt, dus het potentiële neerwaartse risico is kleiner, terwijl als er iets goeds gebeurt, het potentiële opwaartse potentieel veel groter is."
Chinabank Research stelde eveneens dat de Filipijnse financiële markten sterk gevoelig zullen zijn voor de beleidsverwachtingen van de Amerikaanse Federal Reserve.
"Voor de valutamarkt kan vooruitgang richting een oplossing tussen de VS en Iran het beleggerssentiment verbeteren en steun bieden aan de Filipijnse peso. Externe en binnenlandse druk zal de peso echter waarschijnlijk tot aan het jaarinde zwak houden."
Voor vastrentende waarden verwacht het huis dat de rente de rest van het jaar verhoogd blijft nu de inflatie hoog blijft. Het voegde toe dat betekenisvolle vooruitgang richting een oplossing tussen de VS en Iran de zorgen over inflatie en renteverhogingen zou verminderen, terwijl herstel van de economische groei het beleggersvertrouwen zou versterken en binnenlandse activa zou ondersteunen.
"Beleggers zullen bovendien uitkijken naar een mogelijke uitgifte van retail Treasury bonds en retail dollar bonds, mogelijk in het vierde kwartaal. Zodra de BSP een einde aan de verkrappingscyclus signaleert, zou de vraag naar obligaties met langere looptijd kunnen aantrekken nu beleggers piekrentes willen vastleggen." Retail Treasury bonds en retail dollar bonds zijn staatsobligaties die aan particuliere beleggers worden aangeboden.
"Verwacht wordt dat de markten de rest van het jaar in een band blijven handelen, waarbij deelnemers alert moeten zijn op risico's zoals geëscaleerde olieprijsstijgingen, ernstige weerschokken voor de landbouw en aanhoudende kapitaaluitstromen", zei de heer Limlingan.
Mevrouw Ulang verwacht intussen dat de financiële markten veerkrachtig zullen zijn, ondersteund door afnemende prijzdruk nu de renteverhogingen van de BSP naar verwachting de inflatie stabiliseren en ruimte creëren voor economisch herstel in 2027, geholpen door de opgaande lijn in de infrastructuurbestedingen.
De heer Ravelas zei dat de Filipijnse markten goed gepositioneerd zijn voor herstel zodra het conflict in het Midden-Oosten gaat liggen. "De uitdaging ligt niet in zwakke fundamentals. De uitdaging is navigeren door een zeer moeilijke mondiale omgeving."
Dit artikel is gebaseerd op berichtgeving van Aaron Michael C. Sy, oorspronkelijk gepubliceerd door BusinessWorld.

