PayPal-aandeel voor $60-toets nu Q3-cijfers en PYUSD-risico's naderen
Belangrijkste punten
- •PayPal publiceert op 27 oktober de cijfers over het derde kwartaal, waarbij analisten een omzet van circa $8,71 miljard verwachten, een stijging van 3,43% op jaarbasis, en een winst per aandeel van $1,31, iets lager dan de $1,34 van een jaar eerder.
- •Het aantal actieve accounts is gestagneerd op 439 miljoen, en PayPal krijgt te maken met toenemende concurrentie van fintech-concurrenten zoals Stripe, Block, Apple Pay en Google Pay, naast stablecoins zoals USDC en USDT.
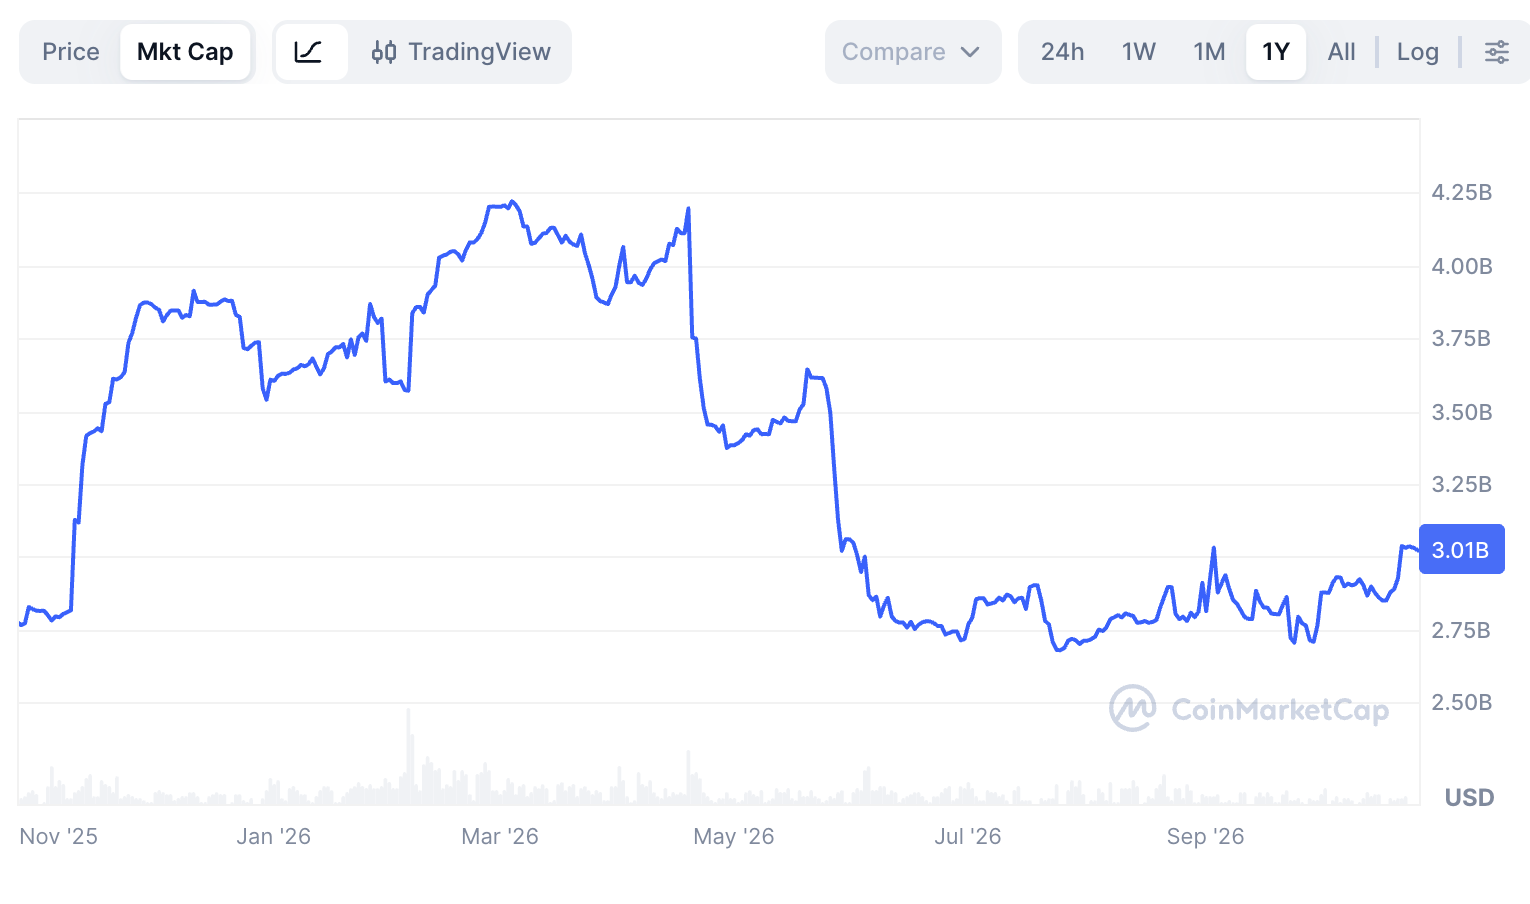
- •De waardering van de PYUSD-stablecoin is gedaald naar circa $3 miljard vanuit een eerdere piek van $4,2 miljard, wat bij de huidige rendementen op schatkistpapier neerkomt op een jaarlijkse stablecoin-omzet van slechts circa $129 miljoen.
- •PayPal handelt tegen een forward koers-winstverhouding van 10,5, onder zowel de sectormediaan van 11 als het vijfjaargemiddelde van 16,2, waardoor het bedrijf een potentieel overnamedoel is.
- •Technisch gezien is PYPL hersteld van een septemberdieptepunt van $50,80 naar circa $57, met de Supertrend-indicator in bullish stand en een belangrijke weerstand bij $60 in de aanloop naar de cijfers.
PayPal-aandelen (PYPL) kwamen op 26 oktober opnieuw onder druk nu beleggers zich positioneren voor de kwartaalcijfers over het derde kwartaal, die op 27 oktober verschijnen. Het aandeel sloot vrijdag op $57,02 nadat het eerder richting dat niveau was hersteld, en zakte vervolgens tijdens de sessie op maandag richting $55.
De komende cijfers toetsen de verwachtingen voor een herstel van PayPal's kernactiviteiten, op een moment dat trager accountgroei, toenemende concurrentie van fintech-concurrenten en uitgevers van stablecoins, en een krimpend PYUSD-aanbod belangrijke zorgen blijven voor beleggers.
Magerde groei verwacht in Q3-rapport
PYPL staat deze week in de belangstelling nu het bedrijf zijn kwartaalcijfers publiceert, en de sfeer onder analisten is voorzichtig na het laatste rapport. Data verzameld door Yahoo Finance laat zien dat consensus uitgaat van een kwartaalomzet van circa $8,71 miljard, een stijging van 3,43% op jaarbasis. Die groeisnelheid is gemeten naar de eigen historische normen van het bedrijf bescheiden; een paar jaar geleden was PayPal een van de snelst groeiende bedrijven van de Verenigde Staten.
De meest recente resultaten lieten zien hoe ver de activiteiten zijn achtergebleven. Het aantal actieve accounts bleef onveranderd op 439 miljoen na een stijging van slechts 1%, en de totale groei is grotendeels tot stilstand gekomen sinds de pandemieperiode, toen brede consumentenacceptatie leidde tot een piek in het gebruik van het platform.
Wat de winst betreft, verwachten analisten een winst per aandeel van $1,31, iets lager dan de $1,34 die het bedrijf een jaar eerder rapporteerde. PayPal's winst per aandeel is de afgelopen periode echter beter uitgekomen dan verwacht, en die trend kan zich ditmaal voortzetten.
Ook de richtcijfers worden scherp in de gaten gehouden. Analisten verwachten dat de vooruitziende blik zal wijzen op een vierdekwartaalomzet van $8,99 miljard, een lichte stijging ten opzichte van $8,68 miljard een jaar eerder. Als dat klopt, komt de jaaromzet uit op $34,7 miljard, een stijging van slechts 3% op jaarbasis. Nu de verwachtingen zo gematigd zijn, kan het commentaar van het management over actieve accountgroei en concurrentiedruk net zoveel aandacht trekken als de kerncijfers.
Concurrentie neemt toe terwijl PYUSD momentum verliest
PayPal's activiteiten zijn vertraagd nu de concurrentie van andere fintechbedrijven is toegenomen. Stripe en Block behoren tot de meest opvallende uitdagers: Blocks Cash App heeft marktaandeel gewonnen ten koste van Venmo, terwijl het zogenaamde unbranded-verwerkingsbedrijf van het bedrijf concurreert met partijen als Stripe en Affirm. Het meest opvallend is dat PayPal's wallet-activiteiten aanzienlijke druk ondervinden van Google Pay en Apple Pay. Het bedrijf krijgt bovendien te maken met sterke concurrentie van stablecoins zoals USDC en USDT.
PayPal is zelf een belangrijke speler in de stablecoinsector via de PYUSD-oplossing, maar er zijn recent aanwijzingen dat de groei van de token momentum heeft verloren. Data van CoinMarketCap toont dat de waardering van de munt is gezakt naar circa $3 miljard vanuit een piek van $4,2 miljard eerder dit jaar, en het handelsvolume is de afgelopen maanden ook gedaald.
De huidige marktkapitalisatie suggereert dat PayPal geen substantiële omzet genereert uit zijn stablecoin-activiteiten. Nu driemaands schatkistpapier een rendement van 4,3% biedt, bedraagt de jaarlijkse omzet van de stablecoin circa $129 miljoen — een fractie van wat PayPal in totaliteit verdient. De berekening weerspiegelt het standaard stablecoin-bedrijfsmodel, waarbij uitgevers de reserves die hun tokens dekken parkeren — doorgaans in kortlopende instrumenten zoals schatkistpapier — en de gegenereerde rente behouden.
Toch is er ook een positieve kant voor aandeelhouders: PayPal is sterk ondergewaardeerd geraakt. Het aandeel handelt tegen een forward koers-winstverhouding van 10,5, iets onder de sectormediaan van 11 en ruim onder het vijfjaargemiddelde van 16,2. Daardoor zou het bedrijf nog steeds een overnamedoel kunnen worden, mogelijk voor een private-equitypartij.
Technisch beeld wijst op weerstand bij $60
De dagelijkse grafiek laat zien dat PYPL de afgelopen weken is hersteld, met een stijging van een dieptepunt van $50,80 in september naar circa $57. De Supertrend-indicator, een trendvolgende tool, is van rood naar groen gesprongen, een signaal dat handelaren als bullish interpreteren, en het aandeel is ook boven het 50-daags gemiddelde gestegen, een teken dat kopers de overhand hebben.
De koersbeweging werkt bovendien aan het dichten van de fair-value gap die ontstond nadat Stripe zijn overnamepoging staakte. Fair-value gaps zijn zones die achterblijven wanneer de koers zo scherp beweegt dat er weinig handel plaatsvindt, en handelaren verwachten vaak dat deze worden herbezocht. Daardoor kan het aandeel blijven stijgen nu beleggers de belangrijke weerstand bij $60 als doelwit nemen. Een beweging boven dat niveau zou op verdere winsten richting $62 kunnen wijzen.
De publicatie van de cijfers op 27 oktober is de eerstvolgende grote geplande katalysator voor het aandeel nu het die weerstand nastreeft.
Dit artikel is uitsluitend ter informatie en vormt geen financieel advies. Beleggen in aandelen brengt risico's met zich mee, waaronder prijsschommelingen en mogelijke verliezen. Lezers dienen zelfstandig onderzoek te doen voordat zij beleggingsbeslissingen nemen.

