Passief Beleggen in Cijfers 2026: ETF-Bezittingen Boven $24 Biljoen terwijl Indexfondsen Voorsprong Verder Uitbouwen
Belangrijkste punten
- •Wereldwijde ETF-activa stegen in augustus 2026 boven de $24 biljoen, een groei van meer dan $4 biljoen, ofwel circa 21%, ten opzichte van de $19,85 biljoen eind 2025.
- •ETF's namen tot augustus 2026 ongeveer $1,96 biljoen aan netto instromen op, al circa 83% van het recordjaartotaal van $2,37 biljoen uit 2025.
- •Amerikaanse passieve beleggingsfondsen en ETF's overtroffen actieve fondsen in 2024 voor het eerst qua activa, met een groeiende kloof door lagere kosten, diversificatie en de moeite van actieve beheerders om de markt na kosten te verslaan.
- •SPIVA-gegevens tonen dat ongeveer 79% van de actieve Amerikaanse large-capaandelenfondsen in 2025 ondermaats presteerde ten opzichte van de S&P 500, en circa 90% over de vijftien jaar tot juni 2026.
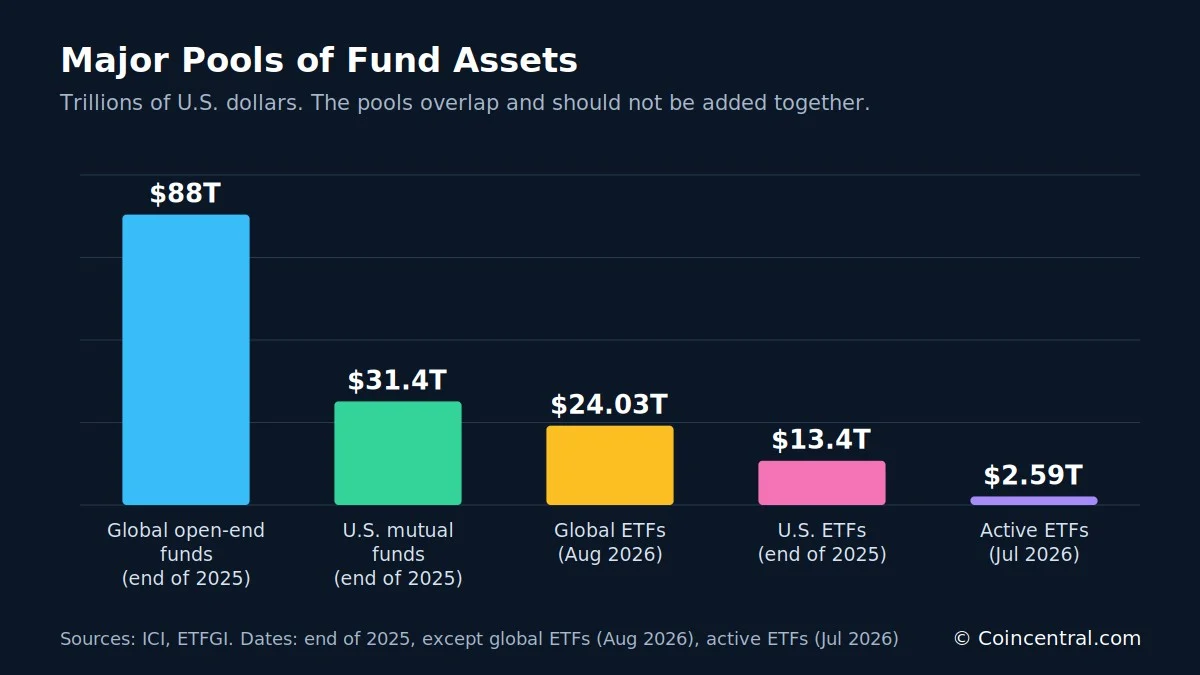
- •Actief beheerde ETF's bereikten in juli 2026 wereldwijd circa $2,59 biljoen en trokken $590,5 miljard aan netto instromen in de eerste zeven maanden van het jaar, meer dan elk eerder volledige jaar.
Passief beleggen is geëvolueerd van een nichestrategie tot een centrale pijler van de wereldwijde financiële markten. Indexbeleggingsfondsen en exchange-traded funds (ETF's) beheren nu biljoenen dollars aan aandelen en obligaties, en in de Verenigde Staten beheren passieve fondsen meer vermogen dan hun actief beheerde tegenhangers.
De wereldwijde ETF-sector heeft ook een recordschaal bereikt. Wereldwijde ETF-bezittingen stegen in augustus 2026 voor het eerst boven de $24 biljoen, nadat het jaar was begonnen op circa $19,85 biljoen. Beleggers stopten bijna $2 biljoen aan netto nieuw geld in de eerste acht maanden van het jaar.
Niet elke ETF is echter passief. Actief beheerde ETF's zijn uitgegroeid tot een van de snelst groeiende segmenten van vermogensbeheer en beheren nu wereldwijd zo'n $2,6 biljoen. Toch blijft traditioneel indexbeleggen de basis van de sector.
Volgens Morningstar overtroffen de bezittingen van Amerikaanse passieve beleggingsfondsen en ETF's die van actieve fondsen in 2024 voor het eerst, en de kloof is sindsdien blijven groeien. De drijfveren zijn lagere kosten, brede diversificatie en de aanhoudende moeite die actieve beheerders hebben om de markt na kosten te verslaan.
Dit artikel is gebaseerd op gegevens van het Investment Company Institute (ICI), Morningstar, ETFGI en S&P Dow Jones Indices, en behandelt bezittingen, geldstromen, eigendom, prestaties en de opkomst van actieve ETF's.
De Belangrijkste Cijfers, en Waarom Ze Overlappen
De hier aangehaalde cijfers dekken verschillende delen van de fondsensector: sommige hebben betking op het gehele fondsenuniversum, andere alleen op ETF's of specifiek op passieve fondsen. Samen wijzen ze op twee verschillende maar verwante trends. Passieve fondsen blijven terrein winnen op actieve fondsen, en de ETF-structuur blijft groeien voor zowel passieve als actieve strategieën.
De hieronder beschreven vermogenspools overlappen en mogen niet bij elkaar opgeteld worden. Amerikaanse ETF's zijn bijvoorbeeld een subset van het wereldwijde ETF-totaal, en ETF's vormen op hun beurt deel van de bredere fondsensector.
Wat Is Passief Beleggen en Waarom Kiezen Beleggers Ervoor?
Passief beleggen streeft ernaar een index na te volgen in plaats van de markt te verslaan. Een indexfonds houdt de effecten van zijn benchmark aan in ongeveer dezelfde verhoudingen als de benchmark zelf. Een S&P 500-indexfonds biedt een eenvoudige illustratie: wanneer Apple, Microsoft of Nvidia een groter aandeel van de index wordt, bezit het fonds er automatisch meer van. Geen enkele portefeuillebeheerder beslist of een aandeel te duur lijkt.
Actief beleggen werkt anders. Een beheerder selecteert effecten en bepaalt hoeveel van elk hij aanhoudt, met als doel een benchmark te verslaan.
Passieve fondsen komen in twee vormen voor: indexbeleggingsfondsen en index-ETF's. Een ETF is een soort beleggingsvoertuig—sommige ETF's zijn passief, andere worden actief beheerd.
Kosten Zijn het Belangrijkste Voordeel
Het belangrijkste economische voordeel van passieve fondsen zijn de kosten. Een passief S&P 500-fonds heeft geen grote teams van analisten nodig die honderden bedrijven bestuderen, en sommige brede indexproducten rekenen nu slechts enkele basispunten per jaar.
Beschouw twee hypothetische fondsen die elk 8% per jaar verdienen vóór kosten—één rekent 0,05% per jaar, de ander 1%. Op een belegging van $10.000 die 30 jaar wordt aangehouden, groeit de eerste naar circa $99.200, terwijl de tweede ongeveer $76.100 bereikt. Het verschil van circa $23.100 komt volledig door de kosten. De berekening veronderstelt dat het netto rendement jaarlijks samengesteld wordt en houdt geen rekening met belastingen.
Passieve fondsen beginnen ook met een structureel voordeel: een passieve beheerder hoeft de markt vóór kosten niet te verslaan om die na kosten bij te houden.
Wereldwijde ETF-Bezittingen Voorbij de $24 Biljoen
De groei van ETF's geeft een helder beeld van de bredere verschuiving. ETFGI meldde wereldwijde ETF-bezittingen van $19,85 biljoen eind 2025. In augustus 2026 was het totaal gestegen tot $24,03 biljoen—a groei van meer dan $4,1 biljoen in acht maanden, ofwel circa 21%.
Die toename betekent niet dat beleggers het volledige bedrag hebben gestort. Vermogentotalen weerspiegelen netto beleggersstromen samen met aandelenwinsten, obligatiemarktbewegingen en valutaschommelingen.
De grootste sprong in de gegevens kwam in mei, toen de bezittingen stegen van $21,91 biljoen in april naar $23,08 biljoen, een toename van $1,17 biljoen. Het cijfer voor maart ontbrak in de brongegevens, dus de verandering tussen februari en april kan niet per maand worden opgesplitst. groei was vrijwel vlak van mei tot en met juli, met totalen van $23,08 biljoen, $23,09 biljoen en $23,11 biljoen, voordat augustus circa $0,92 biljoen toevoegde.
Zelfs rekening houdend met markteffecten was de beleggersvraag sterk—zoals de stroomgegevens hieronder tonen.
ETF-Instromen Naderen de $2 Biljoen in 2026
Wereldwijde ETF's namen tot augustus 2026 ongeveer $1,96 biljoen aan netto instromen op. Het jaarrcocument voor 2025 was $2,37 biljoen, wat betekent dat 2026 met nog vier maanden te gaan al circa 83% van dat record had bereikt.
Het tempo versnelde in de zomer. De instromen groeiden met circa $260 miljard van mei naar juni, ongeveer $380 miljard van juni naar juli en rond $250 miljard van juli naar augustus.
ETF's bleven ook geld aantrekken in volatiele omstandigheden. In augustus 2026 had de sector 88 opeenvolgende maanden van netto instromen geregistreerd—meer dan zeven jaar.
De Amerikaanse ETF-Markt, Gezinseigendom en Pensioenrekeningen
De Verenigde Staten blijven 's werelds grootste ETF-markt. Het ICI meldt dat in de VS gedomicilieerde ETF's eind 2025 circa $13,4 biljoen beheerden, verdeeld over 4.495 fondsen. ETF's waren goed voor ongeveer 30% van het vermogen dat door Amerikaanse beleggingsinstellingen werd beheerd. Beleggingsfondsen zijn in totaal nog steeds groter, maar ETF's zijn van een nichproduct enkele decennia geleden uitgegroeid tot een belangrijk onderdeel van de gereguleerde fondsmarkt.
Ook het eigendom verbreedt zich. Het ICI schat dat 19,8 miljoen Amerikaanse huishoudens—circa 15%—in 2025 ETF's bezaten, en ongeveer 86% van die huishoudens bezat ook beleggingsfondsen.
Het totale fondseigendom is aanzienlijk breder. Ongeveer 76 miljoen huishoudens, of 56,4%, bezaten in de VS geregistreerde fondsen, naar schatting 128,7 miljoen individuen hielden ze aan. ETF-bezittende huishoudens vertegenwoordigen daarmee ruwweg één op de vier huishoudens met fondsen.
Pensioensparen Voedt Passieve Groei
Pensioenrekeningen helpen de groei van passieve fondsen verklaren. De Amerikaanse pensioenactiva bereikten eind 2025 circa $49,1 biljoen, en ongeveer 74% van de huishoudens had een of andere vorm van fiscaal voordelig pensioensparen. Individuele pensioenrekeningen (IRA's) enDefined-contribution-plannen zoals 401(k)'s vormden samen ongeveer 68% van de pensioenmarkt.
Deze rekeningen bevatten doorgaans indexfondsen, doelfondsen, ETF's en passieve obligatiefondsen. Omdat bijdragen met elk salaris binnenkomen, genereren ze een gestage stroom langetermijngeld naar beleggingsfondsen.
Hoeveel van de Aandelenmarkt Bezetten Fondsen?
Het ICI schat dat in de VS geregistreerde beleggingsinstellingen eind 2025 ongeveer 33% van het Amerikaanse bedrijfsaandelenkapitaal bezaten, kleinere aandelen van andere markten. Het cijfer van 33% mag niet worden beschreven als passieve fondsen die een derde van de aandelenmarkt bezitten: het omvat zowel actieve als passieve beleggingsinstellingen, en het werkelijke passieve aandeel is kleiner.
Het onderscheid is van belang omdat beweringen dat indexfondsen de helft van de aandelenmarkt bezitten vaak twee afzonderlijke maten samenvoegen—de passieve share van fondsactiva en de passieve share van al het bedrijfsaandelenkapitaal.
Het Debat Over Indexeffecten
De opkomst van indexeren heeft kritiek getrokken. Een passief fonds koopt een aandeel omdat het in een index staat, niet omdat een beheerder het ondergewaardeerd acht. Critici betogen dat dit de prijontdekking zou kunnen verzwakken, meer geld naar de grootste bedrijven zou sturen, de marktconcentratie zou verhogen, handel rond indexwijzigingen zou forceren en grote vermogensbeheerders meer steminvloed zou geven.
Dit zijn legitieme onderzoeksvragen, maar het bewijs dat passief beleggen de prijontdekking heeft gebroken is omstreden. Actieve beleggers bepalen de prijzen aan de marge door te beslissen wat ze kopen en verkopen, terwijl passieve fondsen die prijzen doorgaans accepteren.
Indexwijzigingen kunnen desondanks grote bedragen doen bewegen. Reuters schatte dat Strategy te maken zou kunnen krijgen met circa $2,8 miljard aan verkopen door passieve fondsen als MSCI het bedrijf schrapt onder voorgestelde toelatingswijzigingen. Een wijziging in indexregels kan kopen of verkopen afdwingen zonder dat een portefeuillebeheerder een beslissing neemt.
De meeste grote indexfondsen wegen bedrijven op marktwaarde, dus het gewicht van een bedrijf stijgt naarmate de waarde stijgt. Omdat de Amerikaanse aandelenrendementen zijn geconcentreerd in technologie- en AI-gerelateerde bedrijven, hebben die ondernemingen grote indexgewichten. Passieve fondsen hebben die waarderingen niet gecreëerd—de indexgewichten stegen omdat beleggers in de hele markt de bedrijven hoger waardeerden. Oorzaak en gevolg lopen in beide richtingen, waardoor het moeilijk is te beweren dat indexfondsen de prijzen omhoog hebben geduwd.
De Meeste Actieve Large-Capfondsen Blijven Achter de S&P 500
Het sterkste pleidooi voor passief beleggen rust op prestatiegegevens. S&P Dow Jones Indices publiceert de SPIVA-rapporten, die actieve fondsen meten aan hun benchmarks.
In 2025 presteerden 79% van de actieve Amerikaanse large-capaandelenfondsen ondermaats ten opzichte van de S&P 500—circa acht op tien. In de eerste helft van 2026 daalde dat aandeel naar 67%, ongeveer twee op drie.
Langetermijnresultaten zijn nog strenger voor actieve beheerders. Tot juni 2026 presteerden 89,3% ondermaats over vijf jaar, 83,3% over tien jaar en 90,5% over vijftien jaar—het equivalent van ongeveer negen op tien fond.
Deze cijfers bewijzen niet dat geen enkele actieve beheerder kan winnen. Ze laten zien dat het uiterst moeilijk is om de winnaars vooraf te identificeren.
Morningstar-gegevens: Eén op Vier Actieve Fondsen Wint Over 10 Jaar
Morningstar benadert de vraag anders. De Active/Passive Barometer vergelijkt actieve beheerders met passieve fondsen in dezelfde categorie, in plaats van alleen met een index.
Halverwege 2026 besloeg de Amerikaanse database van Morningstar 9.226 fondsen met circa $29 biljoen. Iets meer dan 40% van de actieve fondsen overleefde en presteerde in het afgelopen jaar beter dan hun passieve concurrenten. Over het decennium tot juni 2026 was dat slechts ongeveer 25%.
Fondssluitingen zijn van belang in dit soort studies. Slecht presterende fondsen worden vaak samengevoegd of opgeheven, dus een analyse beperkt tot overlevende fondsen kan actief beheer beter laten lijken dan het was. Hoewel de methoden van Morningstar en SPIVA verschillen, wijzen de resultaten dezelfde kant op: hoe langer de periode, hoe kleiner het aandeel actieve fondsen dat goedkope alternatieven verslaat.
Passieve Fondsen Krijgen het Merendeel van het Nieuwe Aandelengeld
Fondstromen laten de verschuiving in realtime zien. Morningstar meldt dat passieve strategieën het merendeel van het nieuwe geld blijven aantrekken in de belangrijkste Amerikaanse activaklassen, vooral aandelen, terwijl actieve Amerikaanse aandelenfondsen aanhoudende langetermijnuitstromen ervaren.
Europa vertoont een vergelijkbaar patroon. In het tweede kwartaal van 2026 namen passieve aandelenfondsen €89,9 miljard op, terwijl actieve aandelenfondsen €17,8 miljard verloren. Over alle activaklassen trokken Europese passieve fondsen in het kwartaal circa €128,5 miljard aan. De beweging richting passief beleggen is duidelijk niet beperkt tot de Verenigde Staten.
Actieve ETF's Groeien, en ETF's Zijn Niet Allemaal Passief
Jarenlang waren "ETF" en "passief beleggen" vrijwel synoniemen. Dat is niet langer het geval. Morningstar meldt dat actief beheerde ETF's in juni 2026 ongeveer 12,5% van alle ETF-activa uitmaakten.
ETFGI mat de wereldwijde activa van actieve ETF's op $2,59 biljoen in juli 2026, een stijging van 35,6% sinds eind 2025—waardoor een startpunt van circa $1,9 biljoen wordt geïmpliceerd. Actieve ETF's trokken $590,5 miljard aan netto instromen in de eerste zeven maanden van 2026, al boven elk eerder volledig jaar.
Waarom Beleggers de ETF-Structuur Waarderen
Veel beleggers waarderen de ETF-structuur zelfs wanneer ze actief beheer willen. ETF's kunnen intraday-handel, portefeuilletransparantie, fiscale efficiëntie, lagere exploitatiekosten, eenvoudige toegang via brokers en geen traditionele minimininleg van beleggingsfondsen bieden.
Vermogensbeheerders hebben gereageerd met actieve aandelen-ETF's, obligatie-ETF's, optiestrategieën, inkomstenstrategieën, buffers en thematische fondsen. ETFGI telde wereldwijd meer dan 1.200 lanceringen van actieve ETF's in de eerste zeven maanden van 2026.
Het debat is dienovereenkomstig verschoven: het gaat deels om passief versus actief, en deels om ETF versus beleggingsfonds. Passieve fondsen beheren nog steeds het merendeel van de activa, maar actieve strategieën verhuizen in toenemende mate naar de ETF-structuur, en sommige beleggers kunnen goedkope passieve kernposities combineren met gespecialiseerde actieve strategieën.
Conclusie
Passief beleggen is nu een centraal kenmerk van de moderne financiën. Amerikaanse passieve beleggingsfondsen en ETF's gingen actieve fondsen in 2024 qua activa voorbij, en de kloof blijft groeien. Wereldwijde ETF-activa groeiden van circa $19,85 biljoen eind 2025 tot meer dan $24 biljoen in augustus 2026, met bijna $2 biljoen aan netto nieuw geld dat in die acht maanden ETF's binnenstroomde.
In de Verenigde Staten beheren ETF's circa $13,4 biljoen en bezitten 19,8 miljoen huishoudens ze. De bredere fondsensector bezit ruwweg een derde van het Amerikaanse bedrijfsaandelenkapitaal—een cijfer dat zowel passieve als actieve fondsen omvat.
Prestatiegegevens verklaren een groot deel van de verschuiving. Ongeveer 79% van de actieve Amerikaanse large-capfondsen bleef in 2025 achter de S&P 500, en circa 90% bleef er over vijftien jaar achter. Morningstar constateert dat slechts ongeveer één op vier actieve fondsen het decennium tot juni 2026 overleefde en passieve concurrenten versloeg.
De vraag vooruit is minder of passief beleggen blijft groeien dan wat die groei betekent. Grote pools van indexvolgend geld kunnen invloed hebben op kosten, concurrentie, bedrijfsbezit, marktconcentratie en prijontdekking. Actieve ETF's voegen daar een nieuwe dimensie aan toe, aangezien het ETF-label niet langer passief beheer impliceert.
Bronnen
- Investment Company Institute: 2026 Investment Company Fact Book
- ICI: U.S. ETF Market FAQs, april 2026
- Morningstar: U.S. Active/Passive Barometer, Mid-Year 2026
- Morningstar: Active vs. Passive Investing
- Morningstar: State of U.S. ETFs in 2026
- ETFGI: Global ETF Industry, augustus 2026
- ETFGI: Global ETF Industry 2025
- ETFGI: Global Active ETF Industry, juli 2026
- S&P Dow Jones Indices: SPIVA U.S. Year-End 2025
- S&P Dow Jones Indices: SPIVA U.S. Mid-Year 2026

