Morgan Stanley: 91,7% van Nvidias omzet in 2027 hangt af van de AI-capex-boost van $1,6 biljoen
Belangrijkste punten
- •Morgan Stanley berekent dat 91,7% van de verwachte omzet van Nvidia in 2027 afhangt van de vraag naar AI-infrastructuur, de hoogste concentratie van de gegde bedrijven, vóór Vertiv met 90% en Broadcom met 81%.
- •De bank voorspelt uitgaven van hyperscalers en AI-cloudaanbieders van $1,58 biljoen in 2027, oplopend naar $1,8 biljoen in 2028, met bijna $700 miljard van de ongeveer $1 biljoen aan S&P 500-omzet die bij Nvidia terechtkomt.
- •SpaceX en Amazon Web Services staan samen voor ongeveer 54% van de hyperscaler-omzet van Nvidia in 2027 en 72% van de groei, volgens het model van Morgan Stanley, wat de smalle klantenbasis onderstreept.
- •Belangrijkste risico's zijn een verwacht Amerikaans stroomtekort van 32 gigawatt voor datacenters tot 2028, ongeveer $255 miljard aan ongedekte obligaties die hyperscalers dit jaar verkochten, en componentprijsinflatie die Amazons uitgavenplan verhoogde van $200 miljard naar ongeveer $220 miljard, vooral door geheugenprijzen.
- •Morgan Stanley betoogt dat als de uitgaven vlakken, dalende prijzen eerst de marges van leveranciers aantasten, verwijzend naar de NAND-dip van eind 2022, terwijl Nvidia, als grootste leverancier in de keten, voor het ergste behoed blijft.
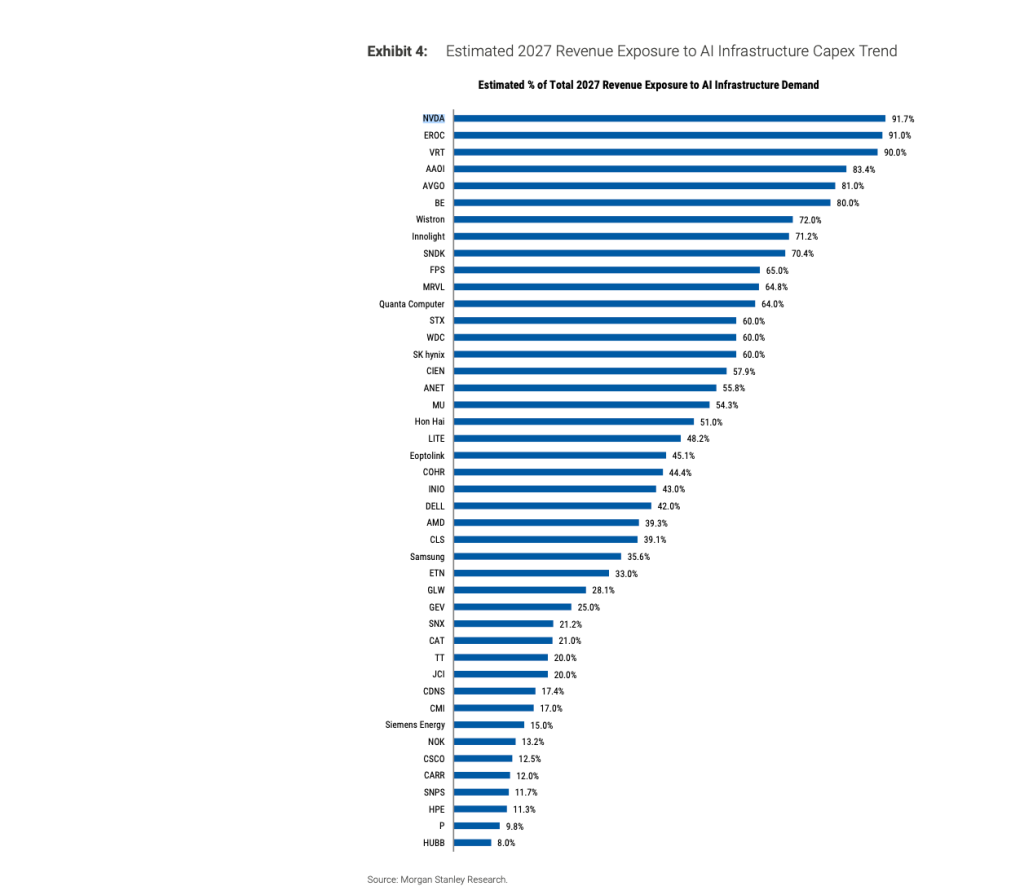
Nvidias bedrijf is sterker gericht op AI-infrastructuur dan elk ander bedrijf dat Morgan Stanley volgt: 91,7% van de verwachte omzet in 2027 hangt aan één enkele driver: de vraag naar AI-infrastructuur. Vertiv staat tweede met 90%, gevolgd door Broadcom met 81%, aldus de bank.
De beoordeling komt uit een onderzoeksnoot van Morgan Stanley van 65 pagina's, gepubliceerd op 15 oktober en getiteld "Following AI's $1.6 Trillion Money Trail: Mapping the Revenue Generated by the Capex Boom." Het rapport, opgesteld door het North America Insight-team van de bank onder leiding van Nicholas Lentini, bevat een hoofdstuk met de kop "We Are Bullish This Spend" en wijst Nvidia aan als het beste risk/reward in de sector. Toch is een aanzienlijk deel van het document gewijd aan de vraag hoe de uitgavengolf zou kunnen omvallen.
Het bull-case-verhaal voor het waardevolste bedrijf ter wereld en het bull-case-verhaal voor de datacenteruitbouw zijn in feite samengesmolten tot één verhaal, en de noot maakt beide — samen met een gedetailleerde kaart van wat er gebeurt als de geldstroom opdroogt.
Een uitgavenplan van $1,58 biljoen
Morgan Stanley schat dat hyperscalers en AI-cloudaanbieders in 2027 $1,58 biljoen zullen uitgeven, circa 60% meer dan de ongeveer $980 miljard dit jaar, oplopend naar $1,8 biljoen in 2028. Ongeveer $195 miljard van het totaal voor 2027 bestaat uit datacenterleases — constructies die nooit als kapitaaluitgave op een kasstroomoverzicht verschijnen en die het rapport "synthetische capex" noemt. Hyperscalers hebben meer dan $1,1 biljoen aan leaseverplichtingen bekendgemaakt die nog moeten ingaan.\nOngeveer $1 biljoen van de uitgaven in 2027 vloeit door als S&P 500-omzet, volgens de schatting van de bank, waarvan bijna $700 miljard bij Nvidia terechtkomt. Omzet van hyperscaler- en neocloud-klanten vertegenwoordigt 5% van de totale S&P 500-omzet in 2027, maar drijft ongeveer 25% van de omzetgroei van de index.
De koperslijst van Nvidia zelf is nog smaller. In het model van Morgan Stanley staan SpaceX en Amazon Web Services samen voor ongeveer 54% van de hyperscaler-omzet van de chipmaker in 2027 en 72% van de groei.
Het bull-case-verhaal
De kernrede van de bank is dat Nvidia goedkoop is in verhouding tot wat het doet. Het aandeel handelt op 15 keer de winst over boekjaar 2028, en Morgan Stanley schrijft dat meervoudige expansie "ook niet nodig is om het aandeel te laten renderen nu de cijfers steeds hoger worden." De bank verwacht dat de capex-golf een rendement op geïnvesteerd kapitaal van 25% tot 50% zal opleveren, en berekent dat Wall Street de computercycli gemiddeld met 38% heeft onderschat, gebaseerd op vier eerdere technologiecycli: pc's, het internet, mobiel en cloud.
Morgan Stanley suggereert zelfs dat de eigen Nvidiaschattingen mogelijk te laag zijn, noemt de SpaceX- en Amazon-prognoses conservatief en laat daarmee "een lage lat over voor de overige hyperscalers." In het model zakt Nvidias aandeel in de uitgaven van andere hyperscalers van 18% in 2026 naar 16% in 2027, terwijl Nvidia zelf verwacht marktaandeel te winnen.
Andere onderdelen van de bank waren voorzichtiger. In maart zei de globale beleggingscommissie van Morgan Stanley dat de bullmarkt "meer dan alles rust op de duurzaamheid van de AI-kapitaaluitgaven."
Wat er kan breken
De risicoparagraaf van het rapport is in feite een inventarisatie van alles waarvan de blootstelling van 91,7% afhankelijk is.
Financiering komt eerst. Morgan Stanley verwacht dat 2027 het grootste kasstroomtekort van de prognoseperiode zal brengen, en daarmee meer schuld. Hyperscalers hebben dit jaar al ongeveer $255 miljard aan ongedekte obligaties verkocht — circa 30% van de geschatte uitgaven in 2026. In wat de bank een theoretische oefening noemt, modelleert het de kosten van meer lenen: Amazon, Alphabet, Meta en Microsoft, alle AAA- of AA-rang of hoger, zouden een gecombineerde rentedekking zien dalen van ongeveer 31x naar 12x, terwijl Oracle en SpaceX zouden zakken van 4x naar 1,8x.
Een van de uitgavengroei is gewoon inflatie. Een belangrijk deel van de recente capex-toenames weerspiegelt hogere componentprijzen, aldus het rapport, dat de financieel directeur van Amazon aanhaalt die het grootste deel van de stijging van het uitgavenplan van Amazon — van $200 miljard naar ongeveer $220 miljard — toeschrijft aan stijgende geheugenkosten, zonder verandering in het bouwplan zelf.
Stroom vormt een andere beperking. De projectie van $1,6 biljoen gaat ervan uit dat elke bestelde chip uiteindelijk wordt ingeschakeld, maar het eigen stroommodel van Morgan Stanley projecteert een Amerikaans tekort van 32 gigawatt voor datacenters tot 2028, ongeveer een derde van de benodigde 97 gigawatt. Hyperscalers kunnen blijven kopen van schaarse GPU's voordat de stroom beschikbaar is, wat de chipomzet een tijdlang overeind houdt en "hamsteren en achtergebleven voorraad kan veroorzaken", aldus het rapport. "Maar het kopen van stroomafhankelijke apparatuur die niet ingeschakeld kan worden is moeilijk vol te houden," voegt het toe.
Politiek maakt de lijst compleet. De bank noemt datacenterbeperkingen een splijtstoffrage bij de tussentijdse verkiezingen en verwacht geen federaal pauze, maar ziet belastingvoordelen als "het consensusdoel, wie er ook wint."
Het leveranciersprobleem
Het neerwaartse scenario van Morgan Stanley is uiteindelijk een timingprobleem. Als de uitgaven vlakken, kan het volume standhouden terwijl de prijzen dalen, en de marges van leveranciers verdwijnen als eerste, aldus de bank. De bank verwijst naar de geheugendip van eind 2022, toen NAND-zendingen slechts ongeveer 5% daalden terwijl de prijzen met 20% tot 30% daalden.
Nvidia, zo betoogt de bank, zou het ergste bespaard blijven. Bij een pauze "zien we waarschijnlijk de meeste verstoring aan de staart van de zweep", die het geheugen, optica en andere goedkope onderdelen treft die het meest waarschijnlijk te veel besteld worden. Volgens de eigen kaart van het rapport zit Nvidia aan het andere uiteinde van de zweep, als de grootste enkele leverancier in de keten.
Hetzelfde rapport dat stelt dat Wall Street de computercycli met 38% onderschat, concludeert ook dat Wall Street "niet is voorbereid op de diepte van de neerwaartse correcties", en noemt het risico dat volume en prijs samen dalen onderschat.
"Het is het standaard kapitaalcycli-speelboek," aldus het rapport, "alleen gecomprimeerd door hoe geconcentreerd de hyperscaler-klantenbasis is."
Dit verhaal verscheen oorspronkelijk op Fortune.com.

