Tot negen nieuwe Amerikaanse lithiummijnen kunnen vóór 2030 in productie komen
Belangrijkste punten
- •CRU voorspelt dat tot negen nieuwe Amerikaanse lithiummijnen vóór 2030 in productie kunnen komen, wat de jaarlijkse productie naar 95.000 ton LCE tilt, of minder dan 4% van het wereldwijde aanbod, ervan uitgaande dat alle projecten worden gerealiseerd.
- •Thacker Pass van Lithium Americas in Nevada wordt verwacht de eerste nieuwe mijn die online komt, met een doel van mechanische voltooiing eind volgend jaar en tot 40.000 ton batterijkwaliteit lithiumcarbonaat per jaar, deels gefinancierd met een lening van 2,23 miljard dollar van het DOE.
- •Het Hell's Kitchen-project van Controlled Thermal Resources in Zuid-Californië is van plan lithium en geothermische stroom gezamenlijk te produceren, met al getekende leveringsovereenkomsten met General Motors en Stellantis en een SPAC-fusie van circa 4,7 miljard dollar die het op Nasdaq moet noteren.
- •Rhyolite Ridge van Ioneer, het enige bekende lithium-boorreservoir van het continent, kampt met lopende litigatie over de BLM-goedkeuring, met een verwachte beroepsbeslissing medio 2027 die volgens het bedrijf de bouw niet zal vertragen.
- •Het South West Arkansas-project van Standard Lithium en Equinor zou een van de eerste grootschalige commerciële tests van directe lithiumextractie zijn, met een doel van 22.500 ton lithiumcarbonaat per jaar en een eerste productie gepland voor 2029.
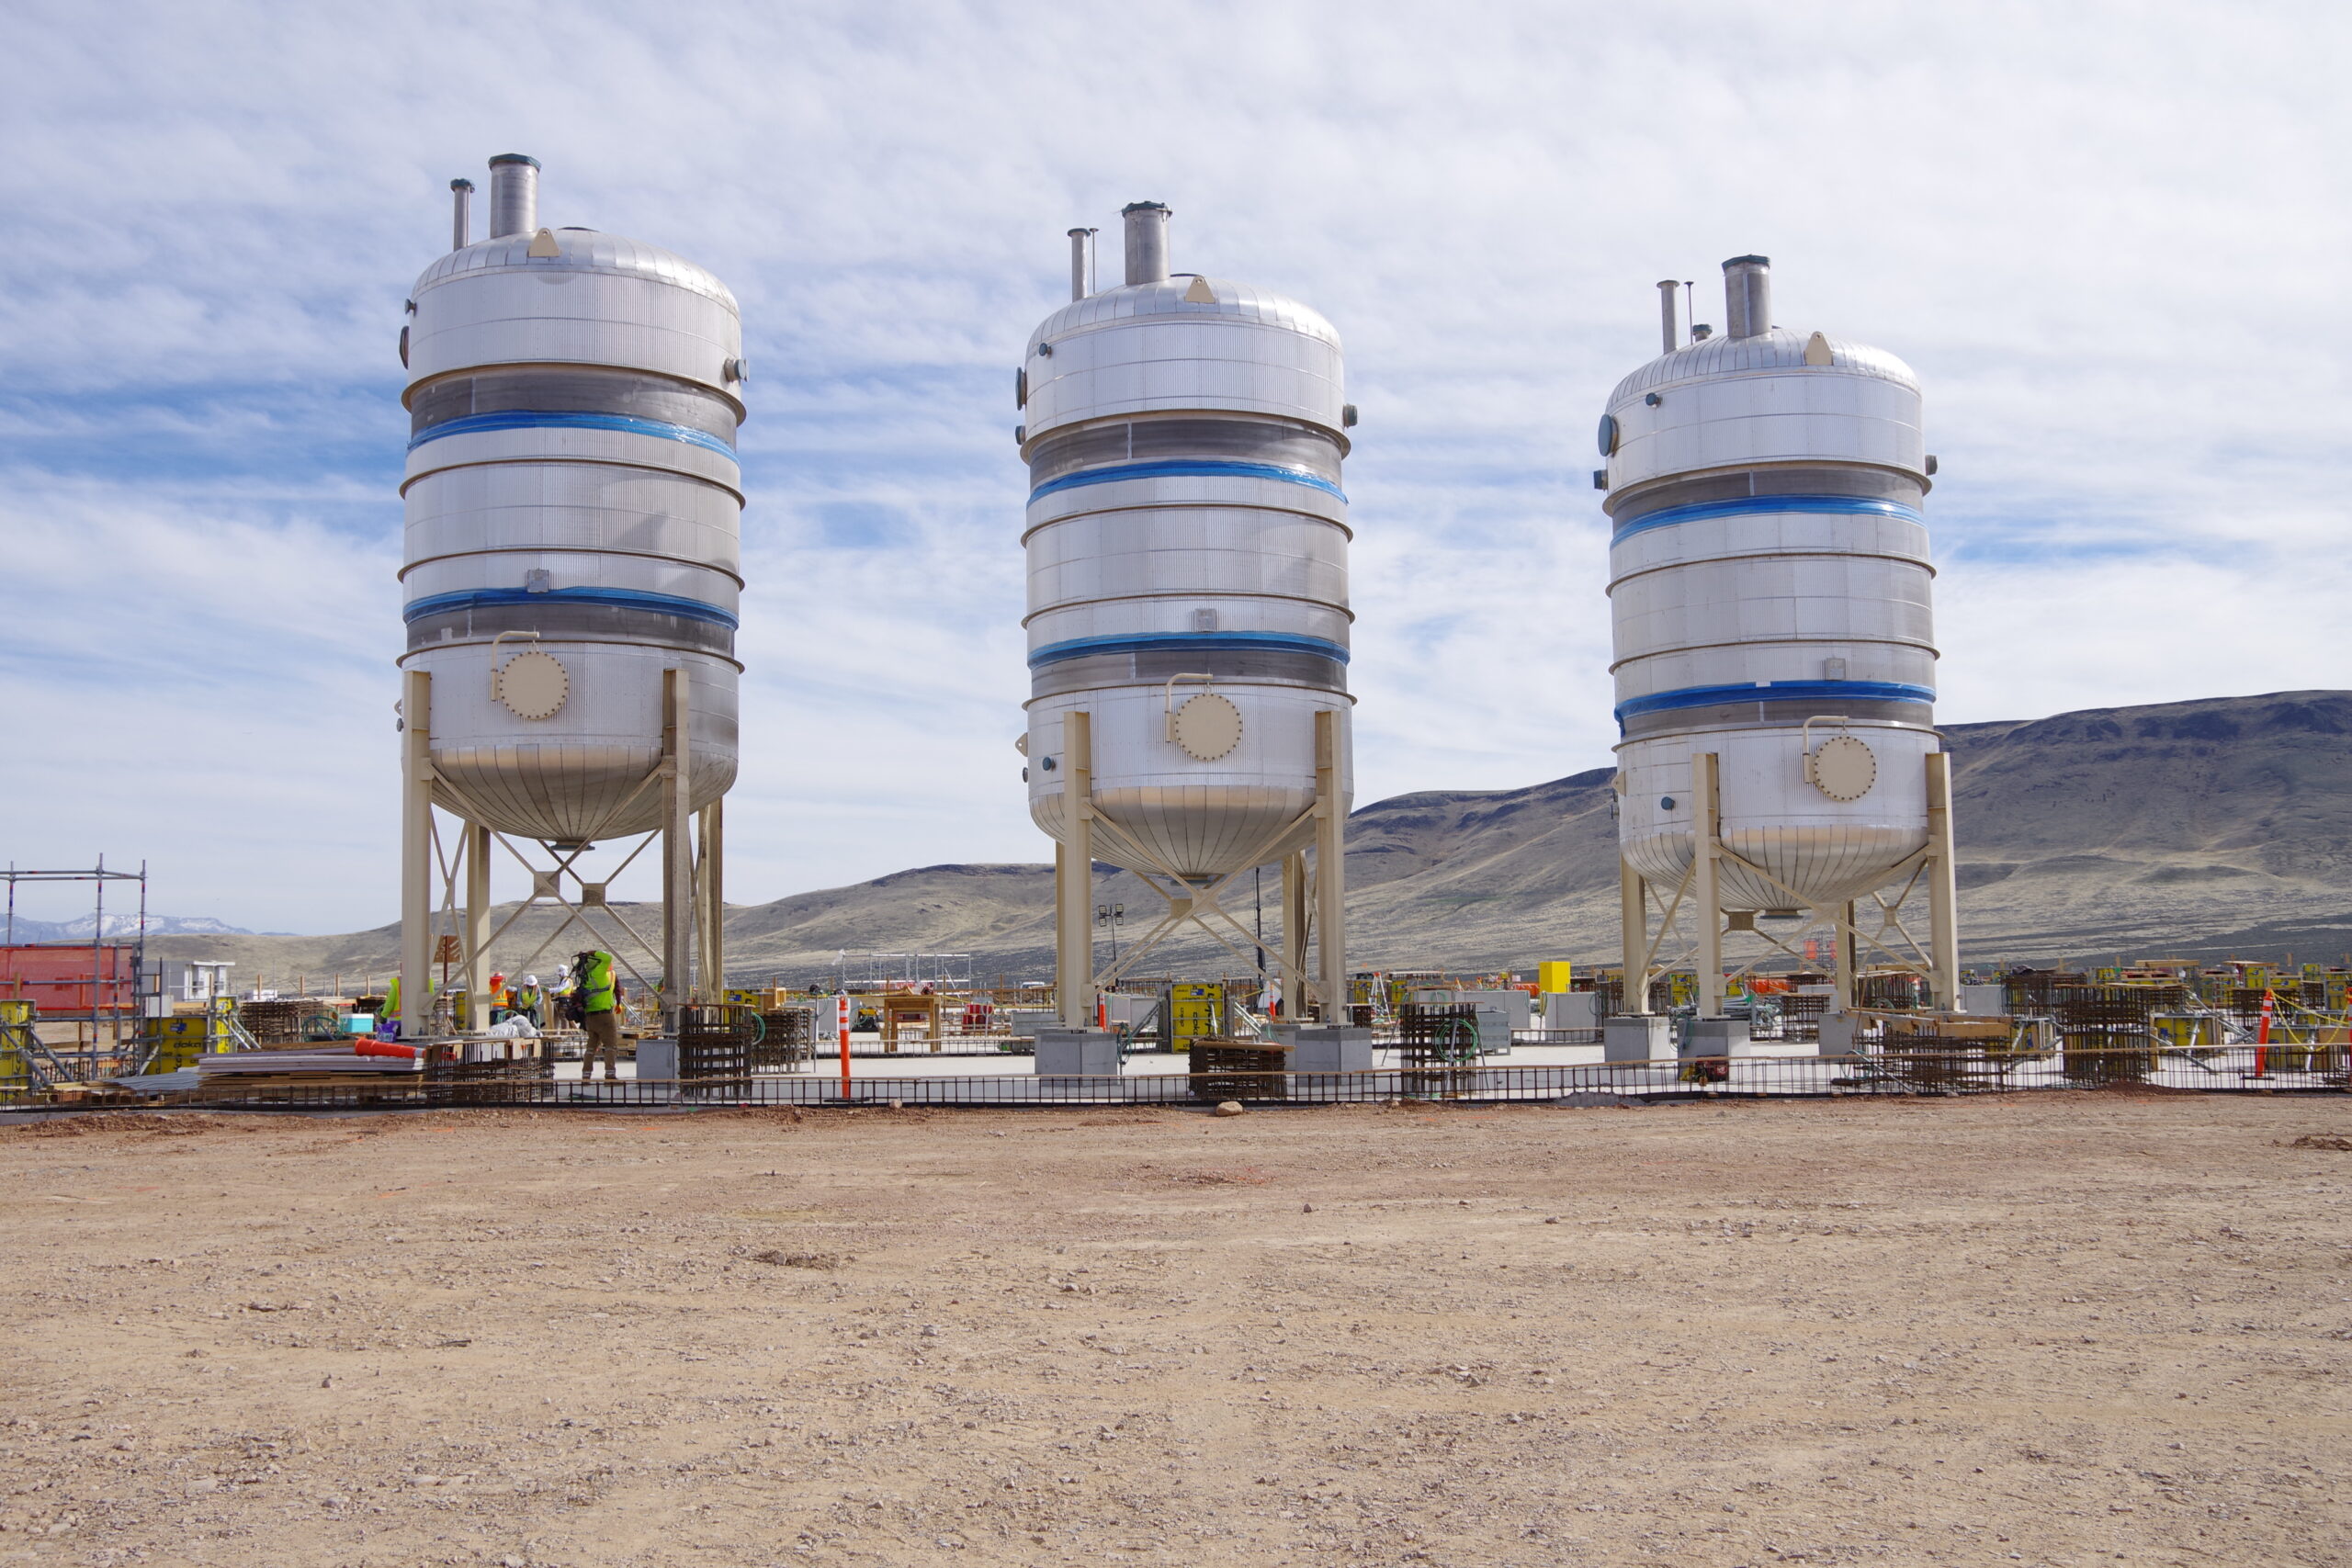
De Silver Peak-mijn van Albemarle (NYSE: ALB) in Nevada – momenteel de enige actieve lithiumoperatie in de Verenigde Staten – kan binnenkort gezelschap krijgen van een golf nieuwe producenten. Silver Peak, dat sinds de jaren zestig lithium wint uit de pekel van Clayton Valley, staat al lang symbool voor hoe beperkt de Amerikaanse binnenlandse productie blijft, ondanks de centrale rol van het metaal in accu's voor elektrische voertuigen en netopslag. Volgens het in Londen gevestigde marktonderzoeks- en business intelligence-bedrijf CRU kunnen tussen nu en het einde van 2030 maar liefst negen nieuwe lithiummijnen in de VS in productie komen.
De pijplijn omvat het Thacker Pass-project van Lithium Americas (TSX, NYSE: LAC) in Nevada, dat een van de grootste lithiumbronnen van het westelijk halfrond moet worden, en een project van Standard Lithium (TSXV: SLI; NYSE-A: SLI) in Arkansas.
De bouwboom zal niet volstaan om van de VS een wereldwijde lithiummacht te maken, maar het is een begin. In 2030 verwacht CRU dat er jaarlijks tot 95.000 ton lithiumcarbonaat-equivalent (LCE) in de VS wordt geproduceerd – minder dan 4% van het primaire wereldwijde aanbod – ervan uitgaande dat alle bestaande projecten worden gerealiseerd.
Op een bijgestelde basis, die rekening houdt met de kans op vertragingen, voorspelt CRU een Amerikase productie van 55.000 ton in 2030, of 2% van het wereldwijde aanbod. Dat staat tegenover een verwachte productie van 5.000 ton dit jaar, oftewel 0,3% van de wereldproductie. Mijnbouwprojecten worden regelmatig geconfronteerd met vergunningsgeschillen, financieringstekorten en bouwoverschrijdingen, waardoor risicogeëgaliseerde prognoses doorgaans ruim onder de gepubliceerde pijplijncijfers liggen.
Het wereldwijde lithiumaanbod blijft sterk geconcentreerd. De drie grootste producerende landen – Australië, China en Chili – goed voor 77% van de gedolven lithiumproductie, volgens een rapport van juni van investeringsonderzoeksbedrijf Alpine Macro. China alleen heeft bijna 70% van de wereldwijde raffinagecapaciteit in handen.
"Realistisch gezien zal de Verenigde Staten nooit veel marktaandeel afpakken van iemand als China, dat de lithiummarkt en de hele batterijwaardeketen domineert," zei Cameron Hughes, lithiummarktanalist bij CRU, in een interview met The Northern Miner. "Het doel voor de VS is zelfvoorzienender te worden en een eigen batterijtoeleveringsketen op te bouwen. Het lithium is er, en ze zullen genoeg lithium produceren om aan de eigen vraag te voldoen."
Prijs Herstel
De Amerikaanse lithiumoffensief komt nu de prijzen van het grondstof geleidelijk herstellen van een twee jaar durende dip, gedreven door toenemende vraag uit de sectoren elektrische voertuigen en energieopslag. Westerse regeringen, die China's greep op elektrische-batterijtoeleveringsketens willen verminderen, verstrekken subsidies en prijssteun om mijnbouw aan te moedigen.
Thacker Pass wordt verwacht als eerste van start te gaan. Het project ligt nabij de grens met Oregon, ongeveer 835 km ten noordnoordwesten van Las Vegas. De eerste fase staat nog steeds gepland voor "mechanische voltooiing" eind volgend jaar en is ontworpen voor een jaarlijkse productie van tot 40.000 ton batterijkwaliteit lithiumcarbonaat.
Thacker Pass ligt op koers voor "energization" in het vierde kwartaal van dit jaar, zei CEO Jonathan Evans op 13 augustus. Het gedetailleerde technisch ontwerp was per 30 juni voor meer dan 95% voltooid, terwijl de inkoop de 80% overschreed, inclusief de verzending van belangrijke installatiematerialen en apparatuur, aldus Lithium Americas. Het project heeft strategische steun getrokken van General Motors (NYSE: GM), Orion Resource Partners en de Amerikaanse overheid, wat de inzet van de regering-Trump weerspiegelt om China's dominantie in kritieke metalen te ondermijnen.
Amerikaanse steun
De financiering van de eerste fase van het project omvat een lening van 2,23 miljard dollar van het Amerikaanse Department of Energy. Yorkville Advisors Global – een in New Jersey gevestigd investeringsbedrijf dat verschillende mediaventuren van Amerikaans president Donald Trump heeft gefinancierd – is een andere geldschieter, na in augustus te hebben toegezegd minstens 150 miljoen dollar aan obligaties van Lithium Americas te kopen.
De prognose voor de eerste fase van Thacker Pass blijft dit jaar begroot op 1,3 miljard tot 1,6 miljard dollar, zo zei Lithium Americas vorige maand. Gezien het vergevorderde technische werk is het bedrijf begonnen met het opstellen van een definitieve kapitaalsschatting, die vóór 30 september klaar moet zijn.
Amerikaanse staaltarieven en de oorlog in Iran zullen dit jaar 80 tot 120 miljoen dollar toevoegen aan de bouwkosten van Thacker Pass, zo zei Lithium Americas in mei. Tarieven zijn nog niet opgenomen in de totale capex-schatting van 2,93 miljard dollar voor het project.
Thacker Pass "is het meest veelbelovende project," zei Hughes van CRU. "Het is hoge capex, en dat blijft in Noord-Amerika altijd een issue. Maar het vordert en het is zeker een project waarvan we verwachten dat het als eerste online komt."
Hell's Kitchen
In Zuid-Californië ontwikkelt het private Controlled Thermal Resources (CTR) het Hell's Kitchen-project, dat geothermische pekel zal omzetten in stoom voor elektriciteitsopwekking. Het gezamenlijk produceren van lithium uit geothermische pekel is aantrekkelijk omdat dezelfde bron zowel stroom als batterijmetaal oplevert, maar de aanpak moet zich nog bewijzen op grote commerciële schaal.
Hell's Kitchen, gelegen op ongeveer 200 km ten oosten van San Diego, moet in 2028 50 megawatt vermogen produceren en in 2029 jaarlijks 25.000 ton lithium. Op volle schaal kan het tot 100.000 ton lithium per jaar produceren, aldus CTR. CTR heeft al lithiumleveringsovereenkomsten met General Motors en Stellantis.
Het project werd vorig jaar door de regering-Trump op een versnelde vergunningenlijst geplaatst toen het werd aangewezen als FAST-41 Covered Project.
In maart ging CTR akkoord met een fusie met special purpose acquisition company Plum Acquisition, in een deal die Controlled Thermal Resources op ongeveer 4,7 miljard dollar waardeert. CTR zal bij afronding, die tegen het einde van het jaar wordt verwacht, op Nasdaq noteren.
Juridische procedures
De voorgestelde Rhyolite Ridge-mijn van Ioneer (ASX: INR) in Nevada is een andere belangrijke bron van toekomstig aanbod, al is de tijdlijn veel onzekerder.
Rhyolite Ridge herbergt het enige bekende lithium-boorreservoir van het continent en is een van slechts twee dergelijke afzettingen wereldwijd, aldus het Australische bedrijf. De boorproductie geeft het project een tweede inkomstenstroom naast lithium. Ioneer zegt de komende maanden te werken aan een definitieve investeringsbeslissing, waarna de bouw ongeveer 36 maanden zou duren.
Litigatie heeft de onzekerheid vergroot. Drie niet-gouvernementele organisaties bestrijden een beslissing van het Bureau of Land Management (BLM) uit 2024 die het bedrijfsplan van operaties voor Rhyolite Ridge goedkeurde en het National Environmental Policy Act-proces afrondde. Ioneer neemt actief deel aan een hoger beroep tegen een uitspraak van een Amerikaanse districtsrechtbank die de BLM-goedkeuring bevestigde. Hoewel de timing buiten de controle van het bedrijf ligt, verwacht het een beslissing medio 2027. Volgens het bedrijf zal het beroep de bouwstart niet vertragen.
Koreaanse steun
In juni verwierf Ioneer steun van twee Zuid-Koreaanse ingenieurs- en infrastructuurgroepen. Een van de twee, Korea Overseas Infrastructure & Urban Development, overweegt een aandeleninvestering in het project, zo zei Ioneer op 8 juli.
Ioneer werkt sinds 2016 aan Rhyolite Ridge en haalde aanvankelijk in 2019 Sibanye-Stillwater (JSE: SSW; NYSE: SBSW) binnen als partner. De Zuid-Afrikaanse mijnbouwer stapte in februari 2025 weg uit een voorgestelde investering van 490 miljoen dollar voor een belang van 50%.
Een haalbaarheidsstudie van oktober 2025 voor Rhyolite Ridge berekende een nettohuidige waarde na belastingen van ongeveer 2,24 miljard dollar, een intern rendement van 18% en een terugverdientijd van zeven jaar. De productie van lithiumcarbonaat-equivalent op de locatie wordt nu geschat op 24.500 ton voor de eerste 25 jaar van exploitatie, met een gemiddelde boorzuurproductie van 135.500 ton per jaar.
DLE-vooruitzichten
Ook in de olierijke staten verder naar het oosten kunnen lithiummijnen ontstaan. Via hun joint venture Smackover Lithium zetten Standard Lithium en het Noorse staatsoliebedrijf Equinor (NYSE: EQNR) verschillende projecten in Arkansas en Texas uit.
Hoog op de lijst staat hun South West Arkansas-project (SWA), dat een van de eerste grootschalige commerciële toepassingen van directe lithiumextractie (DLE) in de VS zou zijn. DLE gebruikt chemische processen om lithium uit pekel te halen en biedt in principe een snellere winning en een kleinere ruimtelijke voetafdruk dan de enorme verdampingsvijvers in Zuid-Amerika – maar de technologie is nergens ter wereld op schaal ingezet, waardoor de Arkansas-projecten een cruciale testcase vormen.
SWA blijft op koers voor een definitieve investeringsbeslissing en een bouwstart dit jaar, zei CEO David Park op 10 augustus. De eerste commerciële productie van batterijkwaliteit lithiumcarbonaat is gepland voor 2029.
Voor de Smackover-ventuur blijven twee sleuteldoelen over: het verkrijgen van afnameovereenkomsten met klanten en het afronden van de projectfinanciering. Er lopen "gevorderde" gesprekken met verschillende potentiële klanten, met als doel alle resterende afnameovereenkomsten vóór het einde van het derde kwartaal af te sluiten, aldus Standard Lithium vorige maand.
SWA, dat put uit lithiumhoudende pekel in de Smackover-formatie van Arkansas, heeft een gerapporteerd reserve van ongeveer 447.000 ton LCE. Het huidige plan voorziet 22.500 ton batterijkwaliteit lithiumcarbonaat per jaar.
Oliegiganten
Volgens een rapport van de U.S. Geological Service uit december 2024 kan de pekel van de Smackover-formatie tot 19 miljoen ton lithium bevatten. Dat heeft grote olieproducenten als Exxon Mobil, Occidental Petroleum en Chevron naar de regio getrokken. Voor bedrijven met tientallen jaren ervaring in boren, pekelverwerking en ondergrondse expertise in het Golfkustbekken biedt lithiumextractie een manier om bestaande vaardigheden en infrastructuur te benutten nu de wereld elektrificeert.
Het private T5 Smackover Partners ontwikkelt ondertussen een geïntegreerd geothermie- en DLE-"platform" in de regio. In juni tekende het een vijfjarige afnameovereenkomst met Glencor (LSE: GLEN), waarbij het Zwitserse grondstoffenreus alle lithiumcarbonaat zal afzetten dat bij T5's operaties in Oost-Texas wordt geproduceerd – ongeveer 5.000 ton per jaar. Leveringen zullen naar verwachting beginnen zodra de commerciële productie op gang komt, hoewel T5 geen startdatum heeft bekendgemaakt.
"Buiten Nevada is de meest veelbelovende regio waarschijnlijk het zuidwesten, met Arkansas en Texas," zei Hughes van CRU.
Herleving in North Carolina
Ook andere niet-traditionele lithiumcentra kunnen ontstaan. Albemarle vraagt vergunning goedkeuring om de openputmijnbouw te hervatten en de vroeger producerende Kings Mountain-mijn in North Carolina uit te breiden, die op een van de weinige bekende hardrots-lithiumafzettingen van het land ligt.
Kings Mountain was in productie van 1937 tot de stillegging in de jaren negentig ten gunste van goedkopere pekelafzettingen in Chili. De mogelijke herleving weerspiegelt hoe de groeiende Amerikaanse vraag naar binnenlandse batterijmaterialen voorheen oneconomische afzettingen opnieuw commercieel interessant maakt. Volgens de website van Albemarle moet de locatie voldoende materiaal leveren voor een conversiecapaciteit van 50.000 ton lithiumcarbonaat-equivalent. Het bedrijf heeft geen raming van de resources van het terrein gepubliceerd.
