Nigerianen verplaatsten ₦18,78 biljoen via POS-terminals in Q1 2026, 79% meer dan een jaar eerder
Belangrijkste punten
- •De POS-transactiewaarde bereikte ₦18,78 biljoen tussen januari en maart 2026, tegen ₦10,49 biljoen een jaar eerder.
- •Februari registreerde de hoogste maandelijkse POS-waarde met ₦6,58 biljoen, terwijl januari en maart respectievelijk ₦6,08 biljoen en ₦6,12 biljoen noteerden.
- •NIBSS meldde begin december 2024 5,56 miljoen geïnstalleerde POS-term, tegen 2,45 miljoen het jaar ervoor.
- •De openbare, aan NIBSS gelinkte data maakt niet bekend hoe het totaal was verdeeld over opnames, overschrijvingen, betalingen en andere transacties.
- •Het bulletin van de CBN over Q1 2026 meldde ₦59,33 biljoen aan POS-transacties, een cijfer gebaseerd op een bredere of andere statistische grondslag.
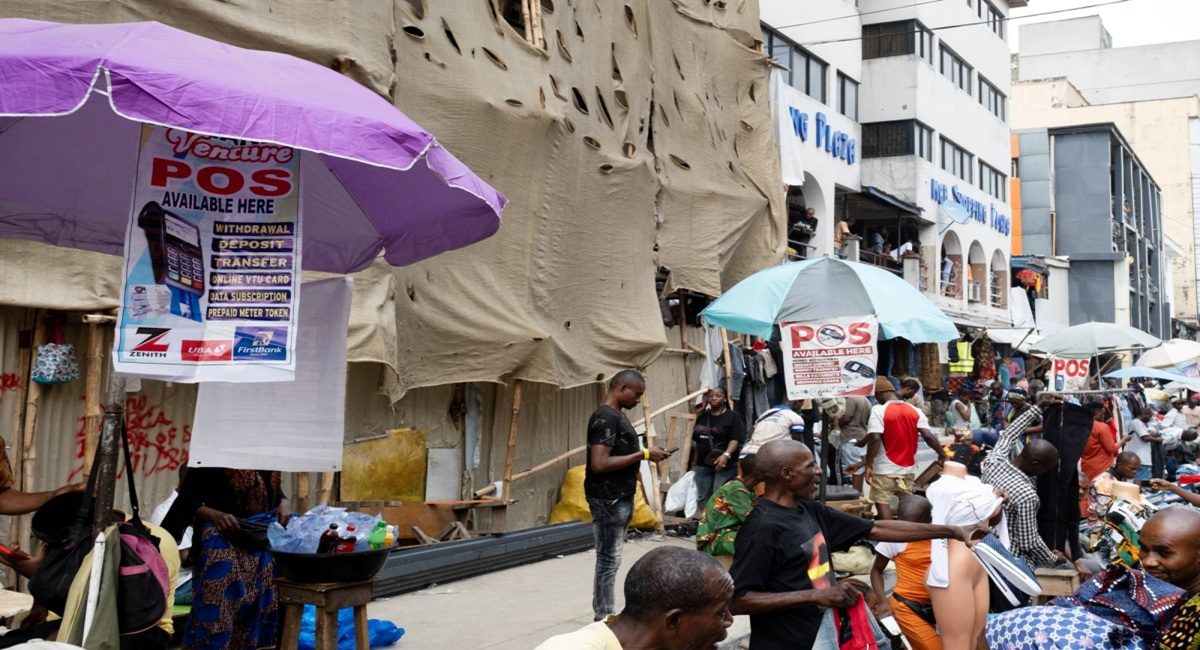
Tussen januari en maart 2026 verplaatsten Nigerianen ₦18,78 biljoen via Point-of-Sale-terminals (POS), volgens NIBSS-gegevens. NIBSS — het Nigeria Inter-Bank Settlement System — beheert de gedeelde infrastructuur waarmee Nigeriaanse banken elektronische betalingen onderling afwikkelen. Het totaal is 79,03% hoger dan de ₦10,49 biljoen die in dezelfde periode vorig jaar werd geregistreerd — ongeveer ₦8,3 biljoen meer.
Toch laat één vraag de cijfers onbeantwoord: waar is al dat geld eigenlijk heengegaan?
Het antwoord is ingewikkelder dan de stelling dat Nigerianen ₦18,78 biljoen via POS hebben uitgegeven, omdat een groot deel van dat geld simpelweg van de ene plaats naar de andere werd verplaatst.
Denk aan de POS-operateur op een gewone straat. Een klant loopt aan, vraagt ₦20.000 in contanten, en de agent overhandigt het geld na het verwerken van de transactie. Die ₦20.000 telt nu mee voor de POS-activiteit in Nigeria, maar de klant heeft niet voor ₦20.000 aan goederen bij de operateur gekocht. De terminal werd simpelweg gebruikt om bij het eigen geld van de klant te komen. Hetzelfde geldt wanneer iemand contant geld via een agent stuurt of een rekening betaalt.
Dat is het belangrijke onderscheid: transactiewaarde is niet hetzelfde als consumptieve bestedingen. De ₦18,78 biljoen vertegenwoordigt de waarde van transacties die via het POS-kanaal liepen — niet ₦18,78 biljoen aan goederen en diensten die Nigerianen daadwerkelijk hebben gekocht.
Een onafgebroken kwartaaltempo
De maandcijfers laten zien hoe onafgebroken activiteit was. January registreerde ₦6,08 biljoen, februari klom naar ₦6,58 biljoen en maart kwam uit op ₦6,12 biljoen, waarmee februari de grootste maand van het kwartaal was, al overschreden alle drie de maanden de grens van ₦6 biljoen. Gemiddeld verplaatste zich elke dag zo'n ₦209 miljard via POS-terminals.
Dat geld lag nooit werkloos in de machines. Het stroomde door een financieel systeem dat stilletjes deel is gaan uitmaken van het dagelijks leven in Nigeria.
Een uitgesproken Nigeriaanse interpretatie van POS
In de meeste andere landen roept "POS" één beeld op: de pinautomaat bij de kassa van een supermarkt. In Nigeria betekent het iets veel groters. Een POS-agent is vaak degene bij wie mensen terechtkunnen om geld op te nemen wanneer de dichtstbijzijnde geldautomaat kilometers ver is, of degene die helpt bij het versturen van geld, het betalen van een rekening of het regelen van een financiële klus die men anders moeilijk zou kunnen afronden.
Daarom is POS zo centraal komen te staan in de manier waarop geld in het land stroomt. Het model heeft ook formele wortels: agentbankieren is erkend onder de richtlijnen van de Centrale Bank van Nigeria, die gelicentieerde instellingen toestaan financiële diensten aan te bieden via derde partijen als agenten, waardoor de terminal op de hoek naast het filialennetwerk een regulatorische basis heeft.
Begin december 2024 was het aantal geïnstalleerde terminals gestegen naar 5,56 miljoen, tegen 2,45 miljoen een jaar eerder, volgens NIBSS. Het netwerk is uitgegroeid voorbij de bankfilialen en geldautomaten die ooit de financiële toegang in Nigeria bepaalden.
Iedereen die in een drukke wijk woont, ziet het: een POS-operateur naast een winkeltje, een andere bij een bushalte, weer een paar straten verderop. Het bankfilial kan kilometers ver zijn, maar financiële toegang staat vlak voor iemands winkel.
Dat is een deel van wat de ₦18,78 biljoen werkelijk vertegenwoordigt. Nigeria heeft een enorm netwerk voor financiële toegang over de laatste mijl opgebouwd — terminal voor terminal, agent voor agent, straat voor straat.
Twee datasets, twee zeer verschillende cijfers
Er is een statistische bijzonderheid die vermelding verdient. Het Statistical Bulletin van de Centrale Bank van Nigeria over Q1 2026 zet POS-transacties op ₦59,33 biljoen, verdeeld over 2,92 miljard transacties in het kwartaal — gemiddeld ongeveer ₦20.300 per transactie. Dat cijfer was in waarde zelfs 16,42% lager en in volume 19,90% lager dan in Q1 2025.
aarom zegt de aan NIBSS gelinkte data dan ₦18,78 biljoen, terwijl de CBN ₦59,33 biljoen noemt?
De twee cijfers lijken op verschillende statistische grondslagen te rusten. De ₦18,78 biljoen komt uit gegevens verkregen door Financial Derivatives Company, een financieel onderzoeksbureau gevestigd in Lagos, met NIBSS als bron, terwijl de ₦59,33 biljoen afkomstig is uit de kwartaalrapportage van de CBN. Branchanalyses suggereren dat het NIBSS-cijfer transacties weerspiegelt die via de NIBSS-infrastructuur worden afgewikkeld, terwijl het cijfer van de CBN het bredere POS-kanaal omvat. Maar de beschikbare openbare documenten geven niet genoeg detail om de volledige kloof van ₦40,55 biljoen met overtuiging te verklaren, dus de twee cijfers mogen niet worden opgeteld of als elkaars tegenstellingen over dezelfde dataset worden behandeld.
Voor dit bericht wordt het cijfer van ₦18,78 biljoen gehanteerd, omdat dat het aan NIBSS gelinkte aantal achter de kop is. De kloof is niettemin het vermelden waard, omdat laat zien hoe gemakkelijk betalingsstatistieken verwarrend kunnen zijn wanneer instellingen hetzelfde kanaal vanuit verschillende hoeken meten.
Waar het elektronische geld werkelijk stroomt
Ook het bredere betalingsbeeld is veelzeggend. De Q1-gegevens van de CBN tonen aan dat de zes grote elektronische betaalkanalen van Nigeria in het kwartaal ₦1,053 biljard verwerkten, waarvan POS ₦59,33 biljoen voor zijn rekening nam — iets meer dan 5% van de waarde die door die zes kanalen stroomde. Andere kanalen verplaatsten veel grotere bedragen: Web Pay, dat internetbetalingen registreert, noteerde ₦529,82 biljoen, Nigeria Instant Payment (NIP), de directe rekening-tot-rekening-spoorverbinding, ₦320,76 biljoen, Mobile Pay ₦112,12 biljoen en geldautomaten ₦26,30 biljoen.
POS is dus niet het kanaal waar het meeste elektronische geld in Nigeria stroomt. Het belang ligt elders: het staat dichter bij de alledaagse economie. NIP kan geld tussen rekeningen verplaatsen zonder dat iemand het huis verlaat, terwijl POS financiële toegang rechtstreeks op straat biedt. Dat onderscheid is belangrijk, omdat een handelaar die contant geld nodig heeft, een werknemer die geld opneemt en een klant die een rekening betaalt allemaal bij dezelfde POS-stand terecht kunnen komen.
Het eerlijke antwoord over de samenstelling is dat het openbare NIBSS-cijfer geen nette uitsplitsing biedt — hoeveel aan opnames, hoeveel aan overschrijvingen, hoeveel aan aankopen — en die mag ook niet worden verzonnen. Wat het cijfer wel laat zien, is dat er elk kwartaal een enorme hoeveelheid geld door het POS-netwerk van Nigeria stroomt. Een deel wordt in contanten opgenomen. Een deel wordt overgemaakt. Een deel wordt voor betalingen gebruikt. Een deel beweegt tussen mensen bedrijven. En een deel stroomt mogelijk gewoon door het systeem heen voordat het ergens anders helemaal eindigt.
Waarom de terminal op de hoek ertoe doet
De interessantste vraag is dan ook niet waarop Nigerianen ₦18,78 biljoen hebben uitgegeven, maar waarom de POS-terminal zo centraal is komen te staan in de manier waarop Nigerianen überhaupt bij hun geld komen.
Het antwoord heeft veel te maken met gemak. Een POS-agent dichterbij kan zijn dan een bankfilial. Een agent kan contant geld geven wanneer een geldautomaat leeg of kapot is, en kan basisfinanciële diensten aanbieden op plaatsen waar traditioneel bankieren niet zo gemakkelijk bereikbaar is. Er zijn inmiddels miljoenen van deze toegangspunten in het hele land.
Dat verklaart ook waarom de betrouwbaarheid van het netwerk ertoe doet. Wanneer een terminal niet meer werkt — of wanneer de verbinding slecht is, de stroom uitvalt of het contante geld opraakt — is dat niet zomaar een klein apparaatje dat een slechte dag heeft. Voor de klant die ervoor staat, is de toegang tot geld tijdelijk stopgezet.
Er is ook een interessante tegenstrijdigheid. Het elektronische betalingssysteem van Nigeria groeit snel, maar POS-agenten blijven diep verweven met de contante economie van het land. De ₦18,78 biljoen is dus geen bewijs dat Nigerianen contant geld hebben afgezworen; in zekere zin laat het juist het tegenovergestelde zien. Het POS-netwerk heeft het gemakkelijker gemaakt om te wisselen tussen het digitale systeem en fysiek contant geld. Een klant kan digitaal geld overmaken en het enkele minuten later bij een agent opnemen, of geld op een rekening ontvangen en via een terminal contant geld verkrijgen. De terminal zit in het midden.
Dat is wellicht de werkelijke betekenis van de ₦18,78 biljoen. De betalingsrevolutie in Nigeria gaat niet simpelweg over het inruilen van contant geld voor digitale betalingen; het gaat over het bouwen van meer manieren voor geld om te stromen tussen mensen, bedrijven, bankrekeningen en contant geld. En met ₦18,78 biljoen die in slechts drie maanden door het systeem stroomt, is dat kleine terminaltje op de hoek een veel groter onderdeel geworden van de financiële infrastructuur van Nigeria dan het op het eerste gezicht lijkt.
Beide reeksen cijfers blijven binnenkomen: NIBSS publiceert betalingscijfers maandelijks en de CBN zet ze uiteen in kwartaalstatistieken, zodat de publicaties over het volgende kwartaal zullen tonen of dit tempo is vastgehouden — en of de kloof tussen de twee statistische grondslagen blijft bestaan.

