Saylor zet in op een Bitcoin-'gold rush' richting 2035, met Strategy's STRC als inkomstenvoertuig
Belangrijkste punten
- •Michael Saylor verwacht een Bitcoin-'gold rush' vóór 2035, wanneer ongeveer 99% van de uiteindelijke Bitcoinvoorraad al gedolven zou moeten zijn en de uitgifte door herhaalde halveringen zal zijn vertraagd.
- •Strategy's STRC preferred shares keren dividenden uit en gaan doorgaans boven gewone aandelen, maar zijn niet gedekt door de Bitcoin van het bedrijf en hebben geen afloopdatum, dus uitstappen hangt af van verkoop tegen marktprijzen.
- •Stijgende Bitcoinkoersen verhogen de waarde van Strategy's bezittingen zonder contant geld op te leveren, wat betekent dat dividenden gefinancierd moeten worden met opbrengsten uit nieuwe effectenuitgiften in plaats van door waardestijging zelf.
- •Een aangifte van 28 september meldde een USD-reserve van $5,02 miljard om preferente dividenden en schuldenrente te ondersteunen, waarvan $22,1 miljoen werd gebruikt voor dividendbetalingen tussen 21 en 27 september.
- •Een neergang die dalende Bitcoinwaarden combineert met verminderde beleggersvraag naar Strategy's effecten zou de financiering gelijktijdig verstrakken, waardoor het vermogen betalingen vol te houden dé proef voor het model wordt.
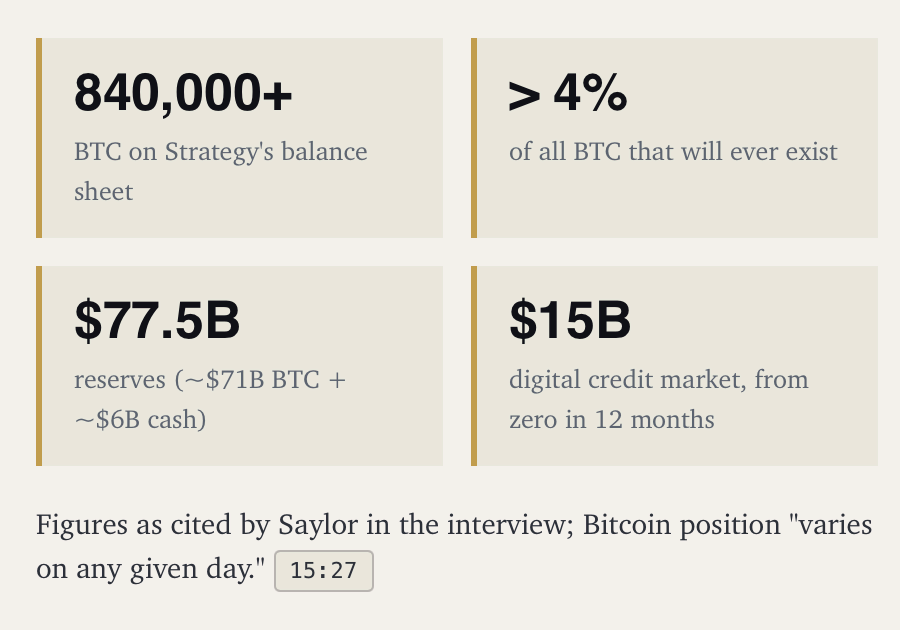
Michael Saylor verwacht dat er vóór 2035 een Bitcoin-'gold rush' zal plaatsvinden, waarbij afnemende uitgifte samenkome met groeiende vraag die via financiële producten wordt gekanaliseerd, zei hij in een interview met Binance. Strategy, het bedrijf waarvan hij voorzitter is, verkoopt al preferred shares aan beleggers die inkomen zoeken — effecten die als praktisch voorbeeld dienen van de markt die Saylor verwacht te zien groeien, en van de financieringsbeslissingen die nodig zijn om een balans met veel Bitcoin om te zetten in regelmatige betalingen.
Kernpunten:
- Saylor verwacht nieuwe vraag naarmate de Bitcoinuitgifte vertraagt.
- STRC-beleggers bezitten preferred shares uitgegeven door Strategy.
- Bitcoinwaardestijging alleen financiert geen contante dividenden.
- Producten met stabiele waarde hebben betrouwbare reserves en aflossing nodig.
Wat verandert er rond 2035
Saylor koos 2035 omdat hij verwacht dat tegen die tijd ongeveer 99% van de uiteindelijke Bitcoinvoorraad zal zijn gedolven. De nieuw uitgegeven Bitcoin die aan miners wordt toegekend, halveert elke 210.000 blokken — ongeveer elke vier jaar — waardoor de stroom van nieuwe munten geleidelijk afneemt, al hangen de kalenderdata af van hoe snel blokken worden gevonden.
"Ik denk dat we ons in een gold rush bevinden tot het jaar 2035", zei Saylor.
Bestaande Bitcoin zou na die mijlpaal blijven van eigenaar wisselen. Fondsen, bedrijven en particulieren kunnen hun bezittingen nog steeds verkopen, dus een afnemende mijnbouwuitgifte bepaalt niet hoeveel munten de markt bereiken. Het vermindert één bron van aanbod, terwijl de beslissingen van bestaande eigenaren net zo relevant blijven. Om die vermindering hogere prijzen te laten ondersteunen, moet de vraag sterk genoeg blijven om de te koop aangeboden munten op te nemen. Bitcoin's documentatie beschrijft deze vraag- en aanbodrelatie, en Saylor verwacht dat een groeiende financiële markt rond Bitcoin kopers zal aantrekken met behoeften die gaan dan directe koersblootstelling.
Waarom Saylor inkomensbeleggers gebruikt
Zijn betoog omvat ETF's, treasurybedrijven — bedrijven die Bitcoin op hun bedrijfsbalans houden, zoals Strategy doet — inkomens effecten en bredere bankleningen tegen Bitcoin. Een ETF stelt beleggers in staat koersblootstelling aan te houden via een effectenrekening. Een onderpandlening kan een eigenaar toegang geven tot contant geld zonder Bitcoin te verkopen, al vereist het aangaan van die lening op zichzelf geen nieuwe Bitcoinaankoop.
Strategy volgt een andere aanpak en geeft effecten uit rond een grote Bitcoinreserve. De balans stelt het bedrijf in staat beleggers verschillende claims op dezelfde onderneming aan te bieden, elk met eigen rechten en blootstelling. Preferred shares nemen een middenpositie in die structuur in: ze dragen vaste dividenden en gaan doorgaans boven gewone aandelen bij de resterende activa van een bedrijf, maar blijven eigen vermogen in plaats van schuld. Voor wie inkomen zoekt, is de omvang van die reserve belangrijk naast het vermogen van het bedrijf om uitkeringen te doen. STRC, Strategy's preferred stock, is Saylor's poging beleggers te bereiken die regelmatige betalingen verkiezen boven directe blootstelling aan de koersschommelingen van Bitcoin.
Wat STRC-houders werkelijk bezitten
Saylor legt de beoogde ervaring uit met een luchtvaartanalogie: "Bitcoin is als een gevechtsvliegtuig en digitaal krediet zoals STRC is als een passagiersvliegtuig", zei hij in het interview. De vergelijking weerspiegelt zijn ambitie stabielere inkomsten te bieden, maar om het effect te begrijpen is het nodig naar de rechten erachter te kijken.
Een STRC-houder bezit preferred equity in Strategy. Uit de openbaarmakingen van het bedrijf blijkt dat de preferred securities niet gedekt worden door de Bitcoinvoorraden. Hun preferente claim heeft betrekking op de resterende bedrijfsmiddelen volgens de van toepassing zijnde voorwaarden; het geeft houders geen eigendom van specifieke munten of een gedekte claim daarop. Een grote Bitcoinreserve en een gedekte belegging zijn verschillende dingen.
STRC heeft ook geen geplande afloopdatum waarop de belegging moet worden terugbetaald. Een belegger die wil uitstappen, is doorgaans afhankelijk van verkoop tegen de beschikbare marktprijs. Strategy wil handel rond de gestelde waarde van $100 stimuleren, maar houders kunnen bij verkoop minder ontvangen. Zolang ze belegd blijven, hangt hun inkomen af van de dividendbeslissingen en middelen van het bedrijf.
Hoe Strategy de betalingen financiert
Strategy werft kapitaal door effecten uit te geven en beslist vervolgens hoeveel wordt toegewezen aan Bitcoin kasreserves of andere doeleinden, waaronder aandeleninkopen. Saylor verwacht dat vraag naar de preferred stock en gewone aandelen verdere Bitcoinaankopen zal helpen financieren.
Een stijgende Bitcoinkoers verhoogt de waarde van Strategy's bezittingen zonder contant geld voor dividenden te creëren. Het basisprospectus legt uit dat het genereren van contant geld uit die bezittingen afhankelijk is van verkopen. Het noemt dividenden ook als een van de mogelijke gebruikten van de opbrengsten uit effectenuitgiften.
Een hypothetische uitgifte van preferred stock van $1 miljard met een jaarlijks dividend van 12% illustreert de vereiste: als dat tarief aanhield en de betalingen worden vastgesteld, heeft de uitgever $120 miljoen aan contant geld over een jaar nodig. Financiering moet beschikbaar zijn wanneer uitkeringen verschijnen, ongeacht wanneer Bitcoin in waarde stijgt.
Strategy's aangifte van 28 september meldde een USD-reserve van $5,02 miljard bedoeld om preferente dividenden en schuldenrente te ondersteunen, los van $1 miljard aan USD-contanten. Tussen 21 en 27 september werd $22,1 miljoen van de reserve gebruikt om preferente dividenden te betalen. In dezelfde periode wees het bedrijf opbrengsten uit aandelenverkopen toe aan zowel Bitcoinaankopen als STRC-inkopen. Nieuw kapitaal kan dus tegelijk aan verschillende behoeften voldoen. Het uitgeven van gewone aandelen brengt contant geld binnen terwijl het eigendom van bestaande aandeelhouders over meer aandelen wordt verdeeld — een afweging achter de groeiende Bitcoinreserve.
Wat een dividend van 12% een belegger vertelt
Zelfs wanneer uitkeringen worden gedaan, beïnvloeden veranderingen in de aandelenkoers het totale resultaat van de belegger. Dat is van belang bij het lezen van Saylor's vergelijkingen met andere inkomensproducten, want een hoog dividendtarief kan samengaan met verlies op de aandelen zelf. De door hem genoemde Bitcoinreturn beschrijft waardestijging in het verleden over een bepaalde periode, terwijl het preferred stock-tarief jaarlijkse uitkeringen beschrijft ten opzichte van een gestelde waarde — die cijfers meten verschillende uitkomsten. Een geldmarktfonds houdt ook andere activa aan en volgt andere regels dan een bedrijfs preferred share, dus een hoger genoteerd tarief alleen bewijst geen betere belegging.
Voor oktober 2026 vermeldt Strategy STRC's variabele jaarlijkse dividendentarief op 12% van de gestelde waarde van $100, maandelijks twee keer uitgekeerd. Het inkomensrendement ten opzichte van de aankoopprijs van een belegger zou anders uitvallen als de aandelen boven of onder $100 werden gekocht. Toekomstig inkomen kan ook veranderen: het tarief wordt maandelijks herzien en contante dividenden zijn niet gegarandeerd.
Strategy heeft voorgesteld over schakelen naar dagelijkse dividenden, met een aandeelhoudersvergadering gepland voor 28 oktober. Indien goedgekeurd en toegepast, zouden dividenden op elke kalenderdag oplopen en op de eerstvolgende werkdag worden betaald. Dat zou veranderen hoe snel beleggers uitkeringen ontvangen, maar verhoogt op zichzelf niet het jaarlijkse tarief.
Het voorgestelde dollartoken heeft betrouwbare opnames nodig
Saylor wil dat inkomensproducten een andere aanbieding ondersteunen: een token dat in een wallet wordt gehouden en stabiel tegenover de dollar moet blijven terwijl het rendement oplevert. Hij beschreef een hypothetisch aan Bitcoin gekoppeld product met ongeveer 6–7% rendement, geschikt voor gebruikers die willen uitgeven of sparen zonder directe blootstelling aan de Bitcoinkoers. Tokens die een vaste dollarwaarde moeten vasthouden staan algemeen bekend als stablecoins; een versie met rendement zou uitkeringen toevoegen aan de moeilijkere eis dat uitstappen betrouwbaar moet blijven.
Een product dat preferred shares aanhoudt, zou direct beschikbaar contant geld of andere liquide activa nodig hebben om opnames te kunnen honoreren zonder afhankelijk te zijn van onmiddellijke verkoop van die aandelen. Hun uitkeringen arriveren in de loop van de tijd, terwijl hun marktwaarde en de beschikbaarheid van kopers kunnen veranderen. Gebruikers die dollars opvragen, hebben een aflossingsproces nodig dat rekening houdt met die mismatch. De voorwaarden zouden ook moeten aangeven wie gebruikers verschuldigd is en wie verliezen opvangt als reserveactiva dalen. Opnamevertraging zou vooral belangrijk zijn voor iemand die op het token vertrouwt voor dagelijkse uitgaven — betrouwbare toegang tot geld zou voor die gebruiker net zo belangrijk zijn als het geadverteerde rendement.
Een neergang zou het bredere model op de proef stellen
Als Bitcoin daalt terwijl beleggers minder bereid zijn Strategy's effecten te kopen, kan het bedrijf tegelijkertijd te maken krijgen met lagere activawaarden en moeilijkere financiering. Kasreserves bieden tijd om te reageren, maar hun betekenis hangt ervan af hoe lang ze dividenden, rente en andere kasbehoeften kunnen dekken. Toekomstige aangiften kunnen die beoordeling concreter maken door reserivedekking, de kosten van nieuwe financiering en de toewijzing van opbrengsten door het management te tonen. Betalingen handhaven in moeilijke markten zonder kasbuffers uit te putten zou sterkere ondersteuning bieden voor Saylor's model dan alleen groeiende Bitcoinvoorraden.
In 2035 zal de nieuwe Bitcoinuitgifte naar verwachting kleiner zijn, of deze producten nu slagen of niet. Saylor's gold rush-betoog hangt ervan af dat ze beleggers aantrekken en in hun behoeften voorzien tijdens de tussenliggende marktcycli. Aanhoudende vraag, beheersbare financieringskosten en betrouwbare betalingen zouden aantonen dat de financiële markt die hij beschrijft duurzaam wordt.
Dit artikel is uitsluitend ter informatie en vormt geen beleggingsadvies. Bitcoin en aan Bitcoin gekoppelde effecten brengen risico's met zich mee, en dividendentarieven en productvoorwaarden kunnen veranderen.

