Zeven praktische manieren om je salaris tot de volgende betaaldag te rekken
Belangrijkste punten
- •Het artikel beveelt aan elke naira een doel te geven door vóór het uitgeven te budgetteren voor essentiële behoeften, spaargeld en persoonlijke uitgaven.
- •Het raadt aan direct na ontvangst van het salaris geld opzij te zetten, met de opmerking dat FairMoney's FairSave- en FairTarget-producten kunnen worden gebruikt om aan financiële doelen te werken.
- •Het omzetten van een maandbudget in wekelijkse uitgavenlimieten helpt te hoge uitgaven vroeg bloot te leggen, terwijl er nog tijd is om bij te sturen.
- •Kleine frequente uitgaven zoals snacks, bezorgkosten en abonnementen kunnen samen een flink deel van het inkomen opslopen, waardoor regelmatig bijhouden belangrijk is.
- •Het aanhouden van een kleine noodbuffer, gescheiden van het reguliere uitgavengeld, kan voorkomen dat één onverwachte uitgave de hele maand verstoort.
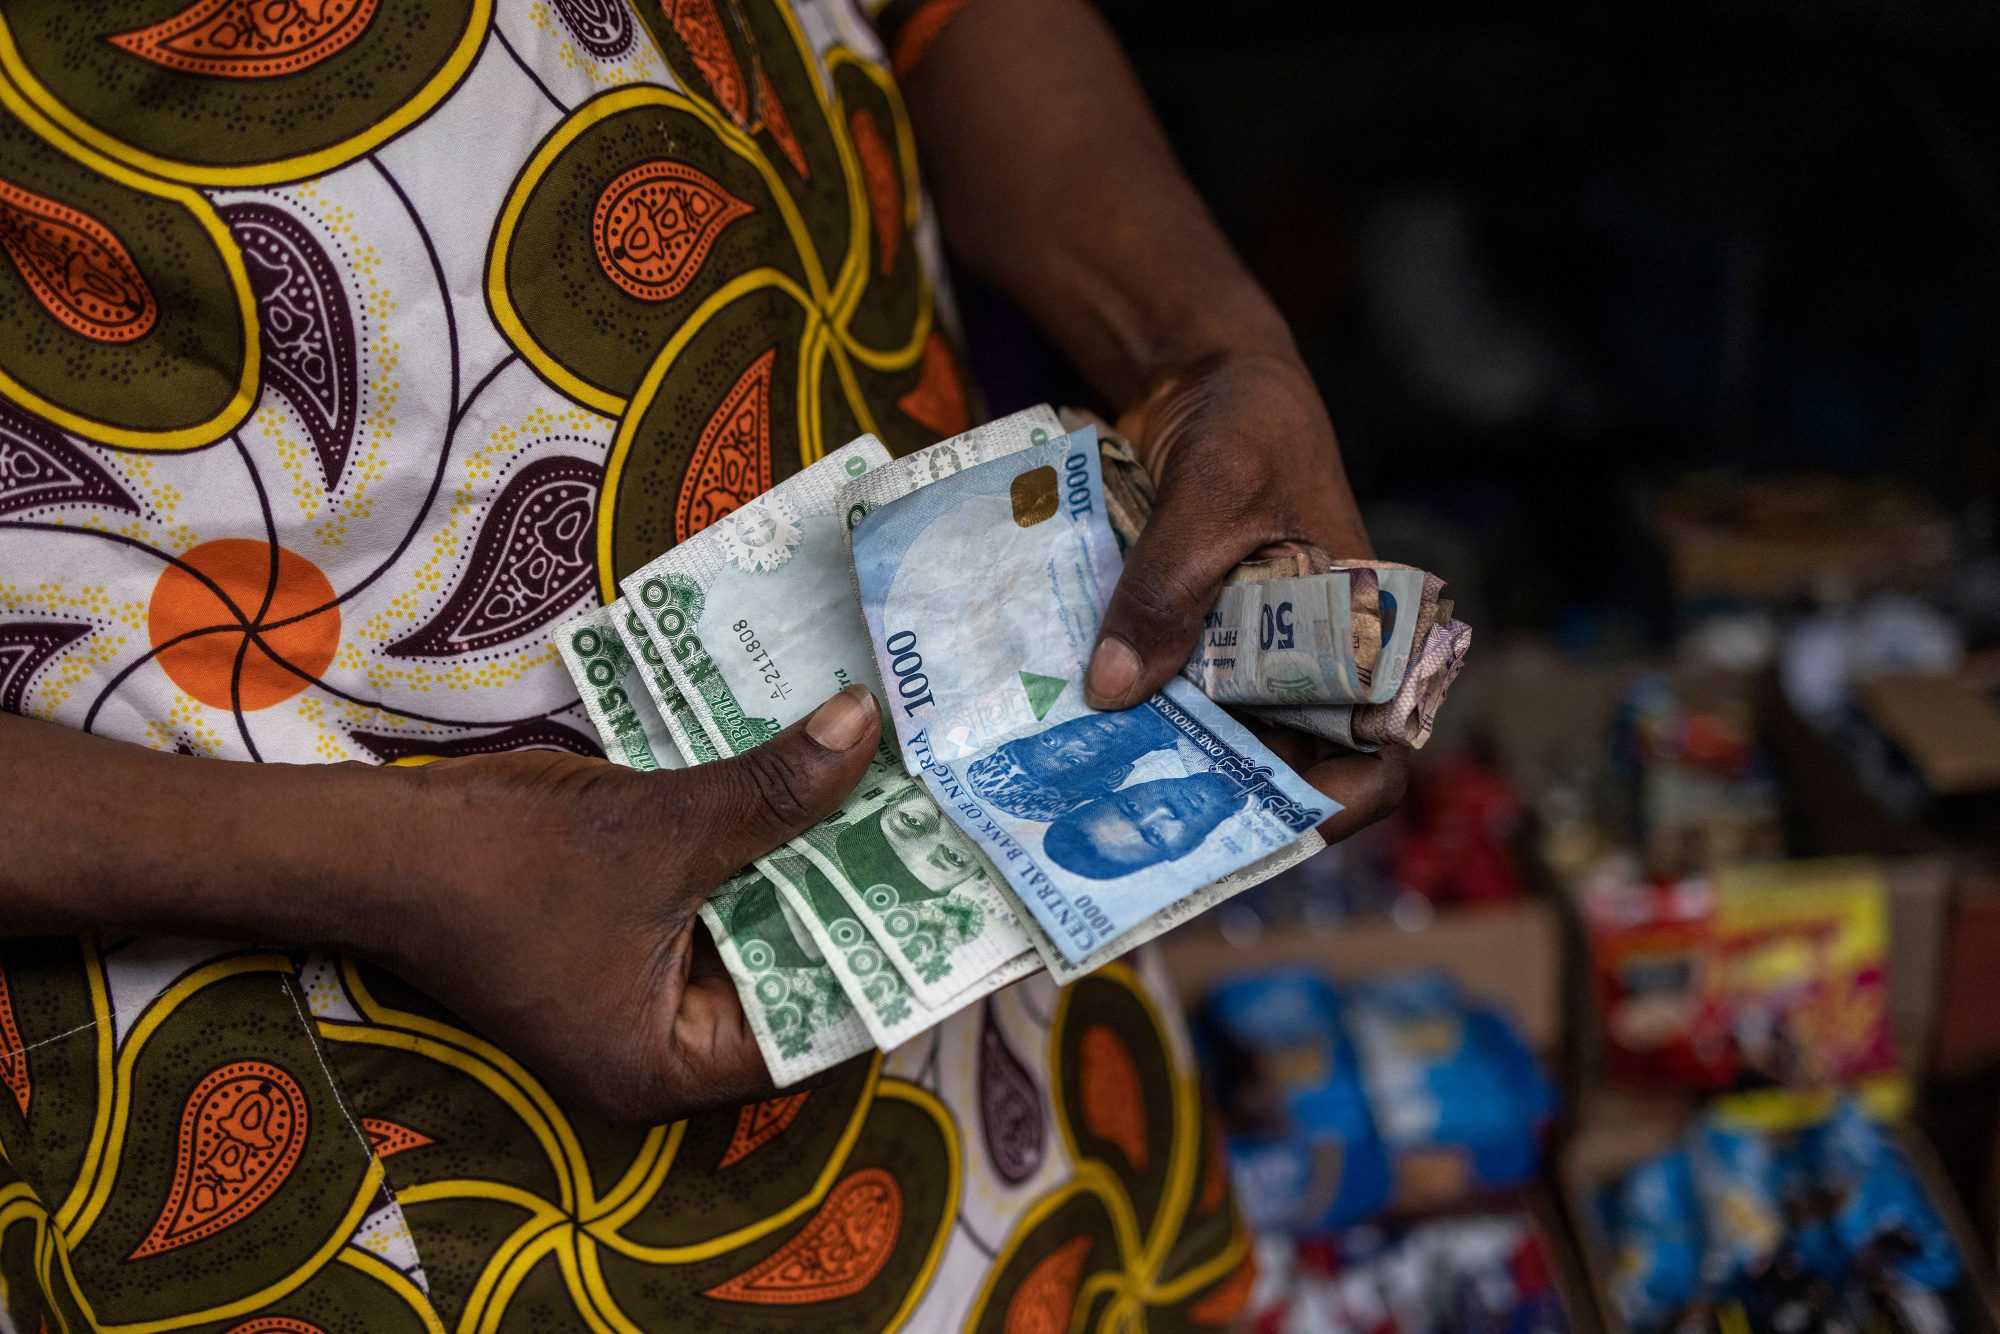
Voor veel jonge Nigerianen betekent de betaaldag directe opluchting. De salariswaarschuwing komt binnen, rekeningen worden betaald, de boodschappen worden aangevuld en er is eindelijk ruimte voor een beetje plezier. En dan, een paar dagen later, werpt men een blik op het rekeningsaldo en rijst de bekende vraag: "Waar is al mijn geld gebleven?"
Tussen vervoer, eten, mobiele data, abonnementen, familieverplichtingen en onverwachte uitgaven door kan het rekken van een inkomen tot de volgende betaaldag een serieuze uitdaging voelen. Voor wie maandelijks wordt betaald liggen de inzetten nog hoger, want geld dat vroeg opraakt laat weken over tot de volgende salariswaarschuwing. Toch betekent geldbeheer niet dat elke uitstap moet worden afgezegd of alles wat leuk is moet worden opgegeven.
Met een paar doelbewuste gewoonten is het mogelijk om de persoonlijke financiën onder controle te houden en te voorkomen dat de laatste dagen vóór de betaaldag onder onnodige druk worden doorgebracht. Hier zijn zeven praktische manieren om geld langer te laten meegaan:
1. Geef elke naira een taak
Geld zonder plan heeft de neiging te verdwijnen. Een paar overschrijvingen, maaltijdbezorgingen en snelle aankopen later kan het rekeningsaldo er heel anders uitzien dan verwacht.
Voordat de betaaldag-opwinding begint, is het verstandig op te schrijven waar het inkomen allemaal aan moet worden besteed. Begin met de basis zoals huur, eten, vervoer, elektriciteit, beltegoed en data. Wijs daarna realistische bedragen toe aan sparen, familieleste, ontspanning en persoonlijke uitgaven.
Een budget hoeft geen ingewikkelde spreadsheet te zijn. Een simpel notitietje op de telefoon kan verduidelijken wat nu betaald moet worden en wat kan wachten. Als elke naira een taak heeft, wordt impulsief uitgeven makkelijker onder controle gehouden.
2. Begin met sparen voordat het uitgeven begint
Wachten tot het einde van de maand om te sparen klinkt redelijk — totdat de maand ten einde loopt en er bijna niets over is. Een betere aanpak is om een deel van het inkomen opzij te zetten zodra het salaris binnenkomt. Het bedrag hoeft niet groot te zijn; consistentie is belangrijker dan één keer een onrealistisch bedrag proberen te sparen en daarna opgeven.
Met FairMoney kunnen in aanmerking komende spaarproducten zoals FairSave en FairTarget worden gebruikt om geld opzij te zetten en aan financiële doelen te werken. Of men nu spaart voor huur, een noodfonds, een nieuwe laptop, schoolgeld of een persoonlijk project: vroeg beginnen kan het doel overzichtelijker maken. Behandel sparen als een maandelijkse verplichting, niet als wat er toevallig na het uitgeven overblijft.
3. Maak van een maandbudget wekelijkse limieten
Het zien van het volledige maandelijkse saldo kan de illusie wekken dat er ruim voldoende te besteden is. Zonder duidelijke limieten kan een groot deel van het inkomen verdwijnen voordat de maand halfweg is.
Na het betalen van essentiële rekeningen en het opzijzetten van spaargeld, deel je het beschikbare bedrag voor dagelijkse uitgaven door het aantal weken tot de volgende betaaldag. In plaats van het volledige eten- of vervoerbudget direct beschikbaar te beschouwen, wijs je aan elke week een specifiek bedrag toe. Als de uitgaven onder de limiet blijven, schuif je het restant door naar de volgende week in plaats van naar een nieuwe reden te zoeken om het uit te geven. Wekelijkse limieten leggen te hoge uitgaven vroeg bloot, terwijl er nog tijd is om bij te sturen.
4. Let op de "dat is toch maar klein geld"-uitgaven
Grote rekeningen blijven makkelijk hangen. Het zijn juist de kleine, frequente uitgaven die vaak onopgemerkt blijven. Een snackje hier, een upgrade bij een ritje-dienst daar, regelmatige bezorgkosten, extra beltegoed en meerdere abonnementen lijken afzonderlijk onbeduidend, maar samen kunnen ze een flink deel van het inkomen opslopen.
Neem dagelijks of aan het einde van elke week enkele minuten om de uitgaven te herzien. Digitale betalingen kunnen het makkelijker maken transacties te monitoren en te begrijpen waar het geld naartoe gaat. Klanten van FairMoney kunnen hun betaalkaart gebruiken voor in aanmerking komende transacties en beschikbare transactieoverzichten inzien, onder voorbehoud van de toepasselijke voorwaarden.
Het bijhouden van uitgaven gaat niet om schuldgevoel bij elke aankoop. Het gaat erom patronen te herkennen en te beslissen of hetgeld de prioriteiten ondersteunt of er stilletjes tegenwerkt.
5. Plan je maaltijden voordat de honger de beslissingen neemt
Winkelen zonder boodschappenlijstje kan een simpele marktbeurt in een dure uitstap veranderen. Artikelen die al in huis zijn worden opnieuw gekocht, onnodige producten belanden in de mand en maaltijdbezorging wordt duurder wanneer er geen maaltijdplan is.
Voordat je gaat winkelen, controleer je wat er al is en stel je een lijst op basis van de geplande maaltijden op. Koop eerst de basisbehoeften en vergelijk waar mogelijk prijzen. Afhankelijk van de winkelier, de hoeveelheid en de beschikbare opslag kan het in bulk kopen van regelmatig gebruikte artikelen voordeliger zijn. Bulkijsten bespaart echter alleen geld als de artikelen daadwerkelijk worden gebruikt en de prijs per eenheid echt lager is.
Maaltijdplanning klinkt misschien niet spannend, maar het kan een etenbudget aanzienlijk verder laten reiken.
6. Betaal belangrijke rekeningen en zeg "spookabonnementen" op
Het negeren van een rekening laat deze niet verdwijnen. Te late betalingen kunnen leiden tot dienstonderbrekingen, boetes voor te laat betalen of heraansluitingskosten. Zodra het inkomen binnenkomt, identificeer je de essentiële rekeningen en plan je ze vóór de vervaldatum te voldoen.
Klanten van FairMoney kunnen via het platform betalen voor in aanmerking komende diensten, waaronder elektriciteit, kabeltelevisie, internetabonnementen, beltegoed en data, onder voorbehoud van de beschikbaarheid van diensten en de toepasselijke voorwaarden.
De betaaldag is ook een goed moment om abonnementen te herzien. Omdat de meeste abonnementen elke factureringscyclus automatisch worden verlengd totdat ze worden opgezegd, kunnen betalingen stilletjes doorgaan lang nadat een dienst niet meer nuttig is. Worden er nog steeds streamingdiensten, apps, sportschoolabonnementen of servicepakketten betaald die nauwelijks worden gebruikt? Als de reden voor het abonnement allang vergeten is, is het misschien tijd om op te zeggen of af te bouwen. Het verwijderen van ongebruikte abonnementen kan geld vrijmaken voor belangrijkere behoeften.
7. Houd een klein "het leven gebeurt nu eenmaal"-fonds aan
Zelfs het beste budget kan door het echte leven worden onderbroken. Een dringende reis, een medische uitgave, een kapotte telefoon of een onverwachte familieverplichting kan zonder waarschuwing opdoemen. Neem een kleine noodbuffer op in het maandplan en houd deze gescheiden van het reguliere uitgavengeld. Reserveer het strikt voor echte, ongeplande uitgaven — niet voor een uitverkoop of een spontaan uitstapje met vrienden.
Als de buffer tegen de volgende betaaldag ongebruikt is, verplaats het dan naar het spaargeld. Met consistentie kunnen kleine bedragen uitgroeien tot een betrouwbaarder noodfonds. Een financiële buffer kan noodgevallen niet voorkomen, maar verkleint wel de kans dat één onverwachte uitgave de hele maand verstoort.
Geld tot de betaaldag laten meegaan gaat niet om elk leuk moment uit het leven te schrappen. Het gaat om vooruit plannen, prioriteiten kennen en met opzet uitgeven: budgetteer vóór het uitgeven, spaar vroeg, hanteer wekelijkse limieten, monitor kleine uitgaven en bereid je voor op verrassingen. Elke nieuwe betaaldag biedt ook een natuurlijk ijkpunt om terug te blikken op de afgelopen maand en de verdeling bij te stellen waar de uitgaven vooruitliepen op het plan.
Deze gewoonten lijken misschien eenvoudig, maar ze consequent toepassen kan de laatste dagen vóór de betaaldag aanzienlijk minder stressvol maken. Genieten van geld is belangrijk. Ervoor zorgen dat het niet eerder opraakt dan de maand, dat is de slimmere flex.

