JPMorgan Projecteert 10% Jaarlijkse Bitcoin-Renderende Voet maar Houdt het Actief Buiten zijn Kernmodellen
Belangrijkste punten
- •De Long-Term Capital Market Assumptions 2027 van JPMorgan Asset Management, gepubliceerd op 19 oktober, projecteert een samengesteld jaarrendement van 10% voor Bitcoin, het hoogste cijfer in het universum, naast 55% geannualiseerde volatiliteit.
- •Bitcoin is niet toegevoegd aan de belangrijkste covariantiematrices van JPMorgan en verschijnt in plaats daarvan in een aparte ingekorte matrix tegen 12 kern-USD-activa, een beslissing die het bedrijf toeschrijft aan hoge volatiliteit en onstabiele correlaties.
- •Op de eigen input van JPMorgan is de Sharpe-ratio van Bitcoin van ongeveer 0,32 in wezen gelijk aan die van Amerikaanse large-cap-aandelen, terwijl goud volgt op ongeveer 0,21, wat een risico-gecorrigeerd gelijkspel met aandelen aangeeft.
- •Een vereenvoudigde optimizer met twee activa, gebruikmakend van Bitcoin's historische correlatie van 0,33 met Amerikaanse large-caps, zou ongeveer een kwart van de portefeuille in Bitcoin alloceren, maar JPMorgan wil zich niet op die correlatie baseren, die historisch is toegenomen tijdens marktcrises zoals maart 2020 en de renteverhogingscyclus van 2022.
- •Het paper van BlackRock van december 2024 beveelt aan Bitcoin te dimensioneren op 1–2% van een multi-asset portefeuille, met een maximum van 2%, verwijzend naar de historie van 70–80% piek-tot-dal-verliezen van het actief.
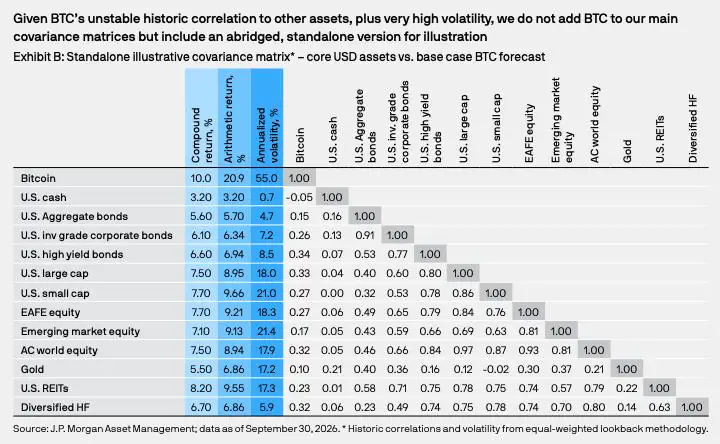
De Long-Term Capital Market Assumptions 2027 van JPMorgan Asset Management kent Bitcoin de hoogste rendementsprojectie in het universum van het bedrijf toe — een samengestelde jaarlijkse figuur van 10% — maar op risico-gecorrigeerde basis, met de eigen input van de bank, betaalt het actief bijna precies hetzelfde als Amerikaanse aandelen per risico-eenheid. Even onthullend is dat JPMorgan ernaast heeft gezeten om Bitcoin samen met zijn andere activaklassen te modelleren, en de reden die het bedrijf geeft, is waar het echte argument ligt.
Wat JPMorgan publiceerde — en wat het achterhield
De cijfers staan in de Long-Term Capital Market Assumptions 2027, gepubliceerd op 19 oktober. Het jaarlijkse rapport stelt rendements-, volatiliteits- en correlatieschattingen op voor meer dan 200 activaklassen over een horizon van 10–15 jaar, en JPMorgan gebruikt ze om zijn eigen strategische allocaties op te bouwen. Het zijn planningsinput, geen voorspellingen van waar prijzen naartoe gaan.
Bitcoin krijgt een aanname van 10% samengesteld jaarrendement en 55% geannualiseerde volatiliteit — ongeveer drie keer die van Amerikaanse large-cap-aandelen, die 7,5% krijgen, een stijging van 0,8 procentpunt ten opzichte van de editie van vorig jaar, met 18% volatiliteit Goud krijgt 5,5% met 17,2% volatiliteit.
De meer bepalende beslissing is waar die cijfers staan. JPMorgan heeft Bitcoin nog niet toegevoegd aan zijn belangrijkste covariantiematrices, de tabellen die de modellen vertellen hoe activa samen bewegen en dus hoeveel van elk te houden. In plaats daarvan krijgt Bitcoin een aparte, ingekorte matrix tegen 12 kern-USD-activa, van contant geld en obligaties tot goud en hedgefondsen. Het rapport wijt de volatiliteit en onstabiele correlaties van activa zoals Bitcoin, en noemt het idee dat valutaontwaarding beleggers naar crypto zal laten haasten "niet juist."
Deze rendementsaanname staat ook los van de Bitcoin-koersdoelen die de strategen van de investeringsbank van JPMorgan in eerdere jaren hebben gepubliceerd. Het is de eerste vermelding van Bitcoin in de LTCMA door de vermogensbeheertak.
Bitwise Chief Investment Officer Matt Hougan beschouwde de publicatie desondanks als een mijlpaal. In een bericht op X op 20 oktober schetste hij het pad van Bitcoin van institutionele afwijzing tot een regel in de rendementstabellen van JPMorgan en noemde hij het de geprojecteerde "best presterende asset van het volgende decennium." Zijn claim berust op de losse Bitcoin-tabel, die het actief afzet tegen een korte lijst van peers in plaats van het volledige universum van meer dan 200. Van de cijfers die JPMorgan in zijn samenvatting benadrukt, komen large-cap private equity met 9,6% en mondiale value-added vastgoed met 9,3% het dichtst bij de 10% van Bitcoin. Hougan's eigen langetermijnscenario laat ruimte voor diepe verliezen onderweg — precies de volatiliteit waarvoor de risico-gecorrigeerde wiskunde rekent.
Waarom 10% wordt 20,9%
De Sharpe-ratio is de standaardmaat voor beloning per risico-eenheid: verwacht rendement boven contant geld, gedeeld door volatiliteit. JPMorgan berekent het met rekenkundige rendementen in plaats van samengestelde, en bij een volatiel actief is het verschil tussen beide groot.
Denk aan een belegging die het ene jaar 50% wint en het volgende jaar 50% verliest. Het rekenkundige gemiddelde rendement is nul, maar $100 eindigt op $75. Het samengestelde cijfer volgt wat een belegger daadwerkelijk behoudt; het rekenkundige cijfer is het simpele gemiddelde van jaarlijkse uitkomsten, en grote schommelingen duwen het omhoog. Bij 55% volatiliteit komt de aanname van 10% samengesteld voor Bitcoin overeen met een rekenkundig rendement van 20,9%. Voor Amerikaanse aandelen, met 18% volatiliteit, is het verschil veel kleiner: 7,5% wordt 8,95%.
Per risico-eenheid, een gelijkspel met aandelen
De samengestelde rendementen, rekenkundige rendementen, volatiliteit en het Amerikaanse cashrendement 3,2% komen uit de losse Bitcoin-tabel van J.P. Morgan Asset Management, per 30 september 2026. De Sharpe-ratio's zijn berekeningen van Coindoo op basis van die afgeronde input, met (rekenkundig rendement − 3,2%) ÷ volatiliteit: Bitcoin, (20,9 − 3,2) ÷ 55 = 0,322; aandelen, (8,95 − 3,2) ÷ 18 = 0,319; goud, (6,86 − 3,2) ÷ 17,2 = 0,213.
Op die cijfers verdwijnt de rendementsvoorsprong van Bitcoin vrijwel volledig. Het verwachte rendement boven contant geld is ongeveer drie keer dat van aandelen — en dat geldt ook voor de volatiliteit — waardoor beide op 0,32 uitkomen. Goud volgt op 0,21, dus op de input van JPMorgan vergelijkt Bitcoin beter met goud dan met aandelen.
Sharpe behandelt volatiliteit als het hele risico, en de geschiedenis van Bitcoin laat de grenzen daarvan zien. Het actief viel ongeveer 77% van zijn hoogtepunt in november 2021 tot zijn laagtepunt in november 2022, terwijl de ergste daling van de S&P 500 in 2022 ongeveer 25% was. Een ratio gebaseerd op standaarddeviatie laat niet zien hoe diep de verliezen gaan of hoe lang het herstel duurt.
Het verhaal berust op de correlatie die JPMorgan niet vertrouwt
Gelijke Sharpe-ratio's maken Bitcoin niet overbodig. Twee activa die hetzelfde per risico-eenheid betalen, kunnen een portefeuille nog steeds verbeteren als ze niet synchroon bewegen. De tabel van JPMorgan stelt de historische correlatie van Bitcoin op 0,33 met Amerikaanse large-caps en 0,10 met goud.
In een handboek-optimizer gevoerd, geven die input een agressief antwoord. In een vereenvoudigde mix van twee activa, Bitcoin en Amerikaanse large-caps, vindt een berekening van Coindoo dat de combinatie met de beste Sharpe-ratio ongeveer een kwart van de portefeuille in Bitcoin houdt en de ratio van de portefeuille van 0,32 naar ongeveer 0,39 verheft. De hele winst komt uit de correlatie van 0,33; hoe hoger de correlatie, hoe kleiner de winst, en bij 1,0 verdwijnt hij.
Dat is de input waar JPMorgan zich niet op wil baseren. De correlatie van Bitcoin met aandelen was gemiddeld laag, maar heeft de neiging te springen wanneer markten breken. In maart 2020 verloor Bitcoin ongeveer de helft van zijn waarde in twee dagen toen aandelen crashten, en tijdens de renteverhogingscyclus van 2022 verkocht het samen met technologieaandelen. Een diversifiëerder die met alles meevalt in een crisis werkt in rustige markten faalt wanneer het nodig is. Door Bitcoin buiten zijn belangrijkste matrices te houden, voorkomt JPMorgan dat een gemiddelde correlatie de allocaties in zijn eigen modellen stuurt.
Van aanname naar allocatie
Praktijkmensen blijven ver onder het antwoord van de optimizer. Het paper van BlackRock van december 2024 over het dimensioneren van Bitcoin hanteerde een redelijk bereik van 1–2% van een multi-asset portefeuille, een bereik dat geldt voor beleggers die bredere adoptie verwachten en plotselinge valpartijen kunnen opvangen. BlackRock, dat de iShares Bitcoin Trust beheert, dimensioneerde de positie op basis van hoeveel risico het toevoegt aan de totale portefeuille in plaats van op basis van verwacht rendement, en stelde het maximum op 2%, met dezelfde onstabiele correlaties als reden. Het onderzoek van het bedrijf omvat ook een schatting van het risicoaandeel van Bitcoin in een 60/40-portefeuille.
De rekenkunde van een drawdown verklaart de voorzichtigheid. BlackRock merkt op dat Bitcoin 70–80% piek-tot-dal-verliezen heeft doorgemaakt. Een positie van 1% die 75% verliest kost de portefeuille 0,75%; een positie van 5% kost 3,75%. Bij de ene omvang is dezelfde crash een voetnoot; bij de andere bepaalt ze het jaar.
De cijfers van JPMorgan geven beleggers een manier om Bitcoin te toetsen, geen gewicht om aan te houden. De rendementskolom zet Bitcoin bovenaan. De risico-gecorrigeerde kolom zet het op gelijke hoogte met aandelen. De correlatie die het bezit van beide zou rechtvaardigen, is de input waarop JPMorgan zegt zich nog niet te kunnen baseren. Het signaal om in de gaten te houden, is of de edit van volgend jaar Bitcoin naar de belangrijkste matrices verplaatst. Tot dan toe vereist het kiezen van een portefeuilgewicht meer dan het kiezen van het hoogste getal in de rendementskolom.
Dit artikel is uitsluitend bedoeld ter informatie en vormt geen financieel of beleggingsadvies. Modelaannames en illustratieve berekeningen garanderen geen toekomstige prestaties.

