Hoe verdienen Tether, Circle en andere stablecoin-uitgevers geld?
Belangrijkste punten
- •Stablecoin-uitgevers verdienen naar schatting 95-99% van hun omzet aan rente op reserves in bankdeposito's en kortlopende overheidseffecten, terwijl tokenhouders doorgaans geen rendement direct van uitgevers ontvangen.
- •Tether genereerde circa $13 miljard nettowinst in 2024, met een geschatte directe Treasury-blootstelling van $122 miljard eind 2025 en meer dan $186 miljard USDT in omloop.
- •Circle rapporteerde $2, miljard aan totale omzet en reserve-inkomsten over 2025, een stijging van 64%, maar deelt de resterende USDC-reserve-omzet 50/50 met Coinbase, dat in het eerste kwartaal van 2025 alleen al circa $300 miljoen ontving.
- •Veranderingen in rentetarieven vormen het grootste risico voor het bedrijfsmodel: elke kwartpunts verschuiving in rendement kan Tether's jaarlijkse Treasury-inkomsten met circa $305 miljoen verlagen, en de recordwinsten weerspiegelen de hoge-renteperiode van 2023 en 2024.
- •De Amerikaanse GENIUS Act vereist 1-op-1 reserves en verbiedt uitgevers rente aan houders te betalen, terwijl een Citibank-prognose uit 2025 voorspelt dat de stablecoinmarkt kan groeien naar $1,9 biljoen in 2030, vanaf circa $300 miljard.
Stablecoins zijn ontworpen om een relatief stabiele prijs te behouden. Een token dat gekoppeld is aan $1 blijft doorgaans nabij $1, wat betekent dat houders niet profiteren van prijswinst. De bedrijven die deze tokens uitgeven, rapporteren echter winsten in de miljarden dollars. Waar dat geld vandaan komt verklaart waarom de sector veel aandacht krijgt van toezichthouders in zowel de Verenigde Staten als Europa.
De belangrijkste bron van die inkomsten is rente op de activa die elk token dekken. Wanneer gebruikers stablecoins kopen, plaatsen uitgevers de bijbehorende dollars in reserves, doorgaans in bankdeposito's of kortlopende overheidseffecten. De tokens circuleren terwijl de onderliggende activa in reserve blijven en inkomsten genereren.
Dit artikel onderzoekt het stablecoin-bedrijfsmodel, vergelijkt Tether en Circle en bekijkt de factoren die de omzet van uitgevers kunnen beïnvloeden. Stripe meldt dat retailtransacties in stablecoins in augustus 2025 alleen al $5,84 miljard overschreden. Grotere stromen bewegen dagelijks ook via exchanges, betalingsbedrijven en banken. Voor uitgevers vormen die stromen de basis van het bedrijf, omdat circulatie reserve-dollars omzet in een inkomstenbasis.
Hoe het float-model werkt
Het basismodel is eenvoudig. Als een klant 100 eenheden van een dollar-stablecoin koopt bij een uitgever, ontvangt de uitgever $100. Dat geld wordt in reserves geplaatst, meestal bestaande uit bankdeposito's of kortlopende staatsobligaties.
De tokens kunnen daarna door de markt bewegen, maar de dollars die ze ondersteunen blijven in de reserve en leveren rente op. De uitgever houdt die rente, wat Transak de "float" noemt. De houder ontvangt een token dat dicht bij $1 moet blijven, maar ontvangt doorgaans geen rendement van de uitgevern
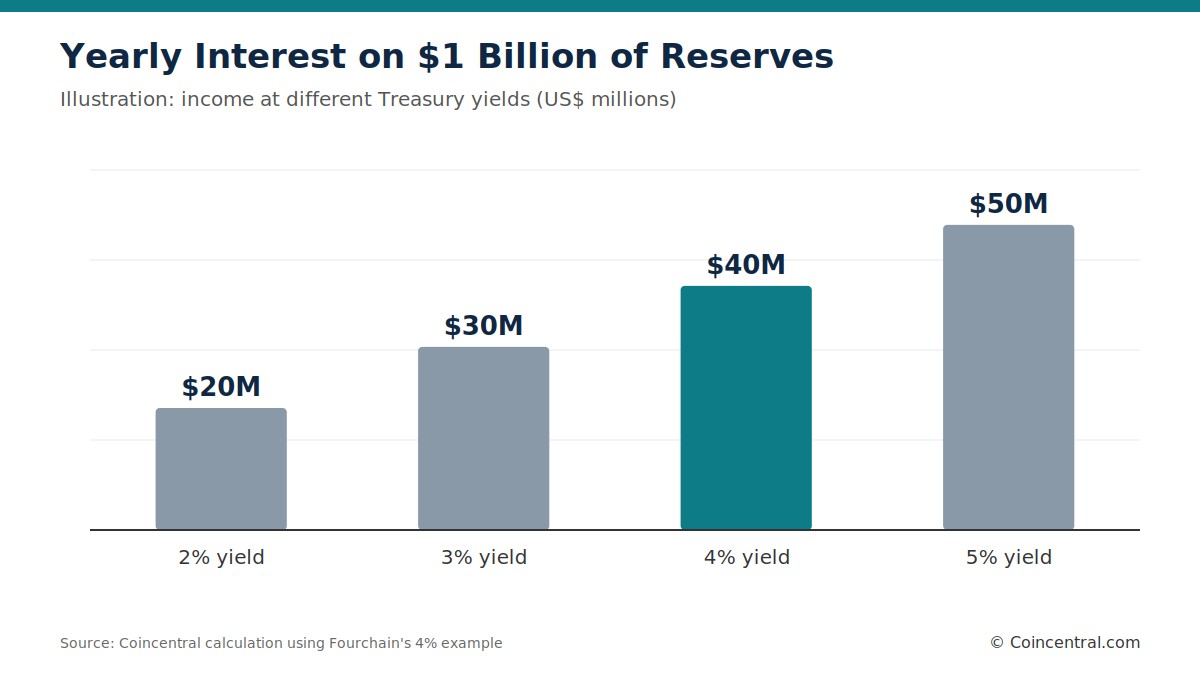
Fourchain geeft een eenvoudige illustratie. Een uitgever met $1 miljard aan stablecoins in omloop die 4% op zijn reserves verdient, kan jaarlijks circa $40 miljoen innen. Het bedrag verandert afhankelijk van het rendement op de activa.
Transak merkt op dat wanneer de Federal Reserve de rente nabij 4% tot 5% houdt, een Treasury-bill een vergelijkbaar rendement kan bieden. De uitgever houdt die inkomsten. Daarentegen betaalt een bank doorgaans rente aan depositohouders en maakt zij kosten voor vestigingen, personeel en marketing. Een stablecoin-uitgever kan tokens op aanvraag creëren en in het basismodel niets aan houders betalen.
Het concept zelf is niet nieuw. Banken, money market-fondsen en PayPal verdienen al decennia inkomsten op klantsaldi. Wat is veranderd, is de mogelijke schaal en marge. Transak omschrijft het resultaat als een deposito-achtig bedrijf met de kostenstructuur van een softwarebedrijf.
Uitgevers moeten reserves veilig en snel verkoopbaar houden, omdat gebruikers terugbetaling kunnen aanvragen. Stripe zegt dat uitgevers doorgaans drie doelen balanceren: veiligheid, liquiditeit en rendement. Die doelen trekken tegen elkaar aan, en die spanning loopt door de hierna besproken omzetkeuzes.
Belangrijkste inkomstenbronnen voor uitgevers
Reserverente is veruit de grootste bron van omzet voor uitgevers. Transak schat dat de float circa 95% tot 99% van de omzet vertegenwoordigt, waardoor andere bronnen momenteel relatief klein zijn.
Uitgevers kunnen ook inkomsten verdienen aan het aanmaken en inwisselen van tokens. Sommigen rekenen expliciete kosten, anderen gebruiken een spread door een iets hogere prijs bij het aanmaken en een iets lagere prijs bij het inwisselen te hanteren.
Fourchain geeft een voorbeeld waarbij een klant $1,001 betaalt om een token te creëren en $0,999 ontvangt bij inwisseling. Het verschil van $0,002 gaat naar de uitgever. Individuele gebruikers komen zelden direct in contact met uitgevers, dus deze kosten treffen vooral grote instellingen.
Transactiekosten zijn een andere mogelijke inkomstenbron, alhoewel veel uitgevers ze niet rekenen. Elliptic legt uit dat gratis overboekingen adoptie kunnen bevorderen, en meer circulatie vergroot de reserves die rente opleveren. Voor grote uitgevers kan de extra reserve-inkomst opwegen tegen wat transactiekosten zouden opleveren.
Elliptic omsrijft dit als een keuze tussen nu kosten innen of marktaandeel vergroten. Veel grote uitgevers geven prioriteit aan circulatie, omdat een grotere voorraad grotere reserves en meer rente-inkomsten creëert.
Uitgevers kunnen ook diensten verkopen aan banken en grote bedrijven, zoals treasury-management, custodia en technische ondersteuning. Partnerschappen met exchanges, fintech-applicaties en wallets kunnen inkomsten-delingsafspraken opleveren, terwijl breder gebruik de totale reserves vergroot.
Sommige stablecoin-modellen lenen ook activa of genereren protocolinkomsten. De gedecentraliseerde stablecoin DAI verdient geld wanneer gebruikers onderpand vastzetten, DAI lenen en stabiliteitskosten betalen aan de protocolkas. Andere uitgevers plaatsen een deel van hun activa in goud, bedrijfsschulden of Bitcoin, wat zowel rendement als risico kan vergroten.
Stablecoin-houders kunnen inkomsten nastreven via externe platforms, maar niet via de tokenprijs als die aan $1 gekoppeld blijft. Elliptic noemt lending-protocollen zoals Aave, platformbeloningen en liquiditeitspools als voorbeelden. Volgens Elliptic zegt PayPal dat houders van PayPal USD tot 4% aan beloningen kunnen verdienen op hun gerealiseerde saldo. Elliptic merkt ook op dat deze uitbetalingen vaak klein zijn vergeleken met de winsten van uitgevers.
Tether: de grootste uitgever naar omvang
Tether biedt het duidelijkste voorbeeld van het reserve-rentemodel. Transak meldt dat Tether in 2024 circa $13 miljard nettowinst genereerde. Ongeveer $7 miljard kwam van Treasuries en repo-posities die USDT direct dekken, terwijl de rest afkomstig was van goud, Bitcoin en andere bezittingen.
Elliptic meldt dat Tether in de eerste helft van 2025 $5,7 miljard nettowinst boekte. Over het hele jaar rapporteerde Tether volgens Transak meer dan $10 miljard. Eind 2025 was er meer dan $186 miljard aan USDT in omloop.
Tether's Treasury-bezit is aanzienlijk. Stripe zegt dat het bedrijf halverwege 2024 $97,6 miljard aan Amerikaanse staatsobligaties aanhield, waarmee het tot de grootste houders van Amerikaanse staatsschuld behoort. Eind 2025 schat Transak de directe blootstelling op $122 miljard.
Transak zegt dat de float ook Tether's expansie naar andere bedrijven heeft gefinancierd. Tether leidde een strategische ronde met IDG Capital gericht op betalingsinfrauur gebouwd op de rails van de stablecoin. De winsten geven het bedrijf ruimte om verder dan het token zelf te investeren.
Transak wijst ook op het aantal medewerkers. Het bedrijf genereerde winsten vergelijkbaar met die van grote Wall Street-bedrijven met slechts enkele honderden werknemers. Tether heeft geen kredietportefeuille, geen vestigingsnetwerk en geen depositoverzekeringspremie.
Tether houdt ook activa naast Treasuries aan. Fourchain zegt dat het bedrijf Bitcoin en goud aanhoudt en kan uitlenen aan kredietnemers die onderpand verstrekken. Deze diversificatie creëert extra inkomstenbronnen maar ook meer blootstelling aan prijsschommelingen.
USDT's koppeling is op de proef gesteld. Stripe merkt op dat het token in 2022 kortstondig op 94 cent handelde op sommige exchanges. Instellingen wisselden tokens tegen nominale waarde in, en de marktprijs bewoog terug richting $1 toen handelaren het gat sloten.
Liquiditeit blijft een van Tether's sterke punten. Stripe zegt dat USDT een van de diepste pools in crypto-handel werd omdat exchanges het vroeg adopteerden. Fourchain voegt toe dat Tether groter is naar omvang maar minder openheid geeft dan Circle.
Circle: dezelfde motor, kleiner aandeel van de opbrengst
Circle geeft USDC uit en gebruikt hetzelfde reserve-rentemodel. Transak zegt dat Circle $2,7 miljard aan totale omzet en reserve-inkomsten rapporteerde over 2025, een stijging van 64%. Reserverente vormde het grootste deel daarvan.
Circle houdt minder van die inkomsten over vanwege zijn distributie-afspraken. De S-1-aangifte van het bedrijf toonde dat Circle en Coinbase de resterende USDC-reserve-omzet 50/50 verdelen. Coinbase ontvangt 100% van de inkomsten gegenereerd door USDC op zijn eigen platform.
De bedragen zijn aanzienlijk. Transak meldt dat Coinbase in het eerste kwartaal van 2025 circa $300 miljoen aan distributie van Circle ontving. Dat oversteeg Circle's totale netto-omzet van $230 miljoen voor dat kwartaal.
De regeling helpt verklaren waarom Circle's nettomarge dun lijkt vergeleken met zijn omzet. Distributie is een kostenpost om gebruikers te bereiken, en Coinbase biedt toegang tot een grote basis van USDC-houders.
Fourchain zegt dat Circle USDC positioneert als een gereguleerde digitale dollar voor betalingen, handel en overboekingen. Het token is ontworpen om een waarde nabij $ te behouden. De nadruk op regelgeving en rapportage kan aantrekkelijk zijn voor banken en grote bedrijven.
De twee bedrijven beheren hun reserves ook anders. Volgens Fourchain richt Circle zich op contant geld, kasequivalenten en kortlopende Amerikaanse overheidseffecten, zonder grote Bitcoin- of goudstrategieën.
Fourchain zegt dat Circle meer regulatoire licenties houdt en gedetailleerdere reserve-informatie publiceert. Stripe zegt dat USDC zijn liquiditeit opbouwde via bankpartnerschappen. Transak zegt dat Circle na zijn beursgang in 2025 de meest prominente beursgenoteerde stablecoin-uitgever werd.
Rentetarieven zijn het grootste risico voor het model
De winsten van uitgevers zijn nauw verbonden met rentetarieven. Omdat de omzet grotendeels uit Treasury-rendementen komt, kan een renteverlaging van de Federal Reserve de inkomsten snel verlagen. Stripe maakt hetzelfde punt: een daling van Treasury-rentes kan de winsten snel drukken.
Transak koppelt de recordwinsten van de sector aan 2023 en 2024, toen de rente boven de 5% bleef. Het stelt dat de kopcijfers een periode met hoge rente weerspiegelen, geen permanent kenmerk van het bedrijf.
Een illustratie op basis van Tether's Treasury-blootstelling van $122 miljard laat het effect zien. Bij een vlak rendement, zonder andere inkomsten, vertegenwoordigt elke kwartpunts verandering in rendement circa $305 miljoen per jaar. Dit is in lijn met Transak's opvatting dat een kwartpunts renteverlaging honderden miljoenen dollars aan jaarlijkse rente-inkomsten kan wegnemen.
Circle heeft relatief meer blootstelling aan dit probleem omdat reserverente bijna zijn gehele omzet vormt, terwijl de helft van de resterende reserve-inkomsten al naar Coinbase gaat. Transak zegt dat Circle uitbreidt naar betalingsnetwerkkosten die minder afhankelijk zijn van het Federal Reserve-beleid.
Tether heeft een andere weg gekozen door goud en Bitcoin als extra inkomstenbronnen aan te houden. Stripe zegt dat uitgevers doorgaans korte looptijden aanhouden om verliezen bij de verkoop van activa te vermijden, wat beperkt hoeveel extra rendement ze kunnen najagen.
Contante buffers en zeer kortlopende Treasuries verbeteren de liquiditeit, zegt Stripe, maar beperken ook het rendement. Gereed zijn voor terugbetalingen is dus een kostenpost van het model. Hogere rendementen najagen brengt extra risico met zich mee.
Conie creëert nog een druk. Transak zegt dat rendements-stablecoins en getokeniseerde money market-producten de reserve-inkomsten steeds vaker aan houders doorgeven. Dat ondermijnt de marge waarop traditionele stablecoin-uitgevers vertrouwen.
Regelgeving, concurrentie en marktgroei
Regelgeving beïnvloedt het stablecoin-bedrijfsmodel direct. Transak zegt dat de Amerikaanse GENIUS Act 1-op-1 reserves vereist in contant geld, kortlopende Treasuries, repo's of money market-fondsen. Uitgevers moeten maandelijks openbaarheid geven, reserves gescheiden houden en hergebruik vermijden.
De wet verbiedt uitgevers ook rente aan houders te betalen. Artikel 4(a)(11) verbiedt uitgevers enig rendement te betalen dat gekoppeld is aan het houden van de coin. Transak concludeert dat de float daardoor bij de uitgever blijft.
Europa heeft eigen regels. Stripe zegt dat het MiCA-regime van de EU ook rentebetalingen aan retailhouders beperkt en bepaalt welke activa een stablecoin mogen dekken. Regels over reservekwaliteit, kapitaal en rapportage blijven zich ontwikkelen.
Elliptic haalt een prognose van Citibank uit 2025 aan waarin stablecoins tegen 2030 $1,9 biljoen kunnen bereiken, vergeleken met circa $300 miljard ten tijde van schrijven. Banken, fintech-bedrijven en betalingsbedrijven stromen allemaal de markt in.
Reputatie kan de omzet beperken. Verlies van vertrouwen kan de omloop verminderen en daarmee de reserves die rente genereren verkleinen. Vertrouwen en inkomsten zijn nauw verbonden.
Ook de concurrentie is hevig. Stripe zegt dat sommige grote stablecoins onderling uitwisselbaar zijn, waardoor wisselkosten laag zijn. Als een uitgever kosten verhoogt, onvoldoende openheid geeft of een storing heeft, kan de omloop snel naar een concurrent verschuiven.
Stripe legt uit dat crypto-gedekte uitgevers overcollateralisatie gebruiken om volatiliteit op te vangen. Onder dit model wordt elke dollar DAI gedekt door meer dan een dollar aan activa.
Het onderscheid tussen reserve-gedekte en op marktvertrouwen gebaseerde modellen is belangrijk voor het risico. Stripe merkt op dat de TerraUSD-crash van 2022 liet zien hoe snel een koppeling kan falen wanneer steun vooral op marktvertrouwen rust. Reserve-gedekte uitgevers verdienen hun inkomsten doordat ze reële activa aanhouden.
Waarom betalkosten uitgevers en banken aantrekken
Reserverente is maar een deel van het stablecoin-verhaal. Het World Economic Forum betoogt dat stablecoins settlement meer als contant geld kunnen laten werken. Wanneer de ene partij een stablecoin verstuurt, heeft de ontvanger het activum en de verzender niet meer, waardoor afstemming tussen beide partijen overbodig is. Voor uitgevers versterkt betalingsadoptie het kernmodel, aangezien elk token in omloop reserves vertegenwoordigt die rente opleveren.
Het bestaande grensoverschrijdende betalingssysteem is trager en duurder. Capgemini schat dat tot wel $4 biljoen in settlement- en liquiditeitsrekeningen staat om grensoverschrijdende betalingen te financieren. Aanbieders plaatsen vooraf geld in meerdere landen zodat overboekingen direct lijken.
Kosten zijn bijzonder hoog in kleinere markten. Volgens de nieuwste Wereldbankdata kost het versturen van $200 naar Sub-Sahara Afrika gemiddeld 8,46%, tegen een wereldwijd gemiddelde van 6,36%. In 2021 stelde de G20 een doel van 1% voor retailbetalingen eind 2027.
De Financial Stability Board meldde vorige oktober dat kosten hardnekkig blijven en dat het doel onwaarschijnlijk wordt gehaald. De Bank for International Settlements registreerde een daling van 25% in actieve correspondent bankrelaties tussen 2011 en 2020. In opkomende markten en kleine eilandstaten bereikte de daling tot 41%.
Eerdere verbeteringen in betalingssystemen hadden meetbare effecten. In Kenya tilde toegang tot M-PESA naar schatting 194.000 huishoudens, circa 2% van de Keniaanse huishoudens, uit de armoede. In Brazilië maakte Pix directe betalingen gratis voor individuen en bereikte binnen tweeënhalf jaar meer dan 140 miljoen mensen, aldus het IMF.
Het World Economic Forum wijst er ook op dat vertraging inkomsten kan opleveren. Instellingen die geld aanhouden tijdens settlement kunnen op de float verdienen, terwijl anderen de kosten van voorfinanciering dragen. Snellere settlement kan de kosten overall verlagen maar inkomsten uit delen van het bestaande systeem wegnemen.
Trans adviseert bedrijven het geval voor stablecoins te bouwen op settlementsnelheid en kosten, niet op geleend rendement. Stripe zegt dat bedrijven al stablecoin-betalingen kunnen accepteren die als fiat op hun saldo worden afgewikkeld.
Wat de cijfers laten zien
Stablecoin-uitgevers genereren het grootste deel van hun omzet uit rente op reserves. Transak schat dat de float circa 95% tot 99% van de omzet vormt, terwijl kosten en diensten klein blijven in vergelijking.
Tether rapporteerde circa $13 miljard winst over 2024. Circle rapporteerde $2,7 miljard aan omzet en reserve-inkomsten over 2025. Het model is gevoelig voor rentetarieven, en Circle deelt circa de helft van zijn resterende reserve-inkomsten met Coinbase.
Regelgeving zoals de GENIUS Act bepaalt ook hoe reserves aangehouden mogen worden en of uitgevers rendement aan houders mogen betalen. De kernvraag voor de sector is of uitgevers hun omzet kunnen verbreden voorbij reserverente nu de rente verandert. Ontwikkelingen om te volgen zijn de maandelijkse reserve-openbaarmakingen onder de GENIUS Act, Circle's uitbreiding naar betalingsnetwerkkosten en het G20-doel voor retailbetalingskosten eind 2027, dat de Financial Stability Board al onwaarschijnlijk achtte.
Bron: CoinCentral

