Aandelenbezit van huishoudens overschrijdt nu als aandeel van het nettovermogen het piekjaar 2000, volgens Econbrowser-schattingen
Belangrijkste punten
- •Het aandelenbezit van huishoudens in 2026Q2 en Q3 vertegenwoordigt 31% van het nettovermogen van huishoudens en overschrijdt daarmee het aandeel van 26% op de piek van 2000.
- •Het aandelenbezit is tot nu toe met iets meer dan 40% gestegen, tegenover de stijging van 60% voorafgaand aan de piek van 2000.
- •Omdat aandelen een groter deel van het nettovermogen uitmaken dan in 2000, beweegt een gegeven schommeling in aandelenwaarderingen het gemeten vermogen van huishoudens tegenwoordig sterker dan toen.
- •Beach, Gamber en Moran (2025) schrijven de daling van de marginale consumptiedrang uit vermogen toe aan toenemende vermogensconcentratie, met een schatting van ongeveer 3,4 cent per dollar in 2000 en 2,6 cent in 2019.
- •Een daling van het vermogen met $3 biljoen, zoals vorige week plaatsvond, zou de consumptie met circa $80 miljard drukken—een bescheiden bedrag vergeleken met ongeveer $22,5 biljoen aan nominale consumptie in Q3—al zou een trendverschuiving een veel groter effect hebben.
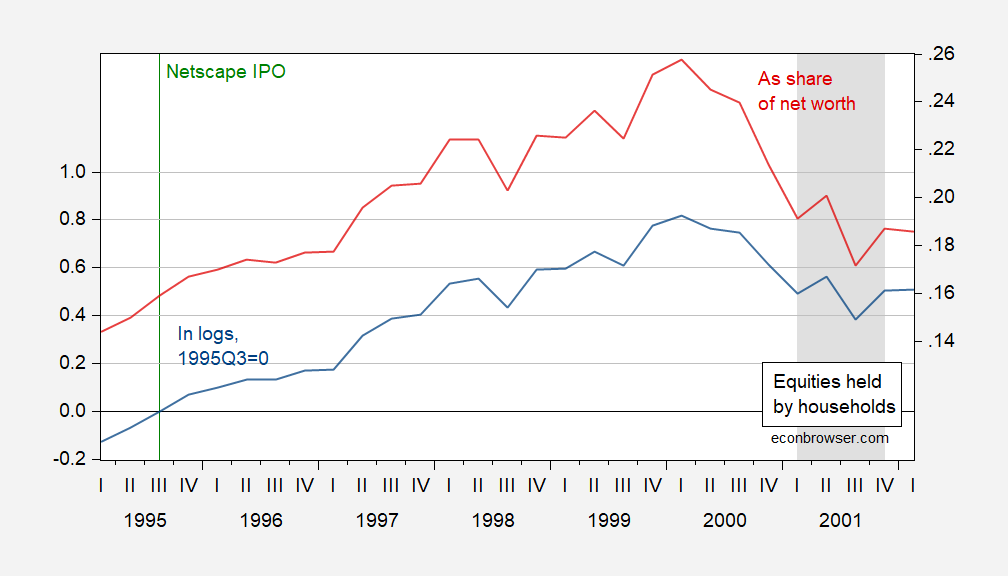
Het aandelenbezit van huishoudens in 2026Q2 en Q3 vertegenwoordigt een groter aandeel van het nettovermogen van huishoudens dan op de piek van 2000, volgens nieuwe schattingen gepubliceerd door Econbrowser.
De schattingen zijn gebaseerd op Flow of Funds-gegevens van de Board of Governors van de Federal Reserve, reeksen van het Bureau of Economic Analysis (BEA) en door het NBER gedefinieerde recessiedata, aangevuld met berekeningen van de auteur.
Figuur 1 toont het in PCE-termen gedefleerde aandelen- en fondsbezit van huishoudens, in logaritmes geïndexeerd op 1995Q3=0 (blauw, linkerschaal), naast het aandelen- en fondsbezit van huishoudens als aandeel van het nettovermogen (rood, rechterschaal), met de door het NBER gedefinieerde piek-tot-dal-recessieperiodes in grijs. Figuur 2 toont dezelfde reeksen, waarbij het aandelenbezit in 2026Q2 en Q3 is geschat met een regressie in eerste logaritmische verschillen van het bezit op de S&P 500-stand over 2022–2026.
De vergelijking toont dat het aandelenbezit tot nu toe met iets meer dan 40% is gestegen, tegenover een stijging van 60% tot de piek in 2000, terwijl het aandeel van het nettovermogen van huishoudens momenteel hoger ligt: 31% tegenover 26% in 2000. Dat samenstellingsverschil is mede de reden dat de vergelijking aandacht trekt: nu aandelen een groter deel van het nettovermogen uitmaken, beweegt een gegeven schommeling in aandelenwaarderingen het gemeten vermogen van huishoudens tegenwoordig sterker dan ten tijde van de piek in 2000. Het ijkpunt van 2000 heeft ook een historische context — het NBER dateert de recessie die erop volgde van maart 2001 tot november 2001.
De centrale vraag is wat dit betekent voor de consumptie. Analysts maakten vroeger onderscheid tussen papieren vermogen en reëel vermogen zoals onroerend goed. Beach, Gamber en Moran (2025) schrijven de daling van de marginale consumptiedrang (MPC) uit vermogen toe aan toenemende vermogensheterogeniteit en -concentratie, en schatten de MPC op ongeveer 3,4 cent per dollar in 2000 en ongeveer 2,6 cent in 2019.
Volgens die schattingen zou een daling van het vermogen met $3 biljoen — grofweg de daling van vorige week — neerkomen op een verlaging van de consumptie met $80 miljard. Afgezet tegen de nominale consumptie van ongeveer $22,5 biljoen in Q3 op seizoengecorrigeerde jaarbasis (SAAR) is dat op zichzelf een kleine verlaging. De analyse merkt echter op dat, als de trend mee zou verschuiven naast de eenmalige daling, de verlaging van de consumptie veel duidelijker zichtbaar zou zijn. Omdat de cijfers voor het bezit in 2026Q2 en Q3 op regressies gebaseerde schattingen zijn, zullen komende publicaties van de Federal Reserve Flow of Funds de officiële kwartaalcijfers opleveren om deze mee te toetsen, terwijl consumptierapporten van de BEA zullen laten zien hoe de bestedingen zich ontwikkelen naast de vermogensschommelingen.

