Grey lanceert Paycheck-salarisrekening voor remote workers nu cross-border fintech bijna $5 miljard levenslang volume nadert
Belangrijkste punten
- •Grey lanceerde Paycheck, een salarisrekening voor professionals die in Amerikaanse dollars, Britse ponden en euro's verdienen, tijdens TechCabal's Moonshot 2026-conferentie.
- •Het bedrijf heeft bijna $5 miljard aan totale betalingsvolume verwerkt, verdeeld over meer dan 40 miljoen transacties voor ruim 3 miljoen gebruikers in 70 landen.
- •Houders van een Paycheck-salarisrekening krijgen een introductiejaarrente van 3% op sparen, naast voordelen zoals 1% cashback op kaartbestedingen, eSIM-datapakketten en komende fysieke USD-kaarten.
- •Grey beoordeelt krediet op basis van de regelmaat van klantinkomsten en draagt geen balansrisico, met partnerschappen met gelicentieerde kredietverstrekkers voor gefaseerde uitrol per jurisdictie.
- •Grey Business, gelanceerd begin 2026, passeerde $100 miljoen aan verwerkt volume en hielp de totale TPV-groei naar 170% tot 175% op jaarbasis te drijven.
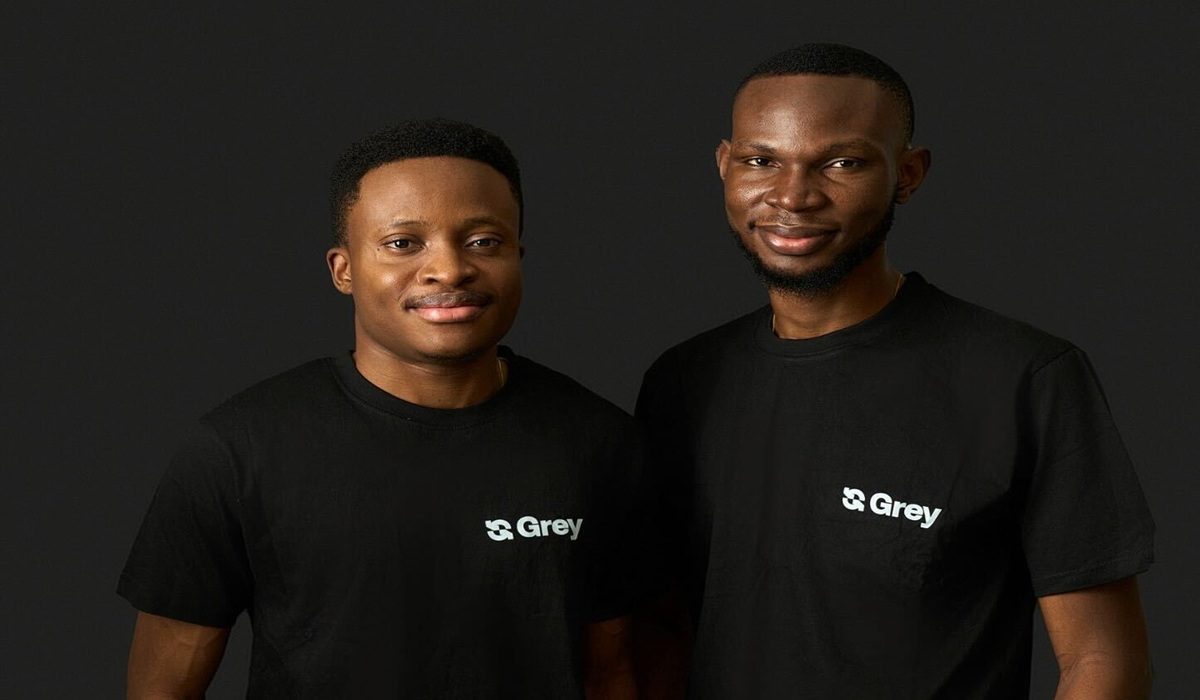
Het Afrikaanse cross-border betalingsbedrijf Grey heeft Paycheck gelanceerd, een speciale salarisrekening voor professionals die in Amerikaanse dollars, Britse ponden en euro's verdienen, met de ambitie het primaire financiële besturingssysteem te worden waar remote workers sparen, lenen en betalen.
Idorenyin “Idee” Obong, CEO en medeoprichter van de door Y Combinator gesteunde startup, onthulde het product woensdag op het podium van TechCabal's vlaggenschipconferentie Moonshot 2026. Bij de aankondiging maakte hij tevens bekend dat Grey inmiddels bijna $5 miljard aan totale betalingsvolume (TPV) heeft verwerkt — een cumulatieve maatstaf van alle verwerkte transactiewaarde in plaats van omzet — verdeeld over meer dan 40 miljoen transacties voor ruim 3 miljoen gebruikers in 70 landen. Obong richtte het bedrijf op samen met Chief Operating Officer Joseph Femi Aghedo.
De lancering markeert een bewuste breuk met het patroon dat de Afrikaanse cross-border fintechsector de afgelopen vijf jaar heeft gedefinieerd. Of een softwareontwikkelaar in Lagos of een productontwerper in Nairobi nu in dollars, ponden of euro's verdiende, het gebruikersgedrag bleef opvallend uniform: zodra een buitenlandse factuur was gecrediteerd, wisselde de gebruiker de harde valuta in en stortte het bedrag op een lokale commerciële bankrekening. Platforms bouwden indrukwekkende bruto transactievolumes op die wisselkoersmarges, maar vingen vrijwel geen van het langetermijn depositogeld. Obong's keynote was erop gericht die doorstroom-reflex af te schaffen.
“Toen we Grey startten, was het een puur valutawisselproduct,” vertelde Obong in een exclusief een-op-een-interview met Technext direct na zijn keynote. “We hebben het daarna doorontwikkeld naar wat het vandaag is, en we zijn heel bewust geen doorstroompartij geworden.”
Hoewel de officiële lancering automatisch sorteren van salaris, kosteloos inkomende salarissen, maandelijkse prijsloten en prioritaire klantenservice benadrukt, liet het gesprek met Obong een veel diepere architectuur zien. Achter de consumentgerichte voordelen schuilt een berekende stap richting algoritmische kredietbeoordeling, kredietpartnerschappen buiten de balans, fysieke kaartuitgifte en een gesloten payroll-rail van business-to-business-to-consumer.
Het kredietblinde vlek van de remote worker oplossen
In opkomende markten bevinden remote techtalent en digitale makers zich in een vreemde financiële paradox. Ze verdienen vaak veelvouden van lokale salarissen in vreemde valuta, maar binnenlandse commerciële banken en traditionele kredietbureaus kunnen hen vaak niet zien. Omdat hun inkomsten op offshore fintech-rails lopen in plaats van op lokale salarisschema's, is het vrijwel onmogelijk om een binnenlandse lening of zelfs een simpele kredietlimiet te krijgen. Precies op die kloof speelt Grey in: het platform dat het salaris ontvangt, beschikt over de inkomstenhistorie die conventionele kredietbeoordeling nooit ziet.
“Het probleem dat we zien, is dat mensen die ons product gebruiken om hun salaris te ontvangen vaak geen toegang hebben tot krediet,” legde Obong uit. “Waarom? Omdat de standaard kredietbureaus vrijwel nooit vreemde valuta via een andere bank beoordelen. Dit is dus data en intelligence die we de afgelopen zes jaar hebben opgebouwd om klanten beter te beoordelen dan wie dan ook.”
Krediet verstrekken aan remote workers brengt echter een duidelijk structureel risico met zich mee: wereldwijd gigwerk en offshorecontracten kunnen abrupt eindigen en factuarcyclus fluctueren. Toen Technext vroeg hoe Grey's eigen “income intelligence” een stabiel extern salaris onderscheidt van een volatiel freelance klus, trok Obong een scherp onderscheid tussen Paycheck als salarisorganisatielaag en de onderliggende kredietscore-engine.
“Ten eerste moeten we Paycheck scheiden van ons kredietproduct,” verduidelijkte hij. “Paycheck is een dienst voor werknemers in loondienst waarbij we voordelen bieden bovenop het ontvangen van hun salaris. Eén van die voordelen is een hogere spaarrente; een ander is krediet.”
Om het risico van plotseling contractverlies of onregelmatige inkomsten te prijzen, behandelt Grey zijn interne grootboek als een frequent analysator van bankafschriften. De regelmaat van de inkomsten van een klant, niet de grootte van één enkele betaling, bepaalt de kredietbeslissing.
“Met onze data kunnen we deze klanten beoordelen om te weten hoeveel risico en exposure ze aankunnen bij een lening of kredietlimiet bij Grey,” legde Obong uit. “Het is net als bij elk ander kredietbedrijf waar je je bankafschrift opstuurt, en de frequentie van je inkomsten vertelt het risicoprofiel van dat bedrijf. Als je een klant hebt die elke maand inkomsten ontvangt, is dat een geschiktere klant. Je kunt hen hogere leningen verstrekken dan iemand die minder regelmatig ontvangt.”
Leningen in opkomende markten hebben de afgelopen tien jaar tientallen goed gefinancierde fintechs lamgelegd door valutamismatches en hoge wanbetalingspercentages. In plaats van Grey van de ene op de andere dag een kredietverstrekker op eigen balans te maken, bevestigde Obong dat het bedrijf in deze fase zijn eigen kapitaal volledig afschermt.
“We zetten geen enkel risico op onze eigen balans bij het aanbieden van dit product, en daarom werken we met zeer betrouwbare kredietpartners om deze dienst aan te bieden,” zei hij. “Het is net als toen we Grey startten en bankdiensten wilden aanbieden. We zijn zelf geen bank; we begonnen niet direct eigen rekeningen op eigen naam uit te geven. We moesten via een partner werken, het geleidelijk opbouwen en pas veel later naar eigen infrastructuur kijken. Precies dezelfde aanpak hanteren we hier.”
Door gevestigde kredietpartners het hoofdrisico te laten dragen, voorkomt Grey dat eigen liquide middelen vastlopen of het bedrijf verdrinkt in land-voor-land bankvergunningen. Omdat krediet- en rentedragende producten strenge effecten- en kredietregels activeren in verschillende rechtsgebieden, merkte Obong op dat zowel de krediet- als de rentefuncties gefaseerd en per jurisdictie worden uitgerold, samen met gelicentieerde lokale partners.
Redenen om te blijven bouwen
Geld binnen de app houden vereist dat gebruikers concrete redenen krijgen om niet meteen uit te kasseen zodra een betaling binnenkomt. Een paar weken voor Moonshot lanceerde Grey Pouch, een functie waarmee gebruikers geld kunnen verdelen in doelspecifieke spaarpotten. Met Paycheck voegt het bedrijf een introductiejaarrente van 3% op sparen toe voor houders van een salarisrekening, terwijl niet-Paycheck-gebruikers 2% krijgen.
De rente arriveert in een macroklimaat waarin het rendement op Amerikaanse staatsobligaties — de gebruikelijke ijkmaat voor dollar-denosiale besparingen — nog steeds boven de 4% hangt, wat de vraag oproept of een introductierente alleen wel diepgewortelde kasgewoontes kan veranderen. Grey's antwoord is breedte in plaats van één enkele haak: naast de 3% rente bundelt Paycheck 1% cashback op kaartbestedingen, eSIM-datapakketten voor internationale reizigers, coworking-passen, cryptoinvesteringsopties in bepaalde jurisdicties en komende fysieke plastic en metalen USD-kaarten.
“We denken dat één ding alleen niet genoeg is; we bouwen een holistisch ecosysteem,” zei Obong. “Neem een klant die in Lagos, Nigeria woont en werkt voor een bedrijf in de VS. Hij ontvangt zijn salaris en besluit geld naar familie in een ander land te sturen of 20% van zijn salaris te sparen en daar rente op te verdienen. Als hij op reis is, kan hij zijn Grey-kaart gebruiken om zijn vlucht te betalen en bij aankomst in het nieuwe land een eSIM met Grey aan te schaffen. Als zijn betaaldag laat kwam en hij snel krediet nodig heeft om een probleem op te lossen, kunnen wij dat krediet bieden. Het doel is om onze klanten op elk belangrijk contactpunt te bedienen.”
Over de logistiek van het verzenden van fysieke plastic en metalen kaarten door heel Afrika, Latijns-Amerika en Zuidoost-Azië — een sector berucht om plotselinge faillissementen van sponsorbanken en hoge koerierskosten — benadrukte Obong redundantie met meerdere partners.
“We hebben meerdere bankpartners en meerdere kaartpartners omdat we willen voorkomen dat onze klanten vast komen te zitten,” zei hij. “Qua kosten kan het verzenden van een kaart je iets kosten, maar we zullen ervoor zorgen dat dat binnen betaalbare tarieven blijft voor onze klanten, waar ze ook ter wereld zijn.”
Grey Business schiet voorbij $100 miljoen
Wellicht de meest onthullende metriek van woensdag was de groeisnelheid van Grey Business, de zakelijke tak van het bedrijf. Gelanceerd begin 2026, verwerkte de divisie in de eerste vier maanden $61,4 miljoen en heeft inmiddels meer dan $100 miljoen totaal verwerkt volume gepasseerd, wat bijdroeg aan een totale TPV-groei van 170% tot 175% op jaarbasis. De stijging wordt aangedreven door venture-ondersteunde startups die offshore kapitaal omzetten in lokale bedrijfskosten en door handelende MKB-bedrijven die gebruikmaken van Grey's pas gelanceerde Chinese yuan (RMB) uitbetalingsrails.
“Grey Business was eigenlijk veel eerder gekomen voor ons als bedrijf,” blikte Obong terug. “Een typische use case is een tech-startup die financiering heeft ontvangen, maar wiens dagelijkse kosten in lokale valuta moeten worden betaald. Wij bieden die brug. En iets heel belangrijks zijn de RMB-uitbetalingen, die we op verzoek van klanten hebben gelanceerd. Vandaag zien we dat onze klanten onze RMB-uitbetalingen gebruiken om hun leveranciers te betalen.”
Een gesloten payroll-lus
Naast elkaar gelegd — Grey Business's bulkuitbetalingsmogelijkheden in meer dan 170 landen en Paycheck's particuliere salarisrekeningen — ontstaat een veel groter strategisch beeld: een zelfvoorzienend payrollnetwerk dat tussenpersonen zoals Deel of Wise uitschakelt en correspondentbankkosten omzeilt. Toen hem werd gevraagd of het bouwen van die gesloten business-to-business-to-consumer payroll-lus het uiteindelijke einddoel is, aarzelde Obong niet.
“Dat is het doel,” zei hij. “Want vandaag hebben we al bedrijven die hun werknemers ook via Grey Personal betalen. Dat is dus een rail en een corridor die we de komende weken en maanden agressief willen uitbouwen.”
Die toezeggingen geven waarnemers een concrete checklist voor de komende maanden: het tempo van de Grey-naar-Grey payroll-corridor, welke jurisdicties de gefaseerde krediet- en rentelanceringen ontvangen, en hoe snel fysieke kaarten gebruikers bereiken in Afrika, Latijns-Amerika en Zuidoost-Azië.
Zes jaar na de start als Aboki Africa is Grey niet langer tevreden met de rol van brug tussen buitenlandse werkgevers en lokale bankrekeningen. Door business-to-business treasury-rails te combineren met salarisondersteund consumentenkrediet en rendement, gokt Obong dat de volgende $5 miljard niet simpelweg door Grey zal stromen — maar er zal blijven.

