Modale verschuiving remt truckingmarkt naarmate verladers uitwijken naar intermodaal spoor
Belangrijkste punten
- •De volumes van binnenlandse intermodale spoorcontainers zijn met 10% gestegen ten opzichte van het voorgaande jaar, terwijl de tendervolumes voor langeafstands-trucking vlak bleven; de divergentie begon half juli.
- •Truckingcontracttarieven zijn dramatisch gestegen op belangrijke routes, waaronder een stijging van 31% van Chicago naar Elizabeth, New Jersey, versus slechts 5% voor intermodaal op dezelfde route.
- •Langeafstands-trucking is het enige tendersegment zonder jaar-op-jaargroei, ondanks het feit dat de totale tendervolumes met 6% zijn gestegen ten opzichte van het voorgaande jaar.
- •Atlanta heeft een groei van meer dan 20% geregistreerd in binnenlandse containervolumes, waarmee het zowel de stijging van 9% in Chicago als de stijging van 3% in Los Angeles overtreft.
- •Intermodale aanbieders worden verwacht tarieven met tweecijferige percentages te verhogen zonder significant klantverlies te riskeren, gezien de historisch grote prijzkloof ten opzichte van trucking.
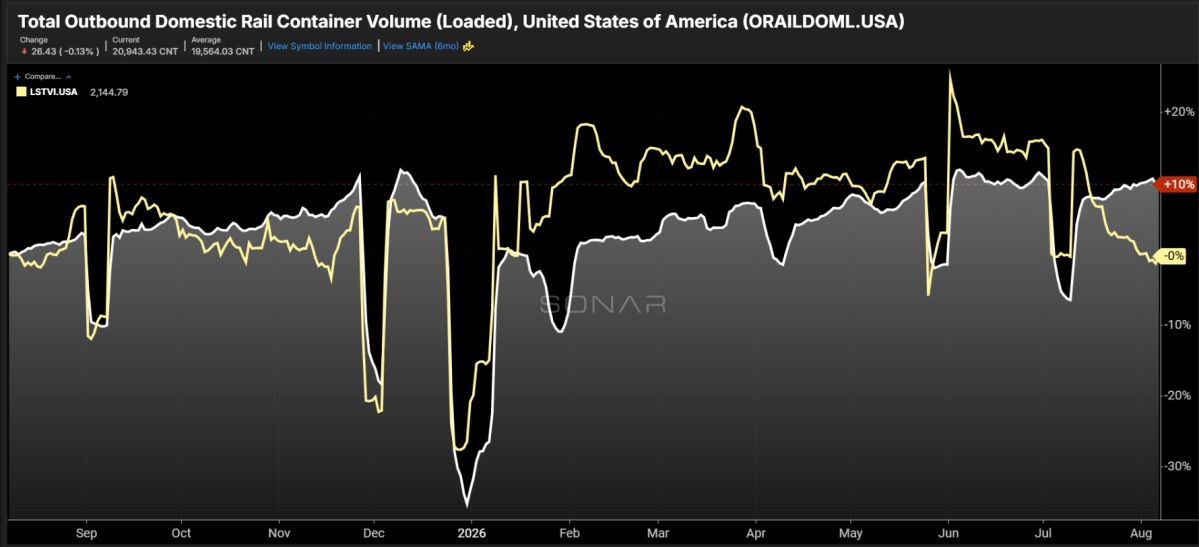
Grafiek van de Week: Geladen Binnenlandse Spoorcontainers, SONAR Langeafstands-Tendervolume-index — VS
SONAR: ORAILDOML.USA, LSTVI.USA
Het gebruik van intermodaal spoor voor binnenlandse containers (ORAILDOML) is met 10% gestegen vergeleken met 2025, terwijl de tendervolumes voor langeafstands-trucking (LSTVI) vlak zijn gebleven. De twee vervoersmodi gaan sinds half juli elk hun eigen weg, waarbij de vraag naar truckload sneller afneemt dan seizoenspatronen normaliter zouden doen vermoeden. De trend suggereert dat verladers opnieuw hun toevlucht nemen tot het spoor om de verhoogde kosten en operationele uitdagingen te ontlopen die momenteel kenmerkend zijn voor de truckingsector. Deze dynamiek is in overeenstemming met historische patronen: wanneer truckload-tarieven sterk stijgen ten opzichte van spoor, verplaatsen verladers met route- en ladingflexibiliteit routinematig langeafstandsvolumes naar intermodaal vervoer, dat goederen tegen lagere kosten per mijl kan vervoeren over afstanden van ruwweg meer dan 750 mijl.
Vraag naar langeafstands-trucking vertont onseizoensgebonden zwakte
Langeafstands-tendervolumes worden gedefinieerd als tenders voor ladingen die meer dan 800 mijl reizen. Dit segment is het meest substitueerbaar met intermodaal spoor, en het is ook waar intermodaal de aanzienlijkste kostenvoordelen biedt aan verladers.
De totale tendervolumes zijn in de afgelopen week met 6% gestegen ten opzichte van het voorgaande jaar, maar langeafstands-tenders zijn het enige segment zonder jaar-op-jaargroei. De LSTVI is gedaald tot het laagste punt van het jaar — een ongebruikelijke ontwikkeling voor augustus, vooral gezien het feit dat de importen via de Californische havens sterk zijn gebleven.
De vraag naar langeafstands-trucking is nauw verbonden met importvolumes. Ongeveer 30–40% van de containerimporten van overzee wordt afgehandeld via de havencomplexen van Los Angeles en Long Beach, en een groot deel van die lading wordt vervolgens door het hele land vervoerd naar de grote bevolkingscentra aan de oostkust.
Hoewel Los Angeles als belangrijkste toegangspoort fungeert, blijft een aanzienlijk deel van de lading in internationale containers en reist door het hele land voordat het wordt overgeslagen in trucks of binnenlandse containers. Chicago blijft de grootste markt voor binnenlands containervervoer in de VS, met een groeipercentage van 9% ten opzichte van het voorgaande jaar, vergeleken met een stijging van slechts 3% voor Los Angeles. Atlanta, dat containers ontvangt via zowel Savannah als Los Angeles, heeft een groei van meer dan 20% geregistreerd in binnenlandse containervolumes.
Kostenverschillen sturen de verschuiving aan
De belangrijkste aanjager van de modale verschuiving lijkt een snelle stijging van de truckingkosten te zijn. Truckingcontracttarieven van Chicago naar Elizabeth, New Jersey, zijn met 31% gestegen (inclusief brandstof), vergeleken met slechts 5% voor intermodaal. Tarieven van Atlanta naar Elizabeth zijn met bijna 60% gestegen, versus slechts 6% voor intermodaal. Onder normalere marktomstandigheden liggen intermodale tarieven op vergelijkbare routes ongeveer 10–15% onder die van truckload, waardoor de huidige verschillen — die in sommige gevallen meer dan 50 procentpunten aan groeiverschil overschrijden — uitzonderlijk zijn naar recente maatstaven. Voor veel verladers zijn deze kostenverschillen eenvoudig te groot om te negeren.
Toenemende risico's aan de horizon
Hoewel de kostenbesparingen van intermodaal onmiskenbaar zijn — en elke verlader met de mogelijkheid om spoor in te zetten dit in overweging moet nemen — zijn de huidige tariefverschillen waarschijnlijk niet houdbaar, en de spoorinfrastructuur kent zijn eigen capaciteitsbeperkingen.
Tariefverhogingen voor intermodale vervoersders zijn vrijwel zeker. Intermodale aanbieders zouden tarieven met tweecijferige percentages kunnen verhogen en nog steeds geen klanten verliezen op basis van kosten, gezien de enorme kloof in prijsstelling met trucking. De dreigende transcontinentale spoorwegfusie kan echter enige neerwaartse druk op de tarieven uitoefenen totdat er een regelgevende uitspraak wordt gedaan.
Het hoogseizoen voor intermodaal valt traditioneel in september en oktober, wat betekent dat de sector zijn periode van hoogste vraag nog niet heeft bereikt. Spoorwegbeheerders hebben de extra volumebelasting tot nu toe aangekund, maar de drayagecapaciteit blijft een aanhoudende zorg, met ernstige beperkingen die samenhangen met dezelfde problemen die ook de langeafstands-tracking belemmeren.
Een derde factor die de marktdynamiek kan veranderen, is een mogelijke terugkeer van urgency in de verzending. Augustus kent doorgaans minder seizoensdruk vergeleken met de eindejaarsperiode, en de vraag rond het nieuwe schooljaar is grotendeels al vervuld. De voorraadniveaus — met name aan de downstreamzijde — zijn echter krapper dan in recente jaren, zoals Dr. Zac Rogers, mede-auteur van de Logistics Managers' Index (LMI), die voorraad-, transport- en opslagomstandigheden in de Amerikaanse toeleveringsketens volgt, besprak in de Freightonomics-podcast. Krapper voorraadbeheer kan verladers blootstellen aan onverwachte vraagschokken, een scenario dat trucking bevoordeelt boven intermodaal vervoer vanwege de grotere flexibiliteit en snelheid van trucking.
Hoewel de verzendgemeenschap in de huidige omgeving rationele beslissingen neemt, zijn er duidelijke redenen voor verladers om ervoor te zorgen dat ze voorbereid zijn op de risico's van een te grote afhankelijkheid van één enkele vervoersmodus. De vrachtmarkt en het toeleveringsketenbeheer blijven zeer dynamisch, zonder een definitief pad vooruit.
Bron: FreightWaves

