Flutterwave-ceo Olugbenga Agboola legt uit waarom het fintechbedrijf een bank wil worden
Belangrijkste punten
- •De banklicentie van Flutterwave stelt het bedrijf in staat deposito's te accepteren en leningen te verstrekken binnen de grenzen van zijn microfinancieringsbankcategorie.
- •Het bedrijf wil betalingen, deposito's, krediet, beleggingen, leveranciersbetalingen en grensoverschrijdende transacties op één platform combineren.
- •Flutterwave heeft stablecoin-mogelijkheden ingebouwd om conforme transacties te ondersteunen die mogelijk sneller worden afgewikkeld dan conventionele betalingen via correspondentbanken.
- •De kredietstrategie richt zich aanvankelijk op liquiditeit, secured financiering en werkkapitaal voor bedrijven en fintechbedrijven.
- •Het bedrijf evalueert transactiedata voor toekomstige kredietproducten, maar stelt dat lenerbeoordeling en risicoanalyse voorop moeten staan.
Flutterwave heeft het afgelopen decennium zijn bedrijf opgebouwd rond één kernfunctie: helpen geld te laten stromen tussen mensen, bedrijven en landen. Nu wil het Nigeriaanse fintechbedrijf verder gaan — klanten helpen geld te bewaren, te laten groeien en te lenen op dezelfde financiële infrastructuur die hun betalingen verwerkt.
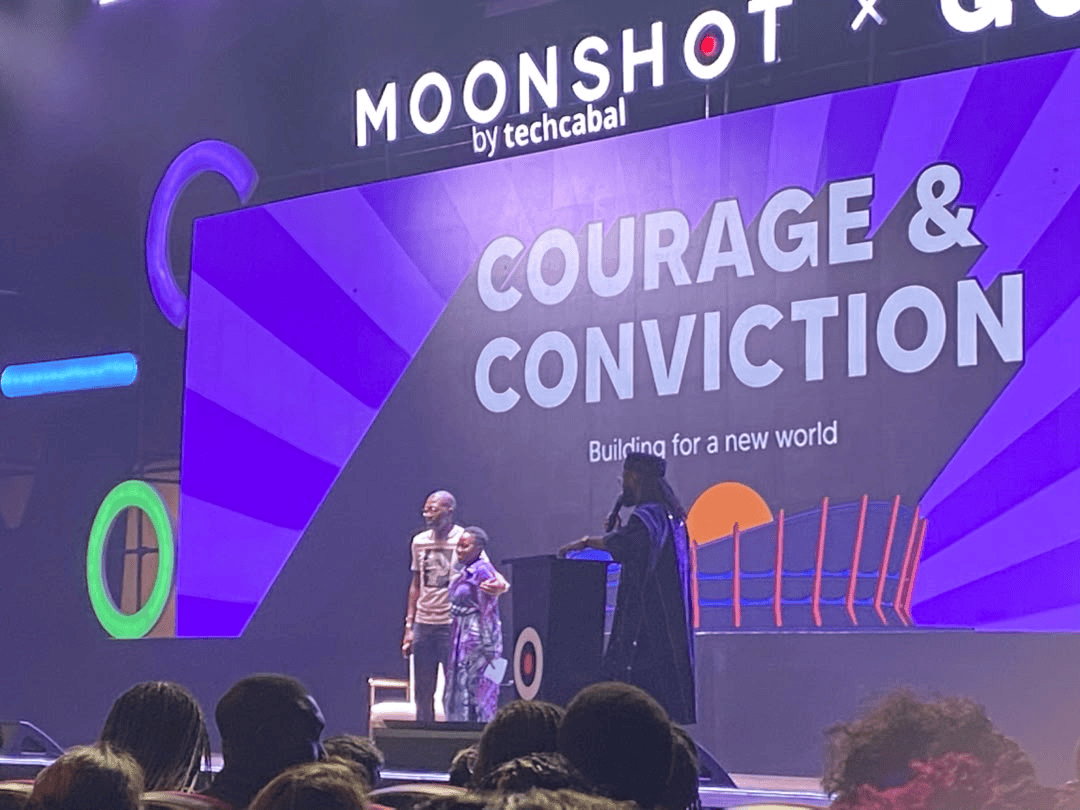
Tijdens Moonshot by TechCabal in Lagos op woensdag 28 oktober zei Flutterwave-ceo Olugbenga "GB" Agboola dat de volgende fase van het bedrijf draait om het bouwen van een breder financieel besturingssysteem, dat verder reikt dan betalingsverwerking naar bankieren, kredietverlening, beleggingen en grensoverschrijdende transacties aangedreven door stablecoins.
"Als je ons met je betaling vertrouwt, is het veel gemakkelijker om het geld ook voor je te bewaren," zei Agboola.
De verschuiving volgt op twee mijlpalen: de overname door Flutterwave van open banking-startup Mono in januari — een bedrijf waarvan de technologie verbinding maakt met de financiële rekeningen van klanten bij verschillende instellingen — en de verwerving van een nationale microfinancieringsbanklicentie in april. De licentie stelt het bedrijf in staat deposito's te accepteren en direct te lenen binnen de regelgevende grenzen van zijn bankcategorie, een positie die betalingsverwerkers die afhankelijk zijn van partnerbanken niet hebben.
Tijdens de conferentie, gehouden in het Nationaal Theater onder het motto "Courage and Conviction: Building for a New World", benadrukte Agboola dat het besluit niet simpelweg ging over het worden van een bank. Het ging om meer controle verkrijgen over de infrastructuur waar klanten van afhankelijk zijn.
Waarom Flutterwave een bank wil
Flutterwave heeft de afgelopen tien jaar besteed aan het verbinden van betalingssystemen in heel Afrika. Landen zoals Nigeria, Ghana en Kenia hebben elk hun eigen betaalinfrastructuur ontwikkeld, maar het verplaatsen van geld over hun grenzen heen blijft ingewikkeld. Agboola zei dat Flutterwave aanzienlijke vooruitgang had geboekt met het koppelen van deze systemen, maar dat geld verplaatsen alleen niet genoeg is. Bedrijven hebben ook plekken nodig om hun inkomsten te bewaren, toegang tot krediet, de mogelijkheid om leveranciers te betalen en opties om te beleggen.
De afhankelijkheid van het bedrijf van partnerbanken heeft ook een betrouwbaarheidsprobleem gecreëerd. Wanneer een partnerbank storingen ondervindt of onderhoud plant, kunnen diensten die ervan afhankelijk zijn worden verstoord.
"Je kunt geen accurate betaalervaring bieden als je niet de hele stack controleert, of op zijn minst een groot deel van de stack," zei hij.
De banklicentie geeft Flutterwave meer controle over delen van die infrastructuur, maar het betekent niet dat het bedrijf stopt met samenwerken met banken. Agboola zei dat Flutterwave blijft samenwerken met financiële instellingen terwijl het bepaalt welke delen van zijn activiteiten het direct moet controleren. Het doel is verstoringen te verminderen en klanten meer financiële diensten te bieden via één platform.
Agboola illustreerde het plan met het voorbeeld van een modebedrijf in Accra of Nairobi. Naast het accepteren van betalingen moet zo'n bedrijf leveranciers betalen, zijn cash beheren, activiteiten financieren en geld over de grens verplaatsen — activiteiten die Flutterwave op één platform wil samenbrengen. Bedrijven kunnen de diensten van het bedrijf al gebruiken om bepaalde internationale betalingen te doen, beleggingsproducten te benaderen en, via de bankactiviteiten, toegang te krijgen tot deposito's en leningen.
Agboola wees ook op betalingen aan Chinese leveranciers als voorbeeld van hoe het bedrijf de handel wil vereenvoudigen. Nigeriaanse bedrijven kunnen in naira betalen aan in aanmerking komende Chinese leveranciers via de infrastructuur van Flutterwave, waardoor de noodzaak om dollars te verkrijgen voor die transacties afneemt.
Het bedrijf zet ook in op stablecoins — digitale tokens die ontworpen zijn om een relatief stabiele waarde te behouden, vaak door een valuta zoals de Amerikaanse dollar te volgen. Omdat deze tokens over gedeelde digitale rails bewegen, kunnen transacties worden afgehandeld zonder door de ketens van correspondentbanken te gaan die conventionele grensoverschrijdende betalingen vertragen. Agboola zei dat Flutterwave stablecoin-mogelijkheden in zijn zakelijke en consumentenproducten heeft ingebouwd om conforme transacties te ondersteunen, en beschreef de technologie als een belangrijke optie voor bedrijven waarvan de leveranciers snellere afwikkeling willen dan traditionele internationale bankoverschrijvingen kunnen bieden.
In plaats van ongericht uit te breiden, wil Flutterwave diensten ontwikkelen rond specifieke industrieën en hun behoeften. Agboola noemde mode en e-commerce als gebieden waar het bedrijf meer gespecialiseerde financiële producten kan bouwen, waaronder escrow-diensten die kopers en verkopers beschermen tijdens transacties. Ghana en Kenia zijn, voegde hij eraan toe, ook belangrijke markten voor zijn plannen om verder dan betalingen uit te breiden naar aan bankieren gerelateerde diensten.
Kredietverlening brengt kansen én risico's
De stap naar kredietverlening zou een extra inkomstenbron voor Flutterwave kunnen creëren, maar Agboola beschreef een geleidelijke aanpak in plaats van een onmiddellijke push naar brede consumentenleningen.
Het bedrijf biedt momenteel liquiditeit aan betalingsbedrijven, onder andere door geld voor te schieten zodat uitbetalingen kunnen plaatsvinden voordat het geld van een andere partij binnenkomt. Het is ook van plan secured financiering en werkkapitaalfinanciering te bieden aan bedrijven en fintechbedrijven. Op termijn wil het leningen verkennen aan bedrijven in sectoren zoals de industrie, waar kortlopende financiering bedrijven kan helpen aan hun operationele behoeften te voldoen.
Flutterwave bestudeert ook transactiedata om onvervulde vraag naar krediet te identificeren. Agboola verwees naar betaalgegevens waarin ongeveer 30% van de geprobeerde transacties in een bepaalde reeks waarnemingen mislukte wegens ontoereikend saldo. Hij zei dat dit patroon zou kunnen wijzen op vraag naar consumentenleningen, mits het bedrijf het terugbetalingsvermogen van leners kan beoordelen.
Hij erkende echter dat het omzetten van deze waarnemingen in kredietproducten zorgvuldige beoordeling en risicoanalyse vereist. Een mislukte betaling maakt iemand niet automatisch een geschikte lener. Hoe het bedrijf die beoordelingscapaciteit opbouwt, zal bepalen of zijn kredietambities verankerd blijven in bedrijfskrediet of uiteindelijk ook consumenten omvatten.
Vertrouwen zal net zo belangrijk zijn als technologie
De uitbreiding roept ook vragen op over hoe Flutterwave het geld van klanten zal beschermen nu het meer bankverantwoordelijkheden op zich neemt. Toen hem werd gevraagd wat het bedrijf intern had veranderd om vertrouwen op te bouwen met klantdeposito's, antwoordde Agboola aanvankelijk: "Niets." Vervolgens legde hij uit dat Flutterwave zijn infrastructuur vanaf het begin rond vertrouwen had gebouwd, maar nu harder werkte om te communiceren wat het doet, hoe zijn systemen werken en hoe het bedrijven ondersteunt.
Die uitleg legt meer nadruk op transparantie nu Flutterwave overstapt op diensten waarbij klanten het toevertrouwen dat het geld bewaart dat ze op elk moment mogelijk nodig hebben.
De volgende fase van het bedrijf zal niet alleen afhangen van de vraag of het betalingen, deposito's, krediet en internationale transacties kan verbinden, maar ook van de vraag of het de risico's kan beheersen die met die diensten gepaard gaan. Flutterwave wil meer zijn dan het bedrijf dat geld verplaatst tussen bedrijven en hun klanten. Zijn ambitie is om deel te worden van de infrastructuur waar die bedrijven op vertrouwen om te opereren en te groeien — en of het die belofte consequent kan waarmaken, zal bepalen hoe ver zijn bankstrategie het brengt.

