Fed verhoogt rente naar 3,75%–4,00% nu dot plot nog één verhoging dit jaar suggereert
Belangrijkste punten
- •Het Federal Open Market Committee stemde met 12–0 vóór een verhoging van de doelrange voor de federal funds rate met 25 basispunten naar 3,75%–4,00%, vanwege verhoogde inflatie en voortgang richting het 2%-doel.
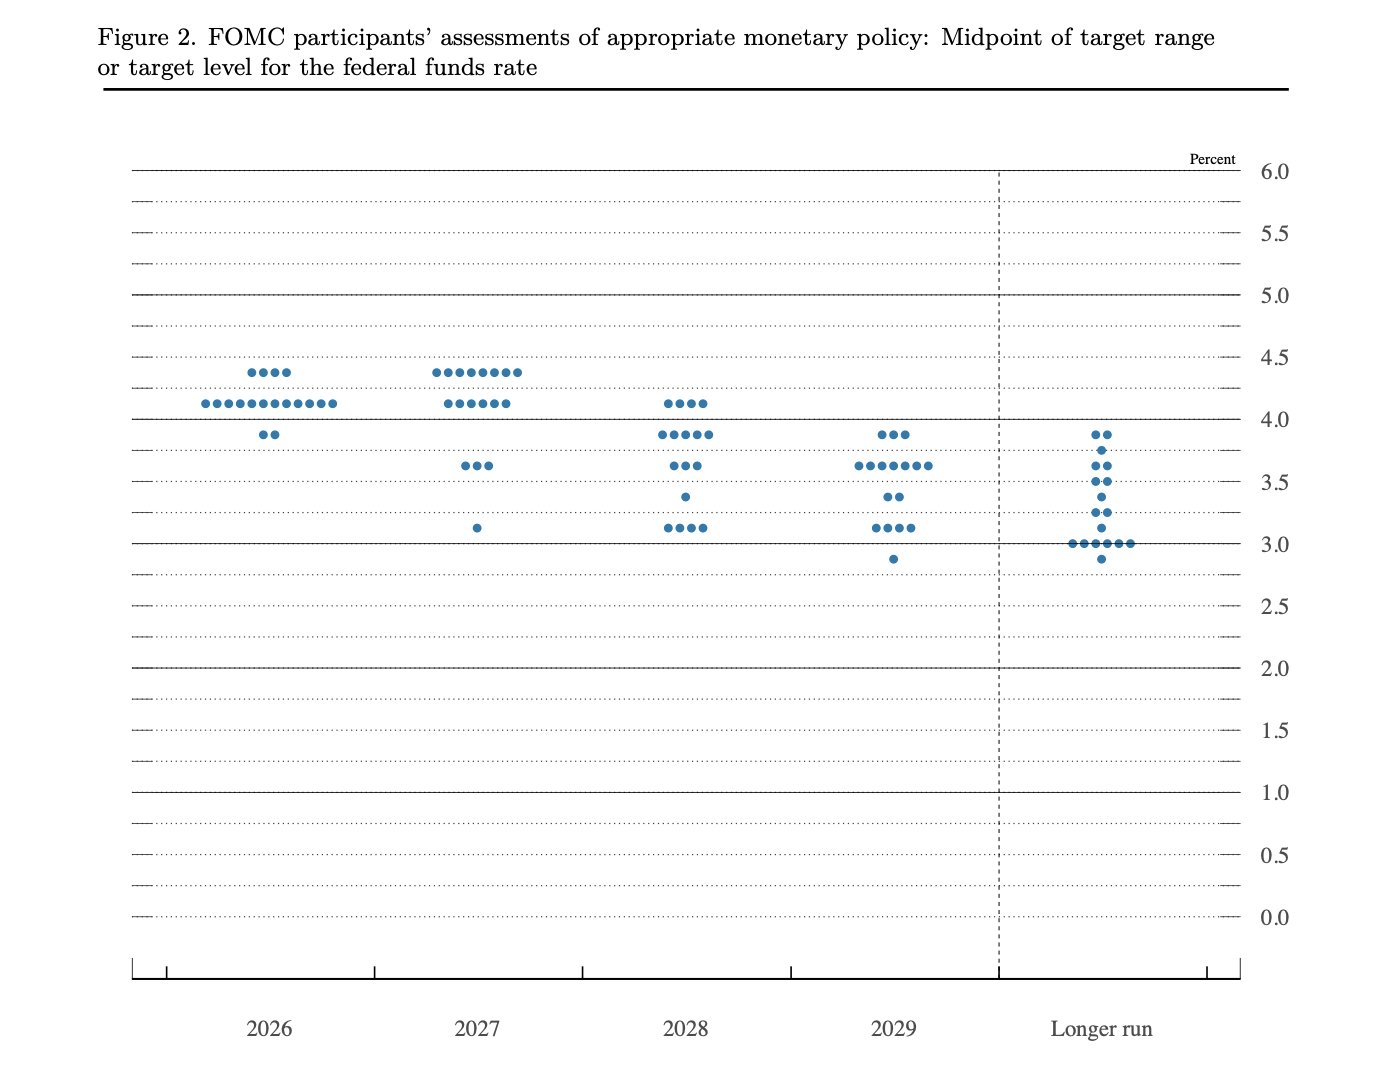
- •De Summary of Economic Projections van de Fed verhoogde de mediane renteprognose voor eind 2026 van 3,8% naar 4,1%, wat erop wijst dat de mediane functionaris nog één kwartpuntsverhoging dit jaar verwacht.
- •De verklaring beschreef stevige economische groei, veerkrachtige bestedingen, robuuste kapitaalinvesteringen, sterke productiviteit en weinig verandering in werkloosheid, wat beleidsmakers ruimte geeft zich op inflatie te richten.
- •De PPI steeg in augustus 5,4% op jaarbasis en de kop-CPI 3,4%, terwijl de geïmpliceerde waarschijnlijkheid van een kwartpuntsverhoging na de CPI-publicatie steeg naar 85%.
- •De aanhoudende taal over ruime reserves weerspiegelt het vaste uitvoeringskader van de Fed sinds 2019 en mag niet worden gelezen als compensatie voor de verscherping of een nieuwe liquiditeitsinjectie.
De Federal Reserve verhoogde op 16 september haar referentierente met 25 basispunten, waarmee de doelrange voor de federal funds rate van 3,50%–3,75% naar 3,75%–4,00% kwam. Het Federal Open Market Committee keurde de kwartpuntsverhoging goed met een stemming van 12–0, volgens de septemberverklaring van de Federal Reserve.
De centrale bank zei dat de inflatie verhoogd blijft en dat de verhoging een tijdiger terugkeer naar haar 2%-doelstelling moet ondersteunen. De unanime uitslag geeft aan dat beleidsmakers het eens waren over de noodzaak van een strakker beleid, ondanks aanhoudende onzekerheid over de economische vooruitzichten. De verklaring zelf beloofde geen nieuwe verhoging en gaf geen tijdschema voor vervolgstappen. Dat kwam wel uit de afzonderlijke projecties die samen met het besluit werden gepubliceerd en die een duidelijker indicatie geven van waar functionarissen momenteel de rente dit jaar verwachten te eindigen.
Dot plot verhoogt renteprognose 2026 naar 4,1%
De mediane projectie van de federal funds rate voor eind2026 steeg naar 4,1%, van 3,8% in juni, volgens de Summary of Economic Projections van de Fed. Omdat de projecties met één decimaal worden gepubliceerd, vertegenwoordigt de beweging van 3,8% naar 4,1% een verhoging van circa 25 basispunten in het verwachte beleidspad. Dat geeft aan dat de mediane functionaris nu nog één kwartpuntsverhoging vóór het einde van het jaar verwacht.
De berekening begint bij het middelpunt van de doelrange. Het middelpunt van de nieuwe range van 3,75%–4,00% is 3,875%. Eén extra verhoging van 25 basispunten zou de range naar 4,00%–4,25% brengen, met een middelpunt van 4,125%. Afgerond op één decimaal is dat de geprojecteerde 4,1%.
De dot plot mag niet worden opgevat als een vaststaand besluit. Elke deelnemer dient een individuele prognose in op basis van het beleidspad dat passend acht binnen het eigen economische scenario. De Fed omschrijft dat pad als "het toekomstige beleidspad dat elke deelnemer het meest waarschijnlijk acht" om te voldoen aan de mandat van de centrale bank op het gebied van werkgelegenheid en prijsstabiliteit.
Hoewel individuele punten prognoses zijn en geen verplichtingen, wordt de Summary of Economic Projections slechts vier keer per jaar gepubliceerd, tijdens de vergaderingen van maart, juni, september en december. December is daarmee het eerstvolgende geplande moment waarop functionarissen het mediane pad formeel kunnen bijstellen vóór het einde van het jaar.
De aandacht gaat nu uit naar de persconferentie van voorzitter Kevin Warsh voor aanwijzingen over wat de geprojecteerde tweede verhoging zou kunnen uitlokken, en over welk bewijs functionarissen er toe kan bewegen de rente ongewijzigd te laten.
De Fed ziet een economie die strakker beleid kan verdragen
Het committee omschreef de economie niet als zwak. Volgens de verklaring breidt de activiteit zich in stevig tempo uit, zijn de binnenlandse bestedingen veerkrachtig gebleven en is de kapitaalinvestering robuust. Ook de productiviteitsgroei werd als sterk omschreven.
De omstandigheden op de arbeidsmarkt boden geen duidelijke reden om de verhoging uit te stellen. De banengroei hield gelijkered met de groei van de beroepsbevolking, terwijl de werkloosheid weinig veranderde, aldus de Fed.
Die beoordeling helpt het unanime besluit verklaren. Het verhogen van de leenkosten wordt lastiger wanneer werkgelegenheid of bestedingen scherp krimpen, omdat strakkere omstandigheden een neergang kunnen verdiepen. De beschrijving van de Fed suggereert integendeel dat vraag en werkgelegenheid stevig genoeg blijven om beleidsmakers zich op de inflatie te laten richten.
De verklaring erkende verhoogde onzekerheid, mede aangedreven door geopolitieke ontwikkelingen. Toch beschouwde het committee die onzekerheid niet als voldoende reden om de verhoging uit te stellen, een keuze in lijn met het oordeel dat groei en werkgelegenheid strakkere omstandigheden konden doorstaan.
Ruime reserves maken de renteverhoging niet ongedaan
Naast het rentebesluit zei de Fed het bankwezen voortaan te blijven voorzien van ruime reserves. Die formulering beschrijft hoe de centrale bank het monetair beleid uitvoert; het is geen afzonderlijk besluit om de financiële omstandigheden te versoepelen.
Een kader met ruime reserves geeft banken voldoende reservesaldi om de korte rente onder controle van de Fed te houden, zonder dat instellingen hoeven te concurreren om schaarse reserves. Het maakt de verhoging van de doelrange voor de federal funds rate niet ongedaan en kondigt geen nieuw activa-aankoopprogramma aan. Het committee identificeert ruime reserves sinds 2019 als het beoogde uitvoeringskader, zodat de formulering de gangbare procedure weerspiegelt in plaats van een koerswijziging.
Voor de cryptomarkten is de hogere beleidsrente de meest relevante verandering. De taal over reserves betreft de dagelijkse werking van het bankwezen in plaats van een nieuwe injectie van speculatieve liquiditeit, en mag niet gelezen als een compensatie voor de verscherping.
PPI en CPI hadden verwachtingen al richting een verhoging bewogen
De Fed handelde na twee inflatierapporten die strakker beleid ondersteunden zonder een grote verrassing ten opzichte van de prognoses.
De PPI meet de prijzen die binnenlandse producenten voor hun output ontvangen, één schakel eerder in de toeleveringsketen dan de CPI. De producentenprijzen in augustus stegen 0,4% ten opzichte van juli en 5,4% op jaarbasis. Het maandresultaat kwam overeen met de verwachtingen, terwijl energie een groot deel van de druk op de prijzen van goederen verklaarde. Diensten stegen met een kleinere 0,1%, waardoor de kopcijfer geen eenduidige versnelling over de gehele economie liet zien. Een Coindoo-analyse van het PPI-rapport van augustus constateerde dat de door energie gedreven stijging het pleidooi voor voorzichtigheid versterkte, maar dat consumenteninflatie het duidelijkere beleidssignaal moest geven.
De kopinflatie volgens de CPI steeg vervolgens 0,4% in augustus en 3,4% op jaarbasis, in lijn met de prognoses. De jaarlijkse kerninflatie daalde van 2,5% naar 2,4%, maar de maandelijkse kernuitkomst kwam uit op 0,3%, boven de geschatte 0,2%.
De geïmpliceerde waarschijnlijkheid van een kwartpuntsverhoging steeg na de CPI-publicatie naar 85%. Zoals een Coindoo-beschouwing van de marktreactie na de CPI uitlegde, beschouwden beleggers het rapport als stevig genoeg om één verhoging te ondersteunen, zonder uitsluitsel of er een tweede zou volgen. De nieuwe dot plot plaatst die tweede verhoging inmiddels in de mediane beleidsprojectie.
JPMorgans basisscenario dekte de verhoging, niet het hogere pad
Vóór het bes identificeerde JPMorgan een verhoging van 25 basispunten zonder expliciete vooruitblik als consensusscenario. De bank schatte dat de S&P 500 tussen 0,25% en 0,75% kon stijgen als de Fed de verwachte stap zette zonder zich te committeren aan een aanzienlijk hoger rentepad.
De verhoging kwam overeen met de verwachte omvang, maar de nieuwe dot plot maakt het totale pakket hoger gedurfd dan een losse verhoging zonder vooruitblik. Warshs toelichting zal laten zien hoe stellig functionarissen neigen naar de geprojecteerde tweede stap.
JPMorgan overwoog ook wat er zou gebeuren als de Fed zou betogen dat de neutrale rente, vaak R-star genoemd, hoger ligt dan eerder aangenomen. Een hogere neutrale rente zou impliceren dat de nieuwe range van 3,75%–4,00% minder restrictief is dan beleggers dachten. De bank schatte dat deze interpretatie de S&P 500 tussen 0,25% en 1% omlaag zou kunnen drukken.
Het meest negatieve scenario hield in dat Warsh zou zeggen dat de rente aanzienlijk hoger moet, wat JPMorgan koppelde aan een mogelijke aandelenkoersdaling van 1%–2%. Deze projecties gelden voor de S&P 500, niet voor cryptocurrency. Ze blijven relevant voor crypto via het effect van renteverwachtingen op Treasury-rendementen, de dollar en de vraag naar risico. De volledige analyse werd gerapporteerd door Investing.com.
Waar crypto-traders na de verhoging op moeten letten
Nu het besluit is genomen en een tweede stap in de dot plot is verwerkt, hebben crypto-traders een specifieke set indicatoren om in de gaten te houden:
- Rendement tweejaarlijkse Treasury: Een scherpe stijging zou erop wijzen dat markten een grotere kans toekennen aan de geprojecteerde tweede verhoging.
- Rendement tienjarige Treasury: Een stijging zou sterkere inflatieverwachtingen of een hogere verwachte neutrale rente kunnen weerspiegelen.
- Dollarindex (U.S. Dollar Index): Een sterkere dollar zou een lastiger omgeving creëren voor in dollars geprijsde risicovolle activa.
- Prijsvorming oktober en december: Fed-funds futures laten zien welke vergadering traders als meest waarschijnlijke moment voor een nieuwe verhoging zien.
- Spotvraag en derivatenities: Bewegingen die door spotvolume worden gedragen wegen doorgaans zwaarder dan bewegingen die vooral door liquidaties of geleverde futures worden gedreven.
Deze indicatoren moeten samen worden bezien. Als kortlopende rendementen stijgen terwijl futures meer kans toekennen aan een nieuwe verhoging, behandelen markten de projectie van 4,1% als een waarschijnlijk beleidspad. Blijven die maten stabiel, dan beschouwen traders dat als afhankelijk van het uitblijven van inflatieverbetering.
De bewijslast verschuift nu naar nieuwe inflatiecijfers
De nieuwe projectie verandert de vraag waar markten voor staan. In plaats van te vragen of een nieuwe verhoging mogelijk is, moeten traders nu inschatten wat de Fed zou kunnen tegenhouden om de extra kwartpuntsverhoging die al in het mediane pad zit uit te voeren. In de praktijk ligt de bewijslast daarmee volledig bij de komende inflatie- en activiteitscijfers.
Zachtere inflatie en zwakkere vraag zouden de noodzaak van een nieuwe stap kunnen verminderen. Aanhoudende prijsdruk, vooral als die zich buiten energie verspreidt, zou het pleidooi versterken om de range vóór het einde van het jaar naar 4,00%–4,25% te verhogen.
Dit artikel wordt uitsluitend ter informatie verstrekt en vormt geen financieel of beleggingsadvies. De projecties van de Federal Reserve zijn voorwaardelijk en garanderen geen nieuwe renteverhoging.

