Waarom de Fed inflatie vaak langzaam, te laat en verkeerd leest
Belangrijkste punten
- •De Consumer Price Index van juli steeg met 3,4% op jaarbasis, iets lager dan de 3,5% van juni maar nog steeds boven het doel van 2% van de Federal Reserve.
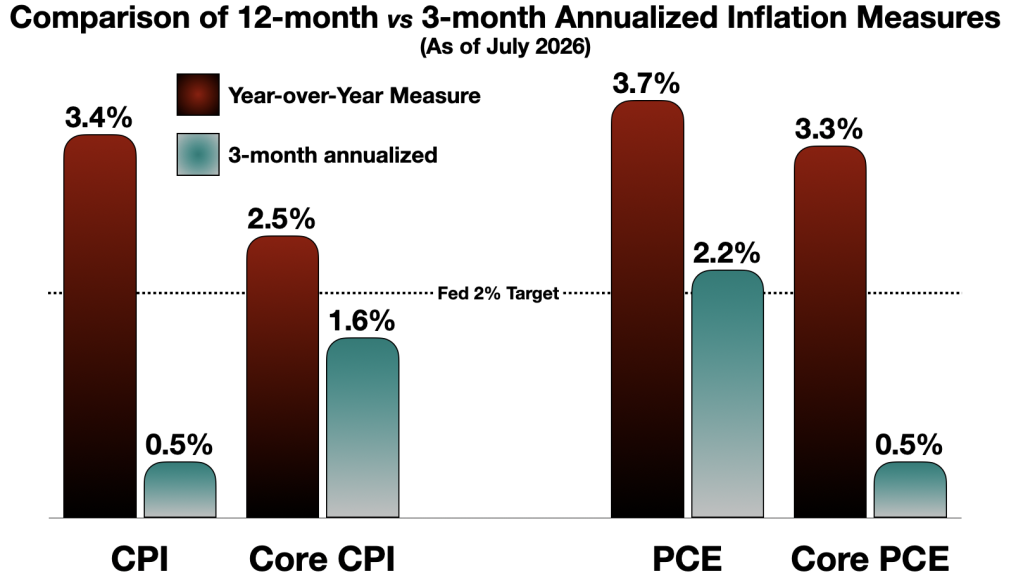
- •De geannualiseerde 3-maands CPI sinds mei bedroeg slechts 0,49%, en de geannualiseerde kwartaal-inflatienowcast van de Cleveland Fed staat op 1,05%, ver beneden het kopcijfer.
- •Drie regionale Fed-voorzitters — Beth Hammack, Neel Kashkari en Lorie Logan — dissenteerden op de laatste FOMC-vergadering en stemden vóór een onmiddellijke renteverhoging.
- •Economen waaronder Paul Krugman, Jason Furman en voormalige Fed-functionarissen hebben kortere gemiddeldeperioden van 3 tot 6 maanden onderschreven als betere indicatoren van de inflatietrend dan 12-maandsveranderingen.
- •Fed-voorzitter Kevin Warsh heeft taskforces opgericht om te herbezien hoe de Fed inflatiedrijfveren begrijpt en de actualiteit te verbeteren van economische signalen die beleidsbeslissingen voeden.
De Federal Reserve wordt vaak omschreven als een bestuurder die de economie stuurt door in de achteruitkijkspiegel te kijken — monetair beleid vormgevend op basis van waar de economie heeft gestaan in plaats van waar ze nu staat of naartoe gaat. De verklaring is eenvoudig: de Fed leunt zwaar op indicatoren die de voorgaande 12 maanden samenvatten, en die maatstaven kunnen traag zijn in het oppikken van een scherpe wending in het huidige inflatietempo. De inzet is hoog, want het dubbele mandaat dat het Congres de Fed heeft gegeven omvat zowel prijsstabiliteit als maximale werkgelegenheid — en het verkeerd lezen van inflatie kan beide doelen schaden.
Neem de Consumer Price Index, die "inflatie" probeert te meten door veranderingen in consumptieprijzen te volgen. De CPI wordt maandelijks samengesteld door het Bureau of Labor Statistics uit prijzen van een mandje goederen en diensten, en het kopcijfer wordt vrijwel altijd gepresenteerd als verandering over 12 maanden. De CPI van juli kwam uit op 3,4%, iets onder de 3,5% van juni — en nog altijd ver boven het beleidsdoel van 2% van de Fed.
Op het eerste gezicht lijkt inflatie nog steeds een serieus probleem, en sommige Fed-functionarissen zijn diep bezorgd. Op de laatste vergadering van het Federal Open Market Committee stemden de voorzitters van drie regionale Fed-banken vóór een onmiddellijke renteverhoging. Dit soort dissidenten is relatief zeldzaam bij de FOMC, waar de twaalf stemgerechtigde leden — de Board of Governors, de voorzitter van de New York Fed en een roulerende groep regionale bankvoorzitters — doorgaans achter de voorzitter staan. "Hoe langer hoge inflatie aanhoudt, hoe uitdagender en kostbaarder het kan zijn om die weer omlaag te brengen," zei Beth Hammack van Cleveland, die eraan toevoegde dat "prijsdrukken zich verbreden in plaats van vervagen, en consumenten hun wanhopigheid uiten over aanhoudend hogere prijzen."
Neel Kashkari van Minneapolis wees op het risico dat "hoge inflatie verankerd zou kunnen raken" en voorspelde meerdere renteverhogingen. Lorie Logan van Dallas was eveneens pessimistisch.
De meeste Fed-waarnemers verwachten ondertussen aanzienlijke monetaire aanscherping op korte termijn. Voorzitter Warsh heeft gesproken over de noodzaak om de strijd tegen hoge inflatie voort te zetten en toegezegd dat de Fed haar doel van 2% zal waarmaken.
Het probleem schuilt in de cijfers zelf. Het CPI-cijfer van 3,4% is een jaar-op-jaarvergelijking (YoY), die laat zien hoeveel prijzen de afgelopen 12 maanden zijn gestegen. De trend van de afgelopen drie maanden vertelt een ander, actueler verhaal: het geannualiseerde 3-maands gemiddelde van de CPI sinds mei is slechts 0,49%.
De Producer Price Index, deze week eveneens gepubliceerd, steeg met 4,7% — aanvankelijk verontrustend, aangezien producentenprijzen doorwerken in consumptieprijzen, hoewel die doorsijpeling per sector sterk verschilt. Toch valt de PPI op maandbasis sinds april snel en was deze in zowel juni als juli negatief, waardoor het geannualiseerde 3-maands cijfer op 1,6% uitkomt.
Ook de inflatieverwachtingen zijn sinds mei duidelijk afgekoeld, volgens zowel marktmaten — de 5-jaars Breakeven Inflation-verwachting, afgeleid uit het rendementsverschil tussen een 5-jaars nominaal schatkistpapier en een vergelijkbare 5-jaars TIPS — als het 1-jaars inflatieverwachtingsmodel van de Cleveland Fed. Beide brengen de verwachte inflatie op ongeveer 2,3%, ruim onder het CPI-kopcijfer. Verwachtingen zijn belangrijk voor beleidsmakers, want aanhoudend boven het doel liggende verwachtingen kunnen doorwerken in loon- en prijsvorming, waardoor inflatie moeilijker te bestrijden wordt.
De prijsrichting kan zich sneller omkeren dan de YoY-CPI kan registreren. Op sommige kortetermijnmaatstaven staat "inflatie" mogelijk al op het niveau van het 2%-doel. Handelaren lijken dat te bevestigen: de S&P 500 zette de dag na de CPI-publicatie een nieuw record neer, waarbij "tame inflation data" werd genoemd als aanleiding. De marktconsensus over een mogelijke renteverhoging in september kantelde van 80% "ja" vorige maand naar ongeveer 67% "nee" vandaag. Zelfs The Wall Street Journal juichte de terugkeer van "disinflation" toe.
Is dit louter statistische goochelarij? Helemaal niet. Het betoog dat een geannualiseerde kwartaalmaatstaf (AQ) van inflatie superieur kan zijn aan een YoY-maatstaf is een gangbare positie onder economen en beleidsmakers. Nobelprijswinnaar Paul Krugman heeft die steunen onderschreven: "In het verleden kon het zinvol zijn om naar veranderingen over het afgelopen jaar te kijken, maar in een economie die zoveel beroering doormaakt als recentelijk, is dat gewoon een te lange vertraging… veel economen richten zich nu op veranderingen over drie of zes maanden."
Jason Furman, voorzitter van de Raad van Economische Adviseurs onder Obama, twitterde in dezelfde geest: "headline CPI, de 12-month change in the overall index gets the most public attention…but to understand the inflation trend, it's better to focus on a shorter window (3-6 months)." Voormalig Fed-voorzitter Jerome Powell en vicevoorzitter Lael Brainard citeerden regelmatig inflatiecijfers op basis van kortere gemiddeldeperioden. De Cleveland Fed publiceert een "inflation nowcast" waarvan de AQ-versie van de CPI momenteel op 1,05% staat. Vele academisch georiënteerde economen bij gerenommeerde denktanks, of werkzaam binnen de Fed zelf, hebben kortere gemiddeldeperioden verdedigd. Zoals een Fed-econoom schreef: "Inflation is typically measured over the past year, inherently a slow-moving and backward-looking measure." (Verklaring van de Cleveland Fed over de stemming bij de FOMC-vergadering van juli)
De schade aan het monetaire beleid is tweeledig. Zwaar vertrouwen op terugkijkende data versluiert de belangrijkste momenten in de trend — de momenten waarop dingen veranderen. En die terugkijkende focus vergroot de vertraging bij het reageren op die veranderingen, met potentieel ernstige macro-economische gevolgen.
Denk aan de inflatiepiek van 2021–2023. Een welwillende lezing luidt dat de Fed weliswaar traag reageerde, maar dat de renteverhogingen die medio 2022 begonnen erin slaagden de inflatie omlaag te brengen.
De deelfde onderliggende data, bekeken door de geannualiseerde 3-maands bril, schetsen een heel ander beeld. De inflatietrend veranderde medio 2022 abrupt en dramatisch, dalend van 10,1% naar 1,9% in één enkel kwartaal — een structurele verandering. De geannualiseerde driermaandsreeks toont een scherpe wending in het kortetermijninflatietempo, terwijl de standaard-CPI die kortere maatstaf eerst onderschatte en daarna overschatte.
Het monetaire beleid lijkt daarmee traag, te laat en daardoor wellicht onverstandig te zijn geweest. Toen de Fed eindelijk rente begon te verhogen, was de inflatiegolf al aan het aflopen. De brand was geblust tegen de tijd dat de brandweerlieden de brandkraan hadden opengezet.
Men zou kunnen tegwerpen dat de aanscherping van eind 2022 en begin 2023 een opleving van inflatie heeft voorkomen. Maar zo werkt monetair beleid niet. Milton Friedman merkte beroemd op dat monetair beleid onderhevig is aan een "lange en variabele vertraging" tussen oorzaak en gevolg, actie en uitkomst — grof gekwantificeerd op 9 tot 24 maanden. Fed-functionarissen hebben dit standpunt de laatste jaren breed onderschreven. Tijdens zijn persconferentie van november 2022 gebruikte voorzitter Powell het woord "lags" 17 keer, waarmee hij signaleerde dat de beleidsuitkomst volgens hem nog niet was beslecht.
En hoe lang nog niet? De inflatie-episode begon in 2020/2021. De renteverhogingen begonnen in maart 2022. Het beleid kan de economie mogelijk pas eind 2023 of in 2024 hebben beïnvloed — jaren nadat de inflatiecrisis begon, en nadat inflatie al aanzienlijk was gedaald.
Er schuilt een actueel gevaar in het niet leren van deze les. De Fed staat vandaag in aanscherpende stemming, maar de geannualiseerde 3-maands CPI suggereert dat het kortetermijninflatietempo lager kan liggen dan het jaar-op-jaarkopcijfer aangeeft. Los van de CPI zelf: is er nu werkelijk reden om "economische activiteit te beteugelen", zoals voorzitter Hammack voorstelt? De arbeidsmarkt is verzwakt: het juli-cijfer voor banen was negatief, en juni en mei zijn met bijna de helft naar beneden bijgesteld. De arbeidsparticipatie daalt. Hypotheekrentes stijgen en de verkoop van huizen valt terug. Rendementen op obligaties staan op meerjarige hoogten. De detailhandelsbestedingen daalden in juli voor het eerst in negen maanden. Oorlogen woeden, de geopolitieke onzekerheid is verhoogd en de tarieven zijn een chaos, wat onzekerheid schept voor bedrijven en consumenten. Indices van economische onzekerheid staan op niveaus die voor het laatst tijdens de pandemie werden gezien. Is dit werkelijk het moment om op de rem te trappen in reactie op een evident gebrekkige inflatiemaatstaf?
De latent aanwezige havensgezindheid bij de Fed kan opnieuw uit de pas lopen met de reële economie. Kevin Warsh heeft een reeks taskforces gelanceerd die onder andere moeten herbeoordelen "hoe de Federal Reserve de drijfveren van inflatie begrijpt en erop reageert" en "de kwaliteit en actualiteit moeten verbeteren van reële economische signalen die de beleidsoordelen van de Federal Reserve voeden." Dit prijzenswaardige initiatief kan de hier geschetste problemen aanpakken, maar dat zal tijd kosten. In de tussentijd zou de Fed meer aandacht moeten besteden aan kortetermijntrends die erop duiden dat een belangrijke "inflatieregimewisseling" mogelijk al gaande is.
"Het nieuws van gisteren heeft de neiging te worden aangezien voor wat er nu gebeurt," zei Warsh in zijn lezing op het Jackson Hole Economic Symposium. "De uitdaging is het verschil te kennen. Met andere woorden: we moeten de werkelijkheid ondervragen om er zeker van te zijn dat we geen vooruitkijkend beleid vormen op basis van verouderde of onnauwkeurige data."
De meningen in commentaarstukken op Fortune.com zijn uitsluitend die van de auteurs en weerspiegelen niet noodzakelijkerwijs de opvattingen en overtuigingen van Fortune.
Dit verhaal verscheen oorspronkelijk op Fortune.com

