ECB-data toont dat Europese bedrijven niet lenen om AI-investeringen te financieren
Belangrijkste punten
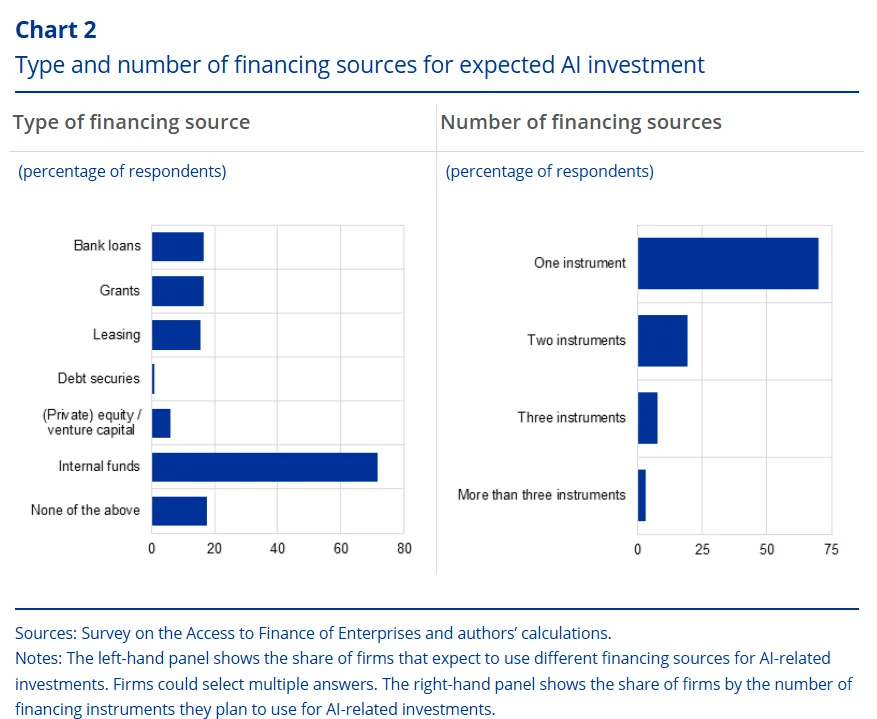
- •Een ECB-blogpost op basis van de SAFE-enquête, gepubliceerd op 2 oktober, stelde vast dat bedrijven in het eurogebied AI-investeringen grotendeels zonder schulden financieren, in tegenstelling tot hun zwaar geleende Amerikaanse tegenhangers.
- •De vijf grootste Amerikaanse technologiebedrijven hebben naar schatting $1,65 biljoen aan verborgen schulden buiten de balans plus $1,35 biljoen op hun balansen, een stijging van ongeveer acht keer in vier jaar, volgens een Nikkei-studie die door Fortune wordt aangehaald.
- •Hyperscalers en aanverwante bedrijven zoals Nvidia gaven in 2026 voor $225 miljard aan obligaties uit, en Goldman Sachs projecteert dat de schulden van hyperscalers in 2027 opnieuw met 60% groeien naar een record van $420 miljard.
- •De beleggersvraag naar hyperscaler-obligaties is afgezwakt; de orders per dollar daalden in juli tot minder dan twee keer, vanuit bijna vijf keer in februari, volgens Torsten Slok van Apollo Global.
- •Voormalig ECB-president Mario Draghi schat dat de EU minder dan 5% van de mondiale AI-rekenkracht herbergt, tegen 75% in de Verenigde Staten, waarbij het aanbodtekort tegen 2030 kan oplopen tot 14 gigawatt.
De Europese Centrale Bank heeft vastgesteld dat bedrijven in het eurogebied hun investeringen in kunstmatige intelligentie financieren zonder schulden aan te gaan die ook maar in de buurt komen van de schaal zoals die in de Verenigde Staten zichtbaar is, waar de uitbouw van AI-infrastructuur rust op biljoenen dollars aan geleend geld.
De bevindingen zijn uiteengezet in een blogpost van de ECB, “How firms plan to finance AI investment,”, gepubliceerd op 2 oktober en gebaseerd op gegevens van het enquêteprogramma van de bank over de toegang van bedrijven tot financiering (SAFE), een langlopende Eurosystem-enquête naar hoe bedrijven in het hele gebied aan financiering komen.
De enquête roept de vraag op of waarnemers zich zorgen moeten maken dat bedrijven in het eurogebied, die al veel minder aan AI uitgeven dan hun Amerikaanse tegenhangers, er ook nog eens afzien om de kloof met leningen te dichten. De financieringsroute is van belang omdat deze bepaalt wie de verliezen draagt als de rendementen op AI tegenvallen — kredietverstrekkers in het geval van geleend geld, de eigen balansen van bedrijven in het geval van eigen middelen.
Amerika financiert zijn AI-boost met geleend geld
De vijf grootste Amerikaanse technologiebedrijven hebben $1,65 biljoen aan verborgen schulden — verplichtingen die niet rechtstreeks op hun balansen verschijnen — en $1,35 biljoen aan schulden op hun balansen, volgens een Nikkei-studie die door Fortune wordt aangehaald. Dat cijfer vertegenwoordigt eenijging van ongeveer acht keer in slechts vier jaar.
Een aparte schatting van Moody’s stelde de transacties buiten de balans op $1,2 biljoen, waarvan meer dan $820 miljard bestemd is voor datacenters die nog niet eens gereed zijn. Bedrijven nemen ook schulden aan om langetermijnverplichtingen te financieren, zoals chips, servers en leases met datacenterexploitanten.
Hyperscalers — de bedrijven die de grootste cloud- en datacenternetwerken ter wereld beheren — en aanverwante namen zoals Nvidia hebben in 2026 voor $225 miljard aan obligaties uitgegeven, volgens S&P Global, een stijging van 973,7% tot halverwege het jaar. Dat aantal wordt tegen het einde van het jaar geprojecteerd op bijna $400 miljard. Goldman Sachs verwacht dat de schulden van hyperscalers in 2027 opnieuw met 60% zullen groeien, met een projectie van een nieuw record van $420 miljard.
Financiers zijn minder enthousiast over AI-schulden dan eerder
De omvang van de leningen is begonnen tot kritische blikken te leiden in bepaalde hoeken van Wall Street. Per september wint de markt voor hoogwaardige bedrijfskredieten van banken en industriële bedrijven aan vaart, terwijl vergelijkbare uitgiftes van aan AI gerelateerde emittenten de tegenovergestelde richting op gaan.
“Wij zijn zeer selectief in de manier waarop we beleggen in schulden van hyperscalers,” zei Colby Stilson, hoofd vastrentende waarden bij Brown Advisory in Londen, tegen Reuters.
Torsten Slok van Apollo Global bevestigde de omvang van de verschuiving in vraag, en meldde dat de beleggersorders per dollar aan hyperscaler-obligaties in juli waren gedaald tot minder dan twee keer, vanuit bijna vijf keer in februari.
Europa moet nog rekenachterstand inhalen
Europas terughoudendheid om te lenen botst met zijn investeringsprobleem. Oxford Economics projecteert dat de Amerikaanse bedrijfsuitgaven aan AI-hardware en -infrastructuur tussen 2021 en het einde van 2027 in reële termen met 40% zullen groeien, tegen slechts 12% voor het eurogebied, volgens cijfers die Cryptopolitan in augustus meldde.
De Bank for International Settlements heeft gewaarschuwd dat het Amerikaanse tempo kan eindigen in een “investeringscrash”, maar de achterstand baart Europese economen nog steeds zorgen.
Voormalig ECB-president Mario Draghi schetste de inzetten in september in een column in de Financial Times, waarin hij betoogde dat de Europese Unie minder dan 5% van de mondiale AI-rekenacht herbergt, tegen 75% voor de Verenigde Staten, en dat het tekort tussen vraag en geïnstalleerd aanbod tegen 2030 kan oplopen tot 14 gigawatt.
“Afgesneden worden van AI, zodra de economie erop draait, zou meer lijken op afgesneden worden van het Amerikaanse financiële systeem. De gevolgen zouden catastrofaal zijn,” schreef Draghi. Zijn voorgestelde oplossing is dat Europese bedrijven hun koopkracht bundelen in contracten die groot genoeg zijn om nieuwe datacenters te financieren.
Toekomstige rondes van de SAFE-enquête zullen uitwijzen of bedrijven in het eurogebied die schuldenarme koers vasthouden, en hoe het continent reageert op voorstellen zoals die van Draghi zal mede bepalen of de rekenkloof kleiner wordt.

