Elektrische vrachtwagens zijn van onmogelijk naar onvermijdelijk gegaan
Belangrijkste punten
- •De wereldwijde verkoop van emissievrije middelzware en zware voertuigen steeg in 2025 met 86% tot ruim 520.000 stuks, waarbij China bijna 90% van het totaal vertegenwoordigde.
- •Modellen op batterijen bereikten in 2025 bijna 30% van de Chinese markt voor zware vrachtwagens, met bijna 240.000 verkochte zware elektrische trucks, meer dan een verdubbeling op jaarbasis.
- •Het EU-wagenpark telde eind 2024 meer dan 15.000 elektrische trucks op batterijen tegenover slechts ongeveer 170 waterstoftrucks, wat de commerciële dominantie van batterijen over brandstofcellen weerspiegelt.
- •Europese HVO-hernieuwbare diesel werd verhandeld tegen ruwweg het dubbele van de prijs van fossiele diesel, wat de schaalbaarheid ten opzichte van directe elektrificatie beperkt.
- •EU-regels vereisen dat nieuwe zware voertuigen de CO2-uitstoot tegen 2030 met 45% en vanaf 2030 met 90% verminderen ten opzichte van 2019, wat een vaste tijdlijn vastlegt voor de verkoop van emissievrije trucks.
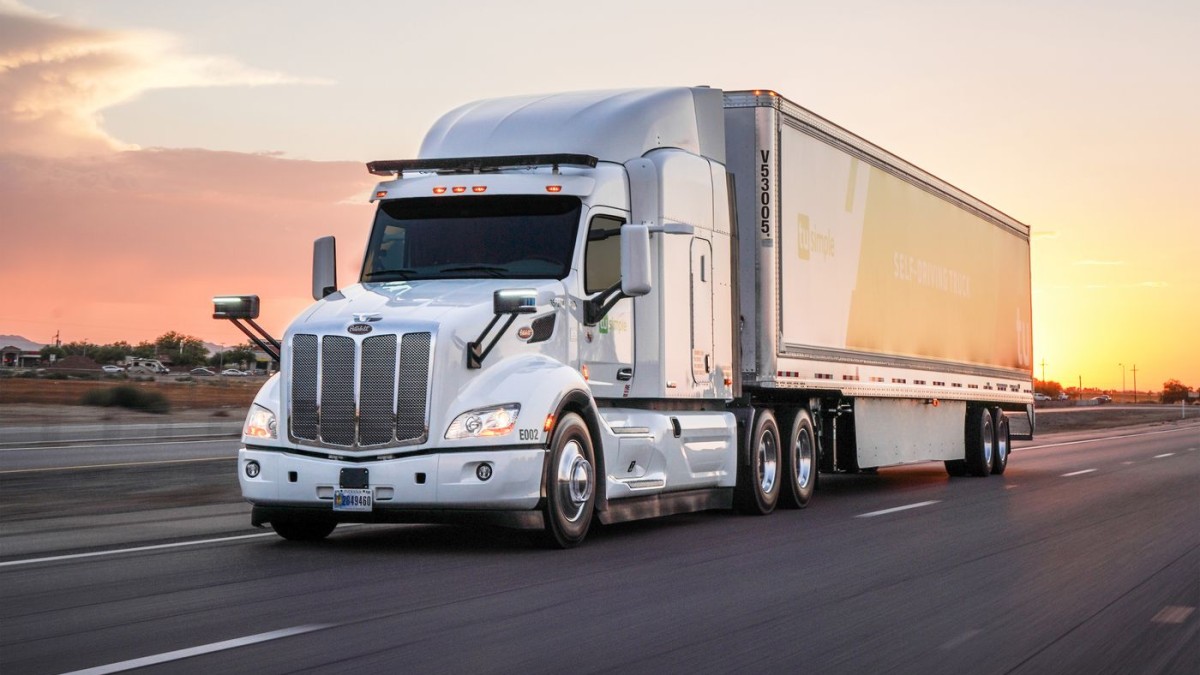
Zware vrachtwagens zouden de plek zijn waar batterijen zouden stoppen met werken.
Critici gaven toe dat elektrische auto's geschikt waren voor schoolritten en woon-werkverkeer, maar langafstandtransport vereiste volgens hen bereik, snel tanken en maximale laadcapaciteit. Batterijen zouden te groot, te zwaar en te traag om op te laden zijn. Bussen konden voorspelbare stedelijke routes elektrificeren, maar serieus vrachtvervoer zou diesel, waterstof of hernieuwbare vloeibare brandstoffen vereisen.
De markt begon echter een ander oordeel te vellen. De wereldwijde verkoop van emissievrije middelzware en zware voertuigen steeg in 2025 met 86% tot ruim 520.000 stuks, volgens nieuwe gegevens van de International Council on Clean Transportation. China nam bijna 90% van de verkoop voor zijn rekening, maar ook de Europese markt versnelde: het aandeel emissievrije trucks steeg van ongeveer 2,5% naar 4,5% van de nieuwe verkopen, terwijl het aandeel van elektrische bussen op batterijen toenam van 18,5% naar 24,8%.
De absolute aantallen blijven bescheiden naast de wereldwijde dieselmoot; de richting niet. Elektrisch zwaar transport heeft de overgang gemaakt van technische mogelijkheid naar commerciële opschaling. De vraag is niet langer of batterijen trucks en bussen kunnen voortbewegen, maar of de infrastructuur gelijke tred kan houden met de voertuigen die klanten beginnen te kopen.
China heeft het argument van gewicht en bereik al ontkracht
China verkocht in 2025 ongeveer 457.300 emissievrije middelzware en zware voertuigen. Alleen de verkoop van zware elektrische trucks op batterijen bereikte bijna 240.000, meer dan een verdubbeling in één jaar, en modellen op batterijen veroverden bijna 30% van de Chinese markt voor zware vrachtwagens.
Een deel van die groei weerspiegelt beleid, aanschafsubsidies en China's uitzonderlijk concurrerende batterijtoeleveringsketen. Het wisselen van batterijen is ook belangrijk in de mijnbouw, havens en vaste vrachtroutes, waar gestandaardiseerde operaties snelle wissels praktisch maken.
Maar beleid alleen verklaart niet de inzet op deze schaal door wagenparken. Commerciële vrachtwagens zijn productieve activa, en exploitanten hechten grote waarde aan gebruik, energiekosten, onderhoud, laadvermogen en stilstand. Een voertuig dat economisch faalt, wordt niet aantrekkelijk enkel omdat het een groen label draagt.
Batterijprijzen en voertuigprestaties hebben de berekening veranderd. De IEA meldt dat de gemiddelde batterijprijzen in 2025 opnieuw met 8% daalden, terwijl de batterijvraag van elektrische trucks meer dan verdubbelde. Lithium-ijzerfosfaatbatterijen hebben kosten verlaagd, de duurzaamheid verbeterd en de afhankelijkheid van nikkel en kobalt verminderd, en een betere energiedichtheid heeft het bereik vergroot zonder dat het batterijgewicht evenredig hoefde toe te nemen.
China's elektrische trucks hebben in verschillende toepassingen al gelijkheid bereikt met diesel op het gebied van totale exploitatiekosten. Europa wordt tegen 2030 brede pariteit verwacht volgens de Global EV Outlook van de IEA. Zodra die drempel is overschreden, wordt een hoog jaarlijks kilometrage een voordeel in plaats van een obstakel: elke kilometer geeft de goedkopere en efficiëntere elektrische aandrijflijn een nieuwe kans om zijn hogere aanschafprijs terug te verdienen.
Brandstofcellen verliezen de markttest
Waterstofbrandstofcellen werden lange tijd gepresenteerd als de natuurlijke emissievrije oplossing voor zwaar transport. Ze boden vertrouwde tanktijden en vermeden de grootste batterijpakketten. Technisch gezien blijft dat mogelijk. Commercieel trekken batterijen weg.
Eind 2024 telde het EU-wagenpark meer dan 15.000 elektrische trucks op batterijen, maar slechts ongeveer 170 waterstoftrucks. Dat jaar werden circa 7.500 nieuwe batterijtrucks geregistreerd, tegen slechts 106 waterstofmodellen. Het verschil was bij bussen vergelijkbaar groot: ongeveer 6.600 nieuwe elektrische bussen op batterijen tegenover 113 waterstofbussen, volgens de Europese Commissie. Op de bredere Europese busmarkt bereikten registraties in 2025 ongeveer 11.607 elektrische bussen op batterijen en 558 bussen op brandstofcellen. Waterstof groeit in sommige gemeentelijke wagenparken, maar batterijen verkochten met meer dan twintig tegen één beter.
Fabrikanten stemmen in dezelfde richting. In 2024 waren meer dan 100 elektrische truckmodellen op batterijen beschikbaar in de EU, tegenover ongeveer 20 modellen op brandstofcellen.
De reden is niet slechts de voertuigkosten. Groene waterstof moet worden geproduceerd, gecomprimeerd of vloeibaar gemaakt, vervoerd en getankt voordat het in het voertuig weer wordt omgezet in elektriciteit, terwijl een batterij elektriciteit veel directer gebruikt. Waterstofstations zijn duur en worden weinig gebruikt wanneer wagenparken klein zijn, waardoor de brandstofprijzen hoog blijven en de schaal die nodig is om ze te verlagen wordt vertraagd.
Brandstofcellen behouden mogelijk niches waar extreem bereik, afgelegen gebruik of zeer hoge bezetting het laden buitengewoon moeilijk maken. Maar de bewijslast is verschoven. Waterstof is niet langer de veronderstelde winnaar voor zwaar transport dat op infrastructuur wacht; het is het specialistische alternatief dat probeert bij te blijven met een batterijmarkt die al opschaalt.
Hernieuwbare diesel kan niet opschalen zoals elektriciteit
Biodiesel en gehydrogeneerde plantaardige olie bieden een ander voordeel: ze kunnen de uitstoot van bestaande dieselvoertuigen verminderen zonder de truck te vervangen of laadinfrastructuur te bouwen. Dat maakt ze nuttig tijdens de lange vervanging van het wagenpark en potentieel belangrijk in afgelegen, oudere of gespecialiseerde toepassingen.
Maar hernieuwbare brandstoffen behouden de centrale zwakte van verbranding: de exploitant moet blijven brandstof kopen. Ze concurreren ook om beperkte voorraden gebruikt frituurvet, dierlijke vetten, plantaardige oliën en andere duurzame biomass — grondstoffen die luchtvaart, scheepvaart, chemie en bestaande wegtransportvloten allemaal willen. Zelfs nadat recente verstoringen op de oliemarkt het prijsgat verkleinden, werd Europese HVO verhandeld tegen ruwweg het dubbele van de prijs van fossiele diesel. De IEA verwacht dat het wereldwijde biobrandstofgebruik tegen 2030 meer dan verdubbelt, maar dat zou nog steeds slechts ongeveer 6% van de huidige wereldwijde olieaanvoer zijn.
Elektriciteit is niet onbeperkt en netwerken vereisen enorme investeringen. Toch kan hernieuwbare energie elk jaar uitbreiden zonder te wachten op een nieuwe oogst afvaloliën, en elektrische aandrijflijnen gebruiken die energie veel efficiënter dan wanneer biomassa of hernieuwbare elektriciteit wordt omgezet in een vloeibare brandstof en verbrand in een motor.
Hernieuwbare diesel is daarom precies daar waardevol waar directe elektrificatie het moeilijkst blijft. Het als primaire oplossing voor het gehele vrachtwagenpark behandelen zou een schaarse hulpbron verbruiken in een sector waar batterijen steeds levensvatbaarder worden.
Het knelpunt is verschoven naar het laden
Elektrische trucks zijn in veel markten nog steeds twee tot drie keer duurder in aanschaf dan dieselvarianten. Boetes op laadvermogen doen er nog toe bij de langste routes, koud weer vermindert het bereik en een langeafstands-truck kan niet uren wachten op een onbetrouwbare lader. Dit zijn echte beperkingen — maar het zijn steeds meer infrastructuurbeperkingen in plaats van fundamentele grenzen van de aandrijflijn.
Depotladen kan al veel stedelijke, regionale en terugkeer-naar-basis-operaties dekken. Elektrificatie van lang transport vereist hoogvermogen-laders bij logistieke knooppunten en langs belangrijke corridors, gecombineerd met netverbindingen die meerdere trucks tegelijk kunnen voorzien. Europa heeft nu meer dan 1.000 truckspecifieke laadpunten, maar de uitrol blijft ver achter bij wat een massamarkt zal vereisen.
Netvergunningen kunnen jaren duren. Een wagenparkbeheerder kan sneller trucks bestellen dan een netbeheerder een depotverbinding kan versterken, en slecht gepositioneerde laders kunnen onderbenut blijven terwijl kritieke vrachtroutes onbedekt blijven.
De beleidsprioriteit moet daarom verder gaan dan voertuigsubsidies. Overheden hebben gecoördineerde corridorplanning voor vrachtvervoer, snellere netverbindingen, transparante capaciteitskaarten, ondersteuning bij depotfinanciering en voorspelbare wegheffingen nodig die emissievrije bedrijfsvoering belonen. Ook regelgeving trekt dezelfde richting op: EU-regels vereisen dat nieuwe zware voertuigen vanaf 2030 de CO2-uitstoot met 90% verminderen ten opzichte van het niveau van 2019, met een tussentijds reductioneel van 45% voor 2030, wat fabrikanten een vaste tijdlijn geeft om emissievrije trucks te verkopen. Het voertuig is in aantocht; het systeem eromheen is te laat.
Zwaar transport volgt de vertrouwde curve
Elektrische trucks en bussen zullen niet binnen enkele jaren elke dieselvoertuig vervangen. China domineert de huidige verkoop, Europa zit nog onder een truckaandeel van 5%, en veel opkomende markten missen betrouwbare netten en betaalbare financiering.
Maar schone technologieën lijken vaak marginaal vlak voordat schaal de markt verandert. Zonne-energie, batterijen en elektrische auto's gingen allemaal door dezelfde fase: dure demonstraties werden verbeterende producten, waarna productievolume de kosten deed dalen en adoptieprognoses herhaaldelijk conservatief bleken. Zwaar transport treedt nu die cyclus binnen.
Brandstofcellen en hernieuwbare brandstoffen zullen overleven waar hun kenmerken de extra kosten rechtvaardigen. De massamarkt kiest echter steeds vaker voor de eenvoudigste energieketen: elektriciteit in een batterij, dan rechtstreeks naar de wielen.
Elektrische trucks zouden verliezen omdat batterijen te zwaar waren. Ze beginnen te winnen omdat diesel te duur is om te blijven verbranden.
Door Leon Stille voor Oilprice.com

